
Mercato della bauxita: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della bauxite (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (grado metallurgico, grado refrattario); applicazione (produzione di allumina, refrattari, cemento, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011865
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 19, 2026


Dimensioni del mercato nel 2025
16,70 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
20,25 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,17 %
Tasso di crescita
Mercato di riferimento
167,59 miliardi di dollari USA
(2026-2034)
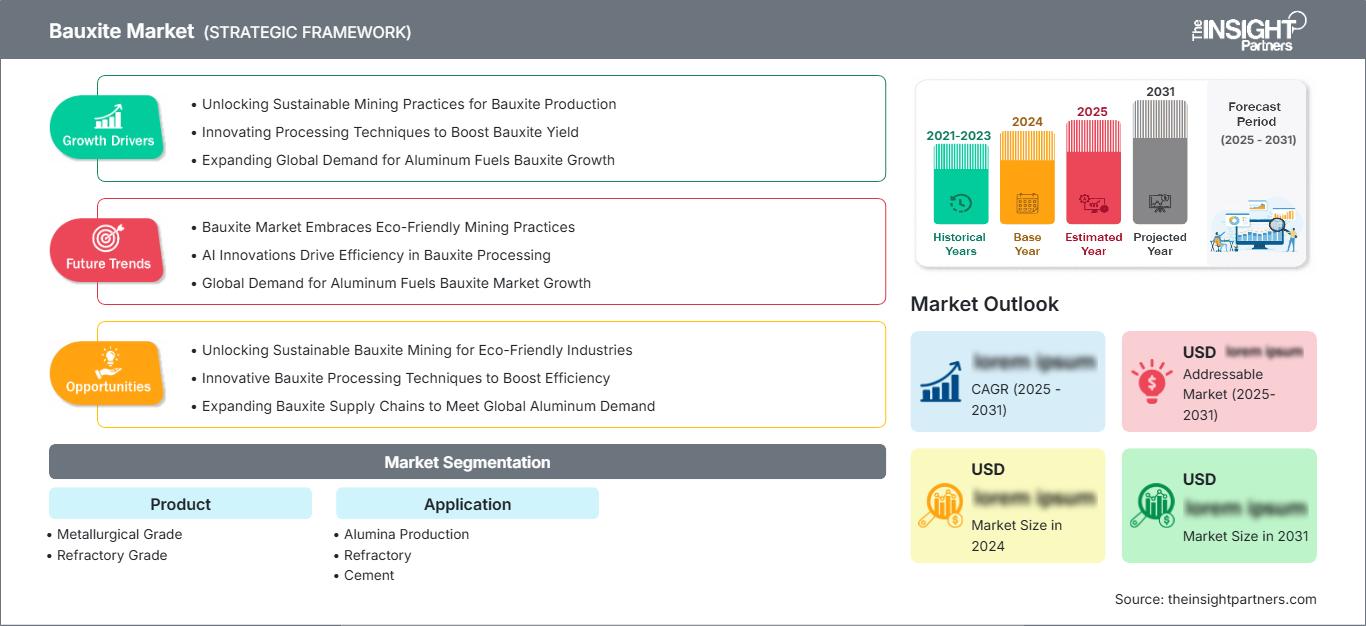
Si prevede che il mercato della bauxite raggiungerà un valore di 16,70 miliardi di dollari nel 2025 e che crescerà fino a 20,25 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 2,17% nel periodo 2026-2034. La bauxite è un importante prodotto minerale, parte integrante della catena del valore internazionale dell'alluminio. La crescita sarà trainata dalla forte domanda di allumina, dall'aumento della capacità produttiva, dall'attività mineraria e dagli investimenti nelle filiere di approvvigionamento "dal minerale al metallo".
Il Nord America è caratterizzato da una catena del valore dell'alluminio ben sviluppata, una forte dipendenza dalle importazioni e crescenti preoccupazioni circa la sicurezza e la resilienza della catena di approvvigionamento. Le prospettive di crescita per il mercato della bauxite sono favorite dalla crescente domanda di materie prime metallurgiche, materiali refrattari e minerali industriali, unitamente alle limitazioni delle attività minerarie nazionali.
Analisi e approfondimenti sul mercato della bauxite
- Nord America: si prevede che la regione rappresenterà una quota di mercato della bauxite compresa tra il 9% e l'11% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) dell'1,8-2,2% tra il 2026 e il 2034 , grazie alle esigenze di raffinazione dell'allumina, alla diversificazione delle importazioni e a una domanda industriale resiliente.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-82% della quota nordamericana nel 2025 e che cresceranno a un tasso di crescita annuo composto (CAGR) dell'1,7-2,1% nel periodo 2026-2034 , grazie ai forti consumi a valle e alla limitata attività mineraria interna.
- Europa: si prevede che l'Europa deterrà una quota di mercato compresa tra l'11% e il 13% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) dell'1,6-2,0% nel periodo 2026-2034 , con Germania, Francia, Italia, Spagna e Regno Unito a sostenere la domanda industriale e di materiali refrattari.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 44-47% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,3-2,7% nel periodo 2026-2034 , trainata da Cina, India, Indonesia, Giappone e Australia.
- Il segmento più ampio, quello dell'alluminio di grado metallurgico, dovrebbe detenere una quota di mercato stimata tra l'88% e il 91% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 2,0-2,3% nel periodo 2026-2034 , grazie alla produzione di allumina.
- Segmento ad alta crescita: si stima che le applicazioni refrattarie rappresentino il 4-7% del mercato nel 2025 e si prevede che cresceranno a un CAGR del 3,4-3,8% nel periodo 2026-2034 , grazie al supporto dei materiali industriali resistenti al calore.
- Aziende chiave analizzate nel dettaglio: Alcoa Corporation, Aluminum Corporation of China Limited, Compagnie des Bauxites de Guinée SA, Emirates Global Aluminum PJSC, Hindalco Industries Limited, National Aluminum Company Limited, Norsk Hydro ASA, Rio Tinto plc, Saudi Arabian Mining Company (Ma'aden), United Company RUSAL, società internazionale per azioni, e Vale SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nel mercato della bauxite, i sistemi di produzione si stanno evolvendo dalla tradizionale pianificazione mineraria a sistemi di gestione delle risorse, automazione della movimentazione dei materiali, monitoraggio digitale delle miniere e migliore trattamento del minerale. La qualità del materiale estratto è fondamentale per la redditività economica del processo di produzione dell'allumina, poiché l'ottimizzazione della sequenza di estrazione, del trasporto, della gestione dei residui e del ripristino ambientale assume un'importanza crescente. Un tale sistema di produzione sarà caratterizzato da un'enfasi sulla coerenza, sulla logistica e sul recupero efficiente delle risorse a lungo termine.
I futuri investimenti nel mercato della bauxite saranno concentrati nei distretti minerari dotati di infrastrutture già esistenti, potenziale di espansione delle risorse e impianti integrati per la produzione di allumina. Guinea, Australia, Brasile, India e Indonesia rivestono un'importanza strategica, mentre gli importatori puntano sulla diversificazione. Il ripristino ambientale, l'utilizzo delle risorse idriche, la biodiversità e le relazioni con le comunità locali stanno assumendo un ruolo sempre più rilevante nello sviluppo dei progetti e negli investimenti.
Ambito del rapporto sul mercato della bauxite
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,70 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 20,25 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,17% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della bauxite
La domanda nel mercato della bauxite si basa principalmente sulla produzione di allumina, poiché la maggior parte della bauxite commercialmente disponibile viene lavorata tramite il processo Bayer. Di conseguenza, la crescita del mercato dipenderà fortemente dall'utilizzo della capacità di raffinazione, dalla domanda di alluminio e dalla disponibilità di minerali a prezzi competitivi. La catena di approvvigionamento comprende l'esplorazione, lo sviluppo della miniera, l'estrazione, l'arricchimento (ove applicabile), lo stoccaggio, il trasporto su rotaia o su strada, la movimentazione presso le strutture portuali e il trasporto alle raffinerie e agli utilizzatori finali di alluminio. I principali fattori qualitativi includono il contenuto di allumina, il contenuto di silice reattiva, l'umidità e l'allumina disponibile. La catena di approvvigionamento è ancora fortemente dipendente dalla geografia e quindi soggetta all'influenza di fattori quali le condizioni meteorologiche, i vincoli infrastrutturali, le politiche minerarie, le restrizioni alle esportazioni e la geopolitica.
Il posizionamento competitivo dipenderà sempre più dalla qualità delle risorse, dalla durata di vita delle miniere, dall'efficienza delle infrastrutture e dall'integrazione con i giacimenti di allumina e alluminio. Secondo l'analisi di Bauxite Market, le strategie adottate dai principali produttori sono diverse: Alcoa Corporation si concentra sull'integrazione tra miniera e metallo, Rio Tinto plc prolunga la vita utile delle miniere in Australia, Norsk Hydro ASA rafforza la sua posizione a monte in Brasile ed Emirates Global Aluminum PJSC potenzia le sue forniture legate alla Guinea. Aluminum Corporation of China Limited e National Aluminum Company Limited beneficiano del loro ampio ecosistema industriale nazionale, mentre Hindalco Industries Limited, Saudi Arabian Mining Company (Ma'aden), Vale SA, Compagnie des Bauxites de Guinée SA e United Company RUSAL, International Public Joint Stock Company operano attraverso risorse geografiche differenziate e connessioni a valle.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della bauxite: spunti strategici
Approfondimenti regionali
Mercato della bauxite in Nord America
Si stima che il Nord America deterrà una quota di mercato della bauxite compresa tra il 9% e l'11% nel 2025, con una crescita annua composta (CAGR) dell'1,8-2,2% fino al 2034. Il mercato regionale è strutturalmente dipendente dalle importazioni, poiché la produzione interna di bauxite è limitata, mentre le infrastrutture a valle per la produzione di allumina e alluminio continuano a richiedere materie prime affidabili.
Gli Stati Uniti rappresentano il principale centro di domanda regionale, sostenuto dai settori aerospaziale, automobilistico, degli imballaggi, delle costruzioni e dell'elettronica, che alimentano il consumo di alluminio. La diversificazione dell'offerta rimane strategicamente importante, poiché gli importatori devono gestire i costi di trasporto, la qualità delle materie prime, l'esposizione geopolitica e i requisiti delle raffinerie. Il Canada contribuisce attraverso la produzione di alluminio a valle e una consolidata infrastruttura commerciale.
Mercato statunitense della bauxite
Gli Stati Uniti rappresentano circa il 78%-82% della quota di mercato nordamericana della bauxite nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'1,7%-2,1% fino al 2034. Il settore continua a essere fortemente orientato alle importazioni, con Giamaica, Turchia, Guyana e Australia già identificate come alcune delle principali fonti di approvvigionamento.
La domanda di bauxite è focalizzata sulla lavorazione dell'allumina, sugli abrasivi, sul cemento, sui prodotti chimici e sui materiali refrattari. Secondo l'USGS, nel 2025 le importazioni di bauxite si sono attestate intorno ai 3 milioni di tonnellate, mentre il consumo interno è stato di 1,7 milioni di tonnellate.
Mercato europeo della bauxite
Si stima che il contributo dell'Europa alla quota totale si attesti tra l'11% e il 13% nel 2025, con un tasso di crescita annuo composto (CAGR) compreso tra l'1,6% e il 2,0% nel periodo 2026-2034. La Germania è uno dei principali centri industriali, mentre Regno Unito, Francia, Italia e Spagna sostengono la domanda attraverso l'impiego di materiali refrattari, cemento, allumina e materiali per applicazioni ingegneristiche.
Il segmento del Regno Unito è trainato dal consumo di minerali, dai progetti di ricostruzione infrastrutturale e dalla domanda di materiali refrattari speciali. La logistica delle importazioni e la conformità ambientale continuano a svolgere un ruolo importante nelle decisioni di acquisto a causa della limitata disponibilità di risorse locali.
La Germania mantiene un'elevata domanda da parte dell'industria siderurgica, della fonderia, dei materiali refrattari, dell'industria automobilistica e della produzione industriale. La costanza nella composizione chimica, l'affidabilità della logistica e l'efficienza nell'utilizzo dei materiali diventano parametri importanti per gli acquisti, favorendo fornitori internazionali consolidati.
Francia, Italia e Spagna, insieme, mantengono i consumi europei nei settori del cemento, della ceramica, dei materiali refrattari, della metallurgia e delle costruzioni. Le tendenze di acquisto in questi paesi privilegiano la certificazione dei materiali e l'affidabilità della logistica marittima, mentre le autorizzazioni ambientali e la produzione a impatto zero assumono un ruolo sempre più importante nei processi decisionali.
Mercato della bauxite nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato compresa tra il 44% e il 47%, con un tasso di crescita annuo composto (CAGR) del 2,3-2,7% fino al 2034, affermandosi come il principale mercato regionale. La Cina è in testa in questo senso, mentre India, Indonesia, Australia, Giappone e Corea del Sud contribuiscono a creare un'offerta diversificata e una domanda a valle.
La Cina possiede ingenti capacità di raffinazione e impianti di produzione di alluminio. L'Australia ha mantenuto la sua rilevanza come paese minerario ed esportatore, mentre India e Indonesia hanno potenziato le proprie capacità nella catena del valore interna. Giappone e Corea del Sud rivestono maggiore importanza come consumatori industriali a valle.
Mercato della bauxite in Medio Oriente e Africa
La regione MEA registrerà un tasso di crescita annuo composto (CAGR) del 2,4%-2,8% fino al 2034, con la Guinea come principale centro per le attività a monte. Arabia Saudita ed Emirati Arabi Uniti promuoveranno le attività a valle nel settore dell'alluminio, mentre il Sudafrica contribuirà a soddisfare il fabbisogno di consumo industriale e a fornire infrastrutture logistiche.
La regione MEA conserva ancora una certa importanza grazie alle elevate riserve e alle attività minerarie di esportazione presenti nell'area. L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano di investimenti integrati nel settore dell'alluminio, mentre il Sudafrica e il resto della regione MEA offrono materie prime refrattarie, cemento, infrastrutture e beni di consumo industriale.
Analisi di segmentazione
Prodotto
La segmentazione del prodotto definisce una parte importante del mercato della bauxite , riflettendo le differenze nella composizione chimica, nell'idoneità alla lavorazione e nei requisiti di utilizzo finale. La categoria metallurgica è dominante perché la raffinazione dell'allumina consuma una quantità di materiale sostanzialmente maggiore rispetto alle applicazioni industriali non legate all'alluminio. Si prevede che questo segmento crescerà a un CAGR del 2,0-2,3% nel periodo 2026-2034, sostenuto dall'utilizzo delle raffinerie e dalla domanda di alluminio a lungo termine.
- Grado metallurgico: Questo grado rimane il principale prodotto commerciale poiché la sua resa di allumina e il profilo di impurità sono adatti alle raffinerie che utilizzano il processo Bayer. La domanda è strettamente legata alla capacità di raffinazione, ai requisiti di qualità del minerale e agli accordi integrati di fornitura dalla miniera alla raffineria.
- Materiale refrattario: Il materiale refrattario è impiegato in applicazioni industriali ad alta temperatura dove il contenuto di allumina, la stabilità termica e il controllo delle impurità sono fondamentali. La domanda è legata alla produzione di acciaio, ai forni per cemento, alle fonderie e alla costruzione di forni speciali.
Applicazione
La segmentazione per applicazioni individua i diversi bacini di valore generati dalla lavorazione a valle. Si prevede che il segmento registrerà un CAGR del 2,1-2,5% nel periodo 2026-2034 , sostenuto dal consumo di allumina e dall'espansione delle applicazioni industriali che richiedono materie prime minerali resistenti al calore.
- Produzione di allumina: questa applicazione rappresenta il principale centro di domanda, poiché la bauxite è la materia prima essenziale per la raffinazione dell'allumina. Gli investimenti a lungo termine nelle raffinerie, la stabilità dei tassi di produzione e la domanda di alluminio determinano direttamente i requisiti di acquisto.
- Materiali refrattari: Le applicazioni refrattarie richiedono materiali minerali in grado di mantenere l'integrità strutturale a temperature estreme. Il consumo è sostenuto dalle industrie siderurgiche, cementizie, vetrarie, di metalli non ferrosi e dalle fonderie che necessitano di rivestimenti per forni resistenti.
- Cemento: I produttori di cemento utilizzano materiali di bauxite idonei come materie prime contenenti allumina e componenti minerali speciali. La domanda segue la costruzione di infrastrutture, la produzione di cemento, l'ottimizzazione delle materie prime e gli sforzi per gestire la chimica del clinker.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Produzione di allumina |
Alto |
Materie prime per raffinerie |
Maturo |
|
Refrattario |
Mezzo |
Rivestimenti per forni |
Scalatura |
|
Cemento |
Basso |
Correzione dell'allumina |
Maturo |
Fattori trainanti della crescita del mercato della bauxite e analisi del loro impatto
Espansione della capacità integrata di allumina e alluminio
L'espansione e la modernizzazione della capacità di raffinazione dell'allumina creano esigenze dirette di approvvigionamento affidabile di bauxite. I produttori integrati cercano sempre più spesso il coordinamento tra miniera e raffineria per ridurre l'esposizione alla volatilità dei costi di trasporto, all'incoerenza qualitativa e alle interruzioni di fornitura. Le raffinerie nuove o ammodernate possono anche modificare i modelli di approvvigionamento regionali aumentando la domanda di specifiche composizioni chimiche del minerale, anziché semplicemente incrementando il tonnellaggio. Ciò favorisce i fornitori in grado di miscelare diversi tipi di minerale e di mantenere specifiche costanti. L'impatto è particolarmente evidente in Asia, Medio Oriente e Africa, dove gli investimenti stanno rafforzando le catene del valore dell'alluminio a livello nazionale. Per le società minerarie, la domanda legata alla raffineria migliora la visibilità per la pianificazione della produzione a lungo termine e può supportare gli investimenti infrastrutturali. Per gli acquirenti, l'approvvigionamento integrato può migliorare la sicurezza dell'offerta e ridurre i rischi operativi associati all'approvvigionamento spot.
Lo sviluppo delle infrastrutture rafforza il consumo di minerali industriali.
Gli investimenti infrastrutturali supportano i consumi al di là della filiera primaria dell'alluminio, aumentando la domanda di cemento, materiali refrattari, acciaio e materiali da costruzione ingegnerizzati. Questi settori utilizzano prodotti derivati dalla bauxite o contenenti bauxite, per i quali il contenuto di allumina, la durezza, la stabilità termica o le prestazioni chimiche risultano vantaggiose. Le economie emergenti sono particolarmente importanti perché le reti di trasporto, gli impianti industriali, le abitazioni e le infrastrutture energetiche richiedono un'attività edilizia costante. L'effetto sulla domanda mineraria è indiretto ma strutturalmente significativo, poiché i consumatori industriali diversificano la base di utilizzo finale e creano una domanda incrementale di materiali non metallurgici. Anche le applicazioni refrattarie beneficiano dell'aumento della capacità produttiva di acciaio e cemento, il che accresce l'importanza di una qualità minerale costante. I fornitori in grado di servire molteplici applicazioni a valle possono quindi ridurre la dipendenza da un singolo gruppo di clienti e migliorare l'utilizzo delle risorse nei diversi cicli di mercato.
Sicurezza dell'approvvigionamento e diversificazione geografica
La concentrazione geografica di giacimenti di alta qualità rende la sicurezza dell'approvvigionamento un criterio di acquisto sempre più importante. Eventi meteorologici estremi, congestione portuale, cambiamenti normativi, restrizioni all'esportazione e vincoli operativi legati alle comunità locali possono influire sulle spedizioni anche quando le risorse di base rimangono abbondanti. Gli acquirenti stanno reagendo sviluppando molteplici canali di approvvigionamento, mantenendo scorte strategiche e aumentando la copertura contrattuale con i produttori consolidati. Le società minerarie con portafogli geografici diversificati possono intercettare questa preferenza offrendo continuità tra le diverse regioni di produzione. La Guinea e l'Australia rimangono particolarmente importanti per l'approvvigionamento via mare, mentre Brasile, India e Indonesia offrono ulteriori alternative regionali. L'impatto commerciale va oltre la disponibilità fisica, poiché i clienti valutano sempre più i fornitori in base alla resilienza logistica, alle prestazioni ambientali, alla tracciabilità e alla capacità di mantenere le specifiche in più miniere e programmi di miscelazione.
Tendenze future del mercato della bauxite
Digitalizzazione delle operazioni dalla miniera al porto
Le tendenze del mercato della bauxite sono sempre più associate alla gestione digitale delle miniere, alle attrezzature autonome, alla manutenzione predittiva, al telerilevamento e alle piattaforme logistiche integrate. Gli operatori minerari utilizzano informazioni di produzione in tempo reale per ottimizzare i cicli di trasporto, monitorare l'utilizzo delle attrezzature, migliorare la gestione delle scorte e coordinare le spedizioni con le esigenze delle raffinerie. I sistemi digitali possono anche migliorare la miscelazione del minerale collegando le informazioni geologiche con le specifiche di processo. Nel periodo di previsione, si prevede la maggiore adozione nelle operazioni su larga scala, dove l'elevata produttività giustifica l'investimento tecnologico. L'integrazione dei dati tra pianificazione mineraria, sistemi ferroviari, porti e raffinerie a valle dovrebbe diventare più importante, poiché i produttori cercano di ridurre la variabilità e migliorare la produttività degli asset. Il modello operativo risultante tenderà probabilmente a privilegiare il processo decisionale predittivo piuttosto che la manutenzione reattiva e il controllo manuale della produzione.
Maggiore attenzione al ripristino ambientale delle miniere e all'efficienza nell'utilizzo delle risorse.
Le prestazioni ambientali stanno diventando una componente fondamentale della pianificazione mineraria, anziché una considerazione successiva alla produzione. I produttori stanno integrando sempre più il ripristino ambientale progressivo, la gestione della biodiversità, il monitoraggio delle acque, la gestione dei residui e la pianificazione dell'uso del territorio nei modelli operativi. Questo cambiamento può influenzare la sequenza delle attività minerarie, i requisiti di capitale, le tempistiche per l'ottenimento dei permessi e i rapporti con le comunità locali. Anche l'efficienza delle risorse sta acquisendo importanza grazie al miglioramento del recupero del minerale, alla riduzione del trasporto di materiali, all'ottimizzazione del consumo energetico e all'utilizzo vantaggioso dei residui minerari. Le tecnologie che riducono i volumi di rifiuti o creano applicazioni secondarie possono migliorare il profilo ambientale delle attività minerarie, generando al contempo ulteriore valore economico. Nel tempo, gli acquirenti potrebbero differenziare sempre più i fornitori in base alle prestazioni ambientali, soprattutto laddove i produttori di alluminio a valle siano alla ricerca di materie prime a basse emissioni di carbonio e provenienti da fonti più responsabili.
Opportunità di mercato della bauxite
Sviluppo di partnership strategiche "dalla miniera al metallo"
Le previsioni di mercato sulla bauxite indicano un'opportunità per i produttori di rafforzare le relazioni a lungo termine con le raffinerie di allumina e i produttori di alluminio, anziché affidarsi esclusivamente alle vendite transazionali. Le partnership strategiche possono combinare accordi di fornitura pluriennali, gestione della qualità, investimenti in infrastrutture, pianificazione logistica condivisa e programmi di espansione coordinati. Tali accordi possono ridurre l'incertezza di approvvigionamento per le raffinerie, offrendo al contempo alle società minerarie una maggiore visibilità sui futuri fabbisogni produttivi. Le opportunità sono particolarmente rilevanti nelle regioni in cui si sviluppano nuove capacità di raffinazione a fianco dei progetti minerari. Strutture commerciali integrate possono anche supportare investimenti in ferrovie, porti, oleodotti, impianti di stoccaggio e sistemi di miscelazione. Le aziende che si assicurano queste partnership possono migliorare l'utilizzo delle risorse e ridurre l'esposizione alle fluttuazioni a breve termine dei prezzi delle materie prime, mentre i clienti ottengono un maggiore controllo sulla continuità della materia prima e sulla coerenza delle specifiche.
Recupero di valore dai residui e dai sottoprodotti della bauxite
Nel mercato della bauxite, la crescente attenzione alla gestione circolare delle risorse crea opportunità per recuperare valore dai materiali generati durante l'estrazione e la raffinazione. La ricerca e le dimostrazioni commerciali stanno esplorando le applicazioni dei residui di bauxite nei materiali da costruzione, nei prodotti cementizi, nel recupero di minerali e in altri usi industriali. Una commercializzazione di successo potrebbe ridurre le esigenze di stoccaggio, generando al contempo flussi di entrate supplementari e migliorando le prestazioni ambientali. Le opportunità di investimento si estendono alla caratterizzazione dei residui, alle tecnologie di separazione, alle apparecchiature di processo e allo sviluppo di prodotti a valle. I produttori con grandi scorte di residui esistenti possono essere tra i primi ad adottare queste tecnologie, poiché il materiale disponibile fornisce una solida base di test. Le partnership con produttori di cemento, aziende di materiali da costruzione, università e sviluppatori di tecnologie possono accelerare la qualificazione e la commercializzazione. L'opportunità è particolarmente interessante laddove i quadri normativi incoraggiano il recupero delle risorse e riducono la dipendenza dai minerali industriali vergini.
Sviluppi recenti
- Luglio 2026: VBX Limited ha firmato un accordo quadro strategico con una filiale con sede a Hong Kong di un gruppo cinese dell'industria dell'alluminio, riguardante l'acquisto di bauxite, potenziali investimenti nel progetto e future collaborazioni presso il progetto Wuudagu nell'Australia occidentale. L'accordo proposto prevede acquisti annuali di 2-3 milioni di tonnellate di bauxite una volta avviata la produzione, con prezzi indicizzati a un benchmark internazionale e adeguati alla qualità del minerale.
- Gennaio 2026: S&P Global Commodity Insights ha lanciato le valutazioni settimanali del prezzo spot della bauxite Platts per CIF Cina e FOB Guinea, con effetto dall'8 gennaio 2026. Le valutazioni introducono parametri di riferimento standardizzati per la bauxite con il 45% di allumina e il 3% di silice, con volumi di carico tipici di 170.000 tonnellate metriche. L'iniziativa riflette l'espansione del commercio marittimo e fornisce una maggiore trasparenza dei prezzi a monte lungo l'intera catena del valore della bauxite.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -