
Marché de la bauxite : taille, part de marché et prévisions 2034
Taille et prévisions du marché de la bauxite (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par produit (qualité métallurgique, qualité réfractaire) ; application (production d’alumine, réfractaires, ciment, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011865
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


Taille du marché en 2025
16,70 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
20,25 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,17 %
taux de croissance
Marché adressable
167,59 milliards de dollars américains
(2026-2034)
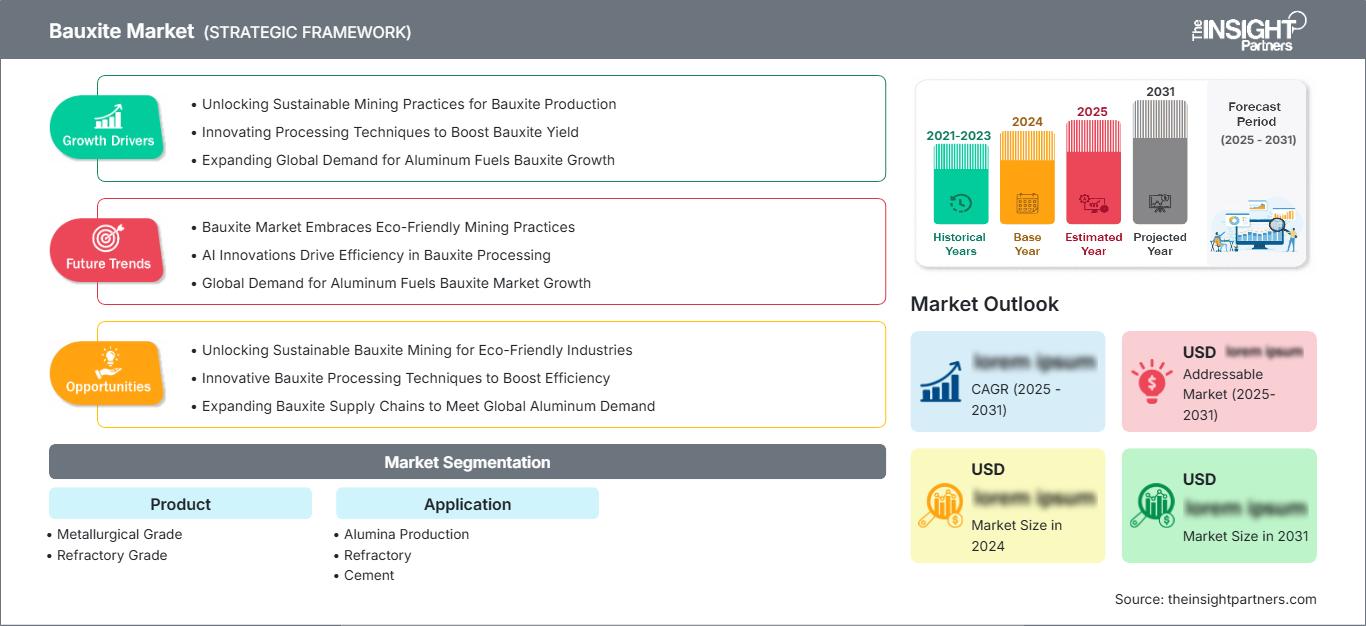
Le marché de la bauxite devrait atteindre 16,70 milliards de dollars américains en 2025 et croître jusqu'à 20,25 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 2,17 % sur la période 2026-2034. La bauxite est un produit minéral important, maillon essentiel de la chaîne de valeur internationale de l'aluminium. Cette croissance sera portée par une forte demande d'alumine, l'augmentation des capacités de production, l'exploitation minière et les investissements dans les chaînes d'approvisionnement, de l'extraction minière à la transformation en métal.
L'Amérique du Nord possède une chaîne de valeur de l'aluminium bien développée, une forte dépendance aux importations et des préoccupations croissantes quant à la sécurité de ses chaînes d'approvisionnement. Les perspectives de croissance du marché de la bauxite sont soutenues par la demande croissante de matières premières métallurgiques, de réfractaires et de minéraux industriels, conjuguée aux contraintes pesant sur l'exploitation minière nationale.
Analyse et perspectives du marché de la bauxite
- Amérique du Nord : La région devrait représenter une part de marché de 9 à 11 % du marché de la bauxite en 2025 et croître à un TCAC de 1,8 à 2,2 % entre 2026 et 2034 , soutenue par les besoins en raffinage d'alumine, la diversification des importations et une demande industrielle résiliente.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % de la part de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 1,7 à 2,1 % entre 2026 et 2034 , reflétant une forte consommation en aval et une exploitation minière nationale limitée.
- Europe : L'Europe devrait détenir une part de marché de 11 à 13 % en 2025 et enregistrer un TCAC de 1,6 à 2,0 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni soutenant la demande industrielle et réfractaire.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 44-47 % en 2025 et devrait croître à un TCAC de 2,3 à 2,7 % entre 2026 et 2034 , sous l'impulsion de la Chine, de l'Inde, de l'Indonésie, du Japon et de l'Australie.
- Le segment le plus important : la qualité métallurgique devrait représenter 88 à 91 % du marché en 2025 , avec un TCAC de 2,0 à 2,3 % entre 2026 et 2034 , soutenu par la production d’alumine.
- Segment à forte croissance : L'application des réfractaires devrait représenter une part de marché de 4 à 7 % en 2025 et devrait croître à un TCAC de 3,4 à 3,8 % entre 2026 et 2034 , soutenue par les matériaux industriels résistants à la chaleur.
- Principales entreprises analysées en détail : Alcoa Corporation, Aluminum Corporation of China Limited, Compagnie des Bauxites de Guinée SA, Emirates Global Aluminum PJSC, Hindalco Industries Limited, National Aluminum Company Limited, Norsk Hydro ASA, Rio Tinto plc, Saudi Arabian Mining Company (Ma'aden), United Company RUSAL, société anonyme internationale, et Vale SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les systèmes de production sur le marché de la bauxite évoluent, passant d'une planification minière traditionnelle à une gestion intégrée des ressources, l'automatisation de la manutention des matériaux, la surveillance numérique des mines et un meilleur traitement du minerai. La qualité de l'approvisionnement est essentielle à la viabilité économique du processus de production d'alumine, car l'optimisation du séquencement des opérations minières, du transport, de la gestion des résidus et de la réhabilitation des sites devient de plus en plus cruciale. Un tel système de production se caractérisera par une priorité accordée à la constance, à la logistique et à une valorisation efficace des ressources à longue durée de vie.
Les futurs investissements sur le marché de la bauxite se concentreront sur les districts miniers dotés d'infrastructures existantes, d'un potentiel d'expansion des ressources et d'installations intégrées de production d'alumine. La Guinée, l'Australie, le Brésil, l'Inde et l'Indonésie revêtent une importance stratégique, tandis que les importateurs privilégient la diversification. La réhabilitation des terres, la gestion de l'eau, la biodiversité et les relations avec les communautés locales deviennent des enjeux majeurs dans le développement des projets et les dépenses d'investissement.
Portée du rapport sur le marché de la bauxite
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 16,70 milliards de dollars américains |
| Taille du marché d'ici 2034 | 20,25 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 2,17% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la bauxite
La demande sur le marché de la bauxite repose principalement sur la production d'alumine, la majeure partie de la bauxite disponible commercialement étant transformée par le procédé Bayer. Par conséquent, la croissance du marché dépendra fortement de l'utilisation des capacités de raffinage, de la demande d'aluminium et de la disponibilité de minerais à prix compétitifs. La chaîne d'approvisionnement comprend l'exploration, le développement minier, l'extraction, le traitement du minerai le cas échéant, le stockage, le transport par voie ferrée ou routière, la manutention dans les installations portuaires et le transport vers les raffineries et les utilisateurs finaux d'aluminium. Les principaux facteurs de qualité sont la teneur en alumine, la teneur en silice réactive, l'humidité et l'alumine disponible. La chaîne d'approvisionnement demeure très dépendante de la géographie et, de ce fait, sensible aux aléas climatiques, aux contraintes d'infrastructure, aux politiques minières, aux restrictions à l'exportation et à la géopolitique.
Le positionnement concurrentiel dépendra de plus en plus de la qualité des ressources, de la durée de vie des mines, de l'efficacité des infrastructures et de l'intégration avec les actifs d'alumine et d'aluminium. Selon l'analyse du marché de la bauxite, les stratégies employées par les principaux producteurs diffèrent : Alcoa Corporation privilégie l'intégration de la mine au métal, Rio Tinto plc prolonge la durée de vie des mines australiennes, Norsk Hydro ASA renforce sa position en amont au Brésil et Emirates Global Aluminum PJSC consolide ses approvisionnements liés à la Guinée. Aluminum Corporation of China Limited et National Aluminum Company Limited bénéficient de leur vaste écosystème industriel national, tandis que Hindalco Industries Limited, Saudi Arabian Mining Company (Ma'aden), Vale SA, Compagnie des Bauxites de Guinée SA et United Company RUSAL, société par actions internationale, opèrent grâce à des actifs géographiques et des liens en aval différenciés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la bauxite : Perspectives stratégiques
Perspectives régionales
Marché de la bauxite en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 9 et 11 % des parts de marché de la bauxite en 2025 et connaîtra une croissance annuelle composée de 1,8 à 2,2 % jusqu'en 2034. Le marché régional est structurellement dépendant des importations, car la production nationale de bauxite est limitée, tandis que les infrastructures en aval pour l'alumine et l'aluminium continuent de nécessiter un approvisionnement fiable en matières premières.
Les États-Unis constituent le principal centre de demande régional, soutenu par les secteurs de l'aérospatiale, de l'automobile, de l'emballage, de la construction et des applications électriques qui alimentent la consommation d'aluminium. La diversification des sources d'approvisionnement demeure stratégiquement importante, car les importateurs doivent gérer les coûts de transport, la qualité de l'approvisionnement, les risques géopolitiques et les exigences des raffineries. Le Canada contribue à la demande par sa production d'aluminium en aval et grâce à une infrastructure commerciale bien établie.
Marché américain de la bauxite
Les États-Unis représentent environ 78 % à 82 % du marché nord-américain de la bauxite en 2025 et devraient connaître une croissance annuelle composée de 1,7 % à 2,1 % jusqu'en 2034. Ce secteur reste fortement dépendant des importations, la Jamaïque, la Turquie, le Guyana et l'Australie figurant parmi les principaux fournisseurs.
La demande en bauxite est principalement destinée à la production d'alumine, d'abrasifs, de ciment, de produits chimiques et de matériaux réfractaires. Selon l'USGS, en 2025, les importations de bauxite s'élevaient à environ 3 millions de tonnes, tandis que la consommation intérieure atteignait 1,7 million de tonnes.
Marché européen de la bauxite
La contribution de l'Europe à cette part est estimée entre 11 et 13 % en 2025, avec un taux de croissance annuel composé (TCAC) de 1,6 à 2,0 % entre 2026 et 2034. L'Allemagne est l'un des principaux centres industriels, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande grâce à l'utilisation de matériaux réfractaires, de ciment, d'alumine et de matériaux d'ingénierie.
Le marché britannique est tiré par la consommation de minéraux, les projets de reconstruction d'infrastructures et la demande en réfractaires spéciaux. La logistique des importations et la conformité environnementale demeurent des facteurs déterminants dans les décisions d'achat, compte tenu de la disponibilité limitée des ressources locales.
L'Allemagne conserve une forte demande de la part des industries sidérurgique, de fonderie, des réfractaires, automobile et de production industrielle. La constance de la composition chimique, la fiabilité de la logistique et l'efficacité des matériaux deviennent des paramètres essentiels pour l'approvisionnement, favorisant ainsi les fournisseurs internationaux reconnus.
La France, l'Italie et l'Espagne, à elles seules, assurent la majeure partie de la consommation européenne grâce aux industries du ciment, de la céramique, des réfractaires, de la métallurgie et de la construction. Dans ces pays, les habitudes d'achat privilégient la certification des matériaux et la fiabilité du transport maritime, tandis que les autorisations environnementales et la production neutre en carbone jouent un rôle de plus en plus déterminant.
Marché de la bauxite en Asie-Pacifique
On estime que la région Asie-Pacifique représentera entre 44 et 47 % du marché et affichera un taux de croissance annuel composé (TCAC) de 2,3 à 2,7 % jusqu'en 2034, ce qui en fera le premier marché régional. La Chine domine ce marché, tandis que l'Inde, l'Indonésie, l'Australie, le Japon et la Corée du Sud contribuent à la diversification de l'offre et de la demande.
La Chine dispose d'importantes capacités de raffinage ainsi que d'usines de production d'aluminium. L'Australie a conservé son rôle prépondérant en tant que pays minier et exportateur, tandis que l'Inde et l'Indonésie ont renforcé leurs chaînes de valeur nationales. Le Japon et la Corée du Sud sont davantage des consommateurs industriels en aval.
Marché de la bauxite au Moyen-Orient et en Afrique
La région MENA devrait connaître un taux de croissance annuel composé (TCAC) de 2,4 % à 2,8 % jusqu'en 2034, la Guinée demeurant le principal centre des activités en amont. L'Arabie saoudite et les Émirats arabes unis dynamisent les activités en aval de transformation de l'aluminium, tandis que l'Afrique du Sud contribue à satisfaire les besoins de consommation industrielle et fournit des infrastructures logistiques.
Le Moyen-Orient et l'Afrique (MEA) conservent une importance considérable grâce à leurs importantes réserves et à leurs activités minières d'exportation. L'Arabie saoudite et les Émirats arabes unis bénéficient d'investissements intégrés dans le secteur de l'aluminium, tandis que l'Afrique du Sud et les autres pays de la région MEA proposent des produits réfractaires, du ciment, des infrastructures et des biens de consommation industrielle.
Analyse de segmentation
Produit
La segmentation des produits définit une part importante du périmètre du marché de la bauxite , reflétant les différences de composition chimique, d'aptitude à la transformation et d'exigences d'utilisation finale. Le secteur métallurgique domine car le raffinage de l'alumine consomme beaucoup plus de matière première que les autres applications industrielles. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 2,0 % à 2,3 % entre 2026 et 2034, soutenue par le taux d'utilisation des raffineries et la demande d'aluminium à long terme.
- Qualité métallurgique : Cette qualité demeure le principal produit commercial car son rendement en alumine et son profil d’impuretés conviennent aux raffineries utilisant le procédé Bayer. La demande est étroitement liée à la capacité des raffineries, aux exigences de qualité du minerai et aux accords d’approvisionnement intégrés de la mine à la raffinerie.
- Qualité réfractaire : Les matériaux de qualité réfractaire sont utilisés dans des applications industrielles à haute température où la teneur en alumine, la stabilité thermique et le contrôle des impuretés sont essentiels. La demande est liée à la sidérurgie, aux fours à ciment, aux fonderies et à la construction de fours spéciaux.
Application
La segmentation des applications permet de saisir les différentes sources de valeur générées par la transformation en aval. Ce segment devrait enregistrer un TCAC de 2,1 % à 2,5 % entre 2026 et 2034 , soutenu par la consommation d'alumine et le développement des applications industrielles nécessitant des minéraux réfractaires.
- Production d'alumine : ce secteur représente le principal centre de demande, la bauxite étant la matière première essentielle au raffinage de l'alumine. Les investissements à long terme dans les raffineries, la stabilité des taux de production et la demande en aluminium déterminent directement les besoins d'achat.
- Réfractaires : Les applications réfractaires nécessitent des minéraux capables de conserver leur intégrité structurelle à des températures extrêmes. Leur utilisation est notamment assurée par les industries de l’acier, du ciment, du verre, des métaux non ferreux et de la fonderie, qui requièrent des revêtements de four durables.
- Ciment : Les cimentiers utilisent des bauxites appropriées comme intrants alumineux et composants minéraux spéciaux. La demande est liée à la construction d’infrastructures, à la production de ciment, à l’optimisation des matières premières et aux efforts déployés pour maîtriser la composition chimique du clinker.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Production d'alumine |
Haut |
Matières premières de raffinerie |
Mature |
|
Réfractaire |
Moyen |
Revêtements de fournaise |
Mise à l'échelle |
|
Ciment |
Faible |
Correction de l'alumine |
Mature |
Facteurs de croissance et analyse d'impact du marché de la bauxite
Expansion des capacités intégrées d'alumine et d'aluminium
L'expansion et la modernisation des capacités de raffinage d'alumine engendrent des besoins directs en bauxite, matière première fiable. Les producteurs intégrés recherchent de plus en plus une coordination entre la mine et la raffinerie afin de réduire leur exposition à la volatilité des prix du fret, aux variations de qualité et aux ruptures d'approvisionnement. Les raffineries nouvelles ou modernisées peuvent également modifier les schémas d'approvisionnement régionaux en augmentant la demande pour des compositions chimiques spécifiques du minerai, plutôt que simplement en accroissant les tonnages. Ceci avantage les fournisseurs capables de mélanger différents gisements et de maintenir des spécifications constantes. L'impact est particulièrement visible en Asie, au Moyen-Orient et en Afrique, où les investissements renforcent les chaînes de valeur nationales de l'aluminium. Pour les sociétés minières, la demande liée aux raffineries améliore la visibilité pour la planification de la production à long terme et peut soutenir les investissements dans les infrastructures. Pour les acheteurs, l'approvisionnement intégré peut améliorer la sécurité d'approvisionnement et réduire les risques opérationnels associés aux achats au comptant.
Le développement des infrastructures renforce la consommation de minéraux industriels
Les investissements dans les infrastructures soutiennent la consommation au-delà de la filière primaire de l'aluminium en augmentant les besoins en ciment, réfractaires, acier et matériaux de construction techniques. Ces industries utilisent des produits dérivés de la bauxite ou en contenant, lorsque la teneur en alumine, la dureté, la stabilité thermique ou les performances chimiques sont avantageuses. Les économies émergentes sont particulièrement importantes car les réseaux de transport, les usines, les logements et les infrastructures énergétiques nécessitent une activité de construction soutenue. L'effet sur la demande minière est indirect mais structurellement significatif car les consommateurs industriels diversifient leurs usages finaux et créent une demande supplémentaire de matériaux non métallurgiques. Les applications réfractaires bénéficient également des augmentations de capacité de production d'acier et de ciment, ce qui renforce l'importance d'une qualité minérale constante. Les fournisseurs capables de desservir de multiples applications en aval peuvent ainsi réduire leur dépendance à un seul groupe de clients et améliorer l'utilisation de leurs actifs au fil des cycles de marché.
Sécurité d'approvisionnement et diversification géographique
La concentration géographique des gisements de haute qualité fait de la sécurité d'approvisionnement un critère d'achat de plus en plus important. Les aléas climatiques, la congestion portuaire, les changements de réglementation, les restrictions à l'exportation et les contraintes opérationnelles liées aux communautés locales peuvent affecter les expéditions, même lorsque les ressources sous-jacentes restent abondantes. Les acheteurs réagissent en développant de multiples canaux d'approvisionnement, en maintenant des stocks stratégiques et en renforçant leur couverture contractuelle auprès des producteurs établis. Les sociétés minières disposant de portefeuilles géographiques diversifiés peuvent tirer parti de cette préférence en assurant la continuité de leur approvisionnement dans différentes régions de production. La Guinée et l'Australie demeurent particulièrement importantes pour l'approvisionnement maritime, tandis que le Brésil, l'Inde et l'Indonésie offrent des alternatives régionales supplémentaires. L'impact commercial dépasse la simple disponibilité physique, car les clients évaluent de plus en plus les fournisseurs sur la base de leur résilience logistique, de leur performance environnementale, de la traçabilité et de leur capacité à maintenir les spécifications pour plusieurs mines et programmes de mélange.
Tendances futures du marché de la bauxite
Numérisation des opérations minières et portuaires
Les tendances du marché de la bauxite sont de plus en plus liées à la gestion numérique des mines, aux équipements autonomes, à la maintenance prédictive, à la télédétection et aux plateformes logistiques intégrées. Les exploitants miniers utilisent les informations de production en temps réel pour optimiser les cycles de transport, surveiller l'utilisation des équipements, améliorer la gestion des stocks et coordonner les expéditions avec les exigences des raffineries. Les systèmes numériques peuvent également améliorer le mélange des minerais en reliant les informations géologiques aux spécifications de traitement. Au cours de la période de prévision, l'adoption la plus forte est attendue dans les exploitations à grande échelle où le débit élevé justifie l'investissement technologique. L'intégration des données entre la planification minière, les systèmes ferroviaires, les ports et les raffineries en aval devrait prendre une importance croissante à mesure que les producteurs cherchent à réduire la variabilité et à améliorer la productivité des actifs. Le modèle opérationnel qui en résultera privilégiera probablement la prise de décision prédictive plutôt que la maintenance réactive et le contrôle manuel de la production.
Accroître l'accent sur la réhabilitation des mines et l'efficacité des ressources
La performance environnementale devient un élément central de la planification minière, et non plus une simple considération a posteriori. Les producteurs intègrent de plus en plus la réhabilitation progressive, la gestion de la biodiversité, la surveillance de l'eau, le traitement des résidus et l'aménagement du territoire dans leurs modèles opérationnels. Cette évolution peut influencer le séquençage des mines, les besoins en capitaux, les délais d'obtention des permis et les relations avec les communautés locales. L'efficacité des ressources est également au cœur des préoccupations, grâce à une meilleure récupération du minerai, une réduction des transports de matériaux, une consommation d'énergie optimisée et une valorisation des résidus miniers. Les technologies qui réduisent le volume des déchets ou créent des applications secondaires peuvent améliorer le profil environnemental des opérations minières tout en générant une valeur économique supplémentaire. À terme, les acheteurs pourraient être de plus en plus enclins à différencier les fournisseurs en fonction de leurs performances environnementales, notamment lorsque les producteurs d'aluminium en aval recherchent des matières premières à faible empreinte carbone et issues de sources plus responsables.
Opportunités du marché de la bauxite
Développement de partenariats stratégiques entre les mines et les métaux
Les prévisions du marché de la bauxite indiquent que les producteurs ont l'opportunité de renforcer leurs relations à long terme avec les affineurs d'alumine et les fabricants d'aluminium, au lieu de se reposer exclusivement sur des ventes ponctuelles. Les partenariats stratégiques peuvent combiner des accords d'approvisionnement pluriannuels, la gestion de la qualité, les investissements dans les infrastructures, la planification logistique partagée et des calendriers d'expansion coordonnés. De tels accords peuvent réduire l'incertitude liée à l'approvisionnement pour les affineurs, tout en offrant aux exploitants miniers une meilleure visibilité sur leurs besoins de production futurs. Ces opportunités sont particulièrement pertinentes dans les régions où de nouvelles capacités de raffinage sont développées parallèlement aux projets miniers. Des structures commerciales intégrées peuvent également soutenir les investissements dans les infrastructures ferroviaires, portuaires, les pipelines de transport de boues, les installations de stockage et les systèmes de mélange. Les entreprises qui concluent ces partenariats peuvent améliorer l'utilisation de leurs actifs et réduire leur exposition aux fluctuations à court terme des prix des matières premières, tandis que les clients bénéficient d'un meilleur contrôle sur la continuité de l'approvisionnement et la constance des spécifications.
Valorisation des résidus et sous-produits de la bauxite
Sur le marché de la bauxite, l'intérêt croissant pour la gestion circulaire des ressources offre des opportunités de valorisation des matériaux issus de l'extraction et du raffinage. Des projets de recherche et des démonstrations commerciales explorent les applications des résidus de bauxite dans les matériaux de construction, les produits cimentiers, la récupération des minéraux et d'autres usages industriels. Une commercialisation réussie pourrait réduire les besoins de stockage tout en générant des revenus supplémentaires et en améliorant la performance environnementale. Les opportunités d'investissement couvrent la caractérisation des résidus, les technologies de séparation, les équipements de traitement et le développement de produits dérivés. Les producteurs disposant d'importants stocks de résidus peuvent être parmi les premiers à adopter ces solutions, car les matériaux disponibles constituent une base de test conséquente. Des partenariats avec des cimentiers, des fabricants de matériaux de construction, des universités et des développeurs de technologies peuvent accélérer la qualification et la commercialisation. Cette opportunité est particulièrement intéressante là où les cadres réglementaires encouragent la valorisation des ressources et réduisent la dépendance aux minéraux industriels vierges.
Développements récents
- Juillet 2026 : VBX Limited a signé un accord-cadre stratégique avec une filiale hongkongaise d’un groupe industriel chinois de l’aluminium. Cet accord porte sur l’achat de bauxite, un potentiel investissement dans le projet Wuudagu en Australie-Occidentale et une future collaboration. Il prévoit des achats annuels de 2 à 3 millions de tonnes de bauxite dès le début de la production, à un prix indexé sur un cours international et ajusté en fonction de la qualité du minerai.
- Janvier 2026 : S&P Global Commodity Insights a lancé des évaluations hebdomadaires des prix spot de la bauxite Platts pour les conditions CIF Chine et FOB Guinée, à compter du 8 janvier 2026. Ces évaluations introduisent des prix de référence standardisés pour la bauxite à 45 % d’alumine et 3 % de silice, avec des volumes de cargaison typiques de 170 000 tonnes. Cette initiative reflète le développement du commerce maritime et améliore la transparence des prix en amont tout au long de la chaîne de valeur de la bauxite.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -