
Markt für Carcinoid Syndrom Management: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für die Behandlung des Karzinoid-Syndroms (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Organen (Dünndarm, Rektum, Lunge, Blinddarm, Dickdarm, Magen, Bauchspeicheldrüse, Leber, Sonstige); Behandlungsart (Chemotherapie, Biologika, Embolisationsmittel für die Leberarterie); Endnutzer (Krankenhäuser, Kliniken, Krebsinstitutionen und Behandlungszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020014
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


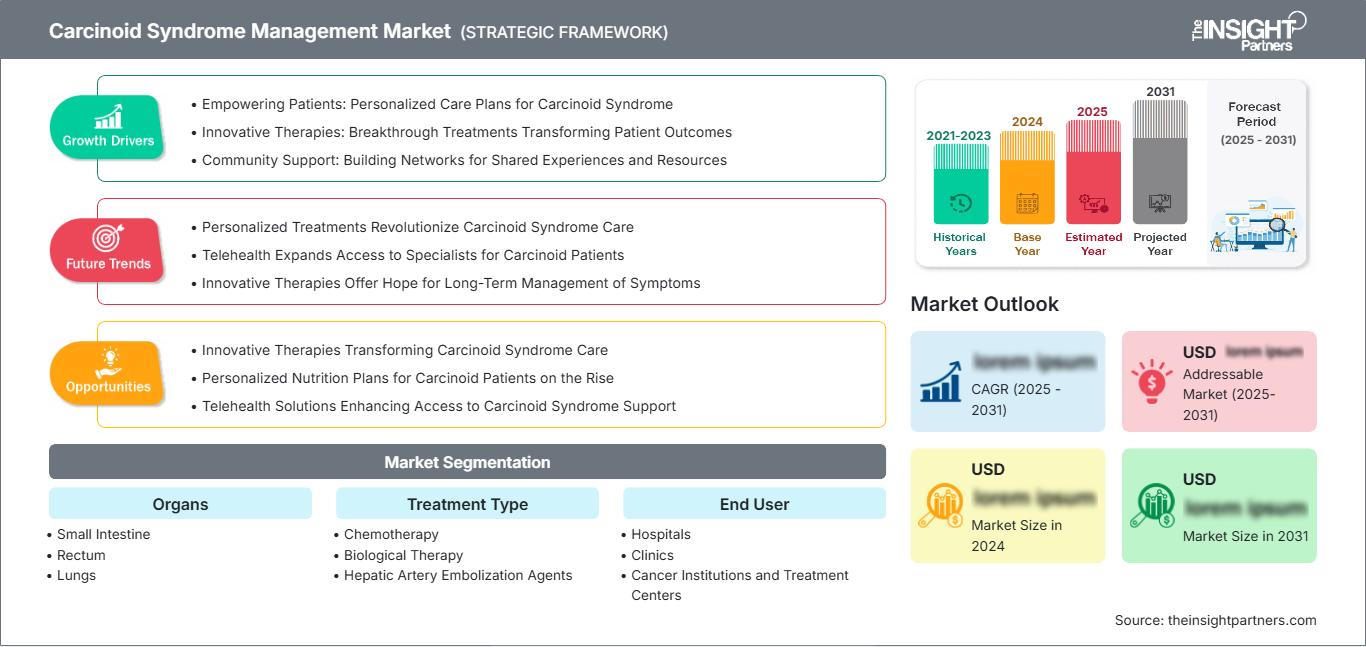
Marktgröße 2025
6,93 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,61 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,45 %
Wachstumsrate
Adressierbarer Markt
100,65 Mrd. US-Dollar
(2026–2034)
Der Markt für die Behandlung des Karzinoid-Syndroms wird voraussichtlich von 6,93 Milliarden US-Dollar im Jahr 2025 auf 15,61 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,45 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Medikamente zur Symptomkontrolle, tumorgerichtete Therapien, lebergerichtete Interventionen und Behandlungspfade für Patienten mit funktionellen neuroendokrinen Tumoren, die Hitzewallungen, Durchfall, Atemgeräusche und Herzkomplikationen auslösen.
In Nordamerika wird das Marktwachstum im Bereich der Behandlung des Karzinoid-Syndroms durch spezialisierte onkologische Netzwerke, den breiteren Einsatz von Somatostatin-Analoga und den verbesserten Zugang zur interventionellen Radiologie gestützt. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,8–9,3 % erwartet. Treiber dieses Wachstums sind der Ausbau von Registern für neuroendokrine Tumoren, die Kostenerstattung für langwirksame injizierbare Therapien und die verstärkte Anwendung multidisziplinärer Behandlungsprotokolle.
Marktanalyse und Einblicke zum Management des Karzinoid-Syndroms
- Nordamerika hielt 2025 einen Marktanteil von 42–45 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 8,8 und 9,3 % wachsen, unterstützt durch spezialisierte Krebszentren, fortschrittliche Bildgebung und eine hohe Erstattungsquote.
- Die USA stellten im Jahr 2025 82–86 % Nordamerikas dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 8,9 und 9,4 % wachsen, wobei die Entwicklung von onkologischen Behandlungspfaden in Krankenhäusern an erster Stelle steht.
- Europa hatte 2025 einen Anteil von 25–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 8,2 und 8,7 % wachsen, wobei Deutschland, Frankreich und Großbritannien führend bei der Einführung sind.
- Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von 19–22 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 10,6 und 11,3 % wachsen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Der Dünndarm hatte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–9,6 % wachsen.
- Wachstumsstarkes Segment: Mittel zur Embolisation der Leberarterie hatten im Jahr 2025 einen Marktanteil von 15–18 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,1 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen : Teva Pharmaceutical Industries Ltd., AbbVie Inc., Novartis AG, Pharmascience Inc., Omega Laboratories Limited, Viatris Inc., Ipsen Biopharmaceuticals, Inc., Sirtex Medical Pty Ltd, Boston Scientific Corporation und Wockhardt Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die klinische Praxis hat sich von der punktuellen Linderung von Symptomen hin zu einem integrierten Management entwickelt, das langwirksame Somatostatin-Analoga, Notfalltherapie, Biomarker-Tests, Peptidrezeptor-Radionuklidtherapie und lebergerichtete Interventionen kombiniert. Auch die Produktionsdynamik verändert sich: Komplexe generische Injektionspräparate verbessern die Versorgungsmöglichkeiten, während Markenhersteller von Biologika und Radiopharmaka in spezialisierte Fertigungsprozesse, Kühlkettenlogistik und nuklearmedizinische Kapazitäten investieren. Dadurch wird der Markt für das Management des Karzinoid-Syndroms im Sinne einer kontinuierlichen Versorgung neu gestaltet.
Im Prognosezeitraum werden die neu entstehenden onkologischen Kompetenzzentren im asiatisch-pazifischen Raum und im Nahen Osten ihre Behandlungsmöglichkeiten für Lebermetastasen und neuroendokrine Tumoren ausbauen. Ein günstiges regulatorisches Umfeld umfasst eine höhere Akzeptanz von Daten aus der klinischen Praxis, die Klassifizierung neuroendokriner Tumoren und die Kostenerstattung für multidisziplinäre onkologische Leistungen. Ein solches Umfeld kommt Akteuren zugute, die eine zuverlässige Versorgung, Weiterbildung und eine strategische Positionierung miteinander verbinden können.
Umfang des Marktberichts zum Management des Karzinoid-Syndroms
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,93 Milliarden US-Dollar |
| Marktgröße bis 2034 | 15,61 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,45 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur Behandlung des Karzinoid-Syndroms
Die steigende Zahl an Diagnosen neuroendokriner Tumoren ist der Haupttreiber der Nachfrage, da bevölkerungsbasierte Krebsregister eine zunehmende Inzidenz und längere Überlebenszeiten belegen. Das Wachstum des Marktes für die Behandlung des Karzinoid-Syndroms ist zudem mit dem vermehrten Einsatz von Chromogranin A, 5-HIAA-Tests, Somatostatin-Rezeptor-Bildgebung und der Überweisung an neuroendokrine Tumorboards verbunden. Die Nachfrage ist am stärksten dort, wo fortgeschrittene Lebermetastasen sowohl eine Symptomlinderung als auch eine Krankheitskontrolle erfordern.
Das Ökosystem umfasst Anbieter von Wirkstoffen, Injektionspräparaten, Radiopharmaka, Geräten für die interventionelle Onkologie, Krankenhäuser, nuklearmedizinische Kliniken und Spezialapotheken. Die Lieferkette wird durch die Komplexität der Depots, die Herstellung steriler Injektionspräparate, die Transportmöglichkeiten für Yttrium-90 und die Vorgaben der Kostenträger beeinflusst. Krankenhäuser bevorzugen eine besser vorhersagbare Dosierung, weniger Nebenwirkungen und einen geringeren Bedarf an Notfallmedikamenten.
Die Wettbewerbspositionierung konzentriert sich auf differenzierte Wirkmechanismen und zuverlässigen Zugang. Die Marktanalyse zum Management des Karzinoid-Syndroms zeigt, dass Novartis AG und Ipsen Biopharmaceuticals, Inc. starke Positionen in ihren Spezialgebieten einnehmen, während Teva Pharmaceutical Industries Ltd. und Viatris Inc. die Bezahlbarkeit durch komplexe Generika verbessern. Sirtex Medical Pty Ltd und Boston Scientific Corporation unterstützen lebergerichtete Therapieansätze, insbesondere bei Patienten mit Lebertumoren.
Investitionen unterstützen Systeme für das Lebenszyklusmanagement injizierbarer Medikamente, eine Einrichtung für Radioligandentherapie und gezielte Embolisationstechnologien. Wettbewerbsvorteile bieten AbbVie Inc., Pharmascience Inc., Omega Laboratories Limited und Wockhardt Limited durch breitere Vertriebskanäle für Arzneimittel, während sich Spezialisten auf die Weiterbildung von Ärzten und ein Netzwerk von Behandlungszentren konzentrieren. Der strategische Vorteil liegt zunehmend in der evidenzbasierten Therapie, die sich an den Leitlinien für neuroendokrine Tumoren orientiert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für die Behandlung des Karzinoid-Syndroms: Strategische Einblicke
Regionale Einblicke
Markt für die Behandlung des Karzinoid-Syndroms in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 42–45 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,3 % wachsen. Die Region zeichnet sich durch eine hohe Dichte an onkologischen Spezialisten, etablierte Verordnungspraxis für Somatostatin-Analoga und einen besseren Zugang zu interventioneller Radiologie zur Behandlung von Lebertumoren aus. Der Marktanteil im Bereich der Behandlung des Karzinoid-Syndroms wird durch US-amerikanische Krankenhausnetzwerke, die Kostendeckung durch die Krankenkassen und die hohe Dichte an Behandlungszentren gestärkt.
Die regionale Nachfrage wird zudem durch die zunehmende Erkennung von Symptomen neuroendokriner Tumoren und den vermehrten Einsatz der Somatostatinrezeptor-Bildgebung gestützt. Kanada trägt über öffentliche onkologische Versorgungsprogramme und die Kostenerstattung durch die Provinzen dazu bei, während die USA den Großteil der Einnahmen aus Eingriffen und Medikamenten generieren. Der Wettbewerb bei komplexen Injektionspräparaten dürfte den Zugang verbessern, ohne die Nachfrage nach spezialisierten Premiumtherapien wesentlich zu verringern.
US-Markt für die Behandlung des Karzinoid-Syndroms
Die USA repräsentierten 2025 82–86 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,4 % wachsen. Die Nachfrage wird durch den weitverbreiteten Einsatz von LARs (Low-Acute Receptor Therapeutics), spezialisierten Apotheken und großen onkologischen Zentren, die sich auf die Behandlung funktioneller neuroendokriner Tumoren spezialisiert haben, getrieben. Die Präsenz in diesem Bereich ist umfassend, und zu den führenden Unternehmen in verschiedenen komplementären Therapieansätzen gehören Novartis AG, Ipsen Biopharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd. und Sirtex Medical Pty Ltd.
Bei Patienten mit Metastasen gibt es Änderungen im Behandlungsablauf hin zu einer früheren Symptomkontrolle und einer optimierten Therapiesequenz. Krankenhäuser implementieren Protokolle für Durchfall, Hautrötungen, das Screening auf Karzinoid-Herzerkrankungen und die Überweisung zu lebergerichteten Therapien. Die USA sind führend bei der Einführung komplexer Generika, der Nuklearmedizin und der Auswertung von Daten aus der klinischen Praxis.
Europäischer Markt für die Behandlung des Karzinoid-Syndroms
Europa hielt 2025 einen Marktanteil von 25–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,7 % wachsen. Deutschland belegt aufgrund seiner nuklearmedizinischen Einrichtungen, der zahlreichen spezialisierten Zentren und seiner Expertise in der interventionellen Radiologie den ersten Platz. Großbritannien kann sich seiner etablierten Behandlungspfade für Krebspatienten und der steigenden Zahl von Überweisungen an multidisziplinäre Teams zur Behandlung neuroendokriner Tumoren rühmen.
Deutschland und Frankreich sind die führenden Länder für regionales Wachstum, was auf die leitlinienbasierte Therapie und die Kostenerstattung für spezialisierte onkologische Arzneimittel zurückzuführen ist. Frankreich spielt eine Schlüsselrolle bei Somatostatin-Analoga und Radiopharmaka, während Italien und Spanien aufgrund der Nachfrage ihrer öffentlichen Krankenhäuser, des Zugangs zu lebergerichteten Therapien und verbesserter Diagnostik eine wichtige Rolle einnehmen.
Markt für die Behandlung des Karzinoid-Syndroms im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 19–22 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,3 % wachsen. China ist der wichtigste Wachstumstreiber, unterstützt durch den Ausbau von Krebszentren, einen verbesserten Zugang zu bildgebenden Verfahren und einen breiteren Vertrieb von Spezialarzneimitteln. Japan und Südkorea verfügen über ausgereifte Diagnosekapazitäten, während Indien und Australien durch Überweisungsnetzwerke zum Wachstum beitragen.
Die Industriepolitik stärkt die lokale onkologische Produktion und die Krankenhausinfrastruktur. Die Nachfrage steigt, da Ärzte vermehrt funktionelle neuroendokrine Tumoren diagnostizieren, insbesondere im Magen-Darm-Trakt und der Bauchspeicheldrüse. Es bestehen weiterhin Versorgungslücken, doch Biosimilars, Generika und öffentliche Beschaffungswege dürften die Bezahlbarkeit in den verschiedenen Stufen des Gesundheitssystems verbessern.
Markt für die Behandlung des Karzinoid-Syndroms im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,5–9,1 % erwartet. Saudi-Arabien ist führend, gestützt durch Investitionen in Universitätskliniken, den Ausbau onkologischer Zentren und die Anwerbung von Fachärzten. Die Vereinigten Arabischen Emirate bauen private Kapazitäten für Onkologie und Diagnostik auf, während Südafrika weiterhin das am weitesten entwickelte Behandlungszentrum in Subsahara-Afrika ist.
Energiebezogene Investitionen im Gesundheitswesen fördern weiterhin eine fortschrittliche Krankenhausinfrastruktur in den Golfstaaten. Die Akzeptanz ist nach wie vor uneinheitlich, da das Bewusstsein für neuroendokrine Tumore und der Zugang zu Diagnoseverfahren stark variieren. Die Nachfrage im übrigen Nahen Osten und Afrika hängt von den Überweisungswegen, der Transparenz der Kostenerstattung und der Verfügbarkeit von Depotpräparaten im öffentlichen und privaten Sektor ab.
Segmentierungsanalyse
Organe
Für die Organe wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) von 9,0–9,6 % erwartet. Der Markt für die Behandlung des Karzinoid-Syndroms variiert je nach Organ und spiegelt Unterschiede in der Hormonsekretion, im Metastasierungsmuster, in der Eignung für einen chirurgischen Eingriff und im Leberbefall wider. Erkrankungen des Dünndarms verursachen den größten klinischen Arbeitsaufwand, da Mitteldarmtumoren nach Lebermetastasierung häufig funktionelle Symptome hervorrufen.
- Der Dünndarm bleibt das führende Organsegment, da er häufig vom Mitteldarm ausgeht, metastatisch auftritt und eine langfristige Behandlung mit Somatostatin-Analoga sowie eine Kontrolle der Leberbelastung erforderlich sind.
- Im Rektum kommt es vermehrt zu Entdeckungen durch Koloskopien und Zufallsdiagnosen, was den Bedarf an Überwachung, lokalen Behandlungsentscheidungen und Eskalationsstrategien in fortgeschrittenen oder funktionellen Fällen erhöht.
- Bei Lungenerkrankungen sind differenzierte Diagnoseverfahren erforderlich, da bronchiale neuroendokrine Tumoren hormonbedingte Symptome verursachen können und gleichzeitig eine thorakale onkologische und pulmonologische Untersuchung notwendig ist.
- Fälle von Blinddarmentzündung werden oft zufällig nach einer Blinddarmentfernung entdeckt, fortgeschrittene Krankheitsverläufe erfordern jedoch eine Risikostratifizierung, Überwachung und gegebenenfalls die Überweisung an einen Spezialisten, wenn es zu einer Hormonsekretion kommt.
- Der Dickdarm stellt ein klinisch wichtiges Untersegment dar, da die Diagnose in fortgeschrittenen Stadien erfolgen kann, was den Bedarf an systemischer Therapie, Symptomkontrolle und stationärer onkologischer Behandlung erhöht.
- Der Magenbedarf steht in Zusammenhang mit der endoskopischen Diagnose, der Gastrin-bezogenen Beurteilung und der individualisierten Behandlung auf der Grundlage von Tumorgrad, -größe, -multiplizität und Metastasierungspotenzial.
- Die Bauchspeicheldrüse ist von strategischer Bedeutung, da neuroendokrine Tumoren der Bauchspeicheldrüse möglicherweise eine gezielte Therapie, Hormonuntersuchungen und eine komplexe Abfolge von Maßnahmen in der medizinischen Onkologie und Chirurgie erfordern.
- Die Leber spielt eine zentrale Rolle bei der Ausprägung des Syndroms, da Lebermetastasen den Eintritt bioaktiver Amine in den systemischen Kreislauf ermöglichen und somit lebergerichtete Interventionen und den Bedarf an Embolisation unterstützen.
Behandlungsart
Es wird erwartet, dass die Anzahl der Behandlungsarten im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,8 % steigen wird. Die Wahl der Behandlung hängt vom Schweregrad der Symptome, der Tumorlast, der Rezeptorexpression, Lebermetastasen und der Vortherapie ab. Eine langfristige Symptomkontrolle bleibt grundlegend, während Chemotherapie und lebergerichtete Medikamente bei fortgeschrittener oder hochgradiger Erkrankung eingesetzt werden.
- Bei aggressiven, progressiven oder schlecht differenzierten Tumoren, bei denen zytotoxische Therapien trotz der breiteren Verfügbarkeit von zielgerichteten und rezeptorbasierten Optionen weiterhin notwendig sind, besteht nach wie vor Bedarf an Chemotherapie .
- Die Biologika-Therapie ist von strategischer Bedeutung, da Somatostatin-Analoga Hautrötungen und Durchfall reduzieren, den Bedarf an Notfallmedikamenten senken und das Management chronischer Erkrankungen in verschiedenen Versorgungseinrichtungen unterstützen.
- Mittel zur Embolisation der Leberarterie gewinnen zunehmend an Bedeutung bei Lebererkrankungen, da eine gezielte Verabreichung die Tumorlast verringern, die Symptome verbessern und eine Eskalation der systemischen Therapie verzögern kann.
Endbenutzer
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Endnutzer von 8,8–9,4 % erwartet. Die Behandlung konzentriert sich auf Krankenhäuser und onkologische Einrichtungen, da das Karzinoid-Syndrom häufig bildgebende Verfahren, Injektionstherapien, Herzüberwachung, Ernährungstherapie und interventionelle Eingriffe erfordert. Kliniken bleiben wichtig für Nachbehandlungen mit Injektionen, die Beurteilung von Symptomen und die Koordination der chronischen Versorgung.
- Krankenhäuser dominieren die Behandlungsabläufe, weil sie Onkologie, Gastroenterologie, Nuklearmedizin, Kardiologie, interventionelle Radiologie und Notfallmanagement für das Risiko einer Karzinoidkrise integrieren.
- Kliniken unterstützen wiederkehrende Injektionen, die Überwachung von Nebenwirkungen, Ernährungsberatung und die routinemäßige Symptombewertung und sind daher für die Kontinuität nach Beginn der spezialisierten Behandlung unerlässlich.
- Krebsinstitutionen und Behandlungszentren bieten multidisziplinäre Sequenzierung, Zugang zu klinischen Studien, Radioligandentherapiewege und spezialisierte Expertise im Bereich neuroendokriner Tumore für komplexe Patienten.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Integrierte Versorgung |
Reifen |
|
Kliniken |
Medium |
Nachuntersuchung nach der Injektion |
Skalierung |
|
Krebsinstitutionen und Behandlungszentren |
Hoch |
NET Boards |
Skalierung |
Markt für die Behandlung des Karzinoid-Syndroms: Wachstumstreiber und Wirkungsanalyse
Zunehmende Erkennung neuroendokriner Tumore
Deutschland belegt aufgrund seiner nuklearmedizinischen Einrichtungen, der zahlreichen spezialisierten Zentren und der interventionellen Radiologie den ersten Platz. Großbritannien kann sich seiner onkologischen Behandlungspfade und der zunehmenden Überweisungen an multidisziplinäre Teams zur Behandlung neuroendokriner Tumoren rühmen.
Deutschland und Frankreich sind die führenden Länder für regionales Wachstum, was auf die leitlinienbasierte Therapie und die Kostenerstattung für spezialisierte onkologische Arzneimittel zurückzuführen ist. Frankreich spielt eine Schlüsselrolle bei Somatostatin-Analoga und Radiopharmaka, während Italien und Spanien aufgrund der Nachfrage ihrer öffentlichen Krankenhäuser, des Zugangs zu lebergerichteten Therapien und verbesserter Diagnostik eine wichtige Rolle einnehmen.
Erweiterung der Kapazitäten für lebergerichtete Behandlungen
Lebermetastasen stellen einen wichtigen klinischen Auslöser des Karzinoid-Syndroms dar, da sie die Zirkulation von Hormonen als Mediatoren des Syndroms im gesamten Körper ermöglichen. Mit dem wachsenden Potenzial der interventionellen Radiologie werden Verfahren wie die Embolisation der Leberarterie, die Radioembolisation und andere in onkologischen Zentren der Maximalversorgung vermehrt verfügbar sein. Dieser Effekt wird bei Patienten, die nicht auf eine Behandlung mit Somatostatin-Analoga ansprechen, besonders ausgeprägt sein. Behandlungszentren, die Bildgebung, Eingriffsplanung und Nachsorge kombinieren können, sind gut positioniert, um im Markt für die Behandlung des Karzinoid-Syndroms besonders wertvolle Fälle zu gewinnen.
Verbesserung des Zugangs zu komplexen generischen Einträgen
Die Einführung von Generika im Segment der komplexen Generika senkt die Kosten in einer Klasse, die von Marken-Depotpräparaten dominiert wird. Generisches Octreotidacetat zur Injektion erweitert die Optionen der Kostenträger und kann den Zugang für Patienten mit chronischem Behandlungsbedarf verbessern. Es ersetzt nicht den Bedarf an Markenprodukten, da Gerätedesign, Patientenbetreuung und Vertrautheit der Ärzte wichtige Rollen spielen. Es verändert jedoch das Kaufverhalten, insbesondere bei Krankenhäusern und öffentlichen Auftraggebern, die mit den Kosten der Langzeitpflege konfrontiert sind. Ein breiterer Zugang kann folglich zu einer höheren Anzahl behandelter Patienten führen.
Markt für die Behandlung des Karzinoid-Syndroms: Zukunftstrends
Personalisierte Symptomkontrollalgorithmen
Die Trends im Management des Karzinoid-Syndroms gehen hin zu individualisierten Algorithmen, die biochemische Marker, Symptomtagebücher, Bildgebungsbefunde und das Ansprechen auf die Behandlung kombinieren. Neben der Verabreichung von Medikamenten in festen Dosierungsintervallen sollten Ärzte den Behandlungspfad durch Notfallbehandlungen, Dosisoptimierung, rezeptorgerichtete und lebergerichtete Therapien intensivieren. Die digitale Symptomüberwachung kann bei einer Verschlimmerung von Durchfall, Hautrötung und pfeifenden Atemgeräuschen ein Eingreifen ermöglichen. Davon profitieren sowohl die Produkthersteller als auch die Gesundheitsdienstleister, die die Behandlung überwachen und koordinieren. Real-World-Daten werden für Kostenträger zunehmend relevant, da Krankenhausaufenthalte, Krisenereignisse und Therapieabbrüche reduziert werden.
Stärkere Integration radiopharmazeutischer Wege
Es scheint, dass die radiopharmakologische Therapie mit zunehmender Kapazitätserweiterung in der Nuklearmedizin eine immer wichtigere Rolle in der Behandlung neuroendokriner Tumoren spielen wird. Das zukünftige Potenzial beschränkt sich nicht nur auf die Tumorkontrolle, sondern umfasst durch optimierte Sequenzierung auch die Minimierung einer Hormonüberlastung bei bestimmten Patienten. Für eine breitere Anwendung sind Personal, die Bereitstellung von Isotopen, Sicherheitsmaßnahmen und die Kostenübernahme durch die Krankenkassen erforderlich. Unternehmen mit Erfahrung in der Radioligandenherstellung wären hierfür besser positioniert, doch auch Investitionen der Krankenhäuser sind notwendig. Langfristig wird sich das Überweisungsmuster so verändern, dass geeignete Patienten früher für eine Rezeptortherapie evaluiert werden.
Marktchancen im Bereich des Managements des Karzinoid-Syndroms
Partnerschaften von Fachzentren in Schwellenländern
Neue onkologische Zentren bieten Unternehmen, die Diagnose, Ausbildung und Zugang zu Behandlungen unterstützen können, klare Investitionsmöglichkeiten. Prognosen für den Markt zur Behandlung des Karzinoid-Syndroms deuten darauf hin, dass das Wachstum dort am stärksten sein wird, wo Krebszentren Somatostatin-Rezeptor-Bildgebung, interventionelle Radiologie und spezialisierte Kliniken für neuroendokrine Tumore anbieten. Unternehmen können ihre Marktpräsenz durch Fortbildungen für Ärzte, Programme zur Patientenidentifizierung und eine zuverlässige Versorgung mit Injektionspräparaten ausbauen. Partnerschaften mit öffentlichen und privaten Krankenhäusern in China, Indien, Saudi-Arabien und den Vereinigten Arabischen Emiraten können diagnostische Verzögerungen reduzieren und die Therapiekontinuität verbessern. Die Chancen sind sowohl operativer als auch kommerzieller Natur und erfordern abgestimmte Vertriebsstrukturen, Unterstützung bei der Kostenerstattung und die Entwicklung klinischer Behandlungspfade.
Pflegemodelle für das Management von Langzeiterkrankungen
Dies eröffnet die Chance, ein Versorgungsmodell zu entwickeln, das auf dem Management eines chronischen Syndroms anstatt auf einer episodischen Behandlung basiert. Die Patienten benötigen wiederholte Injektionen, Ernährung, Herzüberwachung, biochemische Analysen und eine schnelle Reaktion auf jegliche Veränderungen ihres Zustands. Pflegekräfte, die all diese Komponenten integrieren, verbessern die Therapietreue und vermeiden unnötige Krankenhausaufenthalte. Das Pharmaunternehmen kann diese Entwicklung unterstützen, indem es Schulungsmaterialien und Fortbildungen für Pflegekräfte bereitstellt, Injektionspläne erstellt und eine angemessene Kostenerstattung sicherstellt. Diese Chance ist besonders relevant für Krankenhäuser und onkologische Zentren, die Patienten mit metastasierten neuroendokrinen Tumoren behandeln.
Aktuelle Entwicklungen
- April 2026: Sirtex Medical Pty Ltd gab die 12-Monats-Ergebnisse der DOORwaY90-Studie zu SIR-Spheres Y-90-Harzmikrosphären bei inoperablem Leberzellkarzinom bekannt und berichtete über eine 100%ige lokale Tumorkontrolle. Obwohl der Fokus der Studie auf dem Leberzellkarzinom lag, stärkte sie die Evidenz für die Verfahrensplanung mit Y-90, die Dosimetrie und die interventionelle onkologische Infrastruktur im Zusammenhang mit lebergerichteten Krebstherapien.
- Oktober 2024: Teva Pharmaceutical Industries Ltd. brachte die erste und einzige Generikaversion von Sandostatin LAR Depot in den USA auf den Markt. Die Octreotidacetat-Injektionssuspension ist indiziert für Akromegalie, schwere Diarrhö und Flush-Episoden im Zusammenhang mit metastasierten Karzinoidtumoren sowie VIP-sezernierenden Tumoren und verbessert den Zugang zu einer komplexen, langwirksamen Injektionsoption.
- Januar 2024: Novartis AG präsentierte Daten der Phase III NETTER-2-Studie, die zeigen, dass Lutathera plus Octreotid LAR das Risiko einer Krankheitsprogression oder des Todes um 72 % gegenüber einer Hochdosis-Octreotid-LAR-Therapie bei neu diagnostizierten fortgeschrittenen gastroenteropankreatischen neuroendokrinen Tumoren reduziert. Dies unterstützt die frühere Erwägung einer Radioligandentherapie bei geeigneten Patienten mit positivem Somatostatinrezeptor.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -