
Mercado de manejo del síndrome carcinoide: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos del síndrome carcinoide (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por órganos (intestino delgado, recto, pulmones, apéndice, colon, estómago, páncreas, hígado, otros); tipo de tratamiento (quimioterapia, terapia biológica, agentes de embolización de la arteria hepática); usuario final (hospitales, clínicas, instituciones oncológicas y centros de tratamiento, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00020014
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
6.930 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.610 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,45 %
Índice de crecimiento
Mercado potencial
100.650 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de tratamiento del síndrome carcinoide crezca de 6930 millones de dólares en 2025 a 15 610 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 9,45 % durante el período 2026-2034. Este mercado incluye fármacos para el control de los síntomas, terapias dirigidas a tumores, intervenciones dirigidas al hígado y protocolos de atención para pacientes con tumores neuroendocrinos funcionales que provocan rubor facial, diarrea, sibilancias y complicaciones cardíacas.
En Norteamérica, el mercado de tratamiento del síndrome carcinoide se ve impulsado por redes de oncología especializada, un mayor uso de análogos de somatostatina y un mejor acceso a la radiología intervencionista. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 8,8 % y el 9,3 % durante el periodo 2026-2034, gracias a la expansión del registro de tumores neuroendocrinos, el reembolso de terapias inyectables de acción prolongada y una mayor adopción de protocolos de tratamiento multidisciplinarios.
Evaluación y perspectivas del mercado de tratamiento del síndrome carcinoide
- América del Norte representó entre el 42 % y el 45 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,8 % y el 9,3 % durante el período 2026-2034, gracias a los centros oncológicos especializados, las técnicas de imagen avanzadas y la solidez de los sistemas de reembolso.
- En 2025, Estados Unidos representaba entre el 82 % y el 86 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,9 % y el 9,4 % durante el período 2026-2034, impulsado por las vías de atención oncológica hospitalarias.
- Europa representó entre el 25 % y el 28 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,2 % y el 8,7 % durante el período 2026-2034, con Alemania, Francia y el Reino Unido a la cabeza en su adopción.
- La región de Asia-Pacífico representó entre el 19 % y el 22 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 10,6 % y el 11,3 % durante el período 2026-2034, liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más grande: El intestino delgado representó una cuota de mercado del 34-38% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,1% y el 9,6% durante el período 2026-2034.
- Segmento de alto crecimiento: Los agentes de embolización de la arteria hepática representaron una cuota de mercado del 15-18% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) de entre el 10,4% y el 11,1% durante el período 2026-2034.
- Empresas clave analizadas en detalle : Teva Pharmaceutical Industries Ltd., AbbVie Inc., Novartis AG, Pharmascience Inc., Omega Laboratories Limited, Viatris Inc., Ipsen Biopharmaceuticals, Inc., Sirtex Medical Pty Ltd, Boston Scientific Corporation y Wockhardt Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La práctica clínica ha evolucionado desde el alivio episódico de los síntomas hacia un manejo integral que combina análogos de somatostatina de acción prolongada, terapia de rescate, análisis de biomarcadores, terapia con radionúclidos de receptores peptídicos e intervenciones dirigidas al hígado. La dinámica de producción también está cambiando, ya que los inyectables genéricos complejos mejoran las opciones de suministro, mientras que los fabricantes de productos biológicos y radiofármacos de marca invierten en fabricación especializada, distribución en cadena de frío y capacidad de medicina nuclear, lo que está transformando el mercado del manejo del síndrome carcinoide en torno a la continuidad de la atención.
Durante el período de pronóstico, los centros de excelencia en oncología emergentes en las regiones de Asia Pacífico y Oriente Medio incrementarán sus capacidades de procedimiento para el tratamiento de metástasis hepáticas y tumores neuroendocrinos. Un entorno regulatorio favorable incluye una mayor aceptación de la evidencia del mundo real, la clasificación de los tumores neuroendocrinos y el reembolso de la oncología multidisciplinaria. Dicho entorno beneficiará a los actores que puedan combinar un suministro confiable, formación y posicionamiento.
Alcance del informe de mercado sobre el manejo del síndrome carcinoide
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.930 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.610 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,45% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tratamiento del síndrome carcinoide
El aumento en el diagnóstico de neoplasias neuroendocrinas es el principal motor de la demanda, ya que los registros de cáncer poblacionales muestran una mayor incidencia y una mayor supervivencia. El crecimiento del mercado de tratamiento del síndrome carcinoide también está vinculado a un mayor uso de cromogranina A, pruebas de 5-HIAA, imágenes de receptores de somatostatina y derivaciones a juntas de tumores neuroendocrinos. La demanda es más fuerte en los casos de metástasis hepáticas en estadio avanzado que requieren tanto la supresión de los síntomas como el control de la enfermedad.
El ecosistema comprende proveedores de principios activos farmacéuticos (API), inyectables, radiofármacos, dispositivos de oncología intervencionista, hospitales, clínicas de medicina nuclear y farmacias especializadas. La cadena de suministro se ve afectada por la complejidad de los depósitos, la producción de inyectables estériles, los medios de transporte del itrio-90 y las regulaciones de las aseguradoras. Los hospitales priorizan una dosificación más predecible, una menor incidencia de eventos adversos y una menor necesidad de medicamentos de rescate.
El posicionamiento competitivo se centra en mecanismos diferenciados y un acceso fiable. El análisis del mercado de tratamiento del síndrome carcinoide muestra que Novartis AG e Ipsen Biopharmaceuticals, Inc. ocupan posiciones destacadas en el sector, mientras que Teva Pharmaceutical Industries Ltd. y Viatris Inc. mejoran la asequibilidad mediante genéricos complejos. Sirtex Medical Pty Ltd y Boston Scientific Corporation respaldan las vías de tratamiento dirigidas al hígado, especialmente en pacientes con una elevada carga tumoral hepática.
Las inversiones respaldan los sistemas de gestión del ciclo de vida de los inyectables, las instalaciones de terapia con radioligandos y la tecnología de embolización dirigida. La ventaja competitiva la proporcionan AbbVie Inc., Pharmascience Inc., Omega Laboratories Limited y Wockhardt Limited a través de canales de distribución farmacéuticos más amplios, mientras que los especialistas se centran en la formación clínica y una red de centros de tratamiento. Cada vez más, la ventaja estratégica reside en la prestación de servicios basados en la evidencia, alineados con las guías para tumores neuroendocrinos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
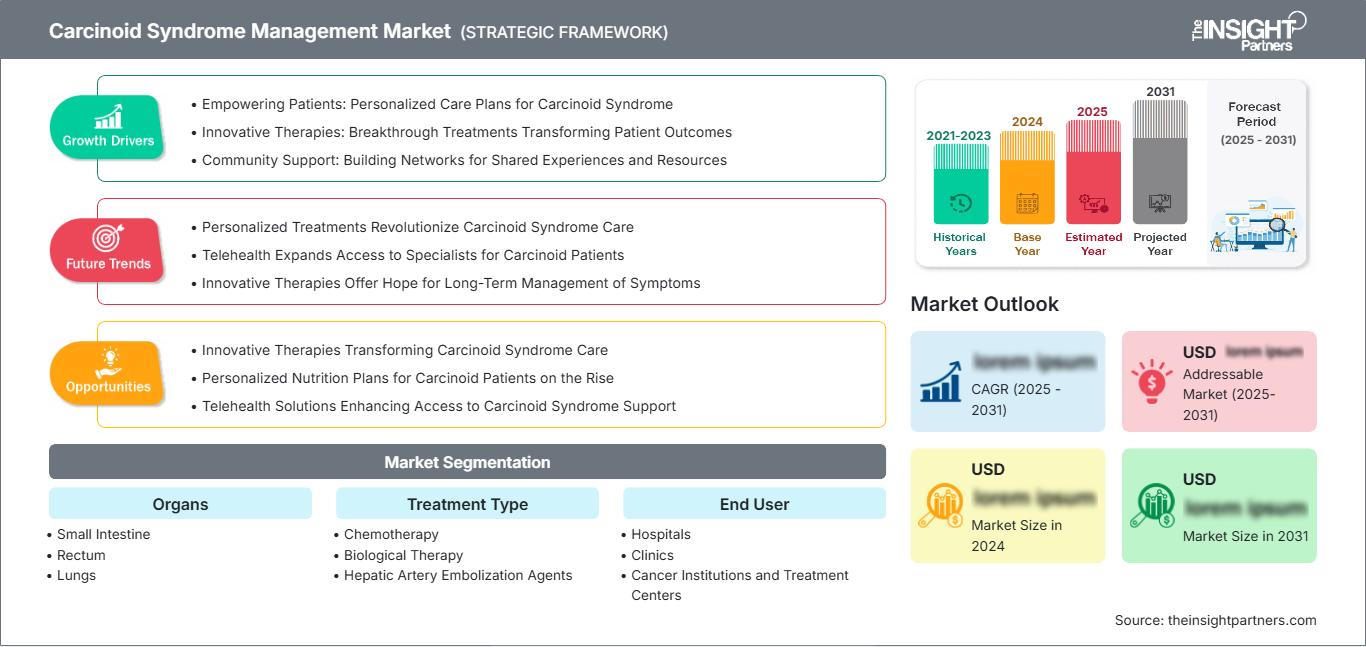
Mercado de tratamiento del síndrome carcinoide: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de tratamiento del síndrome carcinoide
América del Norte representó entre el 42 % y el 45 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,3 % durante el período 2026-2034. La región cuenta con una alta densidad de oncólogos especializados, una práctica consolidada de prescripción de análogos de somatostatina y un mayor acceso a la radiología intervencionista para el tratamiento de tumores hepáticos. La cuota de mercado del tratamiento del síndrome carcinoide se ve reforzada por las redes hospitalarias estadounidenses, la cobertura de las aseguradoras y la concentración de centros de tratamiento.
La demanda regional también se ve impulsada por el creciente reconocimiento de los síntomas de los tumores neuroendocrinos y el uso extendido de la imagenología de receptores de somatostatina. Canadá contribuye a través de programas públicos de oncología y reembolsos provinciales, mientras que Estados Unidos genera la mayor parte de los ingresos por procedimientos y fármacos. Se espera que la competencia en el mercado de inyectables complejos mejore el acceso sin reducir significativamente la demanda de terapias especializadas de alta gama.
Mercado estadounidense para el tratamiento del síndrome carcinoide
En 2025, Estados Unidos representaba entre el 82 % y el 86 % de Norteamérica, y se prevé que su crecimiento anual compuesto (CAGR) sea del 8,9 % al 9,4 % entre 2026 y 2034. La demanda se debe al uso generalizado de LAR, a las farmacias especializadas y a los principales centros oncológicos que tratan tumores neuroendocrinos funcionales. Su presencia es extensa, y entre las empresas líderes en diferentes tratamientos complementarios se encuentran Novartis AG, Ipsen Biopharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd. y Sirtex Medical Pty Ltd.
Se observan cambios en la vía de aplicación para un control y secuenciación más tempranos de los síntomas en pacientes con metástasis. Los hospitales están implementando protocolos para la diarrea, el rubor facial, la detección de cardiopatía carcinoide y las derivaciones para terapia dirigida al hígado. Estados Unidos es líder en lanzamientos de medicamentos genéricos complejos, medicina nuclear y evidencia del mundo real.
Mercado europeo para el tratamiento del síndrome carcinoide
Europa representó entre el 25 % y el 28 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,7 % durante el periodo 2026-2034. Alemania ocupa el primer puesto gracias a sus instalaciones de medicina nuclear, la disponibilidad de numerosos centros especializados y la solidez de su radiología intervencionista. El Reino Unido destaca por sus protocolos oncológicos y el creciente número de derivaciones a equipos multidisciplinarios para el tratamiento de tumores neuroendocrinos.
Los principales países que impulsan el crecimiento regional son Alemania y Francia, gracias a la terapia basada en guías clínicas y el reembolso de medicamentos oncológicos especializados. Francia es clave para el legado de los análogos de somatostatina y los radiofármacos, mientras que Italia y España desempeñan un papel importante debido a la demanda de sus hospitales públicos, el acceso a terapias dirigidas al hígado y la mejora de los diagnósticos.
Mercado de gestión del síndrome carcinoide en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representó entre el 19 % y el 22 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,6 % al 11,3 % entre 2026 y 2034. China es el principal motor de crecimiento, impulsado por la expansión de los centros oncológicos, la mejora del acceso a las técnicas de diagnóstico por imagen y una mayor distribución de productos farmacéuticos especializados. Japón y Corea del Sur demuestran una capacidad diagnóstica consolidada, mientras que India y Australia contribuyen al crecimiento mediante redes de derivación.
La política industrial está fortaleciendo la fabricación local de productos oncológicos y la infraestructura hospitalaria. La demanda está aumentando a medida que los médicos identifican más tumores neuroendocrinos funcionales, especialmente los gastrointestinales y pancreáticos. Si bien persisten las brechas de acceso, se espera que los canales de adquisición pública, como los biosimilares y los medicamentos genéricos, mejoren la asequibilidad en los distintos sistemas de salud.
Mercado de gestión del síndrome carcinoide en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 8,5 % al 9,1 % entre 2026 y 2034. Arabia Saudita lidera el sector, gracias a la inversión en hospitales de tercer nivel, la expansión de centros oncológicos y la contratación de médicos especialistas. Los Emiratos Árabes Unidos están desarrollando su capacidad privada en oncología y diagnóstico, mientras que Sudáfrica sigue siendo el centro de tratamiento más avanzado del África subsahariana.
La inversión en el sector energético para la atención médica continúa impulsando la infraestructura hospitalaria avanzada en los mercados del Golfo. La adopción sigue siendo desigual debido a la gran variabilidad en el conocimiento sobre los tumores neuroendocrinos y el acceso a los diagnósticos. El resto de la demanda en Oriente Medio y África dependerá de los canales de derivación, la claridad en los reembolsos y la disponibilidad de inyectables de acción prolongada en los canales públicos y privados.
Análisis de segmentación
Órganos
Se prevé que los órganos registren una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 9,6 % durante el período 2026-2034. El alcance del mercado de tratamiento del síndrome carcinoide en los distintos órganos afectados refleja diferencias en la secreción hormonal, el patrón metastásico, la elegibilidad para la cirugía y la afectación hepática. La enfermedad del intestino delgado genera la mayor carga de trabajo clínico, ya que los tumores del intestino medio suelen causar síntomas funcionales tras la diseminación hepática.
- El intestino delgado sigue siendo el subsegmento orgánico principal debido a su frecuente origen en el intestino medio, la presentación metastásica y la fuerte necesidad de un tratamiento a largo plazo con análogos de la somatostatina, además del control de la carga hepática.
- Se observa un aumento en la detección de cáncer de recto mediante colonoscopia y diagnóstico incidental, lo que genera una mayor demanda de vigilancia, decisiones de tratamiento localizadas y estrategias de intensificación en casos avanzados o funcionales.
- Los pulmones requieren vías de diagnóstico diferenciadas porque los tumores neuroendocrinos bronquiales pueden causar síntomas relacionados con las hormonas y, además, requieren una evaluación oncológica torácica y pulmonar.
- Los casos de apendicitis se detectan a menudo de forma incidental tras una apendicectomía, pero las presentaciones avanzadas requieren estratificación del riesgo, vigilancia y derivación a un especialista cuando se desarrolla secreción hormonal.
- El colon representa un subsegmento clínicamente importante porque el diagnóstico puede producirse en etapas avanzadas, lo que aumenta la necesidad de terapia sistémica, control de los síntomas y manejo oncológico hospitalario.
- La demanda gástrica está vinculada al diagnóstico endoscópico, la evaluación relacionada con la gastrina y la atención individualizada basada en el grado, el tamaño, la multiplicidad y el potencial metastásico del tumor.
- El páncreas tiene una relevancia estratégica porque los tumores neuroendocrinos pancreáticos pueden requerir terapia dirigida, pruebas hormonales y una secuencia compleja que abarca la oncología médica y la cirugía.
- El hígado desempeña un papel fundamental en la manifestación del síndrome, ya que las metástasis hepáticas permiten que las aminas bioactivas entren en la circulación sistémica, lo que justifica las intervenciones dirigidas al hígado y la demanda de embolización.
Tipo de tratamiento
Se prevé que el tipo de tratamiento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 9,8 % durante el período 2026-2034. La selección del tratamiento depende de la gravedad de los síntomas, la carga tumoral, la expresión de receptores, las metástasis hepáticas y la terapia previa. El control de los síntomas a largo plazo sigue siendo fundamental, mientras que la quimioterapia y los agentes dirigidos al hígado abordan la enfermedad progresiva o con alta carga tumoral.
- La quimioterapia sigue teniendo demanda en tumores agresivos, progresivos o poco diferenciados, donde los regímenes citotóxicos siguen siendo necesarios a pesar de la mayor disponibilidad de opciones dirigidas y basadas en receptores.
- La terapia biológica es estratégicamente importante porque los análogos de la somatostatina reducen el enrojecimiento facial y la diarrea, disminuyen el uso de medicamentos de rescate y facilitan el manejo de enfermedades crónicas en diversos entornos de atención médica.
- Los agentes de embolización de la arteria hepática están adquiriendo relevancia en las enfermedades que afectan principalmente al hígado, donde la administración dirigida puede reducir la carga tumoral, mejorar los síntomas y retrasar la intensificación de la terapia sistémica.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,4 % durante el periodo 2026-2034. La administración del tratamiento se concentra en hospitales e instituciones oncológicas, ya que el síndrome carcinoide suele requerir pruebas de imagen, terapia inyectable, monitorización cardíaca, apoyo nutricional y procedimientos intervencionistas. Las clínicas siguen siendo importantes para las inyecciones de seguimiento, la evaluación de los síntomas y la coordinación de la atención crónica.
- Los hospitales dominan la prestación de tratamientos porque integran oncología, gastroenterología, medicina nuclear, cardiología, radiología intervencionista y gestión de urgencias para el riesgo de crisis carcinoide.
- Las clínicas ofrecen apoyo para la administración de inyecciones recurrentes, el seguimiento de los efectos adversos, el asesoramiento nutricional y la evaluación rutinaria de los síntomas, lo que las convierte en elementos esenciales para la continuidad tras el inicio del tratamiento especializado.
- Las instituciones y centros de tratamiento oncológico ofrecen secuenciación multidisciplinaria, acceso a ensayos clínicos, vías de terapia con radioligandos y experiencia especializada en tumores neuroendocrinos para pacientes complejos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Atención integral |
Maduro |
|
Clínicas |
Medio |
Seguimiento de la inyección |
Escalada |
|
Instituciones y centros de tratamiento del cáncer |
Alto |
Tableros NET |
Escalada |
Factores impulsores del crecimiento del mercado de tratamiento del síndrome carcinoide y análisis de su impacto
Aumento de la detección de tumores neuroendocrinos
Alemania ocupa el primer puesto gracias a sus instalaciones de medicina nuclear, la disponibilidad de numerosos centros especializados y la radiología intervencionista. El Reino Unido puede presumir de sus protocolos oncológicos y del creciente número de derivaciones a equipos multidisciplinarios para el tratamiento de tumores neuroendocrinos.
Los principales países que impulsan el crecimiento regional son Alemania y Francia, gracias a la terapia basada en guías clínicas y el reembolso de medicamentos oncológicos especializados. Francia es clave para el legado de los análogos de somatostatina y los radiofármacos, mientras que Italia y España desempeñan un papel importante debido a la demanda de sus hospitales públicos, el acceso a terapias dirigidas al hígado y la mejora de los diagnósticos.
Ampliación de la capacidad de tratamiento dirigido al hígado.
La metástasis hepática constituye un importante estímulo clínico para el síndrome carcinoide, ya que permite la circulación de hormonas mediadoras del síndrome por todo el organismo. Gracias al creciente potencial de la radiología intervencionista, procedimientos como la embolización de la arteria hepática, la radioembolización y otros estarán más disponibles en los centros oncológicos de tercer nivel. El efecto será más pronunciado en pacientes que no responden al tratamiento con análogos de la somatostatina. Los centros de tratamiento que combinan diagnóstico por imagen, planificación de procedimientos y monitorización postoperatoria están mejor posicionados para captar casos de mayor valor en el mercado del tratamiento del síndrome carcinoide.
Mejora de la entrada y el acceso a genéricos complejos
El lanzamiento de medicamentos genéricos en el segmento de genéricos complejos está reduciendo los costos en una clase dominada por medicamentos de depósito de marca. La suspensión inyectable de acetato de octreótido genérico amplía las opciones de pago y puede extender el acceso a pacientes que necesitan tratamiento de mantenimiento crónico. Esto no elimina la necesidad de productos de marca, ya que el diseño del dispositivo, la asistencia al paciente y la familiaridad del médico desempeñan un papel fundamental. Sin embargo, modifica los hábitos de compra, especialmente entre hospitales y compradores del sector público que lidian con los costos crónicos de la atención médica. Un mayor acceso puede resultar en un mayor número de personas que reciben tratamiento.
Tendencias futuras del mercado de tratamiento del síndrome carcinoide
Algoritmos personalizados para el control de síntomas
Las tendencias del mercado de manejo del síndrome carcinoide apuntan hacia algoritmos individualizados que combinan marcadores bioquímicos, diarios de síntomas, datos de imagen y respuesta al tratamiento. Además del enfoque de intervalo de dosificación fijo para la administración de fármacos, los médicos deberían intensificar el tratamiento mediante terapias de rescate, optimización de la dosis, terapia dirigida a receptores y terapia dirigida al hígado. La monitorización digital de los síntomas podría facilitar la intervención ante un aumento de síntomas como diarrea, rubor y sibilancias. Este escenario beneficiará a los fabricantes del producto y a los profesionales sanitarios que supervisan y coordinan la atención. La evidencia del mundo real será cada vez más relevante para las aseguradoras, ya que se observará una reducción de las hospitalizaciones, los eventos adversos y una mayor adherencia al tratamiento.
Mayor integración de las vías radiofarmacéuticas
Parece que la radioterapia farmacológica se convertirá cada vez más en un componente importante del tratamiento de los tumores neuroendocrinos a medida que los centros de tratamiento aumenten su capacidad en medicina nuclear. El potencial futuro no se limita al control del tumor, sino que también podría consistir en minimizar la sobrecarga hormonal en ciertos pacientes mediante una mejor secuenciación. Su mayor adopción requeriría personal, suministro de isótopos, medidas de seguridad y apoyo financiero. Las empresas con experiencia previa en la producción de radioligandos estarían mejor posicionadas, pero también se necesita inversión por parte de los hospitales. A largo plazo, el patrón de derivación cambiaría, de modo que los pacientes elegibles serían evaluados antes para la terapia de receptores.
Oportunidades de mercado para el tratamiento del síndrome carcinoide
Alianzas entre centros especializados en mercados emergentes
Los centros oncológicos emergentes ofrecen una clara vía de inversión para las empresas que pueden apoyar el diagnóstico, la formación y el acceso al tratamiento. Las previsiones del mercado de gestión del síndrome carcinoide indican que el crecimiento será más sólido en aquellos centros oncológicos que incorporen imágenes de receptores de somatostatina, radiología intervencionista y clínicas especializadas en tumores neuroendocrinos. Las empresas pueden consolidar su presencia en el mercado mediante la formación de médicos, programas de identificación de pacientes y un suministro fiable de inyectables. Las alianzas con hospitales públicos y privados en China, India, Arabia Saudita y los Emiratos Árabes Unidos pueden reducir los retrasos en el diagnóstico y mejorar la continuidad del tratamiento. La oportunidad es tanto operativa como comercial, y requiere una distribución coordinada, apoyo para el reembolso y el desarrollo de protocolos clínicos.
Modelos de atención para el manejo de enfermedades crónicas
Esto representa una oportunidad en desarrollo para crear un modelo de atención basado en el manejo de un síndrome crónico en lugar de un tratamiento episódico. Los pacientes necesitarían inyecciones repetidas, nutrición, monitorización cardíaca, análisis bioquímicos y una respuesta rápida ante cualquier cambio en su estado. Los profesionales sanitarios que integren todos estos componentes mejorarán el cumplimiento del tratamiento y evitarán hospitalizaciones innecesarias. La compañía farmacéutica podría contribuir a este desarrollo proporcionando materiales educativos, formación para el personal de enfermería, planificación de las inyecciones y un reembolso adecuado. Esta oportunidad es especialmente relevante para los hospitales y centros oncológicos que atienden tumores neuroendocrinos metastásicos.
Novedades recientes
- Abril de 2026: Sirtex Medical Pty Ltd anunció los resultados a los 12 meses del estudio DOORwaY90 sobre las microesferas de resina SIR-Spheres Y-90 en carcinoma hepatocelular irresecable, con un control tumoral local del 100 %. Si bien se centró en el carcinoma hepatocelular, el estudio reforzó la evidencia sobre la planificación del procedimiento con Y-90, la dosimetría y la infraestructura de oncología intervencionista relevante para las vías de tratamiento del cáncer de hígado.
- Octubre de 2024: Teva Pharmaceutical Industries Ltd. lanzó la primera y única versión genérica de Sandostatin LAR Depot en los EE. UU. La suspensión inyectable de acetato de octreótido está indicada para la acromegalia, la diarrea grave y los episodios de rubor asociados con tumores carcinoides metastásicos y tumores secretores de VIP, lo que mejora el acceso a una opción inyectable compleja de acción prolongada.
- Enero de 2024: Novartis AG presentó datos de la fase III del estudio NETTER-2 que muestran que Lutathera más octreótido LAR redujo el riesgo de progresión de la enfermedad o muerte en un 72 % en comparación con octreótido LAR en dosis altas en tumores neuroendocrinos gastroenteropancreáticos avanzados de diagnóstico reciente, lo que respalda la consideración de una terapia con radioligandos más temprana en pacientes elegibles con receptores de somatostatina positivos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -