
Mercato della gestione del sindrome carcinoide: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della gestione della sindrome da carcinoide (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per organi (intestino tenue, retto, polmoni, appendice, colon, stomaco, pancreas, fegato, altri); tipo di trattamento (chemioterapia, terapia biologica, agenti per l'embolizzazione dell'arteria epatica); utente finale (ospedali, cliniche, istituti e centri di trattamento oncologico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020014
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
6,93 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
15,61 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,45 %
Tasso di crescita
Mercato di riferimento
100,65 miliardi di dollari USA
(2026-2034)
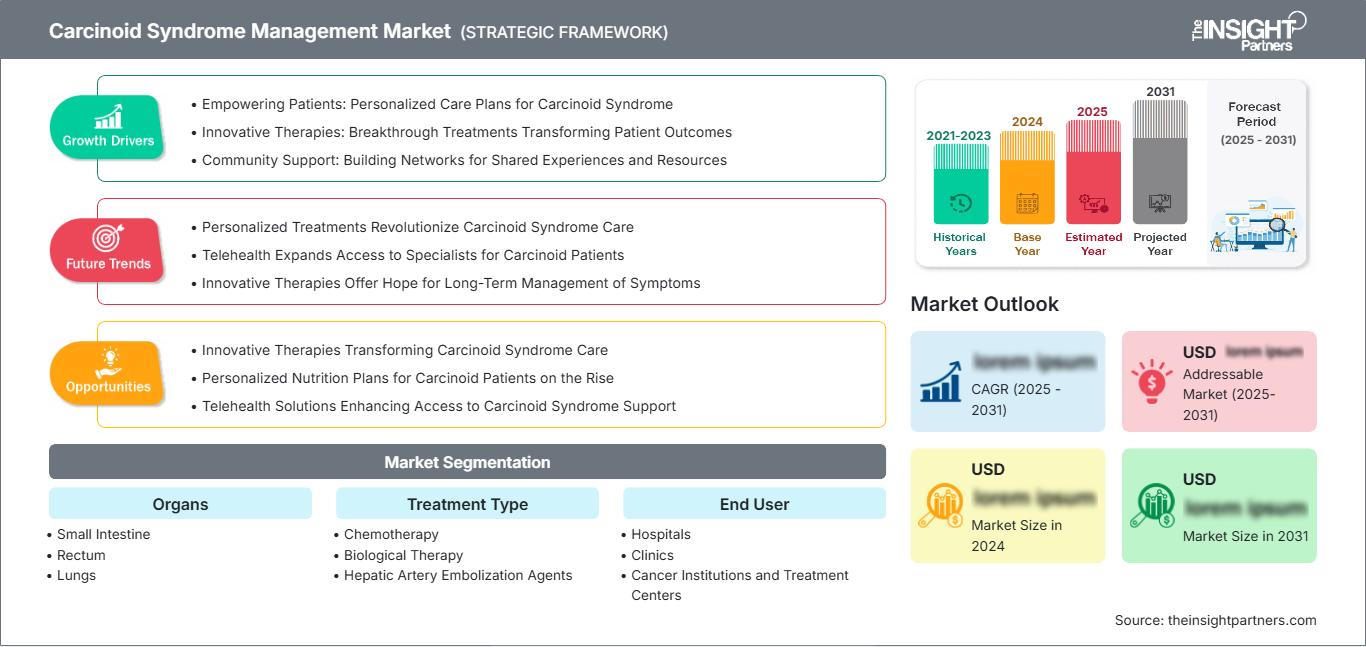
Si prevede che il mercato della gestione della sindrome da carcinoide crescerà da 6,93 miliardi di dollari nel 2025 a 15,61 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 9,45% nel periodo 2026-2034. Il mercato comprende farmaci per il controllo dei sintomi, terapie mirate al tumore, interventi mirati al fegato e percorsi di cura utilizzati per i pazienti con tumori neuroendocrini funzionali che causano vampate di calore, diarrea, respiro sibilante e complicazioni cardiache.
In tutto il Nord America, le dimensioni del mercato della gestione della sindrome da carcinoide sono sostenute da reti di oncologi specializzati, un uso più diffuso degli analoghi della somatostatina e un migliore accesso alla radiologia interventistica. Si prevede che la regione crescerà a un tasso di crescita annuo composto (CAGR) stimato tra l'8,8% e il 9,3% nel periodo 2026-2034, trainata dall'espansione del registro dei tumori neuroendocrini, dal rimborso delle terapie iniettabili a lunga durata d'azione e da una maggiore adozione di protocolli di trattamento multidisciplinari.
Analisi e approfondimenti sul mercato della gestione della sindrome da carcinoide
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 42% e il 45% e si prevede che crescerà a un tasso annuo composto (CAGR) tra l'8,8% e il 9,3% nel periodo 2026-2034, grazie al supporto di centri oncologici specializzati, tecnologie di diagnostica per immagini avanzate e un sistema di rimborso solido.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra l'8,9% e il 9,4% nel periodo 2026-2034, trainati dai percorsi oncologici ospedalieri.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) tra l'8,2% e l'8,7% nel periodo 2026-2034, con Germania, Francia e Regno Unito in testa per adozione.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 19% e il 22% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 10,6% e l'11,3% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: l'intestino tenue deteneva una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 9,1% e il 9,6% nel periodo 2026-2034.
- Segmento ad alta crescita: gli agenti per l'embolizzazione dell'arteria epatica detenevano una quota di mercato del 15-18% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 10,4% e l'11,1% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Teva Pharmaceutical Industries Ltd., AbbVie Inc., Novartis AG, Pharmascience Inc., Omega Laboratories Limited, Viatris Inc., Ipsen Biopharmaceuticals, Inc., Sirtex Medical Pty Ltd, Boston Scientific Corporation e Wockhardt Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La pratica clinica si è evoluta dal sollievo episodico dei sintomi verso una gestione integrata che combina analoghi della somatostatina a lunga durata d'azione, terapia di salvataggio, test dei biomarcatori, terapia con radionuclidi dei recettori peptidici e interventi mirati al fegato. Anche le dinamiche produttive stanno cambiando, poiché i farmaci iniettabili generici complessi migliorano le opzioni di approvvigionamento, mentre i produttori di farmaci biologici e radiofarmaci di marca investono in produzione specializzata, distribuzione a catena del freddo e capacità di medicina nucleare, rimodellando il mercato della gestione della sindrome da carcinoide attorno alla continuità delle cure.
Nel periodo di previsione, i nascenti centri di eccellenza in oncologia nelle regioni Asia-Pacifico e Medio Oriente amplieranno le proprie capacità procedurali per il trattamento delle metastasi epatiche e dei tumori neuroendocrini. Un contesto normativo favorevole include una maggiore accettazione delle evidenze del mondo reale, la classificazione dei tumori neuroendocrini e il rimborso dell'oncologia multidisciplinare. Tale contesto andrà a vantaggio degli operatori in grado di coniugare un'offerta affidabile, la formazione e un posizionamento strategico.
Ambito del rapporto di mercato sulla gestione della sindrome carcinoide
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,93 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 15,61 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,45% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato sulla gestione della sindrome da carcinoide
L'aumento delle diagnosi di neoplasie neuroendocrine è il principale motore della domanda, poiché i registri tumori basati sulla popolazione mostrano un'incidenza crescente e una sopravvivenza più lunga. La crescita del mercato della gestione della sindrome da carcinoide è inoltre legata al maggiore utilizzo di cromogranina A, test 5-HIAA, imaging dei recettori della somatostatina e invio a team multidisciplinari per i tumori neuroendocrini. La domanda è più forte laddove le metastasi epatiche in stadio avanzato richiedono sia la soppressione dei sintomi che il controllo della malattia.
L'ecosistema comprende fornitori di principi attivi farmaceutici (API), farmaci iniettabili, radiofarmaci, dispositivi per oncologia interventistica, ospedali, cliniche di medicina nucleare e farmacie specializzate. La catena di approvvigionamento è influenzata dalla complessità dei depositi, dalla produzione di farmaci iniettabili sterili, dalle modalità di trasporto dell'ittrio-90 e dalle normative degli enti pagatori. Gli ospedali privilegiano dosaggi più prevedibili, minori eventi avversi e una minore necessità di farmaci di soccorso.
Il posizionamento competitivo si concentra su meccanismi differenziati e un accesso affidabile. L'analisi del mercato della gestione della sindrome da carcinoide mostra che Novartis AG e Ipsen Biopharmaceuticals, Inc. occupano posizioni di rilievo nel settore specialistico, mentre Teva Pharmaceutical Industries Ltd. e Viatris Inc. rafforzano l'accessibilità economica attraverso farmaci generici complessi. Sirtex Medical Pty Ltd e Boston Scientific Corporation supportano percorsi terapeutici mirati al fegato, in particolare nei pazienti con carico tumorale epatico.
Gli investimenti supportano i sistemi di gestione del ciclo di vita dei farmaci iniettabili, la struttura per la terapia con radioligandi e la tecnologia di embolizzazione mirata. Il vantaggio competitivo è garantito da AbbVie Inc., Pharmascience Inc., Omega Laboratories Limited e Wockhardt Limited grazie a canali di distribuzione farmaceutica più ampi, mentre gli specialisti si concentrano sulla formazione dei medici e su una rete di centri di trattamento. Il vantaggio strategico risiede sempre più in un approccio basato sull'evidenza scientifica e allineato alle linee guida per i tumori neuroendocrini.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della gestione della sindrome da carcinoide: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano per la gestione della sindrome da carcinoide
Nel 2025, il Nord America deteneva una quota di mercato del 42-45% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,3% nel periodo 2026-2034. La regione vanta un'elevata concentrazione di specialisti in oncologia, una consolidata prescrizione di analoghi della somatostatina e un più ampio accesso alla radiologia interventistica per la gestione delle neoplasie epatiche. La quota di mercato del trattamento della sindrome da carcinoide è rafforzata dalle reti ospedaliere statunitensi, dalla copertura assicurativa e dalla concentrazione dei centri di trattamento.
La domanda regionale è inoltre sostenuta dal crescente riconoscimento dei sintomi dei tumori neuroendocrini e dall'uso sempre più diffuso della diagnostica per immagini dei recettori della somatostatina. Il Canada contribuisce attraverso i percorsi oncologici pubblici e i rimborsi provinciali, mentre gli Stati Uniti generano la maggior parte dei ricavi derivanti da procedure e farmaci. Si prevede che la concorrenza nel settore delle terapie iniettabili complesse migliorerà l'accesso senza ridurre in modo significativo la domanda di terapie specialistiche di alta gamma.
Mercato statunitense della gestione della sindrome da carcinoide
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,9-9,4% nel periodo 2026-2034. La domanda è trainata dall'ampio utilizzo di farmaci a rilascio prolungato (LAR), farmacie specializzate e importanti centri oncologici che si occupano di tumori neuroendocrini funzionali. La presenza è capillare e tra le aziende leader nei diversi percorsi di trattamento complementare si annoverano Novartis AG, Ipsen Biopharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd. e Sirtex Medical Pty Ltd.
Si stanno verificando cambiamenti nel percorso di applicazione verso un controllo più precoce dei sintomi e una sequenza terapeutica più tempestiva nei pazienti con metastasi. Gli ospedali stanno implementando protocolli per la diarrea, le vampate di calore, lo screening per la cardiopatia da carcinoide e l'invio a terapie mirate al fegato. Gli Stati Uniti sono all'avanguardia per quanto riguarda il lancio di farmaci generici complessi, la medicina nucleare e le evidenze del mondo reale.
Mercato europeo della gestione della sindrome carcinoide
Nel 2025 l'Europa deteneva una quota di mercato del 25-28% e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,2-8,7% nel periodo 2026-2034. La Germania si posiziona al primo posto grazie alle sue strutture di medicina nucleare, alla disponibilità di numerosi centri specializzati e alla solidità della radiologia interventistica. Il Regno Unito può vantare percorsi oncologici all'avanguardia e un numero crescente di pazienti indirizzati ai team multidisciplinari per il trattamento dei tumori neuroendocrini.
I paesi leader nella crescita regionale sono Germania e Francia, grazie alle linee guida terapeutiche e al rimborso dei farmaci oncologici specialistici. La Francia è fondamentale per il settore degli analoghi della somatostatina e dei radiofarmaci, mentre Italia e Spagna svolgono un ruolo importante grazie alla domanda proveniente dai loro ospedali pubblici, all'accesso a terapie mirate al fegato e al miglioramento della diagnostica.
Mercato della gestione della sindrome da carcinoide nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 19% e il 22% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,6-11,3% nel periodo 2026-2034. La Cina è il principale motore di crescita, grazie all'espansione dei centri oncologici, al miglioramento dell'accesso alle tecniche di diagnostica per immagini e a una più ampia distribuzione di farmaci specialistici. Giappone e Corea del Sud mostrano capacità diagnostiche consolidate, mentre India e Australia contribuiscono alla crescita attraverso reti di riferimento.
Le politiche industriali stanno rafforzando la produzione locale di farmaci oncologici e le infrastrutture ospedaliere. La domanda è in aumento, poiché i medici identificano un numero maggiore di tumori neuroendocrini funzionali, soprattutto a livello gastrointestinale e pancreatico. Permangono lacune nell'accesso, ma si prevede che i biosimilari, i farmaci generici e gli appalti pubblici miglioreranno l'accessibilità economica nei diversi livelli del sistema sanitario.
Mercato della gestione della sindrome carcinoide in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) dell'8,5-9,1% nel periodo 2026-2034. L'Arabia Saudita è il paese leader, grazie agli investimenti in ospedali di terzo livello, all'espansione dei centri oncologici e al reclutamento di medici specialisti. Gli Emirati Arabi Uniti stanno sviluppando le capacità oncologiche e diagnostiche private, mentre il Sudafrica rimane il centro di trattamento più avanzato dell'Africa subsahariana.
Gli investimenti nel settore sanitario legati all'energia continuano a sostenere infrastrutture ospedaliere all'avanguardia nei mercati del Golfo. L'adozione di tali tecnologie rimane disomogenea a causa delle notevoli differenze nella consapevolezza dei tumori neuroendocrini e nell'accesso alla diagnosi. La restante domanda in Medio Oriente e Africa dipenderà dai percorsi di riferimento, dalla chiarezza in materia di rimborsi e dalla disponibilità di farmaci iniettabili a lunga durata d'azione nei canali pubblici e privati.
Analisi di segmentazione
Organi
Si prevede che gli organi registreranno un CAGR del 9,0-9,6% nel periodo 2026-2034. L'ambito del mercato della gestione della sindrome da carcinoide, suddiviso per sede d'organo, riflette le differenze nella secrezione ormonale, nel modello metastatico, nell'idoneità chirurgica e nel coinvolgimento epatico. La patologia dell'intestino tenue rappresenta la maggior parte del carico di lavoro clinico, poiché i tumori dell'intestino medio causano frequentemente sintomi funzionali dopo la diffusione epatica.
- L'intestino tenue rimane il sottosegmento d'organo più colpito a causa della frequente origine dall'intestino medio, della presentazione metastatica e della forte necessità di un trattamento a lungo termine con analoghi della somatostatina, oltre al controllo del carico tumorale epatico.
- Il tumore del retto viene diagnosticato sempre più frequentemente tramite colonscopia e riscontro occasionale, il che crea la necessità di sorveglianza, decisioni terapeutiche localizzate e strategie di intensificazione nei casi avanzati o funzionali.
- I polmoni richiedono percorsi diagnostici differenziati perché i tumori neuroendocrini bronchiali possono causare sintomi ormono-correlati, necessitando al contempo di una valutazione oncologica toracica e pneumologica.
- I casi di appendicite vengono spesso diagnosticati incidentalmente dopo un'appendicectomia, ma le presentazioni avanzate richiedono una stratificazione del rischio, un monitoraggio e l'invio a uno specialista qualora si sviluppi una secrezione ormonale.
- Il colon rappresenta un sottosegmento clinicamente importante perché la diagnosi può avvenire in stadi avanzati, aumentando la necessità di terapia sistemica, controllo dei sintomi e gestione oncologica in ambito ospedaliero.
- La richiesta di assistenza gastrointestinale è legata alla diagnosi endoscopica, alla valutazione correlata alla gastrina e alla cura individualizzata in base al grado, alle dimensioni, alla molteplicità e al potenziale metastatico del tumore.
- Il pancreas riveste un'importanza strategica poiché i tumori neuroendocrini pancreatici possono richiedere terapie mirate, test ormonali e un complesso approccio sequenziale in ambito oncologico e chirurgico.
- Il fegato riveste un ruolo centrale nella manifestazione della sindrome, poiché le metastasi epatiche consentono alle ammine bioattive di entrare nella circolazione sistemica, supportando gli interventi diretti al fegato e la richiesta di embolizzazione.
Tipo di trattamento
Si prevede che il tipo di trattamento crescerà a un tasso di crescita annuo composto (CAGR) del 9,2-9,8% nel periodo 2026-2034. La scelta del trattamento dipende dalla gravità dei sintomi, dal carico tumorale, dall'espressione dei recettori, dalle metastasi epatiche e dalle terapie precedenti. Il controllo sintomatico a lunga durata d'azione rimane fondamentale, mentre la chemioterapia e i farmaci diretti al fegato sono indicati per le malattie progressive o ad alto carico tumorale.
- La chemioterapia continua a essere richiesta nei tumori aggressivi, progressivi o scarsamente differenziati, dove i regimi citotossici rimangono necessari nonostante la maggiore disponibilità di opzioni mirate e basate sui recettori.
- La terapia biologica è strategicamente importante perché gli analoghi della somatostatina riducono vampate di calore e diarrea, diminuiscono l'uso di farmaci di emergenza e supportano la gestione delle malattie croniche in diversi contesti assistenziali.
- Gli agenti per l'embolizzazione dell'arteria epatica stanno acquisendo sempre maggiore importanza nel trattamento delle patologie epatiche, dove la somministrazione mirata può ridurre il carico tumorale, migliorare i sintomi e ritardare l'intensificazione della terapia sistemica.
Utente finale
Si prevede che il numero di utenti finali crescerà a un tasso di crescita annuo composto (CAGR) dell'8,8-9,4% nel periodo 2026-2034. L'erogazione dei trattamenti è concentrata negli ospedali e negli istituti oncologici, poiché la sindrome da carcinoide spesso richiede diagnostica per immagini, terapia iniettiva, monitoraggio cardiaco, supporto nutrizionale e procedure interventistiche. Le cliniche rimangono importanti per le iniezioni di controllo, la valutazione dei sintomi e il coordinamento dell'assistenza cronica.
- Gli ospedali dominano l'erogazione delle cure perché integrano oncologia, gastroenterologia, medicina nucleare, cardiologia, radiologia interventistica e gestione delle emergenze per il rischio di crisi da carcinoide.
- Le cliniche offrono supporto per le iniezioni ricorrenti, il monitoraggio degli eventi avversi, la consulenza nutrizionale e la valutazione di routine dei sintomi, risultando essenziali per garantire la continuità del trattamento dopo l'inizio della terapia specialistica.
- Gli istituti e i centri di trattamento oncologico offrono servizi di sequenziamento multidisciplinare, accesso a studi clinici, percorsi di terapia con radioligandi e competenze specialistiche sui tumori neuroendocrini per pazienti con patologie complesse.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Assistenza integrata |
Maturo |
|
Cliniche |
Mezzo |
Controllo post-iniezione |
Scalatura |
|
Istituzioni e centri di cura oncologica |
Alto |
Schede NET |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato della gestione della sindrome carcinoide.
Aumento delle diagnosi di tumori neuroendocrini
La Germania si posiziona al primo posto grazie alle sue strutture di medicina nucleare, alla disponibilità di numerosi centri specializzati e alla radiologia interventistica. Il Regno Unito può vantare i suoi percorsi oncologici e il crescente numero di pazienti inviati ai team multidisciplinari che si occupano dei tumori neuroendocrini.
I paesi leader nella crescita regionale sono Germania e Francia, grazie alle linee guida terapeutiche e al rimborso dei farmaci oncologici specialistici. La Francia è fondamentale per il settore degli analoghi della somatostatina e dei radiofarmaci, mentre Italia e Spagna svolgono un ruolo importante grazie alla domanda proveniente dai loro ospedali pubblici, all'accesso a terapie mirate al fegato e al miglioramento della diagnostica.
Ampliamento della capacità di trattamento mirato al fegato
Le metastasi epatiche rappresentano un importante stimolo clinico per la sindrome da carcinoide, poiché consentono la circolazione di ormoni, mediatori della sindrome, in tutto il corpo. Grazie al crescente potenziale della radiologia interventistica, procedure come l'embolizzazione dell'arteria epatica, la radioembolizzazione e altre ancora diventeranno più accessibili nei centri oncologici di terzo livello. L'effetto sarà più pronunciato nei pazienti che non rispondono al trattamento con analoghi della somatostatina. I centri di trattamento in grado di integrare diagnostica per immagini, pianificazione delle procedure e monitoraggio post-procedura sono in grado di acquisire casi di maggior valore nel mercato della gestione della sindrome da carcinoide.
Miglioramento dell'accesso e dell'inserimento di dati generici complessi
Il lancio di farmaci generici nel segmento dei generici complessi sta riducendo i costi in una classe dominata dai farmaci depot di marca. L'octreotide acetato generico per sospensione iniettabile amplia le opzioni di rimborso e può estendere l'accesso ai pazienti che necessitano di una terapia di mantenimento cronica. Ciò non elimina la necessità dei farmaci di marca, poiché la progettazione del dispositivo, l'assistenza al paziente e la familiarità del medico giocano un ruolo chiave. Tuttavia, modifica il comportamento d'acquisto, in particolare tra gli ospedali e gli acquirenti del settore pubblico che si occupano dei costi dell'assistenza cronica. Un accesso più ampio potrebbe portare a un maggior numero di persone trattate.
Tendenze future del mercato della gestione della sindrome da carcinoide
Algoritmi personalizzati per il controllo dei sintomi
Le tendenze del mercato della gestione della sindrome da carcinoide si stanno orientando verso algoritmi individualizzati che combinano marcatori biochimici, diari dei sintomi, dati di imaging e risposta al trattamento. Oltre all'approccio a intervalli di dosaggio fissi per la somministrazione dei farmaci, i medici dovrebbero intensificare il percorso terapeutico utilizzando trattamenti di salvataggio, ottimizzazione del dosaggio, terapia mirata ai recettori e terapia mirata al fegato. Il monitoraggio digitale dei sintomi potrebbe essere utile per intervenire tempestivamente in caso di peggioramento di sintomi quali diarrea, vampate di calore e respiro sibilante. Tale scenario andrebbe a vantaggio sia dei produttori del farmaco sia degli operatori sanitari che monitorano e coordinano l'assistenza. I dati del mondo reale diventeranno sempre più rilevanti per gli enti pagatori, in quanto si registrerà una riduzione dei ricoveri ospedalieri, degli eventi critici e una maggiore aderenza alla terapia.
Maggiore integrazione dei percorsi radiofarmaceutici
Sembra che la terapia radiofarmacologica diventerà sempre più una componente importante nella gestione dei tumori neuroendocrini, man mano che le strutture di cura aumenteranno le loro capacità in medicina nucleare. Il potenziale futuro non si limita al solo controllo del tumore, ma potrebbe consistere anche nel minimizzare il sovraccarico ormonale in alcuni pazienti attraverso un sequenziamento più efficace. Un'ulteriore diffusione richiederà personale qualificato, fornitura di isotopi, misure di sicurezza e supporto per il rimborso. Le aziende con esperienza pregressa nella produzione di radioligandi saranno in una posizione migliore, ma è necessario anche un investimento da parte degli ospedali. A lungo termine, il modello di riferimento cambierà, in modo che i pazienti idonei vengano valutati precocemente per la terapia recettoriale.
Opportunità di mercato nella gestione della sindrome da carcinoide
Collaborazioni tra centri specializzati nei mercati emergenti
I centri oncologici emergenti offrono un chiaro percorso di investimento per le aziende in grado di supportare la diagnosi, la formazione e l'accesso alle cure. Le previsioni di mercato per la gestione della sindrome da carcinoide indicano che la crescita sarà più forte laddove i centri oncologici integreranno la diagnostica per immagini dei recettori della somatostatina, la radiologia interventistica e le cliniche specializzate per i tumori neuroendocrini. Le aziende possono consolidare la propria presenza sul mercato attraverso la formazione dei medici, i programmi di identificazione dei pazienti e una fornitura affidabile di farmaci iniettabili. Le partnership con ospedali pubblici e privati in Cina, India, Arabia Saudita ed Emirati Arabi Uniti possono ridurre i ritardi diagnostici e migliorare la continuità della terapia. L'opportunità è tanto operativa quanto commerciale e richiede una distribuzione coordinata, supporto per il rimborso e sviluppo di percorsi clinici.
Modelli assistenziali per la gestione delle malattie croniche
Ciò rappresenta un'opportunità in via di sviluppo per creare un modello di cura basato sulla gestione di una sindrome cronica anziché su un trattamento episodico. I pazienti necessiterebbero di iniezioni ripetute, nutrizione, monitoraggio cardiaco, esami biochimici e una risposta rapida a qualsiasi cambiamento delle loro condizioni. Gli operatori sanitari che integreranno tutti questi componenti miglioreranno l'aderenza alla terapia e preverranno ricoveri ospedalieri non necessari. L'azienda farmaceutica potrebbe contribuire a questo sviluppo fornendo materiale informativo, formazione per gli infermieri, pianificazione delle iniezioni e un adeguato rimborso. Questa è un'opportunità particolarmente rilevante per gli ospedali e i centri oncologici che si occupano di tumori neuroendocrini metastatici.
Sviluppi recenti
- Aprile 2026: Sirtex Medical Pty Ltd ha annunciato i risultati a 12 mesi dello studio DOORwaY90 sulle microsfere di resina Y-90 SIR-Spheres nel carcinoma epatocellulare non resecabile, riportando un controllo locale del tumore del 100%. Sebbene focalizzato sull'HCC, lo studio ha rafforzato le evidenze relative alla pianificazione procedurale, alla dosimetria e all'infrastruttura di oncologia interventistica per l'utilizzo di Y-90, rilevanti per i percorsi di trattamento dei tumori epatici.
- Ottobre 2024: Teva Pharmaceutical Industries Ltd. ha lanciato negli Stati Uniti la prima e unica versione generica di Sandostatin LAR Depot. La sospensione iniettabile di octreotide acetato è indicata per l'acromegalia, la diarrea grave e gli episodi di vampate di calore associati a tumori carcinoidi metastatici e tumori secernenti VIP, migliorando l'accesso a un'opzione iniettabile complessa a lunga durata d'azione.
- Gennaio 2024: Novartis AG ha presentato i dati dello studio di fase III NETTER-2 che mostrano come Lutathera più octreotide LAR riduca del 72% il rischio di progressione della malattia o di decesso rispetto all'octreotide LAR ad alto dosaggio nei tumori neuroendocrini gastroenteropancreatici avanzati di nuova diagnosi, supportando una valutazione più precoce della terapia con radioligandi nei pazienti idonei positivi al recettore della somatostatina.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -