
カールシノイド症候群管理市場:動向・予測 2034
カルチノイド症候群管理市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:臓器別(小腸、直腸、肺、虫垂、結腸、胃、膵臓、肝臓、その他)、治療タイプ別(化学療法、生物学的療法、肝動脈塞栓剤)、エンドユーザー別(病院、クリニック、がん施設および治療センター、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020014
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
69億3000 万米ドル
基準年値
2034年の予測
156億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.45 %
成長率
対象市場
1006億5000 万米ドル
(2026年~2034年)
カルチノイド症候群管理市場は、2025年の69億3,000万米ドルから2034年には156億1,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.45%を記録する見込みです。この市場には、症状コントロール薬、腫瘍指向療法、肝臓指向介入、および紅潮、下痢、喘鳴、心臓合併症を引き起こす機能性神経内分泌腫瘍患者に使用されるケアパスウェイが含まれます。
北米全域において、カルチノイド症候群管理市場の規模は、専門腫瘍ネットワーク、ソマトスタチンアナログの使用拡大、およびインターベンショナルラジオロジーへのアクセス向上によって支えられています。この地域は、神経内分泌腫瘍登録の拡大、長時間作用型注射剤療法の償還、および多職種連携治療プロトコルの普及拡大を背景に、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.3%で成長すると予測されています。
カルチノイド症候群管理市場の評価と洞察
- 北米は2025年には42~45%のシェアを占め、専門がんセンター、高度な画像診断、および償還制度の充実に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.3%で成長すると予測されている。
- 米国は2025年には北米の82~86%を占め、病院を拠点とする腫瘍治療経路に牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.9~9.4%で成長すると予測されている。
- 2025年には欧州が25~28%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)8.2~8.7%で成長すると予想されており、ドイツ、フランス、英国が導入をリードする見込みである。
- アジア太平洋地域は2025年には19~22%のシェアを占め、中国、日本、インド、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)10.6~11.3%で成長すると予測されている。
- 最大のセグメントである小腸は、2025年には市場シェアの34~38%を占め、2026~2034年には年平均成長率(CAGR)9.1~9.6%で成長すると予測されている。
- 高成長分野:肝動脈塞栓剤は2025年に15~18%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)10.4~11.1%で成長すると予測されている。
- 詳細に分析された主要企業:Teva Pharmaceutical Industries Ltd.、AbbVie Inc.、Novartis AG、Pharmascience Inc.、Omega Laboratories Limited、Viatris Inc.、Ipsen Biopharmaceuticals, Inc.、Sirtex Medical Pty Ltd、Boston Scientific Corporation、およびWockhardt Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
臨床診療は、症状の一時的な緩和から、長時間作用型ソマトスタチンアナログ、レスキュー療法、バイオマーカー検査、ペプチド受容体放射性核種療法、肝臓標的療法を組み合わせた統合的な管理へと移行しています。複雑なジェネリック注射剤の供給オプションの改善と、ブランドバイオ医薬品および放射性医薬品メーカーによる専門製造、コールドチェーン流通、核医学能力への投資により、生産のダイナミクスも変化しており、カルチノイド症候群管理市場は継続的なケアを中心に再構築されています。
予測期間中、アジア太平洋地域および中東地域に新たに設立された腫瘍学の専門センターは、肝転移および神経内分泌腫瘍の治療における手技能力を向上させていくでしょう。好ましい規制環境には、実臨床データの受容性の向上、神経内分泌腫瘍の分類、および多職種連携による腫瘍治療の償還などが含まれます。このような環境は、安定した供給、教育、そしてポジショニングを両立できる企業にとって有利に働くでしょう。
カルチノイド症候群管理市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 69億3000万米ドル |
| 2034年までの市場規模 | 156億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.45% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
カルチノイド症候群管理市場分析
神経内分泌腫瘍の診断件数の増加が需要の主要因であり、人口ベースのがん登録データでは発生率の上昇と生存期間の延長が示されています。カルチノイド症候群管理市場の成長は、クロモグラニンA、5-HIAA検査、ソマトスタチン受容体イメージング、および神経内分泌腫瘍委員会への紹介の利用増加にも関連しています。需要が最も高いのは、進行期肝転移において症状抑制と疾患コントロールの両方が必要な場合です。
このエコシステムは、原薬、注射剤、放射性医薬品、インターベンショナル腫瘍治療機器の供給業者、病院、核医学クリニック、および専門薬局で構成されています。サプライチェーンは、保管場所の複雑な性質、無菌注射剤の製造、イットリウム90の輸送手段、および支払者規制の影響を受けています。病院は、より予測可能な投与量、副作用の減少、および救急薬の必要性の減少を優先しています。
競争上の優位性は、差別化されたメカニズムと確実なアクセスを中心に展開されています。カルチノイド症候群管理市場の分析によると、ノバルティスAGとイプセンバイオファーマシューティカルズ社は強力な専門的地位を占めており、テバファーマシューティカルインダストリーズ社とビアトリス社は複雑なジェネリック医薬品を通じて価格競争力を強化しています。サーテックスメディカル社とボストンサイエンティフィック社は、特に肝腫瘍負荷のある患者において、肝臓を標的とした治療経路を支援しています。
投資は、注射剤ライフサイクル管理システム、放射性リガンド療法施設、および標的塞栓術技術を支援しています。アッヴィ社、ファーマサイエンス社、オメガ・ラボラトリーズ社、ウォックハルト社は、医薬品の幅広い流通チャネルを通じて競争優位性を確立しており、専門家は臨床医教育と治療センターのネットワーク構築に注力しています。戦略的な優位性は、神経内分泌腫瘍ガイドラインに沿ったエビデンスに基づいた治療提供にますます依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
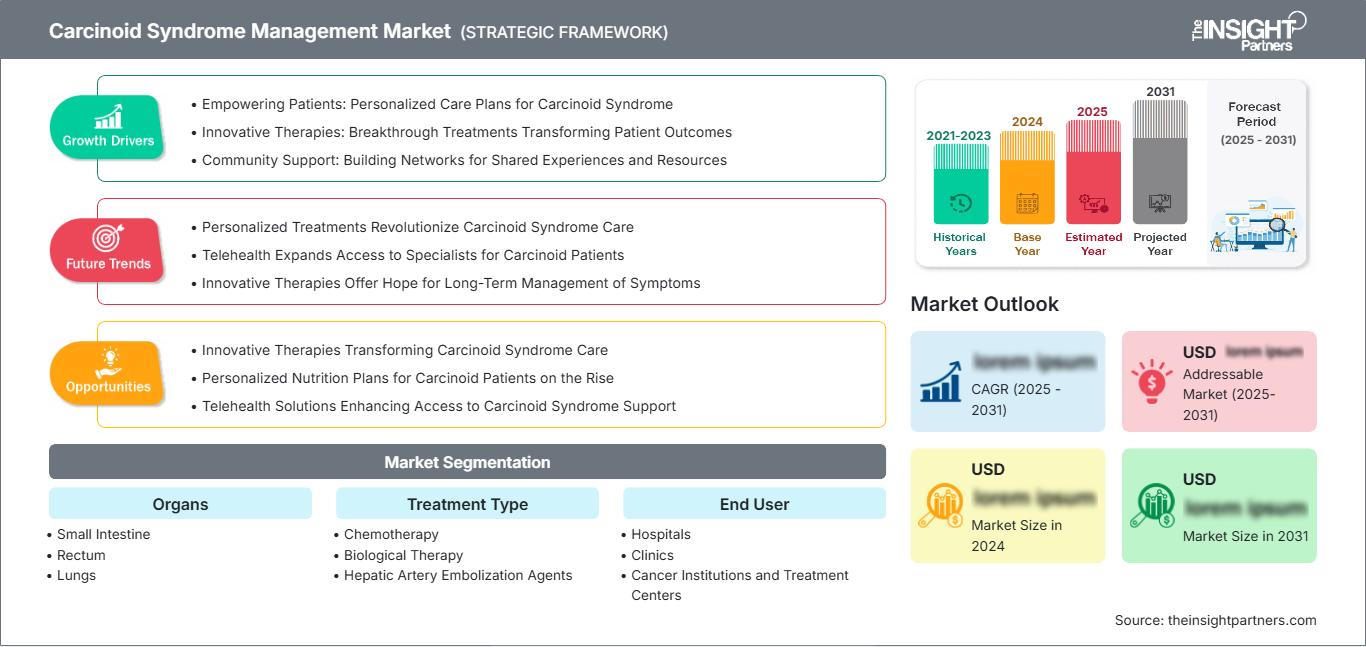
カルチノイド症候群管理市場:戦略的洞察
地域別分析
北米カルチノイド症候群管理市場
北米は2025年に42~45%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.8~9.3%で成長すると予測されています。この地域は、腫瘍専門医の密度が高く、ソマトスタチンアナログの処方が確立されており、肝腫瘍に対するインターベンショナルラジオロジーへのアクセスも広くなっています。カルチノイド症候群管理市場のシェアは、米国の病院ネットワーク、保険適用範囲、治療センターの集中によってさらに強化されています。
神経内分泌腫瘍の症状に対する認識の高まりと、ソマトスタチン受容体イメージングの利用拡大も、地域的な需要を支えています。カナダは公的腫瘍治療制度と州による償還を通じて貢献しており、米国は処置および薬剤収入の大部分を占めています。複雑な注射剤の競争により、高度な専門治療に対する需要を大幅に減少させることなく、アクセスが改善されると予想されます。
米国カルチノイド症候群管理市場
米国は2025年には北米の82~86%を占め、2026~2034年には年平均成長率(CAGR)8.9~9.4%で成長すると予測されています。需要は、LARの普及、専門薬局、機能性神経内分泌腫瘍を治療する主要な腫瘍センターによって牽引されています。市場は広範囲に及んでおり、さまざまな補完的治療経路における主要企業には、ノバルティスAG、イプセン・バイオファーマシューティカルズ社、テバ・ファーマシューティカル・インダストリーズ社、サーテックス・メディカル社などがあります。
転移性疾患患者の場合、早期の症状コントロールと治療順序の決定に向けて、治療経路に変化が見られます。病院では、下痢、フラッシング、カルチノイド心疾患のスクリーニング、肝臓指向性治療の紹介に関するプロトコルを導入しています。米国は、複雑なジェネリック医薬品の発売、核医学、実世界データにおいて主導的な役割を果たしています。
欧州カルチノイド症候群管理市場
欧州は2025年には25~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.2~8.7%で成長すると予測されている。ドイツは核医学施設、多数の専門センターの存在、そしてインターベンショナルラジオロジーの強みにより首位に立っている。英国はがん治療のプロセスが確立されていること、そして神経内分泌腫瘍を治療する多職種チームへの紹介が増加していることを誇っている。
地域的な成長を牽引しているのは、ガイドラインに基づいた治療と専門的ながん治療薬の償還制度のおかげで、ドイツとフランスである。フランスはソマトスタチンアナログ製剤と放射性医薬品の分野で重要な役割を果たしており、イタリアとスペインは公立病院の需要、肝臓を標的とした治療へのアクセス、診断技術の向上といった点で重要な役割を担っている。
アジア太平洋地域におけるカルチノイド症候群管理市場
アジア太平洋地域は2025年に19~22%のシェアを占め、2026~2034年には年平均成長率(CAGR)10.6~11.3%で成長すると予測されている。中国は、がんセンターの拡大、画像診断へのアクセス向上、専門医薬品の流通拡大に支えられ、成長を牽引する主要国となっている。日本と韓国は診断能力が成熟しており、インドとオーストラリアは紹介ネットワークを通じて成長に貢献している。
産業政策は、地域のがん治療薬製造と病院インフラを強化している。医師が機能性神経内分泌腫瘍、特に消化器系および膵臓系の腫瘍をより多く発見するにつれ、需要は増加している。アクセス格差は依然として存在するが、バイオシミラー、ジェネリック医薬品、および公的調達チャネルによって、階層化された医療制度全体で価格の手頃さが改善されると期待されている。
中東・アフリカにおけるカルチノイド症候群管理市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.1%で成長すると予測されている。サウジアラビアは、三次医療機関への投資、腫瘍センターの拡張、専門医の採用に支えられ、この成長を牽引する国となっている。アラブ首長国連邦は民間の腫瘍治療および診断能力を構築しており、南アフリカはサハラ以南地域で最も発展した治療拠点であり続けている。
エネルギー関連の医療投資は、湾岸諸国における高度な病院インフラを引き続き支えている。神経内分泌腫瘍に対する認識や診断へのアクセス状況は地域によって大きく異なるため、普及状況は依然として不均一である。中東・アフリカ地域におけるその他の需要は、紹介経路、償還制度の明確化、公的および民間の医療機関における持続性注射剤の入手可能性に左右されるだろう。
セグメンテーション分析
臓器
臓器別カルチノイド症候群管理市場は、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.6%を記録すると予想されています。臓器部位別のカルチノイド症候群管理市場の範囲は、ホルモン分泌、転移パターン、外科的適応、および肝臓への関与の違いを反映しています。中腸腫瘍は肝臓への転移後に機能的症状を引き起こすことが多いため、小腸疾患が最大の臨床業務量を占めています。
- 小腸は、中腸由来であることが多く、転移を伴うことが多く、長期的なソマトスタチンアナログ治療と肝臓への腫瘍負荷の抑制が強く必要とされるため、依然として主要な臓器サブセグメントである。
- 直腸がんは、大腸内視鏡検査や偶発的な診断によって発見されるケースが増加しており、進行例や機能性症例におけるサーベイランス、局所的な治療決定、および治療強化戦略の必要性が高まっている。
- 肺の疾患は、気管支神経内分泌腫瘍がホルモン関連症状を引き起こす可能性があるだけでなく、胸部腫瘍学および呼吸器系の評価も必要となるため、鑑別診断経路が必要となる。
- 虫垂炎は虫垂切除術後に偶然発見されることが多いが、進行した症例ではリスク層別化、経過観察、ホルモン分泌が認められる場合の専門医への紹介が必要となる。
- 結腸がんは、診断が進行期に行われることが多く、全身療法、症状コントロール、および病院を拠点とした腫瘍管理の必要性が高まるため、臨床的に重要なサブセグメントである。
- 胃の需要は、内視鏡診断、ガストリン関連評価、および腫瘍のグレード、大きさ、多発性、転移の可能性に基づいた個別化治療と関連している。
- 膵臓は戦略的に重要な臓器である。なぜなら、膵神経内分泌腫瘍は、標的療法、ホルモン検査、そして腫瘍内科と外科にわたる複雑な治療手順を必要とする場合があるからである。
- 肝臓は症候群の発現において中心的な役割を果たす。なぜなら、肝転移によって生物活性アミンが全身循環に入り込み、肝臓を標的とした治療や塞栓術の必要性が高まるからである。
治療の種類
治療の種類は、2026年から2034年にかけて年平均成長率(CAGR)9.2~9.8%で増加すると予測されています。治療の選択は、症状の重症度、腫瘍量、受容体発現、肝転移、および過去の治療歴によって異なります。長期にわたる症状コントロールは依然として基本的治療であり、化学療法や肝臓を標的とした薬剤は、進行性疾患や高負荷疾患に対応します。
- 標的療法や受容体標的療法といった選択肢が広く利用可能になったにもかかわらず、化学療法は、攻撃性、進行性、または分化度の低い腫瘍において、細胞毒性療法が依然として必要とされる場合に、依然として需要がある。
- 生物学的療法は、ソマトスタチンアナログが顔面紅潮や下痢を軽減し、救急薬の使用量を減らし、様々な医療現場における慢性疾患管理を支援するため、戦略的に重要である。
- 肝動脈塞栓剤は、肝臓が主要な病態である疾患において重要性を増しており、標的部位への薬剤送達によって腫瘍量を減らし、症状を改善し、全身療法の強化を遅らせることができる。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で成長すると予測されています。カルチノイド症候群は画像診断、注射療法、心臓モニタリング、栄養サポート、および介入処置を必要とすることが多いため、治療は病院やがん専門施設に集中しています。外来診療所は、フォローアップ注射、症状評価、および慢性疾患ケアの調整において依然として重要な役割を果たしています。
- 病院は、腫瘍学、消化器病学、核医学、心臓病学、インターベンショナルラジオロジー、およびカルチノイド危機リスクに対する救急管理を統合しているため、治療提供において中心的な役割を担っている。
- クリニックは、定期的な注射、副作用のモニタリング、栄養指導、および日常的な症状評価をサポートしており、専門医による治療開始後の継続性にとって不可欠な存在である。
- がん専門機関および治療センターは、複雑な症例の患者に対し、多分野にわたるシーケンス解析、臨床試験へのアクセス、放射性リガンド療法、および神経内分泌腫瘍に関する専門的な知識を提供します。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
統合医療 |
成熟した |
|
クリニック |
中くらい |
注射後の経過観察 |
スケーリング |
|
がん治療施設および治療センター |
高い |
NETボード |
スケーリング |
カルチノイド症候群管理市場の成長要因と影響分析
神経内分泌腫瘍の検出率の上昇
ドイツは、核医学施設の充実、多数の専門センターの存在、そしてインターベンショナルラジオロジーの発展により、首位の座を占めている。英国は、がん治療のプロセスが確立されていること、そして神経内分泌腫瘍を治療する多職種チームへの紹介件数が増加していることを誇っている。
地域的な成長を牽引しているのは、ガイドラインに基づいた治療と専門的ながん治療薬の償還制度のおかげで、ドイツとフランスである。フランスはソマトスタチンアナログ製剤と放射性医薬品の分野で重要な役割を果たしており、イタリアとスペインは公立病院の需要、肝臓を標的とした治療へのアクセス、診断技術の向上といった点で重要な役割を担っている。
肝臓疾患治療能力の拡大
肝転移はカルチノイド症候群の重要な臨床的刺激因子であり、肝転移によって症候群のメディエーターであるホルモンが全身に循環するようになる。インターベンショナルラジオロジーの可能性が高まるにつれ、肝動脈塞栓術、放射線塞栓術などの手技が三次がん治療施設でより利用しやすくなるだろう。その効果は、ソマトスタチンアナログによる治療に反応しない患者においてより顕著になるだろう。画像診断、手技計画、および術後モニタリングを組み合わせられる治療センターは、カルチノイド症候群管理市場においてより価値の高い症例を獲得できる立場にある。
複雑な汎用エントリーおよびアクセス改善
複雑なジェネリック医薬品分野におけるジェネリック医薬品の発売は、ブランド医薬品である持効性注射剤が主流のこの分野でコスト削減を推進しています。オクトレオチド酢酸塩注射用懸濁液のジェネリック医薬品は、支払者の選択肢を広げ、慢性維持療法を必要とする患者へのアクセスを拡大する可能性があります。デバイス設計、患者サポート、医師の習熟度が重要な役割を果たすため、ブランド医薬品の必要性をなくすものではありません。しかし、特に慢性疾患の医療費に悩む病院や公共部門の購買担当者の購買行動に変化をもたらします。アクセスが拡大することで、結果として治療を受ける人の数が増える可能性があります。
カルチノイド症候群管理市場の将来動向
個別化された症状コントロールアルゴリズム
カルチノイド症候群の管理市場のトレンドは、生化学的マーカー、症状日記、画像検査の負担、および治療反応を組み合わせた個別化アルゴリズムへと向かっています。医師は、薬剤投与における固定投与間隔アプローチとは別に、救済治療、投与量の最適化、受容体指向療法、および肝臓指向療法を用いて治療経路を段階的に強化していく必要があります。デジタル症状モニタリングは、下痢、顔面紅潮、および喘鳴の症状が悪化した際に介入するのに役立ちます。このようなシナリオは、製品メーカーと、ケアを監視および調整する医療提供者に利益をもたらします。入院、危機的イベント、および治療継続率が低下するにつれて、実世界のエビデンスは支払者にとってますます重要になるでしょう。
放射性医薬品経路の統合強化
核医学治療施設の能力向上に伴い、放射性薬物療法は神経内分泌腫瘍の治療においてますます重要な要素となるだろう。その将来的な可能性は、腫瘍の制御という問題にとどまらず、治療シーケンスの改善によって特定の患者におけるホルモン過剰負荷を最小限に抑えることにも及ぶ可能性がある。さらなる普及には、人員配置、放射性同位元素の供給、安全対策、そして償還制度の支援が必要となる。放射性リガンドの製造経験を持つ企業は有利な立場にあるが、病院による投資も必要となる。長期的には、受容体療法の対象となる患者がより早期に評価されるよう、紹介パターンも変化していくと考えられる。
カルチノイド症候群の管理市場における機会
新興市場における専門センター間のパートナーシップ
新興のがん治療拠点は、診断、研修、治療へのアクセスを支援できる企業にとって明確な投資経路を提供します。カルチノイド症候群管理市場の予測によると、がんセンターがソマトスタチン受容体イメージング、インターベンショナルラジオロジー、専門の神経内分泌腫瘍クリニックを追加した場合、成長が最も強くなるとされています。企業は、医師教育、患者特定プログラム、信頼できる注射剤供給を通じて市場での存在感を高めることができます。中国、インド、サウジアラビア、UAEの公立および私立病院との提携により、診断の遅延を減らし、治療の継続性を向上させることができます。この機会は、商業的なものだけでなく、運用面にも大きく関係しており、整合性の取れた流通、償還支援、臨床経路の開発が必要です。
長期疾患管理のためのケアモデル
これは、単発的な治療ではなく、慢性症候群の管理に基づいたケアモデルを構築する絶好の機会です。患者には、繰り返し注射、栄養管理、心臓モニタリング、生化学検査、そして病状の変化に対する迅速な対応が必要となります。これらの要素すべてを統合的に提供する医療従事者は、服薬遵守率を高め、不必要な入院を防ぐことができます。製薬会社は、教育資料の提供、看護師への教育、注射計画の策定、適切な診療報酬の支給などを通じて、この発展を支援できます。これは、転移性神経内分泌腫瘍の治療を提供する病院や腫瘍センターにとって、特に重要な機会です。
最近の動向
- 2026年4月:Sirtex Medical Pty Ltdは、切除不能肝細胞癌に対するSIR-Spheres Y-90樹脂マイクロビーズを用いたDOORwaY90試験の12ヶ月間の結果を発表し、局所腫瘍制御率100%を報告した。この試験は肝細胞癌に焦点を当てたものであったが、肝臓を標的とした癌治療経路に関連するY-90の手順計画、線量測定、およびインターベンショナル腫瘍学のインフラストラクチャに関するエビデンスを強化した。
- 2024年10月:テバ・ファーマシューティカル・インダストリーズ社は、米国でサンドスタチンLARデポの最初で唯一のジェネリック版を発売しました。オクトレオチド酢酸塩注射用懸濁液は、先端巨大症、転移性カルチノイド腫瘍およびVIP分泌腫瘍に関連する重度の下痢および潮紅発作に適応があり、複雑な長時間作用型注射剤へのアクセスを改善します。
- 2024年1月:ノバルティスAGは、新たに診断された進行性消化管膵神経内分泌腫瘍患者において、ルタセラとオクトレオチドLARの併用療法が、高用量オクトレオチドLAR単独療法と比較して、病勢進行または死亡のリスクを72%低減したことを示す第III相NETTER-2試験のデータを発表し、適格なソマトスタチン受容体陽性患者における放射性リガンド療法の早期検討を支持する結果となった。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -