
Marché de la prise en charge du syndrome carcinoïde : taille et croissance 2034
Rapport d'analyse du marché de la prise en charge du syndrome carcinoïde : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par organes (intestin grêle, rectum, poumons, appendice, côlon, estomac, pancréas, foie, autres) ; type de traitement (chimiothérapie, thérapie biologique, agents d'embolisation de l'artère hépatique) ; utilisateur final (hôpitaux, cliniques, centres de cancérologie, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00020014
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
6,93 $ US milliards
valeur de l'année de base
Prévisions pour 2034
15,61 $ US milliards
Prévisions pour 2034
TCAC 2026-2034
9,45 %
taux de croissance
Marché adressable
100,65 $ US milliards
(2026-2034)
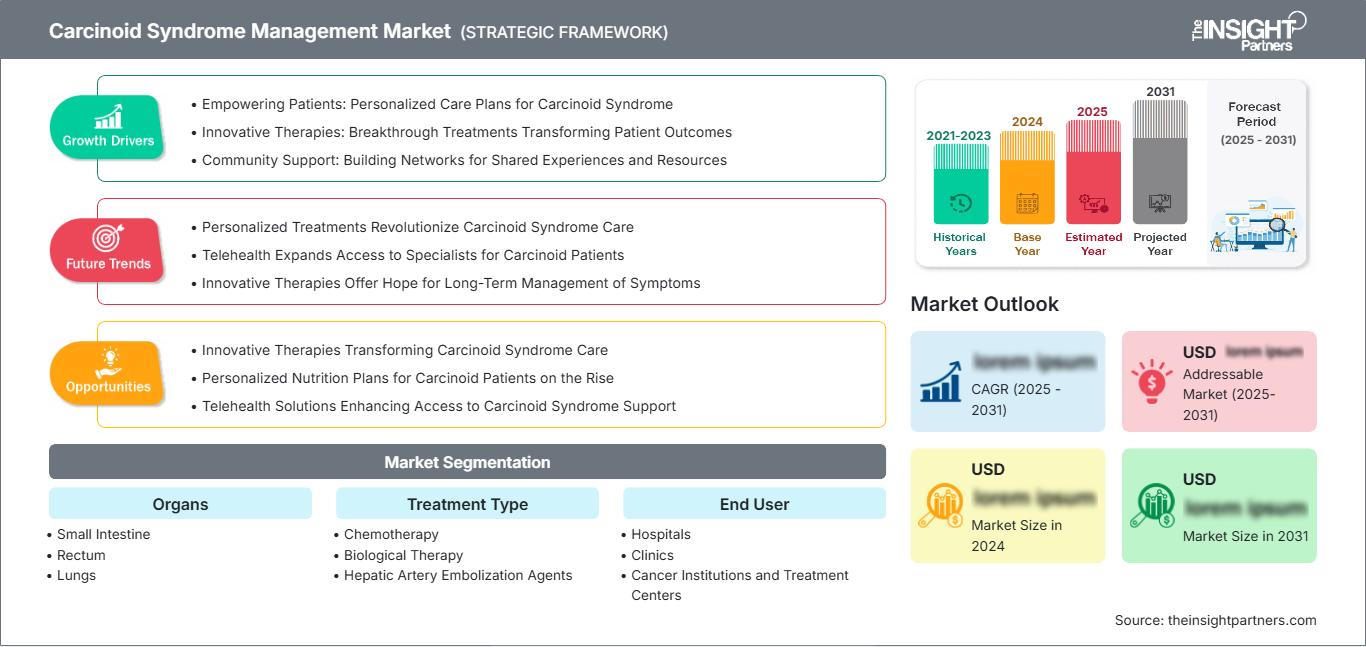
Le marché de la prise en charge du syndrome carcinoïde devrait passer de 6,93 milliards de dollars US en 2025 à 15,61 milliards de dollars US d'ici 2034, enregistrant un TCAC de 9,45 % entre 2026 et 2034. Ce marché comprend les médicaments de contrôle des symptômes, les thérapies ciblées sur la tumeur, les interventions ciblant le foie et les protocoles de soins utilisés pour les patients atteints de tumeurs neuroendocrines fonctionnelles provoquant bouffées de chaleur, diarrhée, respiration sifflante et complications cardiaques.
En Amérique du Nord, le marché de la prise en charge du syndrome carcinoïde bénéficie du soutien de réseaux d'oncologie spécialisés, d'une utilisation accrue des analogues de la somatostatine et d'un meilleur accès à la radiologie interventionnelle. La région devrait connaître une croissance annuelle composée estimée entre 8,8 % et 9,3 % entre 2026 et 2034, portée par l'expansion des registres de tumeurs neuroendocrines, le remboursement des traitements injectables à action prolongée et l'adoption croissante de protocoles de traitement multidisciplinaires.
Analyse et perspectives du marché de la prise en charge du syndrome carcinoïde
- Amérique du Nord détenait une part de marché de 42 à 45 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,8 à 9,3 % entre 2026 et 2034, grâce aux centres spécialisés en cancérologie, à l’imagerie avancée et à l’étendue du remboursement.
- NOUS représentaient 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 8,9 à 9,4 % entre 2026 et 2034, principalement grâce aux parcours de soins en oncologie hospitaliers.
- Europe représentait une part de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,2 à 8,7 % entre 2026 et 2034, l'Allemagne, la France et le Royaume-Uni étant les principaux pays adoptant cette technologie.
- Asie-Pacifique détenait une part de marché de 19 à 22 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 10,6 à 11,3 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie.
- Segment le plus important : L’intestin grêle détenait une part de marché de 34 à 38 % en 2025 et devrait croître à un TCAC de 9,1 à 9,6 % entre 2026 et 2034.
- Segment à forte croissance : Les agents d'embolisation de l'artère hépatique détenaient une part de marché de 15 à 18 % en 2025 et devraient croître à un TCAC de 10,4 à 11,1 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Teva Pharmaceutical Industries Ltd., AbbVie Inc., Novartis AG, Pharmascience Inc., Omega Laboratories Limited, Viatris Inc., Ipsen Biopharmaceuticals, Inc., Sirtex Medical Pty Ltd, Boston Scientific Corporation et Wockhardt Limited.
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La pratique clinique a évolué, passant d'un soulagement épisodique des symptômes à une prise en charge intégrée combinant des analogues de la somatostatine à action prolongée, un traitement de secours, des tests de biomarqueurs, une thérapie par radioligands des récepteurs peptidiques et des interventions ciblées sur le foie. La dynamique de production évolue également : les injectables génériques complexes améliorent les options d'approvisionnement, tandis que les fabricants de produits biologiques et radiopharmaceutiques de marque investissent dans une production spécialisée, la distribution sous chaîne du froid et les capacités de médecine nucléaire, redéfinissant ainsi le marché de la prise en charge du syndrome carcinoïde autour de la continuité des soins.
Durant la période de prévision, les nouveaux centres d'excellence en oncologie des régions Asie-Pacifique et Moyen-Orient renforceront leurs capacités de traitement des métastases hépatiques et des tumeurs neuroendocrines. Un environnement réglementaire favorable, caractérisé par une meilleure acceptation des données probantes en vie réelle, une classification plus précise des tumeurs neuroendocrines et un remboursement des soins oncologiques multidisciplinaires, sera bénéfique aux acteurs capables d'associer un approvisionnement fiable, une formation de qualité et un positionnement stratégique.
Rapport sur le marché de la gestion du syndrome carcinoïde : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,93 milliards de dollars américains |
| Taille du marché d'ici 2034 | 15,61 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,45% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la gestion du syndrome carcinoïde
L'augmentation du diagnostic des tumeurs neuroendocrines est le principal moteur de la demande, les registres de cancers populationnels faisant état d'une incidence croissante et d'une survie prolongée. La croissance du marché de la prise en charge du syndrome carcinoïde est également liée à un recours accru aux tests de chromogranine A et de 5-HIAA, à l'imagerie des récepteurs de la somatostatine et à l'orientation vers des réunions de concertation multidisciplinaires spécialisées en tumeurs neuroendocrines. La demande est la plus forte lorsque les métastases hépatiques à un stade avancé nécessitent à la fois la suppression des symptômes et le contrôle de la maladie.
L'écosystème comprend les fournisseurs de principes actifs pharmaceutiques (API), de produits injectables, de produits radiopharmaceutiques, de dispositifs d'oncologie interventionnelle, les hôpitaux, les services de médecine nucléaire et les pharmacies spécialisées. La chaîne d'approvisionnement est influencée par la complexité des dépôts, la production de produits injectables stériles, les moyens de transport de l'yttrium-90 et la réglementation des organismes payeurs. Les hôpitaux privilégient une posologie plus prévisible, une réduction des effets indésirables et une moindre utilisation des médicaments de secours.
Le positionnement concurrentiel repose sur des mécanismes différenciés et un accès fiable aux traitements. L'analyse du marché de la prise en charge du syndrome carcinoïde révèle que Novartis AG et Ipsen Biopharmaceuticals, Inc. occupent des positions de niche solides, tandis que Teva Pharmaceutical Industries Ltd. et Viatris Inc. améliorent l'accessibilité financière grâce à des génériques complexes. Sirtex Medical Pty Ltd et Boston Scientific Corporation soutiennent les protocoles de traitement ciblant le foie, notamment chez les patients présentant une masse tumorale hépatique.
Les investissements soutiennent les systèmes de gestion du cycle de vie des produits injectables, le centre de thérapie par radioligands et la technologie d'embolisation ciblée. Un avantage concurrentiel est assuré par AbbVie Inc., Pharmascience Inc., Omega Laboratories Limited et Wockhardt Limited grâce à des réseaux de distribution pharmaceutique élargis, tandis que les spécialistes se concentrent sur la formation des cliniciens et un réseau de centres de traitement. De plus en plus, l'avantage stratégique réside dans une prise en charge fondée sur des données probantes et conforme aux recommandations relatives aux tumeurs neuroendocrines.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la gestion du syndrome carcinoïde : perspectives stratégiques
Perspectives régionales
Marché nord-américain de la gestion du syndrome carcinoïde
L'Amérique du Nord représentait 42 à 45 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,8 à 9,3 % entre 2026 et 2034. La région se caractérise par une forte concentration d'oncologues spécialisés, une prescription établie d'analogues de la somatostatine et un accès plus large à la radiologie interventionnelle pour l'évaluation de la charge tumorale hépatique. La part de marché de la prise en charge du syndrome carcinoïde est renforcée par les réseaux hospitaliers américains, la couverture des assureurs et la concentration des centres de traitement.
La demande régionale est également soutenue par une meilleure reconnaissance des symptômes des tumeurs neuroendocrines et par l'utilisation accrue de l'imagerie des récepteurs de la somatostatine. Le Canada y contribue par le biais des programmes publics d'oncologie et du remboursement provincial, tandis que les États-Unis génèrent la majeure partie des revenus liés aux interventions et aux traitements pharmacologiques. La concurrence accrue entre les traitements injectables complexes devrait améliorer l'accès aux soins sans pour autant réduire sensiblement la demande pour les thérapies spécialisées haut de gamme.
Marché américain de la gestion du syndrome carcinoïde
Les États-Unis représentaient 82 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 8,9 à 9,4 % entre 2026 et 2034. Cette demande est alimentée par l'utilisation généralisée des LAR (thérapies complémentaires à libération prolongée), les pharmacies spécialisées et les grands centres d'oncologie prenant en charge les tumeurs neuroendocrines fonctionnelles. La présence de ces traitements est importante et parmi les entreprises leaders dans différents domaines thérapeutiques complémentaires figurent Novartis AG, Ipsen Biopharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd. et Sirtex Medical Pty Ltd.
Des changements sont observés dans la prise en charge des symptômes chez les patients atteints de métastases, avec une optimisation du séquençage. Les hôpitaux mettent en œuvre des protocoles pour la diarrhée, les bouffées vasomotrices, le dépistage des cardiopathies carcinoïdes et l'orientation vers des thérapies ciblées pour le foie. Les États-Unis sont à la pointe en matière de lancements de médicaments génériques complexes, de médecine nucléaire et de données probantes en vie réelle.
Marché européen de la gestion du syndrome carcinoïde
L'Europe détenait une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 8,2 à 8,7 % entre 2026 et 2034. L'Allemagne occupe la première place grâce à ses infrastructures de médecine nucléaire, à la présence de nombreux centres spécialisés et à son expertise en radiologie interventionnelle. Le Royaume-Uni peut se targuer de ses parcours de soins en cancérologie et du nombre croissant d'orientations vers les équipes multidisciplinaires traitant les tumeurs neuroendocrines.
Les principaux moteurs de la croissance régionale sont l'Allemagne et la France, grâce à leurs protocoles thérapeutiques et au remboursement des médicaments oncologiques spécialisés. La France est un acteur clé dans le domaine des analogues de la somatostatine et des produits radiopharmaceutiques, tandis que l'Italie et l'Espagne jouent un rôle important du fait de la demande de leurs hôpitaux publics, de l'accès aux thérapies ciblées sur le foie et de l'amélioration des diagnostics.
Marché de la gestion du syndrome carcinoïde en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 19 à 22 % en 2025 et devrait connaître une croissance annuelle composée de 10,6 % à 11,3 % entre 2026 et 2034. La Chine est le principal moteur de cette croissance, grâce à l'expansion des centres de cancérologie, à un meilleur accès à l'imagerie médicale et à une distribution plus large des produits pharmaceutiques spécialisés. Le Japon et la Corée du Sud disposent de capacités diagnostiques bien établies, tandis que l'Inde et l'Australie contribuent à la croissance par le biais de réseaux d'orientation des patients.
La politique industrielle renforce la production locale en oncologie et les infrastructures hospitalières. La demande augmente à mesure que les médecins diagnostiquent davantage de tumeurs neuroendocrines fonctionnelles, notamment gastro-intestinales et pancréatiques. Des inégalités d'accès persistent, mais les biosimilaires, les génériques et les marchés publics devraient améliorer l'accessibilité financière dans les différents systèmes de santé.
Marché de la gestion du syndrome carcinoïde au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 8,5 % à 9,1 % entre 2026 et 2034. L’Arabie saoudite est le pays en tête, grâce aux investissements dans les hôpitaux universitaires, à l’expansion des centres d’oncologie et au recrutement de médecins spécialistes. Les Émirats arabes unis développent leurs capacités privées en oncologie et en diagnostic, tandis que l’Afrique du Sud demeure le centre de traitement le plus développé d’Afrique subsaharienne.
Les investissements dans le secteur de la santé liés à l'énergie continuent de soutenir les infrastructures hospitalières de pointe dans les pays du Golfe. L'adoption de ces technologies demeure inégale en raison des disparités importantes en matière de sensibilisation aux tumeurs neuroendocrines et d'accès aux diagnostics. La demande restante au Moyen-Orient et en Afrique dépendra des filières d'orientation des patients, de la clarté des modalités de remboursement et de la disponibilité des traitements injectables à action prolongée dans les circuits publics et privés.
Analyse de segmentation
Organes
On prévoit une croissance annuelle composée (TCAC) de 9,0 à 9,6 % pour les tumeurs d'organes entre 2026 et 2034. Le marché de la prise en charge du syndrome carcinoïde varie selon les organes, en fonction de la sécrétion hormonale, du profil métastatique, des critères d'éligibilité à la chirurgie et de l'atteinte hépatique. Les tumeurs de l'intestin grêle représentent la plus grande part de l'activité clinique, car celles de l'intestin moyen provoquent fréquemment des symptômes fonctionnels après dissémination hépatique.
- L'intestin grêle reste le principal sous-segment d'organes en raison de son origine fréquente dans l'intestin moyen, de sa présentation métastatique et du besoin important d'un traitement à long terme par analogue de la somatostatine associé à un contrôle de la charge hépatique.
- Le cancer du rectum est de plus en plus souvent détecté par coloscopie et par diagnostic fortuit, ce qui crée une demande de surveillance, de décisions de traitement localisées et de stratégies d'escalade dans les cas avancés ou fonctionnels.
- Les poumons nécessitent des parcours diagnostiques différenciés car les tumeurs neuroendocrines bronchiques peuvent provoquer des symptômes liés aux hormones tout en nécessitant une évaluation oncologique thoracique et pulmonaire.
- Les cas d'appendicite sont souvent détectés fortuitement après une appendicectomie, mais les présentations avancées nécessitent une stratification des risques, une surveillance et une consultation spécialisée lorsque se développe une sécrétion hormonale.
- Le cancer du côlon représente un sous-segment cliniquement important car le diagnostic peut survenir à des stades avancés, augmentant ainsi le besoin de thérapie systémique, de contrôle des symptômes et de prise en charge oncologique en milieu hospitalier.
- La demande gastrique est liée au diagnostic endoscopique, à l'évaluation de la gastrine et à une prise en charge individualisée en fonction du grade, de la taille, de la multiplicité et du potentiel métastatique de la tumeur.
- Le pancréas revêt une importance stratégique car les tumeurs neuroendocrines pancréatiques peuvent nécessiter une thérapie ciblée, des tests hormonaux et un séquençage complexe entre l'oncologie médicale et la chirurgie.
- Le foie joue un rôle central dans l'expression du syndrome car les métastases hépatiques permettent aux amines bioactives de pénétrer dans la circulation systémique, justifiant ainsi les interventions ciblées sur le foie et la nécessité d'embolisation.
Type de traitement
Le type de traitement devrait connaître une croissance annuelle composée de 9,2 % à 9,8 % entre 2026 et 2034. Le choix du traitement dépend de la gravité des symptômes, de la masse tumorale, de l'expression des récepteurs, des métastases hépatiques et des traitements antérieurs. Le contrôle symptomatique à long terme demeure fondamental, tandis que la chimiothérapie et les thérapies ciblées sur le foie sont utilisées pour traiter les formes progressives ou très étendues de la maladie.
- La chimiothérapie reste demandée dans le traitement des tumeurs agressives, progressives ou peu différenciées où les schémas cytotoxiques demeurent nécessaires malgré la plus grande disponibilité d'options ciblées et basées sur les récepteurs.
- La thérapie biologique est stratégiquement importante car les analogues de la somatostatine réduisent les bouffées de chaleur et la diarrhée, diminuent le recours aux médicaments de secours et soutiennent la gestion des maladies chroniques dans tous les contextes de soins.
- Agents d'embolisation de l'artère hépatique gagnent en importance dans le traitement des maladies à prédominance hépatique, où une administration ciblée peut réduire la masse tumorale, améliorer les symptômes et retarder l'escalade thérapeutique systémique.
Utilisateur final
Le nombre d'utilisateurs finaux devrait croître à un TCAC de 8,8 % à 9,4 % entre 2026 et 2034. La prise en charge est principalement assurée dans les hôpitaux et les centres de cancérologie, car le syndrome carcinoïde nécessite souvent des examens d'imagerie, des traitements injectables, une surveillance cardiaque, un soutien nutritionnel et des interventions. Les consultations externes restent essentielles pour les injections de suivi, l'évaluation des symptômes et la coordination des soins de longue durée.
- Les hôpitaux dominent la prestation des traitements car ils intègrent l'oncologie, la gastro-entérologie, la médecine nucléaire, la cardiologie, la radiologie interventionnelle et la prise en charge des urgences pour le risque de crise carcinoïde.
- Les cliniques prennent en charge les injections récurrentes, la surveillance des effets indésirables, les conseils nutritionnels et l'évaluation régulière des symptômes, ce qui les rend essentielles pour assurer la continuité des soins après le début d'un traitement spécialisé.
- Les institutions et centres de traitement du cancer offrent une prise en charge multidisciplinaire, un accès aux essais cliniques, des protocoles de thérapie par radioligands et une expertise spécialisée en tumeurs neuroendocrines pour les patients complexes.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Soins intégrés |
Mature |
|
Cliniques |
Moyen |
Suivi de l'injection |
Mise à l'échelle |
|
Instituts et centres de traitement du cancer |
Haut |
Tableaux NET |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la prise en charge du syndrome carcinoïde
Augmentation des détections de tumeurs neuroendocrines
L'Allemagne occupe la première place grâce à ses infrastructures de médecine nucléaire, à la présence de nombreux centres spécialisés et à la radiologie interventionnelle. Le Royaume-Uni peut se targuer de ses parcours de soins en cancérologie et du nombre croissant d'orientations vers les équipes multidisciplinaires traitant les tumeurs neuroendocrines.
Les principaux moteurs de la croissance régionale sont l'Allemagne et la France, grâce à leurs protocoles thérapeutiques et au remboursement des médicaments oncologiques spécialisés. La France est un acteur clé dans le domaine des analogues de la somatostatine et des produits radiopharmaceutiques, tandis que l'Italie et l'Espagne jouent un rôle important du fait de la demande de leurs hôpitaux publics, de l'accès aux thérapies ciblées sur le foie et de l'amélioration des diagnostics.
Augmentation des capacités de traitement ciblant le foie
Les métastases hépatiques constituent un stimulus clinique important du syndrome carcinoïde, car elles permettent la circulation des hormones médiatrices de ce syndrome dans tout l'organisme. Grâce au potentiel croissant de la radiologie interventionnelle, des procédures telles que l'embolisation de l'artère hépatique, la radioembolisation et d'autres seront plus accessibles dans les centres d'oncologie spécialisés. L'effet sera plus marqué chez les patients ne répondant pas au traitement par analogues de la somatostatine. Les centres de traitement capables d'intégrer l'imagerie, la planification des interventions et le suivi post-opératoire sont bien placés pour prendre en charge les cas les plus importants sur le marché de la prise en charge du syndrome carcinoïde.
Amélioration de l'accès et de l'entrée générique complexe
L'arrivée de génériques dans le segment complexe des médicaments génériques contribue à la baisse des coûts dans une catégorie dominée par les médicaments de marque à action prolongée. L'acétate d'octréotide générique en suspension injectable élargit les options des organismes payeurs et peut faciliter l'accès aux traitements pour les patients nécessitant un traitement d'entretien chronique. Il ne remplace pas les médicaments de marque, car la conception du dispositif, l'assistance aux patients et la familiarité du médecin avec le produit restent des facteurs clés. Cependant, il modifie les habitudes d'achat, notamment chez les hôpitaux et les organismes publics confrontés aux coûts des soins chroniques. Un accès plus large pourrait permettre à un plus grand nombre de personnes d'être traitées.
Tendances futures du marché de la prise en charge du syndrome carcinoïde
Algorithmes personnalisés de contrôle des symptômes
Le marché de la prise en charge du syndrome carcinoïde s'oriente vers des algorithmes personnalisés combinant marqueurs biochimiques, journaux de symptômes, examens d'imagerie et réponse au traitement. Outre l'administration de médicaments à intervalles fixes, les médecins devraient adapter le protocole en recourant à des traitements de secours, à l'optimisation des doses, aux thérapies ciblées sur les récepteurs et aux thérapies ciblées sur le foie. La surveillance numérique des symptômes pourrait faciliter une intervention rapide en cas d'aggravation de la diarrhée, des bouffées vasomotrices et de la respiration sifflante. Ce scénario serait bénéfique aux fabricants de médicaments et aux professionnels de santé assurant le suivi et la coordination des soins. Les données en vie réelle prendront une importance croissante pour les organismes payeurs, avec une réduction des hospitalisations, des crises et une meilleure observance du traitement.
Intégration accrue des voies radiopharmaceutiques
Il semble que la radiothérapie pharmacologique devienne une composante de plus en plus importante de la prise en charge des tumeurs neuroendocrines, à mesure que les centres de traitement développent leurs capacités en médecine nucléaire. Son potentiel futur ne se limite pas au contrôle tumoral, mais pourrait également inclure la réduction de la surcharge hormonale chez certains patients grâce à une meilleure structuration des traitements. Son adoption croissante nécessiterait du personnel, des approvisionnements en isotopes, des mesures de sécurité et un soutien au remboursement. Les entreprises ayant déjà une expérience dans la production de radioligands seraient mieux placées, mais un investissement des hôpitaux est également indispensable. À long terme, les modalités d'orientation des patients évolueraient, permettant une évaluation plus précoce de l'éligibilité à la thérapie par récepteurs.
Opportunités du marché de la prise en charge du syndrome carcinoïde
Partenariats de centres spécialisés dans les marchés émergents
Les pôles d'oncologie émergents offrent une voie d'investissement claire aux entreprises capables de soutenir le diagnostic, la formation et l'accès aux traitements. Les prévisions du marché de la prise en charge du syndrome carcinoïde indiquent que la croissance sera la plus forte là où les centres de cancérologie intègrent l'imagerie des récepteurs de la somatostatine, la radiologie interventionnelle et des consultations spécialisées en tumeurs neuroendocrines. Les entreprises peuvent développer leur présence sur le marché grâce à la formation des médecins, aux programmes d'identification des patients et à un approvisionnement fiable en produits injectables. Les partenariats avec les hôpitaux publics et privés en Chine, en Inde, en Arabie saoudite et aux Émirats arabes unis peuvent réduire les délais de diagnostic et améliorer la continuité des traitements. Cette opportunité est autant opérationnelle que commerciale, nécessitant une distribution coordonnée, un soutien au remboursement et le développement de parcours de soins cliniques.
Modèles de soins pour la gestion à long terme des maladies chroniques
Cela représente une opportunité émergente pour créer un modèle de soins axé sur la gestion d'un syndrome chronique plutôt que sur un traitement épisodique. Les patients nécessiteraient des injections répétées, un suivi nutritionnel, une surveillance cardiaque, des analyses biochimiques et une prise en charge rapide de toute évolution de leur état. Les professionnels de santé qui intégreront tous ces éléments amélioreront l'observance thérapeutique et éviteront les hospitalisations inutiles. L'industrie pharmaceutique pourrait contribuer à ce développement en fournissant du matériel pédagogique, des formations pour le personnel infirmier, en élaborant des plans d'injection et en assurant un remboursement adéquat. Cette opportunité est particulièrement pertinente pour les hôpitaux et les centres d'oncologie prenant en charge les tumeurs neuroendocrines métastatiques.
Développements récents
- Avril 2026 : Sirtex Medical Pty Ltd a annoncé les résultats à 12 mois de l’étude DOORwaY90 portant sur les microsphères de résine SIR-Spheres Y-90 dans le traitement du carcinome hépatocellulaire non résécable, faisant état d’un contrôle tumoral local à 100 %. Bien que centrée sur le carcinome hépatocellulaire, l’étude a renforcé les données probantes concernant la planification des procédures, la dosimétrie et l’infrastructure d’oncologie interventionnelle liées à l’utilisation du Y-90 dans les protocoles de traitement des cancers du foie.
- Octobre 2024 : Teva Pharmaceutical Industries Ltd. a lancé la première et unique version générique de Sandostatin LAR Depot aux États-Unis. La suspension injectable d’acétate d’octréotide est indiquée pour l’acromégalie, les diarrhées sévères et les bouffées vasomotrices associées aux tumeurs carcinoïdes métastatiques et aux tumeurs sécrétant du VIP, améliorant ainsi l’accès à une option injectable complexe à action prolongée.
- Janvier 2024 : Novartis AG a présenté les données de phase III de l'étude NETTER-2 montrant que Lutathera associé à l'octréotide LAR réduisait de 72 % le risque de progression de la maladie ou de décès par rapport à l'octréotide LAR à haute dose chez les patients atteints de tumeurs neuroendocrines gastro-entéro-pancréatiques avancées nouvellement diagnostiquées, ce qui soutient la possibilité d'envisager plus tôt une thérapie par radioligand chez les patients éligibles positifs au récepteur de la somatostatine.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -