
类癌综合征管理市场:规模、市场趋势与预测 2034年
类癌综合征管理市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按器官(小肠、直肠、肺、阑尾、结肠、胃、胰腺、肝脏、其他);治疗类型(化疗、生物疗法、肝动脉栓塞剂);最终用户(医院、诊所、癌症机构和治疗中心、其他);以及地理区域(北美、欧洲、亚太地区以及南美和中美洲)。
- 状态 : 数据发布
- 报告代码 : TIPRE00020014
- 类别 : 生命科学
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : August 26, 2026


2025年市场规模
69.3 亿美元
基准年值
2034 年预测
156.1 亿美元
预计到2034年
2026-2034年复合年增长率
9.45 %
增长率
目标市场
1006.5 亿美元
(2026-2034)
类癌综合征管理市场预计将从2025年的69.3亿美元增长到2034年的156.1亿美元,在2026年至2034年期间的复合年增长率为9.45%。该市场包括症状控制药物、肿瘤靶向治疗、肝脏靶向干预措施以及用于治疗功能性神经内分泌肿瘤患者的护理路径,这些肿瘤会引发潮红、腹泻、喘息和心脏并发症。
在北美,类癌综合征管理市场规模的增长得益于肿瘤专科网络、生长抑素类似物的广泛应用以及介入放射学的普及。预计在2026年至2034年期间,该地区将以8.8%至9.3%的复合年增长率增长,主要驱动因素包括神经内分泌肿瘤登记系统的扩展、长效注射疗法的医保报销以及多学科治疗方案的更广泛应用。
类癌综合征管理市场评估与洞察
- 2025 年,北美市场份额为 42% 至 45%,预计在 2026 年至 2034 年期间,将以 8.8% 至 9.3% 的复合年增长率增长,这得益于专科癌症中心、先进影像技术和报销深度。
- 2025 年,美国占北美地区的 82% 至 86%,预计在 2026 年至 2034 年期间,其年复合增长率将达到 8.9% 至 9.4%,这主要得益于以医院为基础的肿瘤治疗路径。
- 2025 年,欧洲的市场份额为 25% 至 28%,预计在 2026 年至 2034 年期间将以 8.2% 至 8.7% 的复合年增长率增长,其中德国、法国和英国的采用率领先。
- 亚太地区在 2025 年占据了 19% 至 22% 的市场份额,预计在 2026 年至 2034 年期间将以 10.6% 至 11.3% 的复合年增长率增长,其中中国、日本、印度、韩国和澳大利亚是主要增长动力。
- 最大的细分市场:小肠在 2025 年占据了 34-38% 的市场份额,预计在 2026-2034 年期间将以 9.1-9.6% 的复合年增长率增长。
- 高增长细分市场:肝动脉栓塞剂在 2025 年占据了 15-18% 的市场份额,预计在 2026-2034 年期间将以 10.4-11.1% 的复合年增长率增长。
- 重点分析的公司有:梯瓦制药工业有限公司、艾伯维公司、诺华公司、Pharmascience公司、欧米茄实验室有限公司、Viatris公司、益普生生物制药公司、Sirtex Medical Pty Ltd、波士顿科学公司和沃克哈特有限公司。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
临床实践已从间歇性症状缓解转向综合管理,后者结合了长效生长抑素类似物、抢救治疗、生物标志物检测、肽受体放射性核素治疗以及肝脏靶向干预。生产格局也在发生变化:复杂的仿制注射剂改善了供应选择,而品牌生物制剂和放射性药物生产商则投资于专业生产、冷链配送和核医学能力,从而围绕连续性治疗重塑了类癌综合征管理市场。
在预测期内,亚太和中东地区新兴的肿瘤学卓越中心将提升治疗肝转移瘤和神经内分泌肿瘤的手术能力。有利的监管环境包括提高对真实世界证据的接受度、完善神经内分泌肿瘤分类以及推行多学科肿瘤诊疗报销。这样的环境将有利于那些能够整合可靠供应、教育资源和市场定位的企业。
类癌综合征管理市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 69.3亿美元 |
| 到2034年市场规模 | 156.1亿美元 |
| 全球复合年增长率(2026-2034 年) | 9.45% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
类癌综合征管理市场分析
神经内分泌肿瘤诊断率的上升是市场需求的主要驱动因素,因为基于人群的癌症登记数据显示,其发病率不断增加,患者生存期也延长。类癌综合征管理市场的增长也与嗜铬粒蛋白A、5-羟吲哚乙酸(5-HIAA)检测、生长抑素受体成像以及转诊至神经内分泌肿瘤委员会的广泛应用有关。对于晚期肝转移患者,既需要抑制症状又需要控制病情,因此市场需求最为强劲。
该生态系统包括原料药、注射剂、放射性药物、介入肿瘤器械的供应商、医院、核医学诊所和专科药房。供应链受到仓库复杂性、无菌注射剂生产、钇-90运输方式以及支付方监管等因素的影响。医院倾向于剂量更可预测、不良事件更少、以及对急救药物需求更低的治疗方案。
竞争定位主要围绕差异化机制和可靠的获取途径展开。类癌综合征管理市场分析显示,诺华制药和益普生生物制药在专业领域占据稳固地位,而梯瓦制药和维亚特里斯公司则通过复杂的仿制药提升了药物的可及性。Sirtex Medical Pty Ltd 和波士顿科学公司则支持肝脏靶向治疗方案,尤其适用于肝脏肿瘤负荷较大的患者。
投资支持注射剂生命周期管理系统、放射性配体治疗设施和靶向栓塞技术。艾伯维公司、Pharmascience公司、Omega Laboratories Limited和Wockhardt Limited通过更广泛的药品分销渠道提供竞争优势,而专家则专注于临床医生教育和治疗中心网络。战略优势日益体现在以循证医学为基础,并符合神经内分泌肿瘤指南的治疗方案上。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
类癌综合征管理市场:战略洞察
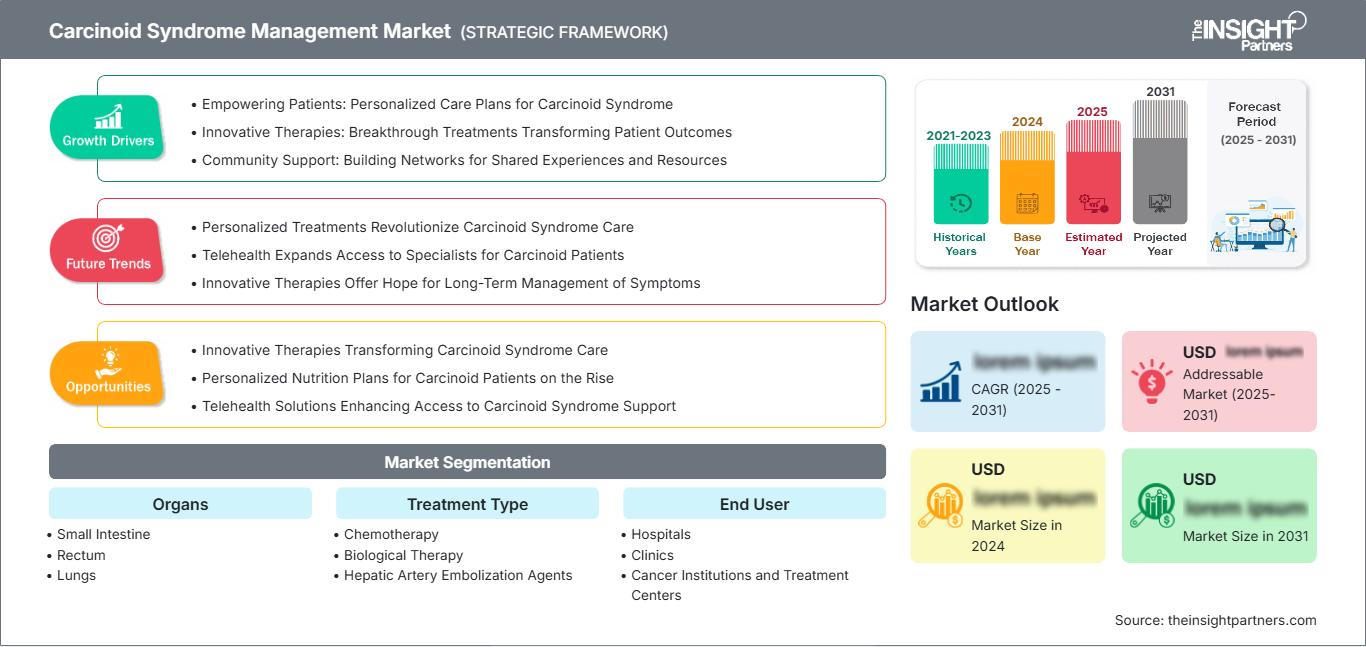
区域洞察
北美类癌综合征管理市场
北美地区在2025年占据了42%至45%的市场份额,预计在2026年至2034年期间将以8.8%至9.3%的复合年增长率增长。该地区拥有高密度的肿瘤专科医生、成熟的生长抑素类似物处方体系,以及更广泛的介入放射学治疗肝肿瘤的途径。美国医院网络、医保覆盖范围和治疗中心集中度进一步巩固了其在类癌综合征管理市场的份额。
区域需求也得益于人们对神经内分泌肿瘤症状的认识不断提高以及生长抑素受体成像技术的广泛应用。加拿大通过公共肿瘤治疗途径和省级医保报销做出贡献,而美国则贡献了大部分手术和药物收入。预计复杂注射剂的竞争将改善治疗的可及性,同时不会显著降低对高端专科疗法的需求。
美国类癌综合征管理市场
2025年,美国占北美市场的82%至86%,预计2026年至2034年间将以8.9%至9.4%的复合年增长率增长。这一需求主要受长效抗肿瘤药物(LARs)的广泛应用、专科药房以及治疗功能性神经内分泌肿瘤的大型肿瘤中心的推动。市场覆盖面广,一些在不同辅助治疗领域领先的公司包括诺华制药(Novartis AG)、益普生生物制药(Ipsen Biopharmaceuticals, Inc.)、梯瓦制药(Teva Pharmaceutical Industries Ltd.)和Sirtex Medical Pty Ltd.。
对于转移性癌症患者,治疗方案正在发生变化,更倾向于早期控制症状和调整治疗顺序。医院正在实施腹泻、潮红、类癌性心脏病筛查以及肝脏靶向治疗转诊等方面的治疗方案。美国在复杂仿制药上市、核医学和真实世界证据方面处于领先地位。
欧洲类癌综合征管理市场
欧洲在2025年占据了25%至28%的市场份额,预计在2026年至2034年期间将以8.2%至8.7%的复合年增长率增长。德国凭借其核医学设施、众多专科中心以及介入放射学的实力位居榜首。英国则以其完善的癌症诊疗路径以及不断增长的神经内分泌肿瘤多学科治疗团队转诊量而著称。
推动区域增长的主要国家是德国和法国,这得益于其基于指南的治疗方案和肿瘤专科药物的报销制度。法国在生长抑素类似物和放射性药物方面拥有关键地位,而意大利和西班牙则因其公立医院的需求、肝脏靶向治疗的可及性以及诊断技术的进步而发挥着重要作用。
亚太地区类癌综合征管理市场
亚太地区预计在2025年占据19%至22%的市场份额,并在2026年至2034年期间以10.6%至11.3%的复合年增长率增长。中国是增长的主要贡献者,这得益于癌症中心的扩张、影像检查的普及以及专科药品分销渠道的拓展。日本和韩国的诊断能力较为成熟,而印度和澳大利亚则通过转诊网络推动了增长。
产业政策正在加强本地肿瘤药物的生产制造和医院基础设施建设。随着医生发现更多功能性神经内分泌肿瘤,尤其是胃肠道和胰腺肿瘤病例,市场需求正在上升。尽管仍然存在获取途径上的差距,但生物类似药、仿制药和公共采购渠道有望提高各级医疗体系的可负担性。
中东和非洲类癌综合征管理市场
预计2026年至2034年间,中东和非洲地区的年复合增长率将达到8.5%至9.1%。沙特阿拉伯是领先的国家,这得益于其对三级医院的投资、肿瘤中心的扩建以及专科医生的招聘。阿联酋正在建设私立肿瘤和诊断中心,而南非仍然是撒哈拉以南非洲地区最发达的治疗中心。
与能源相关的医疗保健投资持续支持海湾地区先进的医院基础设施建设。由于神经内分泌肿瘤的认知度和诊断可及性差异巨大,其普及程度仍然不均衡。中东和非洲其他地区的需求将取决于转诊途径、报销政策的清晰度以及公立和私立渠道长效注射剂的供应情况。
细分分析
器官
预计2026年至2034年间,各器官的复合年增长率将达到9.0%至9.6%。类癌综合征管理市场在不同器官部位的覆盖范围反映了激素分泌、转移模式、手术适应症和肝脏受累情况的差异。小肠疾病的临床工作量最大,因为中肠肿瘤在肝脏转移后常引起功能性症状。
- 由于小肠经常起源于中肠、容易发生转移,并且需要长期使用生长抑素类似物治疗以及控制肝脏负担,因此小肠仍然是主要的器官亚段。
- 直肠癌通过结肠镜检查和偶然诊断的检出率不断上升,因此对监测、局部治疗决策以及晚期或功能性病例的升级策略提出了更高的要求。
- 肺部疾病需要不同的诊断途径,因为支气管神经内分泌肿瘤可能引起激素相关症状,同时还需要胸部肿瘤科和肺部评估。
- 阑尾炎病例通常在阑尾切除术后偶然发现,但晚期病例需要进行风险分层、监测,并在出现激素分泌时转诊给专科医生。
- 结肠是一个具有重要临床意义的亚段,因为诊断可能发生在晚期,从而增加了对全身治疗、症状控制和医院肿瘤治疗的需求。
- 胃需求与内镜诊断、胃泌素相关评估以及基于肿瘤分级、大小、数量和转移潜能的个体化治疗有关。
- 胰腺具有战略意义,因为胰腺神经内分泌肿瘤可能需要靶向治疗、激素检测以及内科肿瘤学和外科的复杂治疗顺序。
- 肝脏是该综合征表现的核心,因为肝转移允许生物活性胺进入全身循环,从而支持针对肝脏的干预和栓塞治疗的需求。
治疗类型
预计2026年至2034年间,治疗类型将以9.2%至9.8%的复合年增长率增长。治疗方案的选择取决于症状严重程度、肿瘤负荷、受体表达、肝转移情况以及既往治疗史。长效症状控制仍然是基础治疗,而化疗和肝脏靶向药物则用于治疗进展性或高负荷疾病。
- 尽管靶向和基于受体的治疗方案越来越普及,但对于侵袭性强、进展迅速或分化不良的肿瘤,化疗仍然有需求,因为细胞毒性治疗方案仍然是必要的。
- 生物疗法具有重要的战略意义,因为生长抑素类似物可以减少潮红和腹泻,减少急救药物的使用,并支持在各种护理环境中进行慢性病管理。
- 肝动脉栓塞剂在以肝脏为主的疾病中越来越重要,靶向给药可以减少肿瘤负荷,改善症状,并延缓全身治疗的升级。
最终用户
预计2026年至2034年间,终端用户将以8.8%至9.4%的复合年增长率增长。由于类癌综合征通常需要影像学检查、注射治疗、心脏监测、营养支持和介入治疗,因此治疗主要集中在医院和癌症中心。诊所在后续注射、症状评估和慢性病管理协调方面仍然发挥着重要作用。
- 医院在治疗方面占据主导地位,因为它们整合了肿瘤学、胃肠病学、核医学、心脏病学、介入放射学和类癌危机风险的紧急管理。
- 诊所支持重复注射、不良事件监测、营养咨询和常规症状评分,因此对于专科治疗开始后的持续治疗至关重要。
- 癌症机构和治疗中心为复杂的患者提供多学科测序、临床试验机会、放射性配体治疗途径和专业的神经内分泌肿瘤专业知识。
机遇概览
|
段名称 |
收入贡献 |
趋势标签 |
收养阶段 |
|
医院 |
高的 |
综合护理 |
成熟 |
|
诊所 |
中等的 |
注射后续 |
规模化 |
|
癌症机构和治疗中心 |
高的 |
网络板 |
规模化 |
类癌综合征管理市场增长驱动因素及影响分析
神经内分泌肿瘤检出率上升
德国位居榜首,这得益于其核医学设施、众多专科中心以及介入放射学技术。英国则以其完善的癌症诊疗路径以及不断增加的神经内分泌肿瘤多学科治疗团队转诊病例而自豪。
推动区域增长的主要国家是德国和法国,这得益于其基于指南的治疗方案和肿瘤专科药物的报销制度。法国在生长抑素类似物和放射性药物方面拥有关键地位,而意大利和西班牙则因其公立医院的需求、肝脏靶向治疗的可及性以及诊断技术的进步而发挥着重要作用。
扩大肝脏定向治疗能力
Liver metastasis constitutes an important clinical stimulus for carcinoid syndrome since liver metastasis allows for the circulation of hormones as mediators of the syndrome throughout the body. With the rising potential in interventional radiology, procedures such as embolization of the hepatic artery, radioembolization, and others will become more available in the tertiary oncological facility. The effect will be more pronounced in patients who are not responding to treatment with somatostatin analogs. Treatment centers that can combine imaging, procedure planning, and post-procedure monitoring are positioned to capture higher-value cases within the Carcinoid Syndrome Management Market.
Complex Generic Entry and Access Improvement
Generic launches in the complex generics segment are driving down costs in a class dominated by branded depot medications. Generic octreotide acetate for injection suspension expands payer options and can extend access to patients who need chronic maintenance treatment. It does not negate the need for branded products since device design, patient assistance, and physician familiarity play key roles. But it alters the buying behavior, particularly among hospitals and public sector purchasers dealing with chronic costs of care. Wider access may lead to higher numbers of people being treated as a result.
Carcinoid Syndrome Management Market Future Trends
Personalized Symptom-Control Algorithms
Carcinoid Syndrome Management Market trends are moving toward individualized algorithms that combine biochemical markers, symptom diaries, imaging burden, and treatment response. Apart from the fixed dosing interval approach to administering drugs, physicians should escalate the pathway using rescue treatments, dose optimization, receptor-directed therapy, and liver-directed therapy. Digital symptom monitoring could aid in intervening when there is an escalation in the symptoms of diarrhea, flushing, and wheezing. Such a scenario will benefit manufacturers of the product and healthcare providers who monitor and coordinate care. Real-world evidence will become increasingly relevant for payers as there will be a reduction in hospitalization, crisis events, and persistence in therapy.
Greater Integration of Radiopharmaceutical Pathways
随着治疗机构核医学能力的提升,放射性药物疗法似乎将日益成为神经内分泌肿瘤治疗的重要组成部分。其未来潜力不仅限于控制肿瘤,还可能通过改进治疗方案来最大限度地减少某些患者的激素过载。该疗法的进一步推广需要配备人员、提供放射性同位素、采取安全措施以及获得医保报销支持。拥有放射性配体生产经验的公司将更具优势,但医院也需要进行投资。从长远来看,转诊模式将会发生改变,符合条件的患者将更早地接受受体治疗的评估。
类癌综合征管理市场机遇
新兴市场专家中心合作伙伴关系
新兴的肿瘤中心为能够支持诊断、培训和治疗服务的企业提供了清晰的投资路径。类癌综合征管理市场预测显示,在癌症中心增设生长抑素受体成像、介入放射学和神经内分泌肿瘤专科诊所的情况下,市场增长将最为强劲。企业可以通过医生培训、患者识别项目和可靠的注射剂供应来建立市场份额。与中国、印度、沙特阿拉伯和阿联酋的公立和私立医院建立合作关系可以减少诊断延误并提高治疗的连续性。这一机遇既包含运营层面,也包含商业层面,需要协调一致的分销渠道、报销支持和临床路径开发。
长期疾病管理护理模式
这代表着一个发展机遇,即建立一种基于慢性综合征管理而非间歇性治疗的护理模式。患者需要反复注射、营养支持、心脏监测、生化检查,以及对病情任何变化的快速反应。能够整合所有这些要素的医护人员将提高患者的依从性,并减少不必要的住院次数。制药公司可以通过提供教育材料、护士培训、注射方案规划以及合理的报销来协助这一发展。对于提供转移性神经内分泌肿瘤治疗的医院和肿瘤中心而言,这是一个尤为重要的机遇。
最新进展
- 2026年4月:Sirtex Medical Pty Ltd公布了DOORwaY90研究的12个月结果,该研究评估了SIR-Spheres Y-90树脂微球在不可切除肝细胞癌中的疗效,结果显示局部肿瘤控制率达100%。尽管该研究主要针对肝细胞癌,但它也为Y-90微球的手术方案规划、剂量测定以及与肝脏肿瘤治疗相关的介入肿瘤学基础设施提供了更多证据。
- 2024 年 10 月:梯瓦制药工业有限公司在美国推出了首个也是唯一一个仿制药版本的善得定 LAR Depot。奥曲肽醋酸盐注射混悬液适用于肢端肥大症、转移性类癌肿瘤引起的严重腹泻和潮红发作以及 VIP 分泌肿瘤,从而改善了复杂长效注射治疗方案的可及性。
- 2024 年 1 月:诺华公司公布了 III 期 NETTER-2 数据,显示 Lutathera 联合奥曲肽 LAR 与高剂量奥曲肽 LAR 相比,可使新诊断的晚期胃肠胰神经内分泌肿瘤患者的疾病进展或死亡风险降低 72%,支持对符合条件的生长抑素受体阳性患者更早考虑放射性配体治疗。
常见问题解答

- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

The Insight Partners 提供了有价值的市场情报,帮助我们制定并推进全球市场进入战略。他们的团队专业、响应及时,并认真听取我们的反馈,在整个项目过程中提供了深入的分析和有帮助的方法论说明。
Junmo Kim 首席财务官(CFO), Enertech Co., Ltd.
Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -