
Markt für Verbundwerkstoffe aus Endlosfasern (CFC) für Luft-und Raumfahrt: Größe & Prognose 2034
Marktgröße und Prognosen für den Markt für Endlosfaserverbundwerkstoffe (CFC) in der Luft- und Raumfahrt (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Glasfaser, Kohlenstofffaser, Sonstige); Anwendung (Primärstruktur, Sekundärstruktur, Flugzeuginnenausstattung, Flugzeugtriebwerk) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015487
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
3,01 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,83 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,53 %
Wachstumsrate
Adressierbarer Markt
43,89 Mrd. US-Dollar
(2026–2034)
Der Markt für Endlosfaserverbundwerkstoffe in der Luft- und Raumfahrt wurde 2025 auf 3,01 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,83 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,53 % im Zeitraum 2026–2034 entspricht. Der Markt entwickelt sich von einem Markt für Hochleistungsmaterialien zu einem Markt innerhalb der Luft- und Raumfahrtindustrie. Dieses Wachstum wird durch die steigende Nachfrage nach zivilen und militärischen Flugzeugen, den Bedarf an Leichtbau, die automatisierte Verbundwerkstofffertigung und den verstärkten Einsatz von Endlosfaserverbundwerkstoffen in Luft- und Raumfahrtstrukturen angetrieben.
Die Nachfrage in Nordamerika wird Prognosen zufolge zwischen 2026 und 2034 aufgrund der Erholung der Produktion von Verkehrsflugzeugen und der anhaltenden Beschaffungsaktivitäten im Verteidigungsbereich jährlich um rund 9,0 % bis 10,0 % steigen. Die Region verfügt zudem über bestehendes Know-how in der Verbundwerkstofffertigung, eine robuste Lieferkette für die Luft- und Raumfahrtindustrie sowie Investitionen in automatisierte Faserablagesysteme und digital gesteuerte Fertigungsprozesse. Dies dürfte zu einem relativ starken Wachstum des Marktes für Endlosfaserverbundwerkstoffe in der Luft- und Raumfahrt beitragen.
Marktanalyse und Einblicke zu Endlosfaserverbundwerkstoffen (CFC) für die Luft- und Raumfahrt
- Nordamerika: Nordamerika hatte im Jahr 2025 einen geschätzten Anteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen , unterstützt durch die Flugzeugproduktion, Verteidigungsprogramme, die Infrastruktur für die Herstellung von Verbundwerkstoffen und Investitionen in fortschrittliche Verarbeitungsprozesse.
- USA: Die USA machten 2025 etwa 70–75 % des nordamerikanischen Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,1–10,1 % wachsen , angeführt von Boeing, Verteidigungsprogrammen und der fortgeschrittenen Fertigung.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von etwa 28–32 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % wachsen , wobei Frankreich, Deutschland, Großbritannien, Italien und Spanien von der auf Airbus ausgerichteten Luft- und Raumfahrtproduktion profitieren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,0–11,0 % wachsen , wobei China, Japan, Südkorea und Indien ihre Produktionskapazitäten im Bereich der Luft- und Raumfahrt stärken.
- Größtes Segment: Kohlenstofffaser machte im Jahr 2025 etwa 82–86 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen , was auf ein überlegenes Steifigkeits-Gewichts-Verhältnis zurückzuführen ist.
- Wachstumsstarkes Segment: Flugzeugtriebwerke machten im Jahr 2025 etwa 10–14 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % wachsen , unterstützt durch leichte Wärmemanagementkomponenten.
- Detaillierte Analyse der wichtigsten Unternehmen: Chomarat, Continuous Composites, Cytec Solvay Group, GKN Plc., Gurit Holding AG, Hexcel Corporation, Honeywell International Inc., Safran SA, Spirit AeroSystems, Toray Industries, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Endlosfaserverbundwerkstoffe in der Luft- und Raumfahrt hat sich durch Fortschritte bei der Endlosfaserplatzierung, Harzen, automatisierter Produktion und digitaler Steuerung des Verstärkungspfads weiterentwickelt. Kohlenstofffaser behauptet ihre Marktposition aufgrund ihrer Beliebtheit in Flugzeugstrukturen, wo Robustheit, Langlebigkeit, Belastbarkeit und Leichtbauweise gefragt sind. Das Beispiel der Boeing-Programme zur Herstellung von Verbundflügeln verdeutlicht den wachsenden Trend zur Automatisierung. Die Toray Company verfügt über eine vertikale Integration von der Kohlenstofffaser- bis zur Verbundwerkstofffertigung.
Ein weiterer Trend für Flugzeughersteller wird die Fokussierung auf die Verarbeitbarkeit von Materialien neben deren Eigenschaften sein. Die Produktion von Luft- und Raumfahrtkomponenten im asiatisch-pazifischen Raum, der Ausbau von Flugzeugmontageanlagen und die Modernisierung der Militärflugzeugflotte werden zu einer erhöhten Anzahl von Zulieferern führen. Die digitale Fertigung wird dazu beitragen, Material einzusparen und den Lastpfad zu optimieren. Nachhaltigkeitsaspekte werden die Entwicklung recycelbarer Verbundwerkstoffe vorantreiben.
Marktbericht über Endlosfaserverbundwerkstoffe (CFC) für die Luft- und Raumfahrt – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,01 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,83 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,53 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Endlosfaserverbundwerkstoffe (CFC) für die Luft- und Raumfahrt
Die Nachfrage nach Endlosfaserverbundwerkstoffen für die Luft- und Raumfahrtindustrie wird durch Gewichtsreduzierung bei Flugzeugen, Anforderungen an die Treibstoffeffizienz und Produktionssteigerungen beeinflusst. Die Wertschöpfungskette umfasst Faserhersteller, Harz-/Prepreg-Lieferanten, Zwischenprodukthersteller, Anbieter automatisierter Verarbeitungsprozesse, Tier-1-Zulieferer und Flugzeughersteller. Verfügbarkeit und Qualifizierung von Kohlenstofffasern sind aufgrund der langen Zertifizierungsdauer und der konstanten Materialeigenschaften in der Luft- und Raumfahrtindustrie wichtige Angebotsfaktoren.
Zulieferer von Flugzeugprogrammen bieten mittlerweile nicht nur Verstärkungsmaterialien, sondern auch Lösungen für die Materialverarbeitung an. Automatisierte Faserplatzierung, Harzinjektion, Pultrusion und digitale Fasersteuerung können die Struktureffizienz steigern und den Montageaufwand reduzieren. Dadurch wird die Resilienz der Lieferkette zu einem Wettbewerbsvorteil, wenn im Rahmen des Programms qualifizierte Kohlenstofffasern, Harzsysteme und spezielle Verarbeitungsmaschinen zum Einsatz kommen. Airbus plant, bis 2025 793 Verkehrsflugzeuge zu produzieren, was die Produktionsumgebung des Marktes verdeutlicht, in der Verbundwerkstoffe benötigt werden.
Der Wettbewerbsmarkt für Endlosfaserverbundwerkstoffe in der Luft- und Raumfahrt wird von vertikal integrierten Materialherstellern, Spezialverbundwerkstoffherstellern und Tier-1-Zulieferern der Luft- und Raumfahrtindustrie geprägt. Hexcel Corporation, Toray Industries, Inc., Gurit Holding AG und Chomarat konkurrieren mit einem Portfolio fortschrittlicher Materialien, während Continuous Composites auf digital gesteuerte Endlosfaser-Fertigungstechnologie setzt. Spirit AeroSystems und GKN Plc. sind auf einer niedrigeren Ebene aktiv und nutzen komplexe Fertigungstechnologien für Flugzeugstrukturen, die potenziell zu einer integrierten Lieferkette führen könnten.
Strategische Investitionen fließen in die Bereiche Automatisierung, Engineering, Qualifizierung und lokale Fertigung. Die Investition von Hexcel im Jahr 2026 gemeinsam mit dem National Institute for Aviation Research der Wichita State University unterstreicht diesen Trend hin zu integriertem Composite-Design und der Automatisierung von Fertigungsprozessen. Toray Industries hingegen arbeitet mit Kohlenstofffasern, Prepregs, Geweben und Verbundwerkstoffen und verschafft sich dadurch einen Vorteil bei der Koordination von Material- und Verarbeitungstechnologien in Luft- und Raumfahrtprojekten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
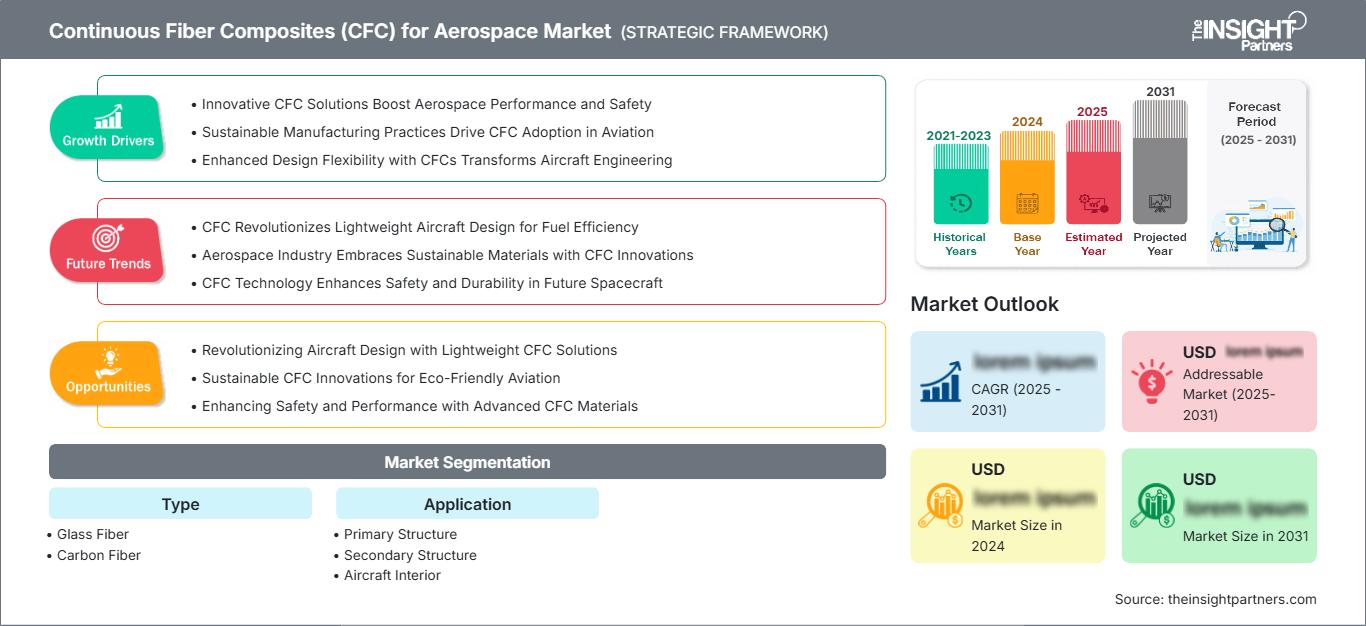
Endlosfaserverbundwerkstoffe (CFC) für den Luft- und Raumfahrtmarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Endlosfaserverbundwerkstoffe für die Luft- und Raumfahrt
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 34–38 % am Markt für Endlosfaserverbundwerkstoffe in der Luft- und Raumfahrt ausmachen, mit einem durchschnittlichen jährlichen Wachstum von 9,0–10,0 % im Zeitraum 2026–2034. Die USA dominieren die regionale Nachfrage, da Boeing, Rüstungsunternehmen, Tier-1-Zulieferer von Verbundwerkstoffen und spezialisierte Materialhersteller ein dichtes Ökosystem für die Luft- und Raumfahrtindustrie bilden. Die Verarbeitung von Endlosfasern gewinnt zunehmend an Bedeutung für Tragflächen, Rümpfe, Steuerflächen und Strukturbauteile.
Diese Region profitiert von Vorteilen wie zertifizierten Kapazitäten und Investitionen in die automatisierte Produktion. Das Boeing Composite Wing Center fertigt große 777X-Tragflächen mithilfe automatisierter Faserablagetechnologie, während zukünftige Fertigungsprojekte den Fokus auf Prozesskontrolle und digitale Fertigungstechnologien legen. Der Verteidigungsmarkt verstärkt die Nachfrage, da leichtere, aber dennoch stabile Strukturen die Nutzlasteffizienz und Reichweite erhöhen.
US-amerikanischer Markt für Endlosfaserverbundwerkstoffe für die Luft- und Raumfahrt
Die Vereinigten Staaten sind im Jahr 2025 für etwa 70-75 % des nordamerikanischen Marktes verantwortlich und werden voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1-10,1 % wachsen. Boeing, Honeywell International Inc., Spirit AeroSystems, Hexcel Corporation und Continuous Composites bilden ein entwickeltes Ökosystem, das Werkstoffe, Ingenieurwesen, Fertigung und Verteidigungsanwendungen umfasst.
Die Herstellung von Verkehrsflugzeugen, die Modernisierung militärischer Ausrüstung, unbemannte Luftfahrzeuge und fortschrittliche Luftmobilität stellen unterschiedliche Anwendungsbereiche dar. Ein breites Zulieferernetzwerk im Land trägt zur Qualifizierung von Luft- und Raumfahrtmaterialien bei. Das Beispiel von Continuous Composites in Zusammenarbeit mit Aurora Flight Sciences und der US-Armee zeigt, wie digital gefertigte Endlosfaserverbundwerkstoffe in der Verteidigungsindustrie eingesetzt werden, während Hexcel ein Anwendungszentrum aufbaut.
Europäischer Markt für Endlosfaserverbundwerkstoffe für die Luft- und Raumfahrt
Für Europa wird bis 2025 ein Anteil von 28–32 % prognostiziert, der in den Jahren 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % wachsen wird. Frankreich wird dabei eine wichtige Rolle spielen. Die Airbus-Produktion, europäische Verteidigungsprojekte sowie bereits vorhandene Kapazitäten zur Verarbeitung von Verbundwerkstoffen ermöglichen eine solche Verbreitung in der Region.
Großbritannien verfügt über Wettbewerbsvorteile im Bereich Flugzeugstrukturen und fortschrittlicher Werkstoffe, während Deutschland führend in Produktion und Forschung ist. Frankreich konzentriert sich mit Airbus und Safran auf die Luft- und Raumfahrtproduktion. Italien und Spanien besitzen Kompetenzen in den Bereichen Flugzeugstrukturen, Flugzeugmontage und Rüstungsproduktion.
Markt für Endlosfaserverbundwerkstoffe im asiatisch-pazifischen Raum für die Luft- und Raumfahrt
Die APAC-Region wird voraussichtlich bis 2025 einen Marktanteil von 24-28 % halten und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0-11,0 % wachsen. China wird die führende Rolle beim regionalen Wachstum einnehmen, gefolgt von Japan, Südkorea, Indien und Australien, die über wachsende Produktionskapazitäten in der Luft- und Raumfahrtindustrie verfügen.
Chinas Ziele im Bereich der kommerziellen Luft- und Raumfahrt, Japans fortschrittliches Material-Know-how, Indiens Lokalisierungspolitik und Australiens Verbundwerkstofffertigung sind einige der Faktoren, die die Nachfrage antreiben. Indien sticht insbesondere durch staatliche Programme hervor, die die Herstellung von Flugzeugkomponenten und die Lieferkette der Luft- und Raumfahrtindustrie im Land fördern. Der Ausbau der Luft- und Raumfahrtindustrie in Indien eröffnet Geschäftsmöglichkeiten für Verbundwerkstoffe.
Markt für Endlosfaserverbundwerkstoffe im Nahen Osten und Afrika für die Luft- und Raumfahrt
Der Nahe Osten und Afrika sind zwar kleiner als die wichtigsten Luft- und Raumfahrtregionen, dürften aber im Zeitraum 2026–2034 ein stetiges Wachstum mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate von 8,0–9,0 % verzeichnen. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die regionalen Luft- und Raumfahrtinvestitionen an, unterstützt durch Diversifizierungs- und Verteidigungsstrategien.
Südafrika verfügt über nachgewiesene Kompetenzen im Bereich der Luft- und Raumfahrttechnik, während die übrigen Länder des Nahen Ostens und Afrikas ihre Luft- und Raumfahrtkapazitäten durch Luftfahrtinfrastruktur, Verteidigungsausgaben, Wartungs- und Reparaturbetriebe (MRO) und Lokalisierung ausbauen. Es besteht Potenzial hinsichtlich der Energieverfügbarkeit und industrieller Investitionen zur Förderung der Verbundwerkstoffherstellung; allerdings stellen Zertifizierungskapazitäten, die Verfügbarkeit von Arbeitskräften und die Tiefe der Lieferkette erhebliche Herausforderungen dar.
Segmentierungsanalyse
Typ
Das Marktsegment der Endlosfaserverbundwerkstoffe für die Luft- und Raumfahrt unterscheidet sich durch das zur Herstellung der Endlosverbundstrukturen verwendete Verstärkungsmaterial. Kohlenstofffasern dominieren den Luft- und Raumfahrtmarkt aufgrund ihrer hohen spezifischen Festigkeit und Steifigkeit, während Glasfasern dort relevant bleiben, wo Kosten, Schlagfestigkeit, elektrische Eigenschaften oder spezifische Anwendungsanforderungen die Materialauswahl beeinflussen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–9,0 % erwartet . Der Markt für Endlosfaserverbundwerkstoffe in der Luft- und Raumfahrt ist daher weiterhin stark mit den Anforderungen an Hochleistungsverstärkungen verknüpft.
- Glasfaser: Glasfaser bietet eine vergleichsweise kostengünstige Verstärkung mit hoher Korrosionsbeständigkeit und günstigen elektrischen Eigenschaften. In der Luft- und Raumfahrt wird sie gezielt dort eingesetzt, wo die Anforderungen an die Steifigkeit weniger streng sind, beispielsweise bei Innenausbauten, Sekundärstrukturen und Spezialbauteilen.
- Kohlenstofffaser: Kohlenstofffaser dominiert in der Luft- und Raumfahrtstruktur, da ihr hohes Steifigkeits-Gewichts-Verhältnis eine Gewichtsreduzierung ermöglicht, ohne die Strukturleistung zu beeinträchtigen. Ihre langjährige Erfahrung in der Qualifizierung von zivilen und militärischen Flugzeugen sichert die langfristige Nachfrage.
Anwendung
Das Anwendungssegment im Markt für Endlosfaserverbundwerkstoffe für die Luft- und Raumfahrt bestimmt, wie Endlosfaserwerkstoffe in Flugzeugsysteme integriert werden, wobei Strukturbauteile den größten Anteil am Gesamtverbrauch ausmachen. Primär- und Sekundärstrukturen profitieren am stärksten von Gewichtseinsparungen, während Innenausstattungen und Triebwerkskomponenten spezielle Anforderungen an die thermische, mechanische oder dimensionale Leistung stellen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,0–10,0 % prognostiziert .
- Primärstruktur: Primärstrukturen erfordern strenge mechanische Leistungs- und Zertifizierungsanforderungen, weshalb eine kontinuierliche Verstärkung besonders für Tragflächen, Rumpfsektionen, Holme und andere tragende Bauteile von Bedeutung ist, bei denen Gewichtseinsparungen die Effizienz des Flugzeugs beeinträchtigen.
- Sekundärstruktur: Sekundärstrukturen bieten einen breiteren Qualifizierungsweg für durchgehende Verbundwerkstoffe, einschließlich Verkleidungen, Türen, Steuerflächen und Stützkomponenten, bei denen Steifigkeit und Gewichtsreduzierung weiterhin wichtig sind.
- Flugzeuginnenausstattung: Zu den Anwendungsbereichen im Innenausbau zählen Strukturpaneele, Trennwände, Bodenbeläge und Leichtbau-Kabinensysteme. Die Bemühungen der Fluggesellschaften, das Flugzeuggewicht zu reduzieren und gleichzeitig Langlebigkeit und Designflexibilität zu erhalten, fördern die Verbreitung dieser Technologien.
- Flugzeugtriebwerke: Triebwerksanwendungen bieten ein spezielles Anwendungsgebiet, in dem sich durchgängige Verbundwerkstoffe für leichte Bauteile eignen, die anspruchsvollen thermischen und mechanischen Bedingungen ausgesetzt sind. Die Materialauswahl hängt maßgeblich von der Temperaturbeständigkeit und den Qualifikationsanforderungen ab.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Primärstruktur |
Hoch |
Lastoptimierung |
Reifen |
|
Sekundärstruktur |
Hoch |
Gewichtsreduktion |
Reifen |
|
Flugzeuginnenraum |
Medium |
Kabinengewichtsreduzierung |
Skalierung |
|
Flugzeugtriebwerk |
Medium |
Thermische Verbundwerkstoffe |
Aufkommen |
Endlosfaserverbundwerkstoffe (CFC) für die Luft- und Raumfahrt: Wachstumstreiber und Wirkungsanalyse
Steigende Anforderungen an die Flugzeugproduktion und den Flottenersatz
Die Produktion von Verkehrsflugzeugen ist ein fundamentaler Nachfragetreiber, da jede Produktionssteigerung den Bedarf an leichten Strukturmaterialien erhöht. Airbus lieferte 2025 793 Verkehrsflugzeuge aus und schloss das Jahr mit einem Auftragsbestand von 8.754 Flugzeugen ab, was auf eine hohe Produktionssicherheit hindeutet. Auch Boeing arbeitet an der Stabilisierung der Fertigung und bereitet sich auf höhere Produktionsraten vor. Höhere Flugzeugvolumina steigern die Nachfrage nach qualifizierten Verbundwerkstoffen und regen Zulieferer zu Investitionen in Produktionskapazitäten, Automatisierung und Qualitätssicherungssysteme an. Besonders relevant ist dies für Endlosfaseranwendungen, da diese Materialien in Strukturbauteile integriert werden, deren Produktionsprogramme über lange Lebenszyklen der Flugzeuge hinweg eine wiederkehrende, hochwertige Nachfrage generieren können.
Anforderungen an Leichtbau und Struktureffizienz bei Flugzeugen
Gewichtsreduzierung bleibt ein zentrales Entwicklungsziel, da eine geringere Strukturmasse Treibstoffeffizienz, Nutzlastkapazität, Reichweite und Wirtschaftlichkeit verbessern kann. Kontinuierliche Verstärkungsfasern ermöglichen es Ingenieuren, die Fasern entlang der zu erwartenden Lastpfade auszurichten und das Material dort zu konzentrieren, wo die strukturelle Leistungsfähigkeit gefordert ist. Diese Fähigkeit ist besonders wertvoll bei Primärstrukturen, wo bereits geringe Massenreduzierungen die Leistung von Flugzeugen beeinflussen können. Der Wettbewerbsvorteil geht über die Fasereigenschaften hinaus, da die Fertigungsprozesse bestimmen, wie effizient die Verstärkung positioniert werden kann. Digitale Fasersteuerung und automatisierte Platzierung können unnötiges Material reduzieren und die strukturelle Integration verbessern. Daher evaluieren Luft- und Raumfahrtunternehmen kontinuierliche Verbundwerkstoffe zunehmend als Teil umfassenderer Strategien für die fertigungsgerechte Konstruktion, anstatt sie lediglich als Ersatzmaterialien für konventionelle Metallstrukturen zu betrachten.
Ausbau der automatisierten Verbundwerkstoff-Fertigungstechnologien
Die Automatisierung verbessert die Wirtschaftlichkeit der Herstellung komplexer Endlosfaserbauteile in Luft- und Raumfahrtqualität. Automatisierte Faserplatzierung, Harzinjektion, digital gesteuerte Beschichtung und fortschrittliche Prüftechnologien erhöhen die Wiederholgenauigkeit und reduzieren gleichzeitig den manuellen Arbeitsaufwand. Die CF3D-Technologie von Continuous Composites verdeutlicht die zukünftige Entwicklungsrichtung: Sie kombiniert Faserführung mit digital gesteuerter Produktion und schneller Aushärtung. Im Januar 2026 erhielt das Unternehmen einen Auftrag der AFWERX Manufacturing Challenge in Höhe von 1,25 Millionen US-Dollar zur Weiterentwicklung von Verbindungs- und Versteifungsverfahren für Luft- und Raumfahrtstrukturen. Solche Projekte zeigen, wie Fertigungsinnovationen die Anwendungsbereiche über die konventionelle Verbundwerkstofffertigung hinaus erweitern können.
Endlosfaserverbundwerkstoffe (CFC) für die Luft- und Raumfahrt: Marktentwicklungen
Die digitale Glasfaserverlegung wird zunehmend designintegriert.
Die nächste Fertigungsphase verbindet die Software für die Strukturauslegung direkt mit den Faserplatzierungsstrategien. So können Ingenieure die Verstärkung bereits vor Produktionsbeginn anhand der tatsächlichen Lastpfade optimieren. Dieser Ansatz reduziert unnötiges Material, minimiert Verbindungsstellen und ermöglicht die Herstellung hochgradig maßgeschneiderter Strukturen. Computergestützte Modellierung wird zunehmend Faserorientierung, Harzverhalten, Fertigungstoleranzen und Strukturleistung gemeinsam bewerten. Mit zunehmender Reife der Zertifizierungsmethoden gewinnen digital definierte Fertigungsanweisungen an Bedeutung für die Qualifizierung reproduzierbarer Verbundwerkstoffprozesse. Die Trends im Markt für Endlosfaserverbundwerkstoffe in der Luft- und Raumfahrt werden sich daher voraussichtlich über die reine Automatisierung hinaus hin zu integrierten Engineering-Plattformen entwickeln, auf denen Konstruktion, Simulation, Fertigung und Inspektion als vernetzter Workflow zusammenarbeiten. Diese Entwicklung dürfte Anbieter begünstigen, die Materialexpertise mit Software-, Prozesssteuerungs- und Anwendungstechnikkompetenz kombinieren können.
Thermoplastische und recycelbare Verbundsysteme werden an Bedeutung gewinnen.
Umweltaspekte werden die zukünftige Materialentwicklung voraussichtlich beeinflussen, insbesondere da Luft- und Raumfahrtunternehmen Produktionsabfälle reduzieren und die Entsorgung optimieren wollen. Thermoplastische Matrizen ermöglichen kürzere Verarbeitungszyklen und bieten potenzielle Vorteile hinsichtlich der Recyclingfähigkeit. Recyclingtechnologien für Kohlenstofffasern können Verstärkungsmaterialien aus Produktionsabfällen und ausgedienten Bauteilen zurückgewinnen. Toray entwickelt bereits Anwendungen für recycelte Kohlenstofffasern und erforscht die Rückgewinnung von Produktionsabfällen bei Kunden. Die Anforderungen der Luft- und Raumfahrtindustrie an die Qualifizierung werden im Laufe der Zeit darüber entscheiden, wie schnell diese Materialien in flugkritischen Anwendungen eingesetzt werden. Die größten Chancen ergeben sich zunächst bei Sekundärstrukturen, Innenausstattungen und nichtkritischen Bauteilen, wo die Qualifizierungsanforderungen niedriger sein können.
Marktchancen für Endlosfaserverbundwerkstoffe (CFC) für die Luft- und Raumfahrt
Lokalisierung von Verbundlieferketten in aufstrebenden Luft- und Raumfahrtzentren
Lieferanten können neue Chancen nutzen, indem sie qualifizierte Fertigungs-, Verarbeitungs- und Entwicklungskapazitäten in der Nähe aufstrebender Produktionszentren der Luft- und Raumfahrtindustrie aufbauen. Indien bietet hierfür ein besonders relevantes Beispiel, da staatliche Programme die Lokalisierung von Flugzeugkomponenten, die Rüstungsproduktion und internationale Partnerschaften in der Luft- und Raumfahrt fördern. Das Land hat zudem seine Produktionsinfrastruktur für Militärflugzeuge und Flugzeugkomponenten ausgebaut. Ähnliche Chancen bieten sich in Südostasien und ausgewählten Märkten des Nahen Ostens, da die Regierungen dort die Industrialisierung der Luft- und Raumfahrt vorantreiben. Unternehmen, die in diese Märkte eintreten, sollten Qualifizierungsunterstützung, technische Schulungen, lokale Entwicklungsarbeit und Partnerschaften mit etablierten Tier-1-Lieferanten priorisieren, anstatt sich ausschließlich auf den Materialabsatz zu konzentrieren. Die Marktprognosen für Endlosfaserverbundwerkstoffe in der Luft- und Raumfahrt sprechen daher für Geschäftsmodelle, die lokale Produktionskapazitäten mit globalen Zertifizierungs- und Lieferkettenstandards kombinieren.
Integrierte Material- und Prozesslösungen für komplexe Strukturen
Eine zweite Chance bietet die Bereitstellung integrierter Lösungen, die Verstärkung, Harzsysteme, Verarbeitungsanlagen, Simulation, Inspektion und Bauteilentwicklung kombinieren. Kunden der Luft- und Raumfahrtindustrie bewerten zunehmend die Gesamtwirtschaftlichkeit der Fertigung anstatt nur den Faserpreis, insbesondere bei komplexen Strukturen, die eine automatisierte Produktion und strenge Qualitätskontrolle erfordern. Lieferanten mit vertikal integrierten Kompetenzen können die Anzahl der Qualifizierungsschnittstellen reduzieren und die Anwendungsentwicklung beschleunigen. Dies schafft Raum für Partnerschaften zwischen Materialherstellern, Anlagenentwicklern, Tier-1-Zulieferern der Luft- und Raumfahrtindustrie und digitalen Engineering-Unternehmen. Unternehmen können sich zudem durch Prozessüberwachung, vorausschauende Qualitätssicherungssysteme und kundenspezifische Faserarchitekturen differenzieren. Solche Kompetenzen können die Wechselkosten nach der Qualifizierung erhöhen und langfristige Programmpartnerschaften ermöglichen, während sie Flugzeugherstellern helfen, eine wiederholbare Produktion mit höheren Raten zu erreichen.
Aktuelle Entwicklungen
- Mai 2026: Hexcel Corporation – Hexcel und das Nationale Institut für Luftfahrtforschung der Wichita State University haben den Grundstein für das Hexcel-Anwendungszentrum gelegt. Die Einrichtung soll die Entwicklung von Verbundwerkstoffen, die automatisierte Verarbeitung und Innovationen in der Luft- und Raumfahrtfertigung beschleunigen. Die Zusammenarbeit erweitert das Anwendungsentwicklungs-Ökosystem von Hexcel und stärkt die Fähigkeit des Unternehmens, Kunden aus der Luft- und Raumfahrtbranche von der Materialinnovation bis zur strukturellen Realisierung zu unterstützen.
- Januar 2026: Continuous Composites – Continuous Composites erhielt einen AFWERX Manufacturing Challenge-Auftrag über 1,25 Millionen US-Dollar zur Weiterentwicklung von Verbindungs- und Versteifungsverfahren für Luft- und Raumfahrtstrukturen. Das Projekt nutzt die digital gesteuerten Endlosfaser-Fertigungstechnologien von CF3D für tragende Versteifungen mit dem Ziel, eine höhere Struktureffizienz bei gleichzeitiger Gewichtsreduzierung und verbesserter Integration von Verbundplatten zu erreichen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -