
Marché des composites à fibres continues (CFC) pour l’aérospatiale : prévisions 2034
Rapport d'analyse du marché des composites à fibres continues (CFC) pour l'aérospatiale : taille du marché et prévisions (2021-2034), part de marché mondiale et régionale, tendances et opportunités de croissance. Couverture : par type (fibre de verre, fibre de carbone, autres) ; application (structure primaire, structure secondaire, aménagement intérieur d'aéronef, moteur d'aéronef) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015487
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
3,01 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
6,83 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,53 %
taux de croissance
Marché adressable
43,89 milliards de dollars américains
(2026-2034)
Le marché des composites à fibres continues pour l'aérospatiale était évalué à 3,01 milliards de dollars américains en 2025 et devrait atteindre 6,83 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 9,53 % sur la période 2026-2034. Ce marché, initialement axé sur les matériaux avancés, s'intègre désormais pleinement au secteur de la fabrication aérospatiale. Cette croissance sera alimentée par la demande croissante de production d'aéronefs commerciaux et militaires, les exigences d'allègement, l'automatisation de la fabrication des composites et le renforcement continu des structures aérospatiales.
La demande en Amérique du Nord devrait croître à un taux de croissance annuel composé d'environ 9 % à 10 % entre 2026 et 2034, grâce à la reprise de la production d'avions commerciaux et à la poursuite des acquisitions dans le secteur de la défense. La région bénéficie également d'une expertise reconnue dans la fabrication de composites, d'une chaîne d'approvisionnement aérospatiale robuste et d'investissements dans les systèmes automatisés de placement de fibres et les procédés de fabrication à contrôle numérique. Ces facteurs devraient contribuer à la croissance relativement soutenue du marché des composites à fibres continues pour l'aérospatiale.
Analyse et perspectives du marché des composites à fibres continues (CFC) pour l'aérospatiale
- Amérique du Nord : L'Amérique du Nord représentait une part estimée entre 34 et 38 % en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 10,0 % entre 2026 et 2034 , soutenue par la production d'aéronefs, les programmes de défense, l'infrastructure de fabrication de composites et les investissements dans les procédés de pointe.
- États-Unis : Les États-Unis représentaient environ 70 à 75 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 9,1 à 10,1 % entre 2026 et 2034 , tirée par Boeing, les programmes de défense et la fabrication de pointe.
- Europe : L'Europe détenait une part d'environ 28 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 8,5 à 9,5 % entre 2026 et 2034 , la France, l'Allemagne, le Royaume-Uni, l'Italie et l'Espagne étant soutenus par la production aérospatiale centrée sur Airbus.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 24 à 28 % en 2025 et devrait progresser à un TCAC de 10,0 à 11,0 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud et l'Inde renforçant leurs capacités de fabrication aérospatiale.
- Segment le plus important : La fibre de carbone représentait environ 82 à 86 % de parts de marché en 2025 et devrait croître à un TCAC de 7,8 à 8,8 % entre 2026 et 2034 , reflétant des performances supérieures en termes de rapport rigidité/poids.
- Segment à forte croissance : Les moteurs d'avions représentaient environ 10 à 14 % de parts de marché en 2025 et devraient croître à un TCAC de 10,0 à 11,0 % entre 2026 et 2034 , grâce à des composants de gestion thermique légers.
- Principales entreprises analysées en détail : Chomarat, Continuous Composites, Cytec Solvay Group, GKN Plc., Gurit Holding AG, Hexcel Corporation, Honeywell International Inc., Safran SA, Spirit AeroSystems, Toray Industries, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des composites à fibres continues pour l'aérospatiale a progressé grâce aux avancées réalisées dans le placement des fibres continues, les résines, la production automatisée et le contrôle numérique du processus de renforcement. La fibre de carbone conserve sa position dominante sur le marché grâce à son utilisation privilégiée dans les structures d'aéronefs exigeant robustesse, durabilité, endurance et légèreté. L'exemple des programmes de Boeing pour la fabrication d'ailes composites illustre la tendance croissante à l'automatisation. La société Toray maîtrise l'ensemble de la chaîne de production, de la fibre de carbone à la fabrication de produits composites.
Une autre tendance pour les constructeurs aéronautiques sera de privilégier la fabricabilité des matériaux, en plus de leurs propriétés. La production de composants aérospatiaux en Asie-Pacifique, l'expansion des sites d'assemblage et la modernisation de la flotte d'avions militaires entraîneront une augmentation du nombre de fournisseurs. La fabrication numérique permettra de réaliser des économies de matériaux et d'optimiser la chaîne de production. Les enjeux du développement durable favoriseront la recyclabilité des matériaux composites.
Rapport sur le marché des composites à fibres continues (CFC) pour l'aérospatiale : périmètre
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,01 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,83 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,53% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des composites à fibres continues (CFC) pour l'aérospatiale
La demande de composites à fibres continues pour le marché aérospatial est influencée par la réduction du poids des aéronefs, les exigences en matière d'efficacité énergétique et l'augmentation des cadences de production. La chaîne de valeur comprend les producteurs de fibres, les fournisseurs de résines/préimprégnés, les producteurs de matériaux intermédiaires, les prestataires de procédés automatisés, les équipementiers de premier rang et les constructeurs aéronautiques. La disponibilité et la qualification des fibres de carbone constituent des facteurs d'approvisionnement en raison de la longue période de certification et des propriétés constantes des matériaux utilisés dans les programmes aérospatiaux.
Les fournisseurs de programmes aéronautiques proposent désormais non seulement des matériaux de renforcement, mais aussi des solutions de transformation. Le placement automatisé des fibres, l'infusion de résine, la pultrusion et le pilotage numérique des fibres pourraient accroître l'efficacité structurelle et simplifier l'assemblage. Ainsi, la résilience de la chaîne d'approvisionnement devient un avantage concurrentiel lorsque le programme utilise des fibres de carbone et des systèmes de résine qualifiés, ainsi que des machines de transformation spécifiques. Airbus a produit 793 avions commerciaux en 2025, illustrant ainsi le contexte de production du marché où les matériaux composites sont indispensables.
Le rapport sur le marché des composites à fibres continues pour l'aérospatiale décrit un environnement concurrentiel composé de producteurs de matériaux verticalement intégrés, de fabricants de composites spéciaux et de fournisseurs de premier rang pour l'aérospatiale. Hexcel Corporation, Toray Industries, Inc., Gurit Holding AG et Chomarat se positionnent sur le marché grâce à leur gamme de matériaux avancés, tandis que Continuous Composites utilise une technologie de fabrication de fibres continues à commande numérique. Spirit AeroSystems et GKN Plc. interviennent à un niveau inférieur en utilisant des technologies complexes de fabrication d'aérostructures, susceptibles de favoriser une offre intégrée.
Des investissements stratégiques sont réalisés dans les domaines de l'automatisation, de l'ingénierie, de la qualification et de la production locale. L'investissement d'Hexcel en 2026, en partenariat avec l'Institut national de recherche aéronautique de l'Université d'État de Wichita, illustre cette tendance vers une conception composite intégrée et l'automatisation des processus de fabrication. Par ailleurs, Toray Industries travaille avec la fibre de carbone, les préimprégnés, les tissus et les composites, ce qui lui confère un avantage certain dans la coordination des technologies de matériaux et de procédés au sein des projets aérospatiaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Composites à fibres continues (CFC) pour le marché aérospatial : perspectives stratégiques
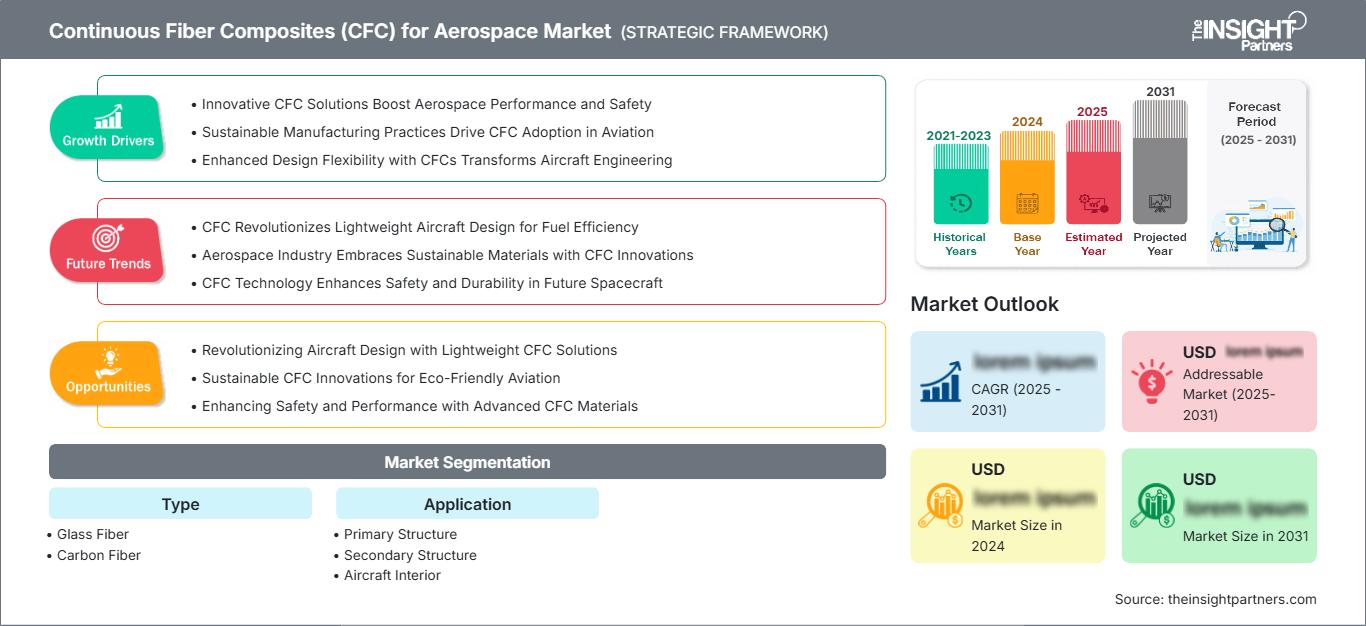
Perspectives régionales
Marché nord-américain des composites à fibres continues pour l'aérospatiale
On estime que l'Amérique du Nord représentera 34 à 38 % du marché des composites à fibres continues pour l'aérospatiale en 2025, avec une croissance annuelle composée de 9 à 10 % entre 2026 et 2034. La demande régionale est principalement concentrée aux États-Unis, grâce à un écosystème aérospatial dense composé de Boeing, d'entreprises de défense, de fournisseurs de premier rang de composites et de producteurs de matériaux spécialisés. La transformation des fibres continues est de plus en plus pertinente pour les applications relatives aux ailes, aux fuselages, aux gouvernes et aux structures.
Cette région bénéficie d'atouts tels que des compétences certifiées et des investissements dans la production automatisée. Le Boeing Composite Wing Center construit de grandes ailes de 777X grâce à une technologie de placement automatisé de fibres, tandis que les futurs projets de fabrication mettent l'accent sur le contrôle des processus et les technologies de fabrication numérique. Le marché de la défense contribue à la demande, car des structures plus légères mais plus robustes permettront d'accroître l'efficacité des charges utiles et l'autonomie.
Composites à fibres continues américains pour le marché aérospatial
Les États-Unis représentaient environ 70 à 75 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 9,1 à 10,1 % entre 2026 et 2034. Boeing, Honeywell International Inc., Spirit AeroSystems, Hexcel Corporation et Continuous Composites constituent un écosystème développé qui englobe les matériaux, l'ingénierie, la fabrication et les applications de défense.
La fabrication d'avions commerciaux, la modernisation des équipements militaires, les drones et la mobilité aérienne avancée constituent différents domaines d'application. L'important réseau de fournisseurs du pays contribue à la qualification des matériaux aérospatiaux. Le cas de Continuous Composites, en collaboration avec Aurora Flight Sciences et l'armée américaine, illustre comment les composites à fibres continues fabriqués numériquement trouvent des applications dans le domaine de la défense, tandis que Hexcel met en place un centre d'application.
Marché européen des composites à fibres continues pour l'aérospatiale
On prévoit que la part de l'Europe dans ce secteur se situera entre 28 et 32 % d'ici 2025, avec une croissance annuelle composée attendue de 8,5 à 9,5 % entre 2026 et 2034, la France jouant un rôle prépondérant. La production d'Airbus, les projets de défense européens et les capacités de transformation des matériaux composites déjà existantes favorisent cette adoption dans la région.
Le Royaume-Uni bénéficie d'un avantage concurrentiel dans le domaine des aérostructures et des matériaux avancés, tandis que l'Allemagne est un leader en matière de production et de capacités d'ingénierie et de recherche. La France concentre sa production aérospatiale sur Airbus et Safran. L'Italie et l'Espagne possèdent des capacités de production d'aérostructures, d'assemblage d'aéronefs et de matériel de défense.
Composites à fibres continues pour le marché aérospatial de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 24 à 28 % d'ici 2025 et connaître une croissance annuelle composée de 10,0 à 11,0 % entre 2026 et 2034. La Chine sera le principal moteur de cette croissance régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, qui disposent de capacités de production croissantes dans l'industrie aérospatiale.
Les ambitions de la Chine dans le secteur aérospatial commercial, le savoir-faire japonais en matière de matériaux de pointe, les politiques de localisation de l'Inde et la production australienne de matériaux composites sont autant de facteurs qui stimulent la demande. L'Inde se distingue notamment par ses programmes gouvernementaux qui encouragent la fabrication de composants aéronautiques et le développement de sa chaîne d'approvisionnement aérospatiale. L'expansion de la production aérospatiale en Inde offre des perspectives commerciales intéressantes pour les matériaux composites.
Marché des composites à fibres continues au Moyen-Orient et en Afrique pour l'aérospatiale
Le Moyen-Orient et l'Afrique restent plus petits que les principales régions de fabrication aérospatiale, mais sont bien positionnés pour une expansion régulière, avec un TCAC estimé entre 8,0 et 9,0 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont en tête des investissements aérospatiaux régionaux, soutenus par des stratégies de diversification et de défense.
L'Afrique du Sud possède une expertise reconnue en ingénierie aérospatiale, tandis que le reste du Moyen-Orient et de l'Afrique développe ses propres capacités aérospatiales grâce aux infrastructures aéronautiques, aux investissements dans la défense, aux centres de maintenance, de réparation et de révision (MRO) et à la production locale. L'accès à l'énergie et les investissements industriels pourraient favoriser la fabrication de composites ; toutefois, les capacités de certification, la disponibilité de la main-d'œuvre et la profondeur de la chaîne d'approvisionnement constituent des défis majeurs.
Analyse de segmentation
Taper
Le segment « Type » du marché des composites à fibres continues pour l'aérospatiale se distingue par le matériau de renforcement utilisé pour la fabrication des structures composites continues. La fibre de carbone domine la demande aérospatiale grâce à sa résistance et sa rigidité spécifiques élevées, tandis que la fibre de verre reste pertinente lorsque le coût, la résistance aux chocs, les caractéristiques électriques ou les exigences spécifiques de l'application influencent le choix du matériau. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 9,0 % entre 2026 et 2034. Le marché des composites à fibres continues pour l'aérospatiale demeure donc fortement lié aux exigences de renforcement haute performance.
- Fibre de verre : La fibre de verre offre un renforcement relativement économique, une excellente résistance à la corrosion et des propriétés électriques favorables. Dans le secteur aérospatial, elle est utilisée de manière sélective lorsque les exigences de rigidité extrême sont moins contraignantes, notamment pour les aménagements intérieurs, les structures secondaires et les composants spécifiques.
- Fibre de carbone : La fibre de carbone domine les applications structurelles aérospatiales grâce à son rapport rigidité/poids élevé, permettant une réduction de poids sans compromettre les performances structurelles. Son utilisation éprouvée dans les avions commerciaux et militaires garantit une demande soutenue.
Application
Le segment d'application du marché des composites à fibres continues pour l'aérospatiale détermine l'intégration de ces matériaux dans les systèmes aéronautiques, les applications structurelles représentant la plus grande part de la consommation. Les structures primaires et secondaires bénéficient directement de l'allègement, tandis que les aménagements intérieurs et les composants liés aux moteurs offrent des opportunités spécifiques nécessitant des performances thermiques, mécaniques ou dimensionnelles sur mesure. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 9,0 à 10,0 % entre 2026 et 2034 .
- Structure primaire : Les structures primaires exigent des performances mécaniques rigoureuses et une certification, ce qui rend le renforcement continu particulièrement précieux pour les ailes, les sections de fuselage, les longerons et autres composants porteurs où les gains de poids influent sur l’efficacité de l’aéronef.
- Structure secondaire : Les structures secondaires offrent une voie de qualification plus large pour les composites continus, notamment les carénages, les portes, les surfaces de contrôle et les composants de support où la rigidité et la réduction du poids restent importantes.
- Aménagement intérieur des aéronefs : Les applications intérieures comprennent les panneaux structuraux, les cloisons, les éléments de revêtement de sol et les systèmes de cabine légers. Leur adoption est encouragée par les efforts des compagnies aériennes pour réduire le poids des aéronefs tout en préservant leur durabilité et la flexibilité de leur conception.
- Moteurs d'aéronefs : Les applications moteurs représentent une opportunité particulière où les composites continus peuvent supporter des composants légers exposés à des conditions thermiques et mécaniques extrêmes. Le choix du matériau dépend fortement de sa tenue en température et des exigences de qualification.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Structure primaire |
Haut |
Optimisation de la charge |
Mature |
|
Structure secondaire |
Haut |
Réduction de poids |
Mature |
|
Intérieur de l'avion |
Moyen |
Allègement de la cabine |
Mise à l'échelle |
|
Moteur d'avion |
Moyen |
Composites thermiques |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des composites à fibres continues (CFC) pour l'aérospatiale
Augmentation de la production d'aéronefs et des besoins de remplacement des flottes
La production d'avions commerciaux est un catalyseur essentiel de la demande, car chaque augmentation de la production engendre des besoins accrus en matériaux structuraux légers. Airbus a livré 793 avions commerciaux en 2025 et a clôturé l'année avec un carnet de commandes de 8 754 appareils, ce qui témoigne d'une visibilité importante sur sa production future. Boeing s'efforce également de stabiliser sa production et de se préparer à des cadences plus élevées. L'augmentation des volumes d'avions accroît la demande en matériaux composites qualifiés et incite les fournisseurs à investir dans les capacités de production, l'automatisation et les systèmes de qualité. L'impact est particulièrement significatif pour les applications utilisant des fibres continues, car ces matériaux sont intégrés à des composants structuraux où les programmes de production peuvent générer une demande récurrente et à forte valeur ajoutée tout au long du cycle de vie des avions.
exigences en matière d'allègement des aéronefs et d'efficacité structurelle
La réduction du poids demeure un objectif d'ingénierie central, car une masse structurelle plus faible améliore le rendement énergétique, la capacité d'emport, l'autonomie et les coûts d'exploitation. Le renforcement continu permet aux ingénieurs d'aligner les fibres avec les chemins de charge prévus, concentrant ainsi la matière là où la performance structurelle est essentielle. Cette capacité est particulièrement précieuse pour les structures primaires, où de faibles réductions de masse peuvent influencer les performances globales de l'aéronef. L'avantage concurrentiel dépasse les propriétés des fibres, car les procédés de fabrication déterminent l'efficacité du positionnement du renforcement. Le pilotage numérique des fibres et leur placement automatisé permettent de réduire la quantité de matière inutile et d'améliorer l'intégration structurelle. Par conséquent, les constructeurs aéronautiques évaluent de plus en plus les composites continus dans le cadre de stratégies globales de conception pour la fabrication, et non plus seulement comme des matériaux de substitution aux structures métalliques conventionnelles.
Développement des technologies de fabrication automatisées de composites
L'automatisation améliore la rentabilité de la production de composants complexes en fibres continues répondant aux exigences de qualité aérospatiales. Le placement automatisé des fibres, l'infusion de résine, le dépôt contrôlé numériquement et les technologies d'inspection avancées permettent d'accroître la répétabilité tout en réduisant le recours à la main-d'œuvre. La technologie CF3D de Continuous Composites illustre cette évolution, combinant le pilotage des fibres, la production contrôlée numériquement et le durcissement rapide. En janvier 2026, l'entreprise a remporté un contrat de 1,25 million de dollars dans le cadre du AFWERX Manufacturing Challenge afin de perfectionner les techniques d'assemblage et de renforcement des structures aérospatiales. De tels projets démontrent comment l'innovation en matière de fabrication peut étendre le champ d'application au-delà de la fabrication conventionnelle de composites.
Tendances futures du marché des composites à fibres continues (CFC) pour l'aérospatiale
Le déploiement numérique de la fibre optique sera de plus en plus intégré à la conception.
La prochaine étape de la fabrication connectera directement les logiciels de conception structurelle aux stratégies de placement des fibres, permettant ainsi aux ingénieurs d'optimiser le renforcement en fonction des charges réelles avant le lancement de la production. Cette approche permet de réduire les matériaux superflus, de minimiser les joints et de créer des structures hautement personnalisées. La modélisation numérique évaluera de plus en plus l'orientation des fibres, le comportement de la résine, les tolérances de fabrication et les performances structurelles conjointement. À mesure que les méthodes de certification se perfectionnent, les instructions de fabrication définies numériquement pourraient jouer un rôle croissant dans la qualification des procédés composites reproductibles. Les tendances du marché des composites à fibres continues pour l'aérospatiale devraient donc évoluer au-delà de la simple automatisation vers des plateformes d'ingénierie intégrées où la conception, la simulation, la fabrication et le contrôle fonctionnent comme un flux de travail continu. Cette évolution devrait favoriser les fournisseurs capables d'associer leur expertise des matériaux à des compétences en logiciels, en contrôle des procédés et en ingénierie d'application.
Les systèmes composites thermoplastiques et recyclables vont attirer l'attention.
Les considérations environnementales influenceront probablement le développement futur des matériaux, notamment dans le contexte de la recherche, par les entreprises aérospatiales, d'une réduction des déchets de fabrication et d'une amélioration des filières de fin de vie. Les matrices thermoplastiques offrent des cycles de traitement plus courts et des avantages potentiels en matière de recyclabilité, tandis que les technologies de recyclage de la fibre de carbone permettent de récupérer les renforts issus des chutes de fabrication et des composants en fin de vie. Toray développe déjà des applications de la fibre de carbone recyclée et étudie la récupération des déchets issus des usines de ses clients. À terme, les exigences de qualification aérospatiales détermineront la rapidité avec laquelle ces matériaux seront intégrés aux applications critiques pour le vol. Les meilleures opportunités pourraient initialement se présenter pour les structures secondaires, les aménagements intérieurs et les composants non critiques, où les barrières de qualification sont généralement moins importantes.
Opportunités du marché des composites à fibres continues (CFC) pour l'aérospatiale
Localisation des chaînes d'approvisionnement de matériaux composites dans les pôles aérospatiaux émergents
Les fournisseurs peuvent saisir de nouvelles opportunités en établissant des capacités de fabrication, de transformation et d'ingénierie qualifiées à proximité des nouveaux centres de production aérospatiale. L'Inde en est un exemple particulièrement pertinent, car ses programmes gouvernementaux encouragent la localisation de la production de composants aéronautiques, la fabrication de matériel de défense et les partenariats aérospatiaux internationaux. Le pays a également développé son infrastructure de production pour les aéronefs et les composants militaires. Des opportunités similaires existent en Asie du Sud-Est et sur certains marchés du Moyen-Orient, où les gouvernements s'efforcent d'industrialiser le secteur aérospatial. Les entreprises qui souhaitent s'implanter sur ces marchés devraient privilégier l'accompagnement en matière de qualification, la formation technique, l'ingénierie locale et les partenariats avec des fournisseurs de premier rang établis, plutôt que de se concentrer uniquement sur la vente de matériaux. Les prévisions du marché des composites à fibres continues pour l'aérospatiale privilégient donc les modèles économiques qui associent capacité de production locale, certifications internationales et normes de chaîne d'approvisionnement.
Solutions intégrées de matériaux et de procédés pour les structures complexes
Une seconde opportunité réside dans la fourniture de solutions intégrées combinant renforcement, systèmes de résine, équipements de transformation, simulation, inspection et ingénierie des composants. Les clients du secteur aérospatial évaluent de plus en plus la rentabilité globale de la fabrication plutôt que le seul prix des fibres, notamment pour les structures complexes exigeant une production automatisée et un contrôle qualité rigoureux. Les fournisseurs disposant de capacités d'intégration verticale peuvent réduire les étapes de qualification et accélérer le développement des applications. Ceci favorise les partenariats entre les producteurs de matériaux, les développeurs d'équipements, les équipementiers aérospatiaux de premier rang et les sociétés d'ingénierie numérique. Les entreprises peuvent également se différencier grâce à la surveillance des procédés, aux systèmes de qualité prédictifs et aux architectures de fibres personnalisées. Ces capacités peuvent augmenter les coûts de changement de fournisseur après qualification et instaurer des relations de programme à long terme, tout en aidant les constructeurs aéronautiques à atteindre une production reproductible à des cadences plus élevées.
Développements récents
- Mai 2026 : Hexcel Corporation – Hexcel et l’Institut national de recherche aéronautique de l’Université d’État de Wichita ont lancé la construction du Centre d’applications Hexcel. Ce centre a pour vocation d’accélérer le développement de composites de bout en bout, les procédés automatisés et l’innovation dans la fabrication aérospatiale. Cette collaboration renforce l’écosystème de développement d’applications d’Hexcel et sa capacité à accompagner ses clients du secteur aérospatial, de l’innovation des matériaux à la réalisation structurelle.
- Janvier 2026 : Continuous Composites — Continuous Composites a obtenu un contrat de 1,25 million de dollars américains dans le cadre du défi de fabrication AFWERX afin de perfectionner les techniques d’assemblage et de renforcement des structures aérospatiales. Le projet applique les capacités de fabrication de fibres continues à commande numérique de CF3D aux raidisseurs porteurs, dans le but d’améliorer l’efficacité structurelle tout en réduisant le poids et en optimisant l’intégration des panneaux composites.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -