
Mercato dei materiali compositi di fibra continua (CFC) per aerospaziale: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dei compositi a fibra continua (CFC) per il settore aerospaziale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (fibra di vetro, fibra di carbonio, altri); applicazione (struttura primaria, struttura secondaria, interni di aeromobili, motori aeronautici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015487
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


Dimensioni del mercato nel 2025
3,01 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,83 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,53 %
Tasso di crescita
Mercato di riferimento
43,89 miliardi di dollari USA
(2026-2034)
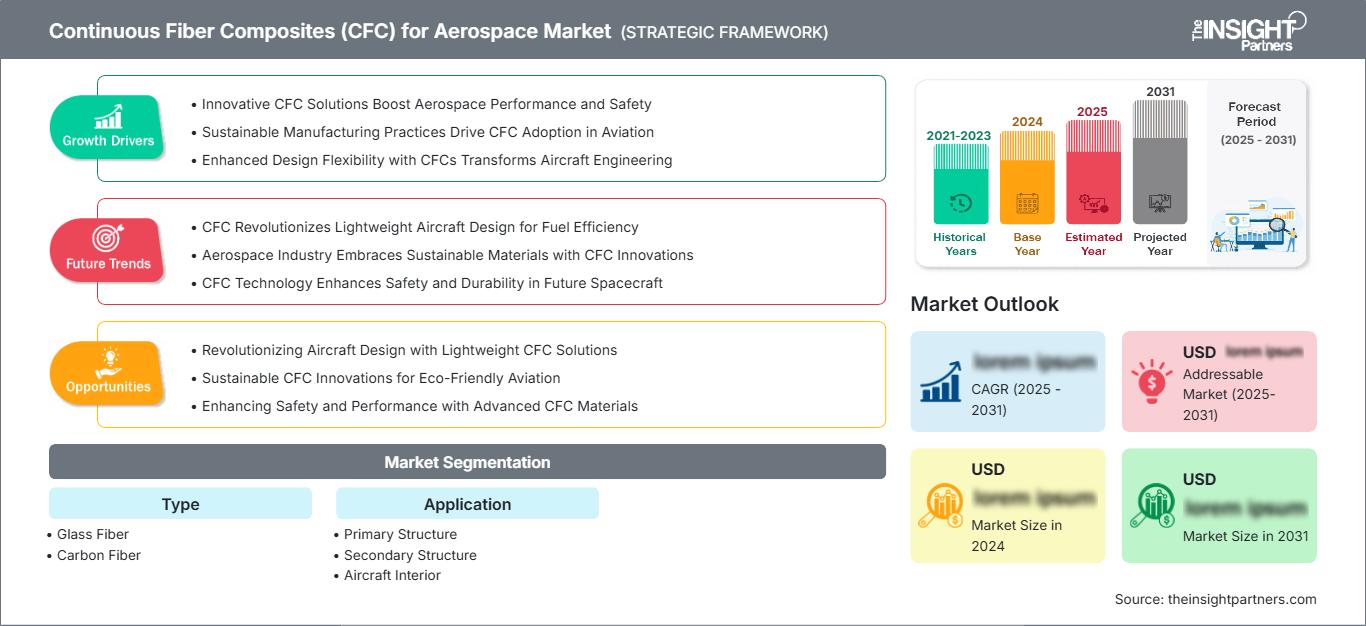
Il mercato dei compositi a fibra continua per il settore aerospaziale, valutato a 3,01 miliardi di dollari nel 2025, dovrebbe raggiungere i 6,83 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,53% nel periodo 2026-2034. Il mercato si sta spostando dal settore dei materiali avanzati a quello della produzione aerospaziale. Questa crescita sarà alimentata dalla crescente domanda di produzione di aeromobili commerciali e militari, dai requisiti di riduzione del peso, dalla produzione automatizzata di materiali compositi e da un maggiore utilizzo di rinforzi continui nelle strutture aerospaziali.
Si prevede che la domanda in Nord America crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 9,0% e il 10,0% tra il 2026 e il 2034, grazie alla ripresa della produzione di aeromobili commerciali e alla continua attività di approvvigionamento nel settore della difesa. La regione vanta inoltre una consolidata esperienza nella produzione di materiali compositi, una solida catena di fornitura aerospaziale e investimenti in sistemi automatizzati di deposizione di fibre e processi di produzione a controllo digitale. Si prevede che questi fattori contribuiranno a sostenere una crescita relativamente consistente del mercato dei compositi a fibra continua per il settore aerospaziale.
Analisi e approfondimenti sul mercato dei compositi a fibra continua (CFC) per il settore aerospaziale.
- Nord America: Il Nord America rappresentava una quota stimata tra il 34% e il 38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-10,0% nel periodo 2026-2034 , grazie alla produzione di aeromobili, ai programmi di difesa, alle infrastrutture per la produzione di materiali compositi e agli investimenti in processi avanzati.
- USA: Gli Stati Uniti rappresentavano circa il 70-75% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,1-10,1% nel periodo 2026-2034 , trainati da Boeing, dai programmi di difesa e dalla produzione avanzata.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 28-32% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,5-9,5% nel periodo 2026-2034 , con Francia, Germania, Regno Unito, Italia e Spagna trainate dalla produzione aerospaziale incentrata su Airbus.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10-11% nel periodo 2026-2034 , con Cina, Giappone, Corea del Sud e India che rafforzeranno le proprie capacità produttive nel settore aerospaziale.
- Segmento più ampio: la fibra di carbonio rappresentava circa l'82-86% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 7,8-8,8% nel periodo 2026-2034 , a testimonianza delle sue prestazioni superiori in termini di rapporto rigidità-peso.
- Segmento ad alta crescita: i motori aeronautici rappresentavano una quota di mercato pari a circa il 10-14% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,0-11,0% nel periodo 2026-2034 , grazie anche ai componenti leggeri per la gestione termica.
- Aziende chiave analizzate nel dettaglio: Chomarat, Continuous Composites, Cytec Solvay Group, GKN Plc., Gurit Holding AG, Hexcel Corporation, Honeywell International Inc., Safran SA, Spirit AeroSystems, Toray Industries, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei compositi a fibra continua per il settore aerospaziale ha registrato una crescita grazie ai progressi nell'ambito della deposizione continua di fibre, delle resine, della produzione automatizzata e del controllo digitale del percorso di rinforzo. La fibra di carbonio mantiene la sua posizione di mercato grazie alla sua preferenza nelle strutture aeronautiche, dove sono richieste robustezza, durata, resistenza e leggerezza. L'esempio dei programmi Boeing per la produzione di ali in composito dimostra una crescente tendenza all'automazione. L'azienda Toray vanta un'integrazione verticale che va dalla fibra di carbonio alla produzione di prodotti compositi.
Un'ulteriore tendenza per i produttori di aeromobili sarà quella di concentrarsi sulla producibilità dei materiali, oltre che sulle loro proprietà. La produzione di componenti aerospaziali nella regione Asia-Pacifico, l'espansione degli impianti di assemblaggio di aeromobili e la modernizzazione della flotta di aerei militari comporteranno un aumento del numero di fornitori. La produzione digitale contribuirà a risparmiare materiali e a ottimizzare il percorso di carico. Le preoccupazioni relative alla sostenibilità guideranno lo sviluppo della riciclabilità dei materiali compositi.
Ambito del rapporto di mercato sui compositi a fibra continua (CFC) per il settore aerospaziale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,01 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 6,83 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,53% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei compositi a fibra continua (CFC) per il settore aerospaziale
La domanda di compositi a fibra continua per il mercato aerospaziale è influenzata dalla riduzione del peso degli aeromobili, dai requisiti di efficienza del carburante e dall'aumento dei ritmi di produzione. La catena del valore comprende produttori di fibre, fornitori di resine/preimpregnati, produttori di materiali intermedi, fornitori di processi automatizzati, fornitori di primo livello e produttori di apparecchiature originali (OEM) per aeromobili. La disponibilità e la qualificazione delle fibre di carbonio sono fattori di offerta a causa del lungo periodo di certificazione e delle proprietà costanti dei materiali utilizzati nei programmi aerospaziali.
I fornitori di programmi aeronautici hanno iniziato a fornire non solo materiali di rinforzo, ma anche soluzioni per la lavorazione dei materiali. Il posizionamento automatizzato delle fibre, l'infusione di resina, la pultrusione e la guida digitale delle fibre potrebbero aumentare l'efficienza strutturale e ridurre i requisiti di assemblaggio. Pertanto, la resilienza nella catena di fornitura sta diventando un vantaggio competitivo quando il programma utilizza fibra di carbonio qualificata, sistemi di resina e macchinari di lavorazione unici. Airbus ha prodotto 793 aerei commerciali nel 2025, a dimostrazione del contesto produttivo del mercato in cui è richiesto l'utilizzo di materiali compositi.
Il contesto competitivo nel mercato dei compositi a fibra continua per il settore aerospaziale, secondo il rapporto, comprende produttori di materiali verticalmente integrati, produttori di compositi speciali e fornitori di primo livello del settore aerospaziale. Hexcel Corporation, Toray Industries, Inc., Gurit Holding AG e Chomarat competono utilizzando un portafoglio di materiali avanzati, mentre Continuous Composites si avvale di una tecnologia di produzione di fibre continue a controllo digitale. Spirit AeroSystems e GKN Plc. operano a un livello inferiore, utilizzando tecnologie complesse per la produzione di aerostrutture che potrebbero dare origine a una catena di fornitura integrata.
Gli investimenti strategici si concentrano su automazione, ingegneria, qualificazione e produzione locale. L'investimento di Hexcel nel 2026, in collaborazione con il National Institute for Aviation Research della Wichita State University, riflette questa tendenza verso la progettazione integrata di materiali compositi e l'automazione dei processi produttivi. D'altro canto, Toray Industries, operando con fibra di carbonio, preimpregnati, tessuti e materiali compositi, acquisisce un vantaggio competitivo nel coordinamento delle tecnologie di materiali e processi all'interno di progetti aerospaziali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Materiali compositi a fibra continua (CFC) per il mercato aerospaziale: approfondimenti strategici
Approfondimenti regionali
Compositi a fibra continua per il mercato aerospaziale in Nord America
Si stima che il Nord America rappresenterà il 34-38% della quota di mercato dei compositi a fibra continua per il settore aerospaziale nel 2025, con una crescita annua composta (CAGR) del 9,0-10,0% nel periodo 2026-2034. Gli Stati Uniti dominano la domanda regionale grazie alla presenza di Boeing, appaltatori della difesa, fornitori di primo livello di materiali compositi e produttori di materiali specializzati, che creano un ecosistema aerospaziale molto denso. La lavorazione a fibra continua sta diventando sempre più rilevante per applicazioni in ali, fusoliere, superfici di controllo e strutture.
Questo settore gode di vantaggi quali competenze certificate e investimenti nella produzione automatizzata. Il Boeing Composite Wing Center sta costruendo le grandi ali del 777X utilizzando la tecnologia di deposizione automatizzata delle fibre, mentre i futuri progetti di produzione si concentrano sul controllo dei processi e sulle tecnologie di produzione digitale. Il mercato della difesa contribuisce alla domanda, poiché strutture più leggere ma resistenti aumenteranno l'efficienza dei carichi utili e l'autonomia.
Materiali compositi a fibra continua per il mercato aerospaziale statunitense
Nel 2025 gli Stati Uniti rappresentavano circa il 70-75% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 9,1-10,1% dal 2026 al 2034. Boeing, Honeywell International Inc., Spirit AeroSystems, Hexcel Corporation e Continuous Composites costituiscono un ecosistema sviluppato che comprende materiali, ingegneria, produzione e applicazioni per la difesa.
La produzione di velivoli commerciali, la modernizzazione delle attrezzature militari, i veicoli aerei senza pilota e la mobilità aerea avanzata costituiscono diverse aree di applicazione. L'ampia rete di fornitori del paese contribuisce alla qualificazione dei materiali aerospaziali. Il caso di Continuous Composites, in collaborazione con Aurora Flight Sciences e l'esercito statunitense, dimostra come i compositi a fibra continua realizzati digitalmente vengano impiegati nel settore della difesa, mentre Hexcel sta creando un centro applicativo.
Mercato europeo dei compositi a fibra continua per il settore aerospaziale
Si prevede che la quota di mercato dei materiali compositi in Europa si attesterà tra il 28% e il 32% entro il 2025, con una crescita annua composta (CAGR) stimata tra l'8,5% e il 9,5% nel periodo 2026-2034, e la Francia svolgerà un ruolo di primo piano. La produzione di Airbus, i progetti di difesa europei e le già esistenti capacità di lavorazione dei materiali compositi favoriscono tale adozione nella regione.
Il Regno Unito vanta un vantaggio competitivo nel settore delle aerostrutture e dei materiali avanzati, mentre la Germania è leader in termini di capacità produttive e di ricerca/ingegneria. La Francia ha una produzione aerospaziale incentrata su Airbus e Safran. Italia e Spagna possiedono capacità nella produzione di aerostrutture, nell'assemblaggio di aeromobili e nella produzione per la difesa.
Mercato dei compositi a fibra continua per il settore aerospaziale nella regione Asia-Pacifico
Si prevede che la regione APAC deterrà una quota di mercato del 24-28% entro il 2025 e crescerà a un tasso annuo composto (CAGR) del 10-11% dal 2026 al 2034. La leadership nella crescita regionale sarà guidata dalla Cina, seguita da Giappone, Corea del Sud, India e Australia, che vantano una crescente capacità produttiva nel settore aerospaziale.
Gli obiettivi della Cina nel settore aerospaziale commerciale, il know-how avanzato del Giappone in materia di materiali, le politiche di localizzazione dell'India e la produzione di materiali compositi in Australia sono alcuni dei fattori che guidano la domanda. In particolare, l'India si distingue grazie ai programmi governativi che promuovono la produzione di componenti aeronautici e la filiera aerospaziale nel paese. L'espansione della produzione aerospaziale in India offre opportunità commerciali per i materiali compositi.
Compositi a fibra continua per il mercato aerospaziale in Medio Oriente e Africa
Il Medio Oriente e l'Africa rimangono più piccoli delle principali regioni di produzione aerospaziale, ma sono posizionati per una crescita costante, con un tasso di crescita annuo composto (CAGR) stimato tra l'8,0% e il 9,0% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono leader negli investimenti aerospaziali regionali, supportati da strategie di diversificazione e difesa.
Il Sudafrica vanta una comprovata capacità ingegneristica nel settore aerospaziale, mentre il resto del Medio Oriente e dell'Africa sta sviluppando le proprie competenze in questo ambito attraverso infrastrutture aeronautiche, investimenti nella difesa, manutenzione, riparazione e revisione (MRO) e localizzazione della produzione. La disponibilità di energia e gli investimenti industriali possono favorire la produzione di materiali compositi; tuttavia, la capacità di certificazione, la disponibilità di manodopera e la solidità della catena di approvvigionamento rappresentano sfide significative.
Analisi di segmentazione
Tipo
Il segmento di mercato dei compositi a fibra continua per il settore aerospaziale si differenzia per il materiale di rinforzo utilizzato nella produzione delle strutture composite continue. La fibra di carbonio rappresenta la maggior parte della domanda nel settore aerospaziale grazie alla sua elevata resistenza e rigidità specifiche, mentre la fibra di vetro rimane rilevante laddove il costo, le prestazioni in caso di impatto, le caratteristiche elettriche o i requisiti applicativi specifici influenzino la scelta del materiale. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) dell'8,0-9,0% nel periodo 2026-2034 . Il mercato dei compositi a fibra continua per il settore aerospaziale rimane pertanto fortemente legato ai requisiti di rinforzo ad alte prestazioni.
- Fibra di vetro: La fibra di vetro offre un rinforzo relativamente economico con elevata resistenza alla corrosione e proprietà elettriche favorevoli. Viene utilizzata selettivamente nelle applicazioni aerospaziali, dove i requisiti di rigidità estrema sono meno stringenti, ad esempio negli interni, nelle strutture secondarie e nei componenti specializzati.
- Fibra di carbonio: la fibra di carbonio domina le applicazioni strutturali aerospaziali grazie al suo elevato rapporto rigidità-peso, che consente di ridurre il peso senza compromettere le prestazioni strutturali. La sua comprovata storia di successo nell'ambito dell'aviazione commerciale e militare ne rafforza la domanda a lungo termine.
Applicazione
Il segmento applicativo del mercato dei compositi a fibra continua per il settore aerospaziale determina come i materiali a fibra continua vengono integrati nei sistemi aeronautici, con le applicazioni strutturali che rappresentano la base di consumo più ampia. Le strutture primarie e secondarie beneficiano maggiormente della riduzione del peso, mentre gli interni e i componenti relativi ai motori offrono opportunità specializzate che richiedono prestazioni termiche, meccaniche o dimensionali su misura. Si prevede che il segmento crescerà a un CAGR del 9,0-10,0% nel periodo 2026-2034 .
- Struttura primaria: Le strutture primarie richiedono rigorose prestazioni meccaniche e certificazioni, il che rende il rinforzo continuo particolarmente prezioso per ali, sezioni di fusoliera, longheroni e altri componenti portanti dove il risparmio di peso influisce sull'efficienza dell'aeromobile.
- Struttura secondaria: Le strutture secondarie offrono un percorso di qualificazione più ampio per i materiali compositi continui, tra cui carenature, portelli, superfici di controllo e componenti di supporto, dove la rigidità e la riduzione del peso rimangono importanti.
- Interni degli aeromobili: le applicazioni per gli interni includono pannelli strutturali, divisori, componenti per pavimenti e sistemi leggeri per la cabina. La loro adozione è favorita dagli sforzi delle compagnie aeree per ridurre il peso degli aeromobili, mantenendo al contempo durata e flessibilità di progettazione.
- Motori aeronautici: le applicazioni nei motori rappresentano un'opportunità specifica in cui i materiali compositi continui possono supportare componenti leggeri esposti a condizioni termiche e meccaniche estreme. La scelta del materiale dipende in larga misura dalla resistenza alle alte temperature e dai requisiti di qualificazione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Struttura primaria |
Alto |
Ottimizzazione del carico |
Maturo |
|
Struttura secondaria |
Alto |
Riduzione del peso |
Maturo |
|
Interno di un aereo |
Mezzo |
Illuminazione della cabina |
Scalatura |
|
Motore aeronautico |
Mezzo |
Compositi termici |
Emergenti |
Analisi dei fattori di crescita e dell'impatto dei compositi a fibra continua (CFC) per il settore aerospaziale.
Aumento della produzione di aeromobili e delle esigenze di sostituzione della flotta
La produzione di aeromobili commerciali è un catalizzatore fondamentale della domanda, poiché ogni aumento della produzione crea un fabbisogno incrementale di materiali strutturali leggeri. Airbus ha consegnato 793 aeromobili commerciali nel 2025 e ha chiuso l'anno con un portafoglio ordini di 8.754 aeromobili, il che indica una notevole visibilità sulla produzione futura. Anche Boeing sta lavorando per stabilizzare la produzione e prepararsi a ritmi di produzione più elevati. Volumi di aeromobili più alti aumentano la domanda di materiali compositi qualificati, incoraggiando al contempo i fornitori a investire in capacità produttiva, automazione e sistemi di qualità. L'impatto è particolarmente significativo per le applicazioni in fibra continua, poiché questi materiali sono incorporati in componenti strutturali dove i programmi di produzione possono generare una domanda ricorrente e di alto valore per cicli di vita prolungati degli aeromobili.
Requisiti di alleggerimento e di efficienza strutturale degli aeromobili
La riduzione del peso rimane un obiettivo ingegneristico fondamentale, poiché una minore massa strutturale può migliorare l'efficienza del carburante, la capacità di carico utile, l'autonomia e i costi operativi. Il rinforzo continuo consente agli ingegneri di allineare le fibre con i percorsi di carico previsti, permettendo di concentrare il materiale dove sono richieste prestazioni strutturali. Questa capacità è particolarmente preziosa nelle strutture primarie, dove piccole riduzioni di massa possono influenzare le prestazioni a livello di aeromobile. L'effetto competitivo va oltre le proprietà delle fibre, poiché i processi produttivi determinano l'efficienza con cui il rinforzo può essere posizionato. La guida digitale delle fibre e il posizionamento automatizzato possono ridurre il materiale superfluo e migliorare l'integrazione strutturale. Di conseguenza, i produttori aerospaziali stanno valutando sempre più i compositi continui come parte di strategie di progettazione orientate alla produzione più ampie, piuttosto che considerarli esclusivamente come materiali sostitutivi per le strutture metalliche convenzionali.
Espansione delle tecnologie automatizzate per la produzione di materiali compositi.
L'automazione sta migliorando la fattibilità economica della produzione di componenti complessi in fibra continua con standard qualitativi aerospaziali. Il posizionamento automatizzato delle fibre, l'infusione di resina, la deposizione a controllo digitale e le tecnologie di ispezione avanzate possono aumentare la ripetibilità riducendo al contempo la necessità di manodopera. La tecnologia CF3D di Continuous Composites illustra la direzione dello sviluppo, combinando la guida delle fibre con la produzione a controllo digitale e la polimerizzazione rapida. Nel gennaio 2026, l'azienda ha ricevuto un contratto AFWERX Manufacturing Challenge da 1,25 milioni di dollari per sviluppare approcci di giunzione e irrigidimento per le strutture aerospaziali. Tali progetti dimostrano come l'innovazione nella produzione possa ampliare la base di applicazioni al di là della fabbricazione convenzionale di materiali compositi.
Compositi a fibra continua (CFC) per il settore aerospaziale: tendenze future del mercato.
Il posizionamento digitale della fibra ottica diventerà sempre più integrato nella progettazione.
La prossima fase della produzione collegherà direttamente il software di progettazione strutturale alle strategie di posizionamento delle fibre, consentendo agli ingegneri di ottimizzare il rinforzo in base ai percorsi di carico effettivi prima dell'inizio della produzione. Questo approccio può ridurre il materiale superfluo, minimizzare le giunzioni e creare strutture altamente personalizzate. La modellazione computazionale valuterà sempre più congiuntamente l'orientamento delle fibre, il comportamento della resina, le tolleranze di produzione e le prestazioni strutturali. Con la maturazione delle metodologie di certificazione, le istruzioni di produzione definite digitalmente potrebbero diventare più importanti per la qualificazione di processi compositi ripetibili. Le tendenze del mercato dei compositi a fibra continua per il settore aerospaziale si sposteranno quindi probabilmente oltre la sola automazione, verso piattaforme di ingegneria integrate in cui progettazione, simulazione, produzione e ispezione operano come un flusso di lavoro connesso. Questa evoluzione dovrebbe favorire i fornitori in grado di combinare la competenza sui materiali con software, controllo di processo e capacità di ingegneria applicativa.
I sistemi compositi termoplastici e riciclabili attireranno l'attenzione
Le considerazioni ambientali influenzeranno probabilmente lo sviluppo futuro dei materiali, soprattutto perché le aziende aerospaziali cercano di ridurre gli sprechi di produzione e migliorare i processi di fine vita. Le matrici termoplastiche possono offrire cicli di lavorazione più brevi e potenziali vantaggi in termini di riciclabilità, mentre le tecnologie di riciclo della fibra di carbonio consentono di recuperare il rinforzo dagli scarti di produzione e dai componenti a fine vita. Toray sta già sviluppando applicazioni per la fibra di carbonio riciclata ed esplorando il recupero degli scarti di produzione presso gli stabilimenti dei clienti. Nel tempo, i requisiti di qualificazione aerospaziale determineranno la velocità con cui questi materiali verranno impiegati in applicazioni critiche per il volo. Le maggiori opportunità potrebbero inizialmente emergere nelle strutture secondarie, negli interni e nei componenti non critici, dove le barriere di qualificazione possono essere inferiori.
Opportunità di mercato per i compositi a fibra continua (CFC) nel settore aerospaziale
Localizzazione delle catene di approvvigionamento composite nei centri aerospaziali emergenti
I fornitori possono cogliere nuove opportunità sviluppando capacità di produzione, trasformazione e ingegneria qualificate in prossimità dei centri di produzione aerospaziale emergenti. L'India offre un esempio particolarmente rilevante, poiché i programmi governativi promuovono la localizzazione dei componenti aeronautici, la produzione nel settore della difesa e le partnership aerospaziali internazionali. Il Paese ha inoltre ampliato le infrastrutture di produzione per velivoli militari e componenti aeronautici. Opportunità simili si presentano nel Sud-est asiatico e in alcuni mercati del Medio Oriente, in quanto i governi perseguono l'industrializzazione del settore aerospaziale. Le aziende che entrano in questi mercati dovrebbero dare priorità al supporto per la qualificazione, alla formazione tecnica, all'ingegneria locale e alle partnership con fornitori di primo livello già affermati, piuttosto che concentrarsi esclusivamente sulla vendita di materiali. Le previsioni di mercato sui compositi a fibra continua per il settore aerospaziale favoriscono pertanto modelli di business che combinano la capacità produttiva locale con la certificazione globale e gli standard della catena di fornitura.
Soluzioni integrate di materiali e processi per strutture complesse
Una seconda opportunità risiede nella fornitura di soluzioni integrate che combinano rinforzo, sistemi di resina, apparecchiature di processo, simulazione, ispezione e ingegneria dei componenti. I clienti del settore aerospaziale valutano sempre più l'economia complessiva della produzione, piuttosto che il solo prezzo delle fibre, soprattutto per le strutture complesse che richiedono produzione automatizzata e un rigoroso controllo di qualità. I fornitori con capacità integrate verticalmente possono ridurre le interfacce di qualificazione e accelerare lo sviluppo delle applicazioni. Ciò crea spazio per partnership tra produttori di materiali, sviluppatori di apparecchiature, produttori di primo livello del settore aerospaziale e società di ingegneria digitale. Le aziende possono inoltre differenziarsi attraverso il monitoraggio dei processi, i sistemi di qualità predittiva e le architetture di fibre personalizzate. Tali capacità possono aumentare i costi di cambio fornitore dopo la qualificazione e creare relazioni di programma a lungo termine, aiutando al contempo i produttori di aeromobili a raggiungere una produzione ripetibile a ritmi più elevati.
Sviluppi recenti
- Maggio 2026: Hexcel Corporation — Hexcel e il National Institute for Aviation Research della Wichita State University hanno dato il via ai lavori per la costruzione dell'Hexcel Applications Center. La struttura è destinata ad accelerare lo sviluppo end-to-end dei materiali compositi, i processi automatizzati e l'innovazione nella produzione aerospaziale. La collaborazione amplia l'ecosistema di sviluppo applicativo di Hexcel e rafforza la sua capacità di supportare i clienti del settore aerospaziale, dall'innovazione dei materiali alla realizzazione strutturale.
- Gennaio 2026: Continuous Composites — Continuous Composites ha ricevuto un contratto AFWERX Manufacturing Challenge da 1,25 milioni di dollari per sviluppare approcci di giunzione e irrigidimento per strutture aerospaziali. Il progetto applica le capacità di produzione a fibra continua a controllo digitale di CF3D a elementi di irrigidimento portanti, puntando a una maggiore efficienza strutturale, riducendo al contempo il peso e migliorando l'integrazione dei pannelli compositi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -