
Markt für Extreme UV Lithography (EUVL) Ausrüstung: Größe & Prognose 2034
Marktgröße und Prognosen für EUVL-Anlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Lichtquelle (lasererzeugtes Plasma, Vakuumfunken und Gasentladungen); Ausrüstung (Lichtquelle, Spiegel, Masken und Sonstiges); und Anwendung (Speicher, IDM, Foundry und Sonstiges) sowie Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000908
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 10, 2026


Marktgröße 2025
10,17 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
33,4 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
14,12 %
Wachstumsrate
Adressierbarer Markt
187,64 Mrd. US-Dollar
(2026–2034)
Der Markt für Anlagen zur extremen Ultraviolett-Lithographie (EUV) wird Prognosen zufolge von 10,17 Milliarden US-Dollar im Jahr 2025 auf 33,4 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen Wachstumsrate (CAGR) von 14,12 % im Zeitraum 2026–2034 entspricht. Dies verdeutlicht den Bedarf an fortschrittlichen Halbleiterfertigungsprozessen, in denen EUV-Systeme die Strukturierung von hochdichten Logik-, Speicher- und Foundry-Bauteilen im Sub-7-nm-Bereich und darüber hinaus durch 13,5-nm-Strukturierung ermöglichen.
Der nordamerikanische Markt für Ultraviolett-Lithographieanlagen wird voraussichtlich im Zeitraum 2026–2034 um 11,8–13,0 % wachsen. Gründe dafür sind Investitionen in fortschrittliche Logiktechnologien, der durch den CHIPS Act bedingte Ausbau der Fertigungskapazitäten sowie der steigende Bedarf an KI-Beschleunigern. Die Investitionen von Foundry-Unternehmen und IDM-Anbietern in den USA konzentrieren sich weiterhin auf die Umstellung auf die neueste Prozesstechnologie.
Marktanalyse und Einblicke für EUVL-Anlagen (Extreme Ultraviolet Lithography)
- Nordamerika hielt 2025 einen Marktanteil von 12–15 % und wuchs in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–13,0 %, unterstützt durch US-amerikanische High-End-Fabrikationsanlagen, die Nachfrage nach KI-Chips und strategische Rückverlagerungspolitiken.
- Die USA repräsentierten 2025 86–90 % des nordamerikanischen Umsatzes und wuchsen in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,2 %, geführt von Intel, dem Ausbau der Foundry-Kapazitäten und der KI-Infrastruktur.
- Europa hatte 2025 einen Anteil von 6–8 % und wuchs in den Jahren 2026–2034 mit einer durchschnittlichen unerwarteten Wachstumsrate (CAGR) von 9,8–11,2 %, angeführt von den Niederlanden, Deutschland, Belgien und Frankreich durch Ausrüstungs-, Optik- und F&E-Cluster.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 76–80 % und wuchs in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–16,0 %, angeführt von Taiwan, Südkorea, Japan und der mit China verbundenen Nachfrage nach Ausrüstung für etablierte Knotenpunkte.
- Größtes Segment: Lichtquellen hielten 2025 einen Marktanteil von 50–54 % und wuchsen in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,6–14,8 %, da lasererzeugtes Plasma die Systemkosten dominierte.
- Das Wachstumssegment Foundry repräsentierte 2025 einen Marktanteil von 54–58 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen zukünftigen Wachstumsrate (CAGR) von 15,0–16,2 %, unterstützt durch die 2-nm- und KI-Beschleunigerkapazität.
- Wichtige Unternehmen im Detail analysiert : Intel Corporation; Nikon Corporation; SÜSS MicroTec SE; Taiwan Semiconductor Manufacturing Company Limited; Vistec Semiconductor Systems GmbH; Samsung Electronics Co., Ltd.; Veeco Instruments Inc.; ASML Holding NV; Canon Inc.; NuFlare Technology, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichte von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die EUV-Lithografietechnologie hat sich von einem experimentellen Programm zur Erzeugung neuer Energiequellen zur primären Produktionstechnologie für Wafer der nächsten Generation entwickelt. Die Marktdurchdringung wurde beschleunigt, nachdem Foundry-Unternehmen nachgewiesen hatten, dass EUV Mehrfachstrukturierungen reduziert, die Overlay-Performance verbessert und die Zykluszeit für Technologieknoten der nächsten Generation minimiert. Der Markt für EUV-Lithografieanlagen umfasst die nordamerikanische Roadmap, die Toleranz der Optik, die Reduzierung von Maskendefekten und die Lieferkette. ASML, ZEISS, TRUMPF und Messtechnikunternehmen spielen dabei eine entscheidende Rolle für die Produktionsreife der EUV-Technologie.
Die Kapitalinvestitionen werden sich auf Taiwan, Südkorea, die USA, Japan und ausgewählte europäische Forschungszentren konzentrieren, da KI, HPC und fortschrittliche Speichertechnologien immer kleinere Strukturgrößen erfordern. Exportkontrollen werden die regionale Verfügbarkeit beeinflussen, gleichzeitig aber die Investitionen in Kapazitäten, Anlagenservice und Prozessoptimierungen erhöhen. Die Regulierung der Halbleiter-Resilienz dürfte die Planbarkeit der Beschaffung auch bei zyklischen Ausgaben für Wafer-Fertigungsanlagen gewährleisten.
Berichtsumfang zum Markt für EUVL-Anlagen (Extreme Ultraviolet Lithography)
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 10,17 Milliarden US-Dollar |
| Marktgröße bis 2034 | 33,4 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 14,12 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für EUVL-Anlagen (Extreme Ultraviolet Lithography)
Zu den Markttreibern für Anlagen zur extremen Ultraviolett-Lithografie (EUV) zählen Logikbausteine, KI-Beschleuniger, Speicherschnittstellen mit hoher Bandbreite sowie die Umstellung der Halbleiterfertigung auf 3-nm-, 2-nm- und hochauflösende Strukturgrößen. Die Vorteile der EUV-Lithografie liegen in der vereinfachten Strukturierung im Vergleich zu mehreren DUV-Belichtungen. ASML prognostiziert für 2025 insgesamt 535 Lithografieanlagen, was kontinuierliche Investitionen in Halbleiterfertigung und ein stetiges Wachstum der installierten Basis widerspiegelt.
Die Lieferkette umfasst Zulieferer von EUV-Lichtquellen, Präzisionsspiegeln, Masken, Positioniertischen, Vakuumanlagen, Messtechnik, Fotolacken und Waferfabriken. Laut einer Analyse des Marktes für EUV-Lithographieanlagen wird die Angebotsdynamik durch die Leistung der Lichtquelle, die optische Ausbeute, die Verfügbarkeit und die Qualifizierungszyklen des Kunden bestimmt. Da der Preis eines EUV-Scanners deutlich über 180 Millionen US-Dollar liegt, hängen Kaufentscheidungen direkt von den Produktionskosten ab.
Die Wettbewerbsstruktur ist stark konsolidiert, da ASML Holding NV der einzige kommerzielle Anbieter von EUV-Scannern ist und Nikon Corporation und Canon Inc. Produkte in den Bereichen DUV, Packaging und alternative Lithografie anbieten. Intel Corporation, Taiwan Semiconductor Manufacturing Company Limited und Samsung Electronics Co., Ltd. treiben die Nachfrage mit ihren Roadmaps für fortschrittliche Technologien, Kapazitätsplänen und NA-High-Bewertungsprogrammen an.
Die Investitionsdynamik konzentriert sich auf Lösungen mit hoher numerischer Apertur (NA), Maskeninspektion, Pellikel, Spiegelreinigung und Feld-Upgrades, die die Produktivität steigern, ohne die Scannerkapazität zu erhöhen. Zu den Unternehmen, die angrenzende Anwendungen für Lithografie, Maskenentwicklung, Abscheidung und Prozesskontrolle unterstützen, gehören SÜSS MicroTec SE, Vistec Semiconductor Systems GmbH, NuFlare Technology, Inc. und Veeco Instruments Inc. Die strategische Ausrichtung definiert sich durch die Fähigkeit, Leistungsprobleme hinsichtlich Verfügbarkeit, Überlagerung und Fehlerrate anstatt durch Auflösung zu beheben.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
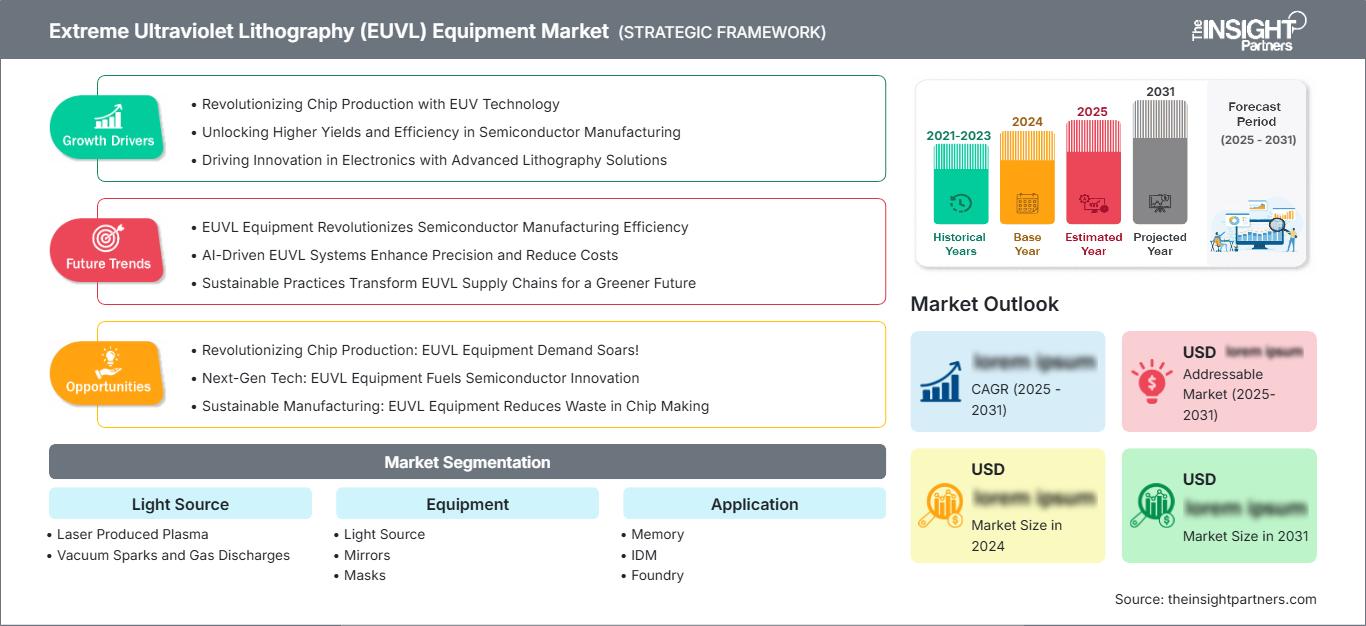
Markt für EUVL-Anlagen (Extreme Ultraviolet Lithography): Strategische Einblicke
Regionale Einblicke
Markt für extreme Ultraviolett-Lithographiegeräte in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 12–15 % am Markt für Anlagen zur extremen Ultraviolett-Lithographie und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 11,8–13,0 % verzeichnen. Diese Region ist abhängig von Investitionen aus den Vereinigten Staaten in Logikbausteine und fortschrittliche Gehäusetechnologien, wobei die EUV-Nutzung mit KI-Beschleunigern, Verteidigungselektronik und einer autarken Lieferkette verknüpft ist.
Das CHIPS-Gesetz, Steuervorteile und im Bau befindliche Halbleiterfabriken in Arizona, Ohio, Texas und New York ermöglichen eine Anlagenplanung über einen Zeitraum von zehn Jahren. Intel hat sich zum wichtigsten inländischen Abnehmer von EUV-Lasertechnologie entwickelt, während Kooperationen mit Halbleiterherstellern und die Auslagerung der Halbleitermontage die Nachfrage nach zugehörigen Dienstleistungen steigern.
Markt für Ausrüstung zur extremen Ultraviolett-Lithographie in den USA
Die Vereinigten Staaten trugen 2025 zu 86-90 % der Umsätze in Nordamerika bei und werden im Zeitraum 2026-2034 ein durchschnittliches jährliches Wachstum von 12,0-13,2 % verzeichnen. Die Nachfrage wird durch die Prozess-Roadmaps der Intel Corporation, den Ausbau fortschrittlicher Foundry-Kapazitäten, die Sicherstellung der Verfügbarkeit von KI-Chips und frühe Tests von High-NA-Tools für zukünftige Fertigungsknoten angetrieben.
Anwendungsbereiche bevorzugen IDM- und Foundry-Anwendungen gegenüber kommerziellen Anwendungsbereichen, da die Wirtschaftlichkeit von EUV durch sehr hohe Waferzahlen bestimmt wird. Der Außendienst von ASML Holding NV, US-Lieferanten und Kundenqualifizierungsteams sind Schlüsselfaktoren für die Verfügbarkeit. Speicheranwendungen sind naturgemäß begrenzt, während Logik- und KI-Chips die Kapitalallokation dominieren.
Markt für EU-Ausrüstung zur extremen Ultraviolett-Lithographie
Europa hatte 2025 einen Marktanteil von 6–8 % und wird voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 9,8–11,2 % verzeichnen. Die Niederlande dominieren den Markt aufgrund des Produktionsmonopols von ASML Holding NV im Bereich EUV-Scanner. Deutschland liefert Präzisionsoptiken, Laser, Materialien und die Nachfrage nach Halbleiterchips für die Automobilindustrie, während Belgien mit seiner fortschrittlichen Forschungsinfrastruktur Prozessforschung betreibt.
Der forschungsorientierte Markt Großbritanniens konzentriert sich auf Verbindungshalbleiter, Design und spezialisierte Ausrüstungsdienstleistungen anstelle der Massenproduktion von EUV-Lasern. Frankreich, Italien und Spanien tragen durch ihre Programme in den Bereichen Mikroelektronik, Leistungshalbleiter und Gehäusetechnologie zusätzlich zur Nachfrage bei. Die Ziele des European Chips Act fördern die Finanzierung innerhalb des Ökosystems, jedoch ist die Nachfrage nach Scannern in Europa im Vergleich zu Asien geringer, da die Waferproduktion an anderen Standorten erfolgt.
Markt für extreme Ultraviolett-Lithographiegeräte im asiatisch-pazifischen Raum
Die Region Asien-Pazifik hielt 2025 einen Marktanteil von 76–80 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–16,0 % wachsen. Taiwan ist durch die Investitionen der Taiwan Semiconductor Manufacturing Company Limited (TSMC) der dominierende Akteur. Südkorea folgt an zweiter Stelle mit Samsung Electronics Co., Ltd. in den Bereichen Speicher und Auftragsfertigung.
China ist durch EUV-Beschränkungen eingeschränkt, was Investitionen in DUV, Packaging und heimische Lösungen erforderlich macht. Indien und Australien sind kleinere, aber politisch motivierte Halbleiterproduzenten in der Region. Die regionale Bedeutung wird durch hohe Wafer-Volumina, eine hohe Kundenkonzentration, engere Lieferketten und staatliche Förderung der Sicherheit fortschrittlicher Fertigungstechnologien für KI, Smartphones, Server und Halbleiter für die Automobilindustrie bestimmt.
Markt für Ultraviolett-Lithographiegeräte im Nahen Osten und Afrika
Die Wachstumsrate der Region Naher Osten und Afrika (MEA) wird im Zeitraum von 2026 bis 2034 durchschnittlich 8,0 % bis 9,5 % pro Jahr betragen. Saudi-Arabien und die Vereinigten Arabischen Emirate erwägen den Aufbau eigener Halbleiter-Ökosysteme in Verbindung mit digitaler Infrastruktur und souveränen Technologieplänen, während Südafrika sich weiterhin auf die Elektronikmontage und -forschung sowie ausgewählte industrielle Anwendungen konzentrieren wird.
Die Nachfrage aus dem Nahen Osten und Afrika (MEA) dürfte sich voraussichtlich nicht unmittelbar auf EUV-Fabriken konzentrieren. Diversifizierung der Energieeinnahmen, Rechenzentren und nationale KI-Initiativen könnten jedoch langfristig Potenzial in den Bereichen Anlagenbau, Service, Verpackung und Design schaffen. Im übrigen Nahen Osten und Afrika werden Projekte und Beschaffungen im Vordergrund stehen, die von Kooperationen und der Förderung von Talenten abhängen.
Segmentierungsanalyse
Lichtquelle
Für den Markt für Lichtquellen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,6–14,8 % prognostiziert. Der Markt für EUV-Lithographieanlagen wird maßgeblich von der Leistung der Lichtquelle, dem Wirkungsgrad, der Lebensdauer des Kollektors und der Plasmastabilität bestimmt. Verbesserungen bei den Lichtquellen wirken sich direkt auf den Durchsatz, die Verfügbarkeit und die Kosten pro Wafer des Scanners aus und machen dieses Segment damit zum größten Werttreiber in der EUV-Systemarchitektur.
- Lasererzeugtes Plasma dominiert, weil Hochleistungslaser, die auf Zinntröpfchen treffen, EUV-Licht erzeugen, das für kommerzielle Scanner geeignet ist, wodurch Leistung, Partikelkontrolle und Verfügbarkeit der Quelle zu entscheidenden Kaufkriterien werden.
- Vakuumfunken und Gasentladungen sind nach wie vor relevant für Forschung, Inspektion und spezielle Erzeugungskonzepte, jedoch schränkt die begrenzte Skalierbarkeit der Leistung ihren Einsatz bei der Wafer-Massenproduktion ein.
Ausrüstung
Für die Geräte wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,8–15,0 % prognostiziert. Die Systemleistung hängt von der integrierten Lichterzeugung, der reflektierenden Optik, den Retikeln, den Vakuumtischen und dem Kontaminationsmanagement ab. Käufer bewerten die Geräte anhand von Durchsatz, Overlay, Verfügbarkeit und Wirtschaftlichkeit der Serviceleistungen über die gesamte Lebensdauer, da jeder Scanner die Waferproduktion in großen Stückzahlen mit fortschrittlichen Fertigungstechnologien unterstützen muss.
- Die Lichtquellenausrüstung ist von strategischer Bedeutung, da die Leistung und Stabilität der Lichtquelle die Anzahl der Wafer pro Stunde, die Verfügbarkeit der Anlagen und die Wirtschaftlichkeit der Produktion von High-Tech-Technologien bestimmen.
- Spiegel sind von entscheidender Bedeutung, da EUV-Photonen mehrschichtige reflektierende Optiken im Vakuum erfordern, wodurch Oberflächenqualität, Reflexionsvermögen und Beständigkeit gegen Verunreinigungen für die Abbildungsleistung unerlässlich sind.
- Masken beeinflussen die Ausbeute durch Fehlerkontrolle, Pellikelkompatibilität, Absorberdesign und Inspektionsbereitschaft, insbesondere da EUV mit hoher numerischer Apertur die Strukturierungsspielräume verringert.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 14,4–15,6 % erwartet. Die Nachfrage konzentriert sich dort, wo EUV die Schichtkomplexität reduziert und Skalierungsstrategien unterstützt. Speicherhersteller setzen EUV selektiv für fortschrittliche DRAM-Technologie und effizientere Strukturierung ein, IDMs nutzen es für die interne Prozessführerschaft, und Foundries generieren durch ihre vielfältige Kundschaft den größten kommerziellen Bedarf.
- Die Einführung von Speicherlösungen erfolgt selektiv, ist aber von strategischer Bedeutung für die Skalierung von DRAM, die Vereinfachung von Mustern und die zukünftige Unterstützung von Speichern mit hoher Bandbreite im Zusammenhang mit dem Bedarf an KI-Rechenleistungen.
- IDM- Anwender legen Wert auf Prozesskontrolle, interne Technologieführerschaft und gesicherte Fertigungskapazitäten, wodurch der EUV-Kauf von der Zuversicht in die Roadmap und der Fabrikauslastung abhängt.
- Foundry- Anwendungen dominieren, weil führende Kunden in großem Umfang fortschrittliche Logik, KI-Beschleuniger, mobile Prozessoren und die Migration von Knoten mehrerer Kunden im kommerziellen Maßstab benötigen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Erinnerung |
Medium |
HBM-Skalierung |
Skalierung |
|
IDM |
Medium |
Knotensteuerung |
Reifen |
|
Gießerei |
Hoch |
KI-Knoten |
Skalierung |
Markt für EUVL-Anlagen (Extreme Ultraviolet Lithography): Wachstumstreiber und Wirkungsanalyse
Die Nachfrage nach hochentwickelten KI-Chips erhöht die Intensität der EUV-Bestrahlung.
KI-Beschleunigerchips benötigen dichte Logikdesigns, schnelle Steckverbinder und energieeffiziente Prozessknoten, was zu einer erhöhten Anzahl von EUV-Schichten pro Wafer führt. Angesichts steigender Investitionen in Hyperscale-Rechenzentren drängen Chiphersteller die Halbleiterhersteller zu kleineren Geometrien und höheren Leistungsdaten (Watt). Dies hat direkte Auswirkungen auf den Markt, da Halbleiterhersteller Scanner, Dienstleistungen und Prozessmodule in einem früheren Stadium des Technologieentwicklungszyklus beschaffen müssen. Lieferanten profitieren von der besseren Übersicht über ihre Auftragsbestände, während Kunden höhere Investitionsausgaben und längere Qualifizierungszeiten in Kauf nehmen müssen.
High-NA Transition Resets Advanced Node Economics
Die hochauflösende EUV-Technologie führt zu einer Änderung der numerischen Apertur, wodurch die Auflösung bei der Entwicklung von Prozessen unter 2 nm verbessert wird. Dies hat jedoch Auswirkungen auf das Fabriklayout, die Maskierung, die Resistbeschichtung und die Messtechnik. Die Folgen reichen über die Anschaffung des neuen Scanners hinaus und beeinflussen Investitionen in Optik, Masken, Inspektion, computergestützte Lithografie und Prozesskontrolle innerhalb des Ökosystems. Frühe Anwender haben einen Wettbewerbsvorteil, während konservative Nutzer die Lebensdauer herkömmlicher EUV-Technologie durch Mehrfachstrukturierung und Feldverbesserungen verlängern können. Die wirtschaftliche Auswirkung ist ein schrittweiser Einführungsprozess.
Halbleiter-Souveränität unterstützt Investitionen in langfristige Halbleiterfertigung.
Regierungen behandeln moderne Halbleiter als strategische Infrastruktur und schaffen Anreize für die heimische Fertigung, die Förderung von Fachkräften und sichere Lieferketten. Dieses politische Umfeld unterstützt mehrjährige Halbleiterfertigungsprojekte, selbst in Zeiten nachlassender Nachfrage. Bei EUV-Anlagen führt dies zu einer stärkeren geografischen Diversifizierung der Kundenstandorte, einer höheren Nachfrage nach lokalen Serviceleistungen und einer verstärkten Überprüfung der Exportbestimmungen. Souveränitätsprogramme können jedoch nicht über Nacht EUV-Ökosysteme schaffen, da Optik, Quelltechnologie, Masken und Prozess-Know-how weiterhin hochspezialisiert sind. Marktteilnehmer mit nachgewiesener praktischer Unterstützung und regulatorischer Disziplin werden bei strategischen Fertigungsprogrammen bevorzugt.
Markt für EUVL-Anlagen (Extreme Ultraviolet Lithography) – Zukunftstrends
KI-gestützte Lithografiesteuerung geht in die Produktion
Die Marktentwicklungen im Bereich der Ultraviolett-Lithographie-Anlagen deuten darauf hin, dass KI-gestützte Prozesssteuerung zunehmend in die Scanneroptimierung, Overlay-Korrektur, Fehlerprognose und vorbeugende Wartung integriert wird. Zukünftige Halbleiterfabriken werden größere Datensätze nutzen, um Instabilitäten der Quelle, Verunreinigungen der Optik, Bühnendrift und Wechselwirkungen des Fotolacks vorherzusagen, bevor es zu Ertragseinbußen kommt. Dieser Trend begünstigt Anbieter, die Hardware-Know-how mit Software, computergestützter Lithographie und sicherer Datenintegration kombinieren können. Kunden werden Anlagen nicht nur nach Auflösung und Durchsatz bewerten, sondern auch danach, wie schnell Software die Verfügbarkeit verbessern und Waferabweichungen reduzieren kann.
Innovationen bei Masken und Pellicle werden zum Ertragsdifferenzierungsmerkmal
Mit dem Übergang von EUV zu dichterer Logik und Belichtung mit hoher numerischer Apertur (NA) gewinnen Maskenqualität und Pellikelleistung zunehmend an Bedeutung für die Wirtschaftlichkeit. Zukünftige Retikel müssen Abschattung durch Absorber, Fehlererkennung, thermische Belastung und Kontamination bewältigen, ohne die Bildgebung zu beeinträchtigen. Dies wird zu höheren Investitionen in Maskenbeschreiber, aktinische Inspektion, Reparaturwerkzeuge und Materialentwicklung führen. Der Trend verändert auch das Qualifizierungsverhalten der Kunden, da ein Scanner sein volles Potenzial nur dann ausschöpfen kann, wenn das Maskensystem produktionsreif ist. Anbieter, die Fehlerquellen minimieren und die Pellikelbeständigkeit verbessern, werden strategisch relevant.
Marktchancen für EUVL-Anlagen (Extreme Ultraviolet Lithography)
Dienstleistungen zur Vorbereitung des Ökosystems in Nordamerika auf hohe Nordamerika-Regionen
Marktprognosen für Anlagen zur Ultraviolett-Lithographie (EUV-Lithographie) unterstützen Investitionen in Vorbereitungsleistungen für die Installation von Anlagen mit hoher numerischer Apertur (NA), die Anpassung des Fabriklayouts, die Maskenqualifizierung, das Resist-Screening und die Metrologiekorrelation. Kunden benötigen Unterstützung bei der Übertragung von Forschungsergebnissen aus der Belichtungsmessung in fertigungsgerechte Prozesse. Zulieferer können ihren Umsatz durch Angebote in den Bereichen Kalibrierung, Kontaminationskontrolle, Unterstützung bei der computergestützten Lithographie und Schulungen für den Außendienst steigern. Diese Chance ist attraktiv, da die Einführung von Anlagen mit hoher NA koordinierte Veränderungen im Ökosystem erfordert und nicht nur die Anschaffung einer einzelnen Anlage. Anbieter, die das Anlaufrisiko minimieren, können sich bereits vor Beginn der Serienproduktion beteiligen.
Produktivitätssteigerungen für die installierte Basis
Die Modernisierung bestehender Anlagen bietet eine praktikable Möglichkeit, da Halbleiterfabriken höhere Wafer-Produktionsraten pro Stunde, bessere Überlagerungsgenauigkeit und geringere Ausfallzeiten ihrer bereits in Produktion befindlichen Anlagen anstreben. Feldmodernisierungen, Optimierungen der Produktionsquellen, Software-Releases und Wartungsanalysen können die Wirtschaftlichkeit verbessern, ohne auf die Lieferung neuer Scanner warten zu müssen. Diese Chance kommt ASML Holding NV und spezialisierten Zulieferern in den Bereichen Optik, Masken, Messtechnik und Subsysteme zugute. Auch Kunden schätzen Modernisierungen, da sie die Kapitalproduktivität bei Nachfrageschwankungen sichern. Die bestehende Anlagenbasis wird so zu einer Plattform für wiederkehrende Einnahmen, die mit Verfügbarkeit, Ausbeute und der Erweiterung der Prozessknoten verknüpft ist.
Aktuelle Entwicklungen
- Juli 2026: ASML Holding NV (ASML) gab bekannt, dass Intel Foundry die High-NA-EUV-Technologie von ASML auf dem Intel-18A-Prozessknoten zur Herstellung einer Teilmenge der Intel Core Ultra Series 3 Prozessoren einsetzt. Dieser Meilenstein ist ein wichtiger Schritt, um die Produktionsreife der High-NA-EUV-Technologie zu demonstrieren. ASML und Intel arbeiten seit Jahrzehnten eng zusammen, um die Lithografietechnologie weiterzuentwickeln und die kontinuierliche Skalierung von Halbleitern zu unterstützen. Das High-NA-EUV-Lithografieverfahren ist ein wichtiger nächster Schritt in der EUV-Lithografie und wurde von ASML entwickelt, um eine präzisere Strukturierung für die fortschrittliche Chipfertigung zu ermöglichen.
- Februar 2026: Qnity Electronics, Inc. („Qnity“) (NYSE: Q), ein führender Anbieter von Technologielösungen entlang der gesamten Wertschöpfungskette der Halbleiterindustrie, hat die Erweiterung seines Angebots für die extreme Ultraviolett-Lithografie (EUV) mit der Einführung der Eon™ EUV-Fotolackproduktfamilie bekannt gegeben. Diese Erweiterung unterstreicht Qnitys Engagement für die Bereitstellung von Lösungen der nächsten Generation, die den nächsten Technologiesprung in der Halbleiterfertigung ermöglichen.
- September 2025: SK hynix Inc. (oder „das Unternehmen“, www.skhynix.com) gab bekannt, dass es das branchenweit erste High NA* EUV* Lithographiesystem für die Massenproduktion im M16-Fertigungswerk in Icheon, Südkorea, montiert hat.
Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -