
Mercado de equipos de litografía ultravioleta extrema (EUVL): tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de equipos de litografía ultravioleta extrema (EUVL) (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por fuente de luz (plasma producido por láser, chispas de vacío y descargas de gas); equipo (fuente de luz, espejos, máscaras y otros); y aplicación (memoria, IDM, fundición y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000908
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 10, 2026


Tamaño del mercado en 2025
10.170 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
33.400 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
14,12 %
Índice de crecimiento
Mercado potencial
187.640 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de equipos de litografía ultravioleta extrema (EUV) crezca de 10.170 millones de dólares en 2025 a 33.400 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 14,12% durante el período 2026-2034. Esto demuestra la necesidad de procesos avanzados de fabricación de semiconductores, en los que los sistemas EUV permiten la fabricación de nodos inferiores a 7 nm y futuros nodos de hasta 13,5 nm para la creación de patrones de lógica, memoria y fundiciones de alta densidad.
Se estima que la tasa de crecimiento anual compuesta (CAGR) prevista para el mercado norteamericano de equipos de litografía ultravioleta extrema (EUV) será del 11,8 % al 13,0 % durante el período 2026-2034, impulsada por la inversión en lógica avanzada, la expansión de la capacidad de fabricación relacionada con la Ley CHIPS y la creciente demanda de aceleradores de IA. La inversión de las fundiciones y los fabricantes de dispositivos integrados (IDM) en EE. UU. sigue centrada en la migración hacia la tecnología de procesos más reciente.
Evaluación y perspectivas del mercado de equipos de litografía ultravioleta extrema (EUVL)
- América del Norte representó entre el 12 % y el 15 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 11,8 % al 13,0 % durante el período 2026-2034, gracias al apoyo de las fábricas de semiconductores de tecnología avanzada de EE. UU., la demanda de chips de IA y las políticas estratégicas de relocalización de la producción.
- Estados Unidos representó entre el 86 % y el 90 % de los ingresos de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 12,0 % al 13,2 % durante el período 2026-2034, impulsado por Intel, la expansión de las fundiciones y la infraestructura de IA.
- Europa representó entre el 6 % y el 8 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9,8 % al 11,2 % durante el período 2026-2034, liderada por los Países Bajos, Alemania, Bélgica y Francia a través de clústeres de equipos, óptica e I+D.
- La región de Asia Pacífico acaparó entre el 76 % y el 80 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 14,8 % al 16,0 % durante el período 2026-2034, impulsada por la demanda de equipos de nodos maduros vinculada a Taiwán, Corea del Sur, Japón y China.
- El segmento más grande, Fuente de Luz, representó entre el 50% y el 54% de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 13,6% al 14,8% durante el período 2026-2034, a medida que el plasma producido por láser domina el costo del sistema.
- El segmento de fundición de alto crecimiento representó entre el 54 % y el 58 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 15,0 % al 16,2 % durante el período 2026-2034, impulsado por la capacidad de los aceleradores de 2 nm y de IA.
- Empresas clave analizadas en detalle : Intel Corporation; Nikon Corporation; SÜSS MicroTec SE; Taiwan Semiconductor Manufacturing Company Limited; Vistec Semiconductor Systems GmbH; Samsung Electronics Co., Ltd.; Veeco Instruments Inc.; ASML Holding NV; Canon Inc.; NuFlare Technology, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de litografía EUV ha evolucionado desde un programa experimental de fuentes de alimentación hasta convertirse en la principal tecnología de producción para las obleas de próxima generación. Su adopción en el mercado se ha acelerado desde que las fundiciones demostraron que la EUV reduciría la multipatterning, mejoraría el rendimiento de la superposición y minimizaría el tiempo de ciclo para los nodos tecnológicos de próxima generación. El mercado de equipos de litografía ultravioleta extrema abarca la hoja de ruta para Norteamérica, la tolerancia óptica, la reducción de defectos en las máscaras y la cadena de suministro, donde empresas como ASML, ZEISS, TRUMPF y las compañías de metrología desempeñan un papel fundamental para determinar la preparación para la producción de la tecnología EUV.
La inversión de capital se centrará en Taiwán, Corea del Sur, Estados Unidos, Japón y algunos centros de investigación europeos, dado que la IA, la computación de alto rendimiento (HPC) y la memoria avanzada requerirán geometrías más pequeñas. El control de las exportaciones influirá en la disponibilidad regional, pero al mismo tiempo incrementará el gasto de capital en capacidad, mantenimiento de equipos y optimización de procesos. Es probable que la regulación de la resiliencia de los semiconductores garantice la visibilidad de las compras, incluso ante el gasto cíclico en equipos para la fabricación de obleas.
Alcance del informe de mercado de equipos de litografía ultravioleta extrema (EUVL)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.170 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 33.400 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 14,12% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de equipos de litografía ultravioleta extrema (EUVL)
Los factores que impulsan el mercado de equipos de litografía ultravioleta extrema (EUV) incluyen la lógica, los aceleradores de IA, las interfaces de memoria de alto ancho de banda y la migración de las fundiciones a nodos de 3 nm, 2 nm y alta apertura numérica (NA). La ventaja de usar litografía EUV radica en la simplificación del patrón en comparación con las múltiples exposiciones a DUV. ASML informó un total de 535 unidades de equipos de litografía en 2025, lo que refleja inversiones constantes en fábricas y un crecimiento de la base instalada.
La cadena de suministro involucra a proveedores de fuentes de luz EUV, espejos de precisión, máscaras, plataformas, equipos de vacío, equipos de metrología, fotorresistencias y fábricas de obleas. Según el análisis del mercado de equipos de litografía ultravioleta extrema, la dinámica de la oferta está determinada por el nivel de potencia de la fuente de luz, el rendimiento óptico, el tiempo de actividad y los ciclos de cualificación del cliente. Dado que el precio de un escáner EUV supera los 180 millones de dólares estadounidenses, las decisiones de compra estarán directamente vinculadas al coste de producción.
La estructura competitiva está muy consolidada, ya que ASML Holding NV es el único proveedor comercial de escáneres EUV, y Nikon Corporation y Canon Inc. ofrecen productos en los segmentos de DUV, empaquetado y litografía alternativa. Intel Corporation, Taiwan Semiconductor Manufacturing Company Limited y Samsung Electronics Co., Ltd. impulsan la demanda mediante sus planes de desarrollo de nodos avanzados, planes de capacidad y programas de evaluación de alta tecnología.
La dinámica de inversión se orienta hacia soluciones de alta apertura numérica (NA), inspección de máscaras, películas protectoras, limpieza de espejos y actualizaciones de campo que aumentan la productividad sin incrementar la capacidad del escáner. Entre las empresas que respaldan aplicaciones afines para litografía, escritura de máscaras, deposición y control de procesos se encuentran SÜSS MicroTec SE, Vistec Semiconductor Systems GmbH, NuFlare Technology, Inc. y Veeco Instruments Inc. La alineación estratégica se define por la capacidad de abordar los problemas de rendimiento relacionados con el tiempo de actividad, la superposición y la defectuosidad, en lugar de la resolución.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
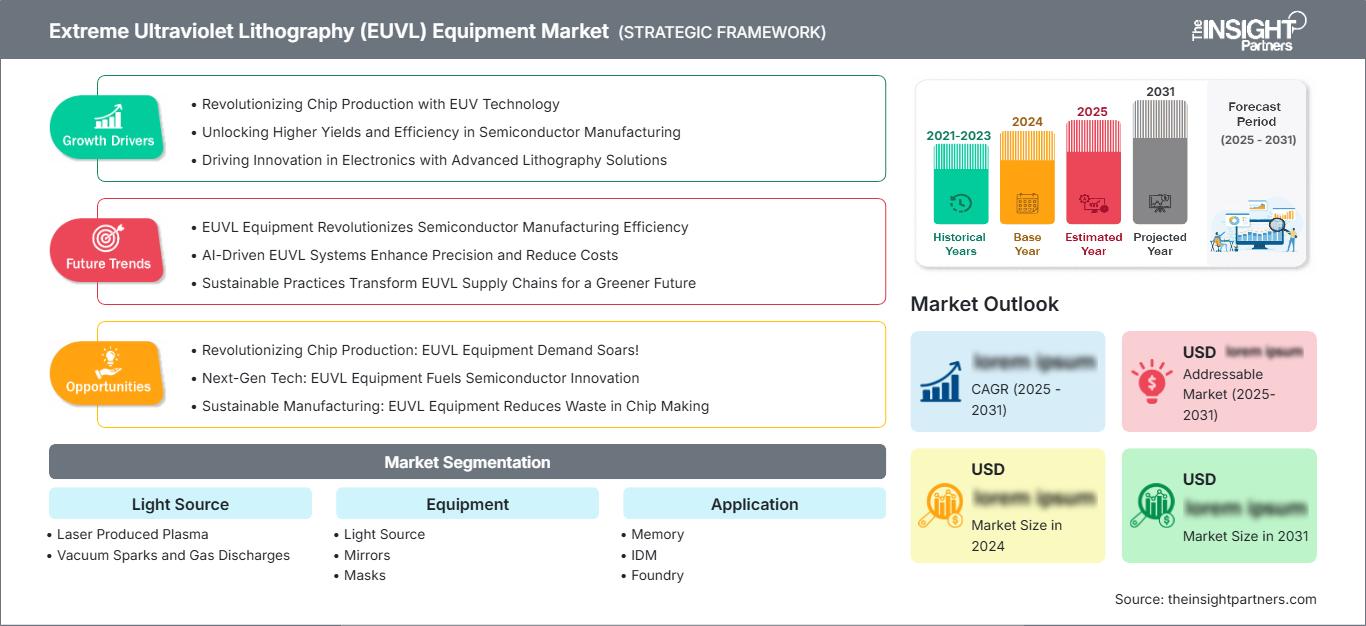
Mercado de equipos de litografía ultravioleta extrema (EUVL): Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de equipos de litografía ultravioleta extrema
América del Norte representó entre el 12 % y el 15 % del mercado de equipos de litografía ultravioleta extrema en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 11,8 % al 13,0 % entre 2026 y 2034. Esta región depende de las inversiones de Estados Unidos en lógica y empaquetado avanzado, donde el uso de la litografía ultravioleta extrema está vinculado a aceleradores de IA, electrónica de defensa y cadenas de suministro autosuficientes.
La Ley CHIPS, las ventajas fiscales y las fábricas en construcción en Arizona, Ohio, Texas y Nueva York permiten planificar equipos a más de una década vista. Intel Corporation se ha convertido en el principal cliente nacional de EUV, mientras que las colaboraciones con fundiciones y el ensamblaje de semiconductores subcontratado amplían la demanda de servicios relacionados.
Mercado de equipos de litografía ultravioleta extrema en EE. UU.
En 2025, Estados Unidos representó entre el 86 % y el 90 % de los ingresos en Norteamérica, y se prevé que el país experimente una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 13,2 % durante el período 2026-2034. La demanda está impulsada por las hojas de ruta de procesos de Intel Corporation, el aumento de la capacidad de las fundiciones avanzadas, la garantía de disponibilidad de chips de IA y las pruebas tempranas de herramientas de alta resolución para nodos futuros.
Los segmentos de aplicación favorecen a los fabricantes de dispositivos integrados (IDM) y a las fundiciones frente a los segmentos de aplicaciones comerciales, dado que la rentabilidad de la litografía ultravioleta extrema (EUV) depende de un elevado número de obleas. El servicio técnico de ASML Holding NV, los proveedores estadounidenses y los equipos de cualificación de clientes son factores clave para garantizar la disponibilidad. Las aplicaciones de memoria son limitadas, mientras que los chips lógicos y de inteligencia artificial (IA) acaparan la mayor parte de la inversión.
Mercado europeo de equipos de litografía ultravioleta extrema
Europa tenía una cuota de mercado del 6-8% en 2025 y se espera que registre un crecimiento anual compuesto del 9,8-11,2% entre 2026 y 2034. Los Países Bajos dominan el mercado gracias al monopolio de producción de escáneres EUV de ASML Holding NV. Alemania aporta óptica de precisión, láseres, materiales y demanda para chips semiconductores de automoción, mientras que Bélgica impulsa la investigación de procesos mediante una infraestructura de investigación avanzada.
El mercado británico, orientado a la investigación, se centra en semiconductores compuestos, diseño y servicios de equipos especializados, en contraposición a la producción en masa de obleas EUV. Francia, Italia y España contribuyen a la demanda adicional mediante sus programas de microelectrónica, dispositivos de potencia y encapsulado. Los objetivos de la Ley Europea de Chips impulsan la financiación dentro del ecosistema, pero la demanda europea de escáneres es menor que en Asia debido a que la producción de obleas se realiza en otros países.
Mercado de equipos de litografía ultravioleta extrema en la región Asia-Pacífico
La región de Asia-Pacífico ostentaba una cuota de mercado del 76-80% en 2025 y se esperaba que creciera a una tasa de crecimiento anual compuesta (TCAC) del 14,8-16,0% entre 2026 y 2034. Taiwán es el actor dominante gracias a las inversiones de Taiwan Semiconductor Manufacturing Company Limited. Corea del Sur ocupa el segundo lugar gracias a los segmentos de memoria y fundición de Samsung Electronics Co., Ltd.
China se enfrenta a restricciones en la litografía ultravioleta extrema (EUV), lo que la impulsa a invertir en litografía ultravioleta profunda (DUV), empaquetado y soluciones nacionales. India y Australia, aunque con menor volumen de producción, contribuyen significativamente al sector de semiconductores en la región gracias a sus políticas. La escala regional se debe al volumen de obleas, la alta concentración de clientes, una cadena de suministro más estrecha y el apoyo gubernamental que favorece la seguridad de nodos avanzados para la IA, los teléfonos inteligentes, los servidores y los semiconductores para la industria automotriz.
Mercado de equipos de litografía ultravioleta extrema en Oriente Medio y África
La tasa de crecimiento de la región de Oriente Medio y África (MEA) será del 8,0% al 9,5% (CAGR) entre 2026 y 2034. Arabia Saudita y los Emiratos Árabes Unidos están considerando sus propios ecosistemas de semiconductores asociados con la infraestructura digital y los planes de tecnología soberana, mientras que Sudáfrica seguirá centrada en el ensamblaje y la investigación de productos electrónicos, además de un uso industrial selecto.
No parece probable que la demanda de MEA incluya fábricas de EUV inmediatas, pero la diversificación de los ingresos energéticos, los centros de datos y las iniciativas nacionales de IA podrían generar un potencial a largo plazo en servicios de equipos, empaquetado y diseño. El resto de MEA se basará en proyectos y compras que dependerán de la colaboración y el desarrollo del talento.
Análisis de segmentación
Fuente de luz
Se prevé que el mercado de fuentes de luz crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,6 % al 14,8 % durante el período 2026-2034. El alcance del mercado de equipos de litografía ultravioleta extrema (EUV) está determinado por la potencia de la fuente, la eficiencia de conversión, la vida útil del colector y la estabilidad del plasma. Las mejoras en las fuentes de luz afectan directamente al rendimiento del escáner, el tiempo de actividad y el coste por oblea, lo que convierte a este segmento en el principal contribuyente de valor en la arquitectura de sistemas EUV.
- El plasma producido por láser predomina porque los láseres de alta potencia que inciden sobre gotas de estaño generan luz EUV adecuada para escáneres comerciales, lo que convierte el rendimiento, el control de residuos y el tiempo de actividad de la fuente en factores decisivos a la hora de comprar.
- Las chispas de vacío y las descargas de gas siguen siendo relevantes para la investigación, la inspección y los conceptos de generación de nicho, pero la limitada escalabilidad de potencia restringe su papel en la fabricación de obleas de alto volumen.
Equipo
Se prevé que el mercado de equipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,8 % al 15,0 % durante el periodo 2026-2034. El rendimiento del sistema depende de la generación de luz integrada, la óptica reflectante, las retículas, las etapas de vacío y la gestión de la contaminación. Los compradores evalúan los equipos en función del rendimiento, la superposición, la disponibilidad y la rentabilidad del servicio a lo largo de su vida útil, ya que cada escáner debe ser compatible con la producción de obleas de alto volumen en nodos avanzados.
- Los equipos de fuente de luz tienen un valor estratégico porque la potencia y la estabilidad de la fuente determinan la cantidad de obleas por hora, la disponibilidad de las herramientas y la rentabilidad de la producción de nodos avanzados.
- Los espejos son fundamentales porque los fotones EUV requieren ópticas reflectantes multicapa en el vacío, lo que hace que la calidad de la superficie, la reflectividad y la resistencia a la contaminación sean esenciales para el rendimiento de la imagen.
- Las máscaras influyen en el rendimiento mediante el control de defectos, la compatibilidad de la película, el diseño del absorbedor y la preparación para la inspección, especialmente a medida que la EUV de alta apertura numérica reduce los márgenes de modelado.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,4 % al 15,6 % durante el período 2026-2034 . La demanda se concentra en aquellos casos donde la litografía EUV reduce la complejidad de las capas y respalda las hojas de ruta de escalado. Los fabricantes de memorias la adoptan selectivamente para DRAM avanzada y eficiencia de modelado, los fabricantes de dispositivos integrados (IDM) utilizan EUV para liderar sus procesos internos, y las fundiciones impulsan la mayor demanda comercial gracias a la diversidad de sus clientes.
- La adopción de memorias es selectiva, pero estratégicamente importante para la escalabilidad de la DRAM, la simplificación de patrones y la futura compatibilidad con memorias de alto ancho de banda vinculada a la demanda de computación de IA.
- Los usuarios de IDM priorizan el control de procesos, el liderazgo tecnológico interno y la capacidad de fabricación segura, lo que hace que la compra de EUV dependa de la confianza en la hoja de ruta y la utilización de la fábrica.
- Las aplicaciones de fundición predominan porque los clientes líderes requieren lógica avanzada de alto volumen, aceleradores de IA, procesadores móviles y migración de nodos para múltiples clientes a escala comercial.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Memoria |
Medio |
Escalado de HBM |
Escalada |
|
IDM |
Medio |
Control de nodos |
Maduro |
|
Fundición |
Alto |
Nodos de IA |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de equipos de litografía ultravioleta extrema (EUVL)
La creciente demanda de chips de IA avanzados aumenta la intensidad de las herramientas EUV.
Los chips aceleradores de IA requieren un diseño lógico denso, conectores rápidos y nodos de proceso de bajo consumo energético, lo que conlleva un aumento en el número de capas EUV por oblea. Con la creciente inversión en centros de datos a hiperescala, los fabricantes de chips están presionando a las fundiciones para que adopten geometrías más pequeñas y especificaciones de mayor rendimiento (en vatios). Esto tiene un impacto directo en el mercado, ya que las empresas de fabricación necesitan adquirir escáneres, servicios y módulos de proceso en una etapa más temprana del ciclo de vida del desarrollo tecnológico. Los proveedores se benefician al ver sus carteras de pedidos, mientras que los clientes deben asumir mayores gastos de capital y periodos de cualificación más largos.
La transición a nodos de alto nivel restablece la economía avanzada de nodos.
La litografía EUV de alta apertura numérica (NA) conlleva un cambio en la apertura numérica que aumenta las capacidades de resolución del desarrollo de procesos sub-2 nm, pero modifica las consideraciones sobre el diseño de la fábrica, el enmascaramiento, la resina fotosensible y los métodos de metrología. El efecto va más allá de la adquisición del nuevo escáner; influye en las inversiones en óptica, máscaras, inspección, litografía computacional y control de procesos dentro del ecosistema. Quienes la adoptan tempranamente tienen ventaja sobre quienes la adoptan más tarde, mientras que los usuarios conservadores pueden extender la vida útil de la EUV tradicional mediante el uso de patrones múltiples y mejoras de campo. El impacto comercial es el de un proceso de adopción gradual.
La soberanía en el sector de los semiconductores respalda la inversión a largo plazo en fábricas de semiconductores.
Los gobiernos consideran los semiconductores avanzados como infraestructura estratégica, incentivando la fabricación nacional, el desarrollo del talento y la seguridad de las cadenas de suministro. Este entorno político favorece los proyectos de fabricación plurianuales incluso cuando la demanda de semiconductores disminuye. En el caso de los equipos EUV, el impacto se traduce en una mayor diversificación geográfica de las ubicaciones de los clientes, una mayor demanda de servicios locales y un mayor control del cumplimiento de las normas de exportación. Sin embargo, los programas de soberanía no pueden crear ecosistemas EUV de forma instantánea, ya que la óptica, la tecnología de las fuentes, las máscaras y el conocimiento de los procesos siguen siendo altamente especializados. Los participantes del mercado con un sólido respaldo técnico y una estricta disciplina regulatoria obtienen preferencia en los programas estratégicos de fabricación.
Tendencias futuras del mercado de equipos de litografía ultravioleta extrema (EUVL)
El control de litografía asistido por IA entra en producción.
Las tendencias del mercado de equipos de litografía ultravioleta extrema apuntan a que el control de procesos asistido por IA se integrará en la optimización de escáneres, la corrección de superposiciones, la predicción de defectos y el mantenimiento preventivo. Las futuras fábricas utilizarán conjuntos de datos de equipos más amplios para predecir la inestabilidad de la fuente, la contaminación óptica, la deriva de la etapa y las interacciones de la resina antes de que se produzcan pérdidas de rendimiento. Esta tendencia favorecerá a los proveedores capaces de combinar la experiencia en hardware con el software, la litografía computacional y la integración segura de datos. Los clientes evaluarán las herramientas no solo por su resolución y rendimiento, sino también por la rapidez con la que el software puede mejorar la disponibilidad y reducir las desviaciones de las obleas.
La innovación en máscaras y películas se convierte en un factor diferenciador de rendimiento.
A medida que la litografía EUV avanza hacia una lógica más densa y una exposición de alta apertura numérica (NA), la calidad de la máscara y el rendimiento de la película protectora adquirirán mayor importancia para la rentabilidad. Las retículas futuras deberán gestionar el sombreado del absorbedor, la inspección de defectos, la carga térmica y la contaminación sin comprometer la calidad de la imagen. Esto incrementará la inversión en sistemas de escritura de máscaras, inspección actínica, herramientas de reparación e ingeniería de materiales. Esta tendencia también modifica el comportamiento de los clientes en cuanto a la cualificación, ya que un escáner no puede ofrecer todo su potencial a menos que el ecosistema de máscaras esté listo para la producción. Los proveedores que reduzcan la fuga de defectos y mejoren la durabilidad de la película protectora ganarán relevancia estratégica.
Oportunidades de mercado para equipos de litografía ultravioleta extrema (EUVL)
Servicios de preparación de ecosistemas de alto nivel en Norteamérica
Las previsiones del mercado de equipos de litografía ultravioleta extrema respaldan la inversión en servicios de preparación relacionados con la instalación de herramientas de alta apertura numérica (NA), la adaptación del diseño de la fábrica, la cualificación de máscaras, la selección de fotorresistencias y la correlación metrológica. Los clientes necesitarán ayuda para convertir los resultados iniciales de la investigación en procesos fabricables. Las empresas relacionadas con los equipos pueden generar ingresos ofreciendo calibración, control de la contaminación, soporte para litografía computacional y formación en servicio técnico. Esta oportunidad resulta atractiva porque la adopción de alta NA requiere cambios coordinados en el ecosistema, en lugar de la compra de una sola herramienta. Los proveedores que reduzcan el riesgo de puesta en marcha pueden participar antes de que comience la producción a gran escala.
Actualizaciones de productividad de la base instalada
Las actualizaciones de la base instalada representan una oportunidad práctica, ya que las fábricas buscan una mayor producción de obleas por hora, una mejor superposición y un menor tiempo de inactividad de las herramientas que ya están en producción. Las actualizaciones en campo, las mejoras en las fuentes, las actualizaciones de software y el análisis de mantenimiento pueden mejorar la rentabilidad sin necesidad de esperar la entrega de nuevos escáneres. Esta oportunidad beneficia a ASML Holding NV y a los proveedores especializados en óptica, máscaras, metrología y subsistemas. Los clientes también valoran las actualizaciones porque protegen la productividad del capital durante las fluctuaciones de la demanda. La base instalada se convierte en una plataforma de ingresos recurrentes vinculada al tiempo de actividad, el rendimiento y la extensión de los nodos de proceso.
Novedades recientes
- Julio de 2026: ASML Holding NV (ASML) informó que Intel Foundry está utilizando la tecnología High NA EUV de ASML en el nodo de proceso Intel 18A para producir un subconjunto de sus procesadores Intel Core Ultra Series 3. Este hito marca un paso importante en la demostración de la preparación de High NA EUV en un entorno de producción. ASML e Intel han colaborado estrechamente durante décadas para impulsar la tecnología de litografía y respaldar la continua miniaturización de los semiconductores. El proceso de litografía ultravioleta extrema de alta apertura numérica (High NA EUV) es un importante avance en la litografía EUV, desarrollado por ASML para permitir una creación de patrones más precisa para la fabricación avanzada de chips.
- Febrero de 2026: Qnity Electronics, Inc. («Qnity») (NYSE: Q), líder en soluciones tecnológicas para toda la cadena de valor de los semiconductores, anunció la ampliación de su oferta para litografía ultravioleta extrema (EUV) con la introducción de la familia de fotorresistencias Eon™ EUV. Esta incorporación refuerza el compromiso de Qnity de ofrecer soluciones de última generación que impulsen el próximo salto en la fabricación de semiconductores de nodo avanzado.
- Septiembre de 2025: SK hynix Inc. (o “la empresa”, www.skhynix.com) anunció que ha ensamblado el primer sistema de litografía EUV* de alta NA* de la industria para la producción en masa en la planta de fabricación M16 en Icheon, Corea del Sur.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -