
エクストリーム紫外線ラサグラフィー(EUVL)機器市場:規模・シェア・予測 2034
極端紫外線リソグラフィ(EUVL)装置市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:光源別(レーザー生成プラズマ、真空スパーク、ガス放電)、装置別(光源、ミラー、マスク、その他)、用途別(メモリ、IDM、ファウンドリ、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100000908
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 10, 2026


2025年の市場規模
101億7000 万米ドル
基準年値
2034年の予測
334 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
14.12 %
成長率
対象市場
1,876億4,000 万米ドル
(2026年~2034年)
極端紫外線リソグラフィ装置市場の規模は、2025年の101億7000万米ドルから2034年には334億米ドルに成長すると予測されており、2026年から2034年の期間における年平均成長率(CAGR)は14.12%です。これは、EUVシステムが7nm以下のノードから13.5nmまでの高密度ロジック、メモリ、ファウンドリのパターニングを可能にする、高度な半導体製造プロセスの必要性を示しています。
北米の極端紫外線リソグラフィ装置市場の予測CAGRは、先進ロジックへの投資、CHIPS法関連のファブ生産能力拡大、およびAIアクセラレータ需要の増加を背景に、2026年から2034年にかけて11.8~13.0%の成長が見込まれています。米国のファウンドリおよびIDMの投資は、最新のプロセス技術への移行に引き続き注力しています。
極端紫外線リソグラフィ(EUVL)装置市場の評価と考察
- 北米は2025年には12~15%のシェアを占め、米国の先端ノード製造工場、AIチップの需要、戦略的な国内回帰政策に支えられ、2026年から2034年にかけて年平均成長率(CAGR)11.8~13.0%で成長すると予測されている。
- 米国は2025年には北米の収益の86~90%を占め、インテル、ファウンドリの拡張、AIインフラに牽引され、2026年から2034年にかけて年平均成長率(CAGR)12.0~13.2%で成長すると予測されている。
- 欧州は2025年には6~8%のシェアを占め、2026年から2034年にかけては、オランダ、ドイツ、ベルギー、フランスが機器、光学、研究開発クラスターを通じて牽引する形で、年平均成長率(CAGR)9.8~11.2%で成長すると予測されている。
- アジア太平洋地域は2025年には76~80%のシェアを獲得し、2026年から2034年にかけては年平均成長率(CAGR)14.8~16.0%で成長すると予測されている。これは、台湾、韓国、日本、中国に関連する成熟ノード機器の需要が牽引役となっている。
- 最大のセグメントである光源は、2025年には市場シェアの50~54%を占め、レーザー生成プラズマがシステムコストの大半を占めるため、2026~2034年には年平均成長率(CAGR)13.6~14.8%で成長すると予測されている。
- 高成長セグメントであるファウンドリは、2025年には市場シェアの54~58%を占め、2nmプロセスとAIアクセラレータの能力に支えられ、2026年から2034年にかけて年平均成長率(CAGR)15.0~16.2%で成長すると予測されている。
- 詳細に分析された主要企業:インテルコーポレーション、ニコンコーポレーション、SÜSS MicroTec SE、台湾積体電路製造有限公司、Vistec Semiconductor Systems GmbH、サムスン電子株式会社、Veeco Instruments Inc.、ASML Holding NV、キヤノン株式会社、NuFlare Technology, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
EUVリソグラフィ技術は、実験的な光源プログラムから次世代ウェハの主要生産技術へと発展しました。ファウンドリ各社が、EUVによってマルチパターニングが低減し、オーバーレイ性能が向上し、次世代テクノロジーノードのサイクルタイムが短縮されることを実証したことで、市場への普及が加速しました。極端紫外線リソグラフィ装置市場には、北米ロードマップ、光学公差、マスク欠陥低減、サプライチェーンが関係しており、ASML、ZEISS、TRUMPF、計測機器メーカーがEUV技術の生産準備状況を決定する上で重要な役割を果たしています。
AI、HPC、および高度なメモリ技術の発展に伴い、より微細な形状が求められるようになるため、設備投資は台湾、韓国、米国、日本、および欧州の一部の研究拠点に集中するだろう。輸出規制は地域的な供給状況に影響を与えるが、同時に能力開発、設備保守、およびプロセス最適化への設備投資を増加させるだろう。半導体耐性に関する規制は、周期的なウェハ製造設備投資を通じても、購入の可視性を確保する可能性が高い。
極端紫外線リソグラフィ(EUVL)装置市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 101億7000万米ドル |
| 2034年までの市場規模 | 334億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 14.12% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
極端紫外線リソグラフィ(EUVL)装置市場分析
極端紫外線リソグラフィ装置市場の推進要因としては、ロジック、AIアクセラレータ、高帯域幅メモリインターフェース、ファウンドリの3nm、2nm、高NAノードへの移行などが挙げられます。EUVリソグラフィを使用する利点としては、DUV露光を複数回行う場合と比べてパターニングが簡素化されることが挙げられます。ASMLは、2025年に合計535台のリソグラフィ装置を保有すると報告しており、これは継続的なファブ投資と設置台数の増加を反映しています。
サプライチェーンには、EUV光源、精密ミラー、マスク、ステージ、真空装置、計測装置、フォトレジスト、ウェハ製造工場などのサプライヤーが含まれます。極端紫外線リソグラフィ装置市場の分析によると、供給の動向は、光源の出力レベル、光学系の歩留まり、稼働時間、顧客の認定サイクルによって決まります。EUVスキャナ1台の価格は1億8,000万米ドルをはるかに超えるため、購入決定は生産コストに直接結びつくことになります。
競争構造は非常に寡占化されており、ASML Holding NVがEUVスキャナの唯一の商用プロバイダーであり、ニコン株式会社とキヤノン株式会社はDUV、パッケージング、および代替リソグラフィ分野で製品を提供している。インテル株式会社、台湾積体電路製造株式会社、およびサムスン電子株式会社は、先進ノードロードマップ、生産能力計画、およびNA-high評価プログラムを活用して需要を牽引している。
投資の動向は、高NAソリューション、マスク検査、ペリクル、ミラークリーニング、およびスキャナ容量を増やすことなく生産性を向上させるフィールドアップグレードに向けられています。リソグラフィ、マスク描画、成膜、プロセス制御などの関連アプリケーションをサポートする企業には、SÜSS MicroTec SE、Vistec Semiconductor Systems GmbH、NuFlare Technology, Inc.、およびVeeco Instruments Inc.などがあります。戦略的連携は、解像度ではなく、稼働時間、オーバーレイ、欠陥率といったパフォーマンスの問題に対処できる能力によって定義されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
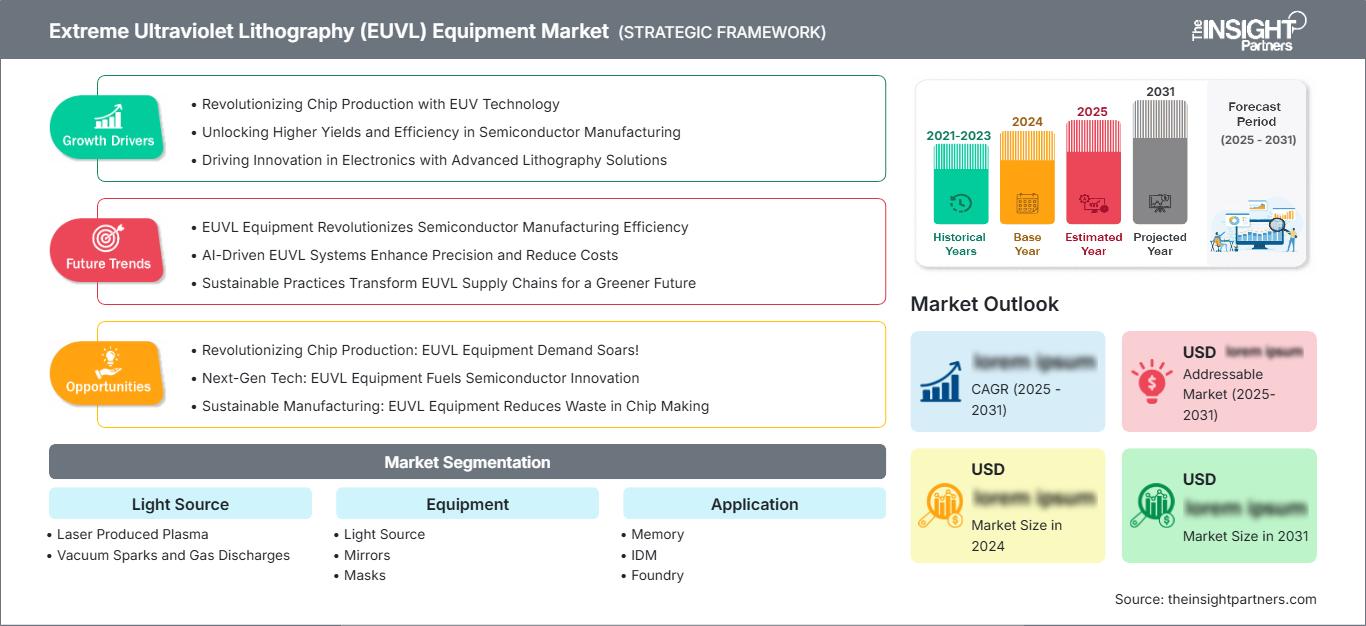
極端紫外線リソグラフィ(EUVL)装置市場:戦略的洞察
地域別分析
北米極端紫外線リソグラフィー装置市場
北米は2025年の極端紫外線リソグラフィ装置市場において12~15%のシェアを占め、2026~2034年には年平均成長率(CAGR)11.8~13.0%を記録すると予測されている。この地域は、ロジックおよび先進パッケージング分野における米国の投資に依存しており、EUVの使用はAIアクセラレータ、防衛電子機器、および自立型サプライチェーンと密接に関連している。
CHIPS法、税制優遇措置、そしてアリゾナ、オハイオ、テキサス、ニューヨークで建設中の半導体工場により、10年先を見据えた設備計画が可能になった。インテル社はEUVの主要国内顧客となり、ファウンドリとの連携や半導体組立のアウトソーシングによって、関連サービスの需要が拡大している。
米国極端紫外線リソグラフィー装置市場
2025年には北米における売上高の86~90%を米国が占め、2026~2034年の年平均成長率(CAGR)は12.0~13.2%になると予測されている。需要を牽引しているのは、インテル社のプロセスロードマップ、先進的なファウンドリの生産能力増強、AIチップの安定供給の確保、そして将来のノード向け高NAツールの早期テストなどである。
アプリケーション分野では、EUVの経済性はウェハ枚数の多さによって左右されるため、一般消費者向けアプリケーション分野よりもIDM(統合デジタルメディア)およびファウンドリ向けアプリケーション分野が優位を占めています。ASML Holding NV、米国のサプライヤー、および顧客認定チームのフィールドサービスは、稼働率の重要な要素です。メモリアプリケーションは性質上限定的ですが、ロジックおよびAIチップが資本配分の大半を占めています。
欧州極端紫外線リソグラフィー装置市場
欧州は2025年時点で6~8%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9.8~11.2%の成長が見込まれている。オランダはASML Holding NVによるEUVスキャナー生産の独占により市場を支配している。ドイツは精密光学部品、レーザー、材料、自動車用半導体チップの需要を提供し、ベルギーは高度な研究インフラを通じてプロセス研究を行っている。
英国の研究開発型市場は、EUVファブの量産ではなく、化合物半導体、設計、特殊機器サービスに重点を置いている。フランス、イタリア、スペインは、マイクロエレクトロニクス、パワーデバイス、パッケージングプログラムを通じて、追加的な需要を生み出している。欧州チップ法は、エコシステム内の資金を強化することを目的としているが、ウェハー生産が他国で行われているため、欧州のスキャナ需要はアジアに比べて小さい。
アジア太平洋地域における極端紫外線リソグラフィー装置市場
アジア太平洋地域は2025年時点で市場シェアの76~80%を占め、2026年から2034年にかけて年平均成長率(CAGR)14.8~16.0%で成長すると予測されている。台湾地域は、台湾積体電路製造(TSMC)の投資を通じて市場を牽引する存在となっている。韓国は、サムスン電子のメモリおよびファウンドリ事業を通じて、それに次ぐ地位を占めている。
中国はEUV規制によって制約を受けており、そのためDUV、パッケージング、国内ソリューションへの投資が活発化している。インドとオーストラリアは規模は小さいものの、政策主導型の半導体生産でこの地域に貢献している。この地域の規模は、ウェハ生産量、顧客集中度の高さ、緊密なサプライチェーン、そしてAI、スマートフォン、サーバー、車載用半導体向けの先端ノードセキュリティを重視する政府支援によって支えられている。
中東・アフリカ極端紫外線リソグラフィー装置市場
中東・アフリカ(MEA)地域の成長率は、2026年から2034年にかけて年平均成長率(CAGR)8.0%から9.5%になると予測されている。サウジアラビアとアラブ首長国連邦は、デジタルインフラや国家技術計画に関連した独自の半導体エコシステムの構築を検討している一方、南アフリカは電子機器の組み立てと研究、および一部の産業用途に注力する方針だ。
MEAからの需要は、当面はEUVファブの建設には至らないとみられるが、エネルギー収入の多様化、データセンター、国家的なAIイニシアチブなどにより、機器サービス、パッケージング、設計といった分野で長期的な可能性が生まれるかもしれない。MEAの残りの分野は、協力関係と人材育成に依存したプロジェクトと購買活動となるだろう。
セグメンテーション分析
光源
光源市場は、2026年から2034年にかけて年平均成長率(CAGR)13.6~14.8%で成長すると予測されています。極端紫外線リソグラフィ装置市場の範囲は、光源出力、変換効率、コレクタ寿命、プラズマ安定性によって形成されます。光源の改善は、スキャナのスループット、稼働時間、ウェーハあたりのコストに直接影響するため、このセグメントはEUVシステムアーキテクチャにおいて最大の価値貢献者となります。
- レーザー生成プラズマが主流となっているのは、高出力レーザーを錫の液滴に照射することで、商用スキャナーに適したEUV光が生成されるため、性能、デブリ制御、光源の稼働時間が購入時の決定的な考慮事項となるからである。
- 真空スパークおよびガス放電は、研究、検査、ニッチな発電コンセプトにおいて依然として重要であるが、出力の拡張性に限界があるため、大量生産のウェハ製造における役割は制限されている。
装置
装置市場は2026年から2034年にかけて年平均成長率(CAGR)13.8~15.0%で成長すると予測されています。システムレベルの性能は、統合された光源、反射光学系、レチクル、真空ステージ、および汚染管理に依存します。各スキャナは先端ノードでの大量ウェハ生産をサポートする必要があるため、購入者はスループット、オーバーレイ精度、可用性、およびライフサイクルサービス経済性に基づいて装置を評価します。
- 光源装置は、光源の出力と安定性が1時間あたりのウェハ処理能力、装置の稼働率、および先端ノード生産の経済性を左右するため、戦略的な価値を持つ。
- EUV光子は真空中で多層反射光学系を必要とするため、ミラーは非常に重要であり、表面品質、反射率、および汚染耐性が画像性能にとって不可欠となる。
- マスクは、欠陥制御、ペリクル適合性、吸収体設計、検査準備などを通じて歩留まりに影響を与え、特に高NA EUVによってパターニングマージンが狭まるにつれてその影響は顕著になる。
応用
2026年から2034年にかけて、アプリケーションは年平均成長率(CAGR)14.4 ~ 15.6 %で成長すると予測されています。需要は、EUVが層の複雑さを軽減し、スケーリングロードマップをサポートする分野に集中しています。メモリメーカーは、高度なDRAMとパターニング効率のために選択的にEUVを採用し、IDMは社内プロセスにおけるリーダーシップのためにEUVを使用し、ファウンドリは顧客の多様性を通じて最大の商業的牽引力を発揮しています。
- メモリの採用は選択的ではあるが、DRAMのスケーリング、パターンの簡素化、そしてAIコンピューティングの需要に関連した将来の高帯域幅メモリのサポートにとって戦略的に重要である。
- IDM(インテリジェントデジタルメディア)のユーザーは、プロセス制御、社内における技術的リーダーシップ、および確実な製造能力を優先するため、EUV(極端紫外線リソグラフィ)の購入は、ロードマップへの確信度と製造工場の稼働率に左右される。
- ファウンドリアプリケーションが主流となっているのは、主要顧客が商用規模での大量生産の高度なロジック、AIアクセラレータ、モバイルプロセッサ、およびマルチカスタマーノード移行を必要としているためである。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
メモリ |
中くらい |
HBMスケーリング |
スケーリング |
|
IDM |
中くらい |
ノード制御 |
成熟した |
|
鋳造所 |
高い |
AIノード |
スケーリング |
極端紫外線リソグラフィ(EUVL)装置市場の成長要因と影響分析
高度なAIチップの需要増加により、EUV露光装置の稼働率が上昇
AIアクセラレータチップには、高密度ロジック設計、高速コネクタ、エネルギー効率の高いプロセスノードが必要であり、その結果、ウェハあたりのEUV層数が増加しています。ハイパースケールデータセンターへの投資が増加するにつれ、チップメーカーはファウンドリに対し、より微細な形状とより高い性能ワット仕様を採用するよう求めています。そのため、ファブ企業は技術開発ライフサイクルのより早い段階でスキャナ、サービス、プロセスモジュールを調達する必要があるため、市場に直接的な影響が生じます。サプライヤーは受注残を確認できるというメリットを享受できますが、顧客はより多くの設備投資とより長い認定期間を負担しなければなりません。
高NA移行により、高度なノード経済性がリセットされる
高NA EUVは、開口数の変化によって2nm以下のプロセス開発における解像度能力を向上させますが、ファブレイアウト、マスキング、レジスト、計測手法にも変化をもたらします。その影響は、新しいスキャナの導入にとどまらず、エコシステム内の光学系、マスク、検査、計算リソグラフィ、プロセス制御への投資にも及びます。早期導入企業は後発企業よりも優位に立つ一方、保守的なユーザーはマルチパターニングやフィールド拡張技術を用いることで、従来のEUVの寿命を延ばすことができます。ビジネスへの影響は、段階的な導入プロセスによるものと言えるでしょう。
半導体主権は長期サイクル製造工場への投資を支える
各国政府は先端半導体を戦略的インフラとして位置づけ、国内製造、人材育成、そして安全なサプライチェーンの構築を促進するためのインセンティブを設けている。こうした政策環境は、半導体需要のサイクルが軟化しても、複数年にわたる製造プロジェクトを支える。EUV装置に関しては、顧客拠点の地理的分散化の強化、現地サービス能力への需要の高まり、そして輸出規制遵守の監視強化といった影響が見られる。しかし、光学、光源技術、マスク、そしてプロセスノウハウは依然として高度に専門化されているため、主権プログラムによってEUVエコシステムが即座に構築されるわけではない。実績のある現場サポートと規制遵守能力を備えた市場参加者が、戦略的な製造プログラムにおいて優先的に選ばれることになる。
極端紫外線リソグラフィ(EUVL)装置市場の将来動向
AI支援型リソグラフィ制御が量産段階へ移行
極端紫外線リソグラフィ装置市場のトレンドは、AI支援によるプロセス制御がスキャナの最適化、オーバーレイ補正、欠陥予測、および予防保守に組み込まれる方向に向かっています。将来のファブは、より大規模な装置データセットを使用して、歩留まり低下が発生する前に、光源の不安定性、光学系の汚染、ステージのドリフト、およびレジストの相互作用を予測するでしょう。このトレンドは、ハードウェアの専門知識とソフトウェア、計算リソグラフィ、およびセキュアなデータ統合を組み合わせることができるサプライヤーに有利に働きます。顧客は、解像度とスループットだけでなく、ソフトウェアが可用性をどれだけ迅速に向上させ、ウェーハのずれをどれだけ削減できるかという点でも、装置を評価するようになるでしょう。
マスクとペリクルの革新が歩留まりの差別化要因に
EUV露光がより高密度なロジックと高NA露光へと移行するにつれ、歩留まりの経済性を確保する上で、マスクの品質とペリクルの性能がますます重要になってきます。将来のレチクルは、イメージング性能を損なうことなく、吸収体のシャドウイング、欠陥検査、熱負荷、汚染といった課題を克服する必要があります。そのため、マスク描画装置、アクチニック検査装置、修復ツール、材料工学への投資が増加するでしょう。また、マスクエコシステムが量産体制に整っていない限り、スキャナはその真価を発揮できないため、顧客の認証行動にも変化が生じます。欠陥の漏洩を減らし、ペリクルの耐久性を向上させるサプライヤーは、戦略的に重要な存在となるでしょう。
極端紫外線リソグラフィ(EUVL)装置市場の機会
高NAエコシステム準備サービス
極端紫外線リソグラフィ装置市場の予測では、高NA装置の設置、ファブレイアウトの適応、マスクの認定、レジストスクリーニング、計測相関に関する準備サービスへの投資が推奨されています。顧客は、初期の研究成果を製造可能なプロセスに変換するための支援を必要としています。装置関連企業は、校正、汚染管理、計算リソグラフィのサポート、フィールドサービス研修を提供することで収益を拡大できます。高NA装置の導入には、単一の装置購入ではなく、エコシステム全体の調整が必要となるため、この機会は魅力的です。立ち上げリスクを低減できるサプライヤーは、本格的な大量生産開始前に参入できます。
既存顧客向け生産性向上アップグレード
既存設備のアップグレードは、ファブが稼働中の装置からより多くのウェハ処理能力、より優れたオーバーレイ精度、そしてより短いダウンタイムを求めているため、実用的な機会となります。フィールドアップグレード、ソースの改善、ソフトウェアリリース、およびメンテナンス分析により、新しいスキャナの納入を待つことなく経済性を向上させることができます。この機会は、ASML Holding NVおよび光学、マスク、計測、サブシステムに関わる専門サプライヤーにとって有益です。顧客も、需要変動時に設備投資の生産性を維持できるため、アップグレードを高く評価しています。既存設備は、稼働時間、歩留まり、およびプロセスノード拡張に連動した、継続的な収益基盤となります。
最近の動向
- 2026年7月:ASMLホールディングNV(ASML)は、インテルファウンドリがインテル18AプロセスノードでASMLの高NA EUV技術を使用して、インテルCore Ultraシリーズ3プロセッサの一部を製造していると発表しました。このマイルストーンは、高NA EUVが生産環境に対応できることを実証する上で重要な一歩となります。ASMLとインテルは、リソグラフィ技術の進歩と半導体の継続的なスケーリングをサポートするために、数十年にわたり緊密に協力してきました。高開口数極端紫外線(高NA EUV)リソグラフィプロセスは、ASMLが開発したEUVリソグラフィにおける重要な次のステップであり、高度なチップ製造のためのより精密なパターニングを可能にします。
- 2026年2月:半導体バリューチェーン全体にわたる最先端のテクノロジーソリューションを提供する大手企業であるQnity Electronics, Inc.(以下「Qnity」)(NYSE:Q)は、極端紫外線(EUV)リソグラフィ向け製品群の拡充として、Eon™ EUVフォトレジスト製品ファミリーを発表しました。この製品群の追加により、Qnityは次世代ソリューションの提供に注力し、先端ノード半導体製造における次なる飛躍を後押しします。
- 2025年9月:SKハイニックス株式会社(以下「当社」、www.skhynix.com)は、韓国利川市のM16製造工場において、業界初となる高NA* EUV*リソグラフィシステムを量産用に組み立てたことを発表しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -