
Mercato delle apparecchiature di litografia ultravioletto extrema (EUVL): dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle apparecchiature per litografia a ultravioletti estremi (EUVL) (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per sorgente luminosa (plasma prodotto da laser, scintille sottovuoto e scariche di gas); apparecchiatura (sorgente luminosa, specchi, maschere e altro); applicazione (memoria, IDM, fonderia e altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000908
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 10, 2026


Dimensioni del mercato nel 2025
10,17 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
33,4 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
14,12 %
Tasso di crescita
Mercato di riferimento
187,64 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato delle apparecchiature per la litografia a ultravioletti estremi (EUV) crescerà da 10,17 miliardi di dollari nel 2025 a 33,4 miliardi di dollari nel 2034, con un tasso di crescita annuo composto (CAGR) del 14,12% nel periodo 2026-2034. Ciò dimostra la necessità di processi avanzati di fabbricazione di semiconduttori in cui i sistemi EUV consentono la realizzazione di nodi inferiori a 7 nm e futuri nodi fino a 13,5 nm per la logica ad alta densità, le memorie e le fonderie.
Si stima che il mercato nordamericano delle apparecchiature per litografia a ultravioletti estremi (ELT) crescerà del 11,8-13,0% tra il 2026 e il 2034, grazie agli investimenti in logica avanzata, all'espansione della capacità produttiva legata al CHIPS Act e alla crescente domanda di acceleratori per l'intelligenza artificiale. Gli investimenti statunitensi nel settore delle fonderie e dei dispositivi di produzione integrati (IDM) rimangono focalizzati sulla migrazione verso le tecnologie di processo più recenti.
Analisi e approfondimenti sul mercato delle apparecchiature per la litografia a ultravioletti estremi (EUVL).
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 12% e il 15% e prevede una crescita a un tasso annuo composto (CAGR) dell'11,8-13,0% nel periodo 2026-2034, grazie al supporto degli stabilimenti di produzione di semiconduttori avanzati negli Stati Uniti, alla domanda di chip per l'intelligenza artificiale e alle politiche strategiche di rientro della produzione in patria.
- Nel 2025 gli Stati Uniti rappresentavano l'86-90% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 12,0-13,2% nel periodo 2026-2034, trainata da Intel, dall'espansione delle fonderie e dalle infrastrutture per l'intelligenza artificiale.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 6% e l'8% e prevede una crescita a un tasso annuo composto (CAGR) del 9,8-11,2% nel periodo 2026-2034, trainata da Paesi Bassi, Germania, Belgio e Francia grazie ai settori delle apparecchiature, dell'ottica e della ricerca e sviluppo.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 76% e l'80% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 14,8-16,0% nel periodo 2026-2034, trainata dalla domanda di apparecchiature per nodi maturi provenienti da Taiwan, Corea del Sud, Giappone e Cina.
- Nel 2025, il segmento più ampio delle sorgenti luminose deteneva una quota di mercato del 50-54% e si prevede una crescita a un CAGR del 13,6-14,8% nel periodo 2026-2034, grazie alla maggiore diffusione del plasma prodotto da laser in termini di costi di sistema.
- Nel 2025, il segmento delle fonderie ad alta crescita rappresentava una quota di mercato del 54-58% e prevede una crescita a un tasso annuo composto (CAGR) del 15,0-16,2% nel periodo 2026-2034, grazie alla capacità degli acceleratori a 2 nm e di intelligenza artificiale.
- Aziende chiave analizzate nel dettaglio : Intel Corporation; Nikon Corporation; SÜSS MicroTec SE; Taiwan Semiconductor Manufacturing Company Limited; Vistec Semiconductor Systems GmbH; Samsung Electronics Co., Ltd.; Veeco Instruments Inc.; ASML Holding NV; Canon Inc.; NuFlare Technology, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia di litografia EUV si è evoluta da programma sperimentale di generazione di energia a tecnologia di produzione primaria per i wafer di nuova generazione. L'adozione sul mercato è stata accelerata da quando le fonderie hanno dimostrato che l'EUV riduce il multipatterning, migliora le prestazioni di allineamento e minimizza i tempi di ciclo per i nodi tecnologici di nuova generazione. Il mercato delle apparecchiature per la litografia a ultravioletti estremi (EUV) comprende la roadmap del Nord America, la tolleranza ottica, la riduzione dei difetti delle maschere e la catena di fornitura, in cui ASML, ZEISS, TRUMPF e le aziende di metrologia svolgono un ruolo significativo nel determinare la prontezza produttiva della tecnologia EUV.
Gli investimenti di capitale si concentreranno su Taiwan, Corea del Sud, Stati Uniti, Giappone e alcuni centri di ricerca europei, poiché l'intelligenza artificiale, l'HPC e le memorie avanzate richiederanno geometrie più piccole. Il controllo delle esportazioni influenzerà la disponibilità regionale, ma al contempo aumenterà le spese in conto capitale per capacità, assistenza alle apparecchiature e ottimizzazione dei processi. La regolamentazione della resilienza dei semiconduttori probabilmente garantirà la visibilità degli acquisti anche in presenza di una spesa ciclica per le apparecchiature di fabbricazione di wafer.
Ambito del rapporto sul mercato delle apparecchiature per litografia ultravioletta estrema (EUVL)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,17 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 33,4 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 14,12% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle apparecchiature per la litografia a ultravioletti estremi (EUVL)
I fattori trainanti del mercato delle apparecchiature per la litografia a ultravioletti estremi (EUV) includono la logica, gli acceleratori di intelligenza artificiale, le interfacce di memoria ad alta larghezza di banda e la migrazione delle fonderie verso nodi a 3 nm, 2 nm e ad alta apertura numerica (NA). Il vantaggio dell'utilizzo della litografia EUV consiste nella semplificazione della modellazione rispetto alle esposizioni multiple a raggi ultravioletti profondi (DUV). ASML ha segnalato un totale di 535 unità di apparecchiature per la litografia nel 2025, a testimonianza dei costanti investimenti nelle fonderie e della crescita della base installata.
La catena di fornitura comprende fornitori di sorgenti luminose EUV, specchi di precisione, maschere, piattaforme, apparecchiature per il vuoto, apparecchiature di metrologia, fotoresist e stabilimenti di produzione di wafer. Secondo l'analisi del mercato delle apparecchiature per litografia a ultravioletti estremi (EUV), le dinamiche di fornitura sono determinate dal livello di potenza della sorgente luminosa, dalla resa ottica, dai tempi di attività e dai cicli di qualificazione del cliente. Con il prezzo di uno scanner EUV che supera di gran lunga i 180 milioni di dollari, le decisioni di acquisto saranno direttamente legate al costo di produzione.
La struttura competitiva è molto consolidata, poiché ASML Holding NV è l'unico fornitore commerciale di scanner EUV, mentre Nikon Corporation e Canon Inc. offrono prodotti nei segmenti DUV, packaging e litografia alternativa. Intel Corporation, Taiwan Semiconductor Manufacturing Company Limited e Samsung Electronics Co., Ltd. stimolano la domanda attraverso le loro roadmap per nodi tecnologici avanzati, i piani di capacità produttiva e i programmi di valutazione NA-high.
Le dinamiche di investimento sono orientate verso soluzioni ad alta apertura numerica (NA), ispezione delle maschere, pellicole, pulizia degli specchi e aggiornamenti sul campo che aumentano la produttività senza incrementare la capacità dello scanner. Le aziende che supportano applicazioni correlate per la litografia, la scrittura di maschere, la deposizione e il controllo di processo includono SÜSS MicroTec SE, Vistec Semiconductor Systems GmbH, NuFlare Technology, Inc. e Veeco Instruments Inc. L'allineamento strategico è definito dalla capacità di affrontare i problemi di prestazioni in termini di uptime, sovrapposizione e difettosità, piuttosto che di risoluzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle apparecchiature per litografia a ultravioletti estremi (EUVL): approfondimenti strategici
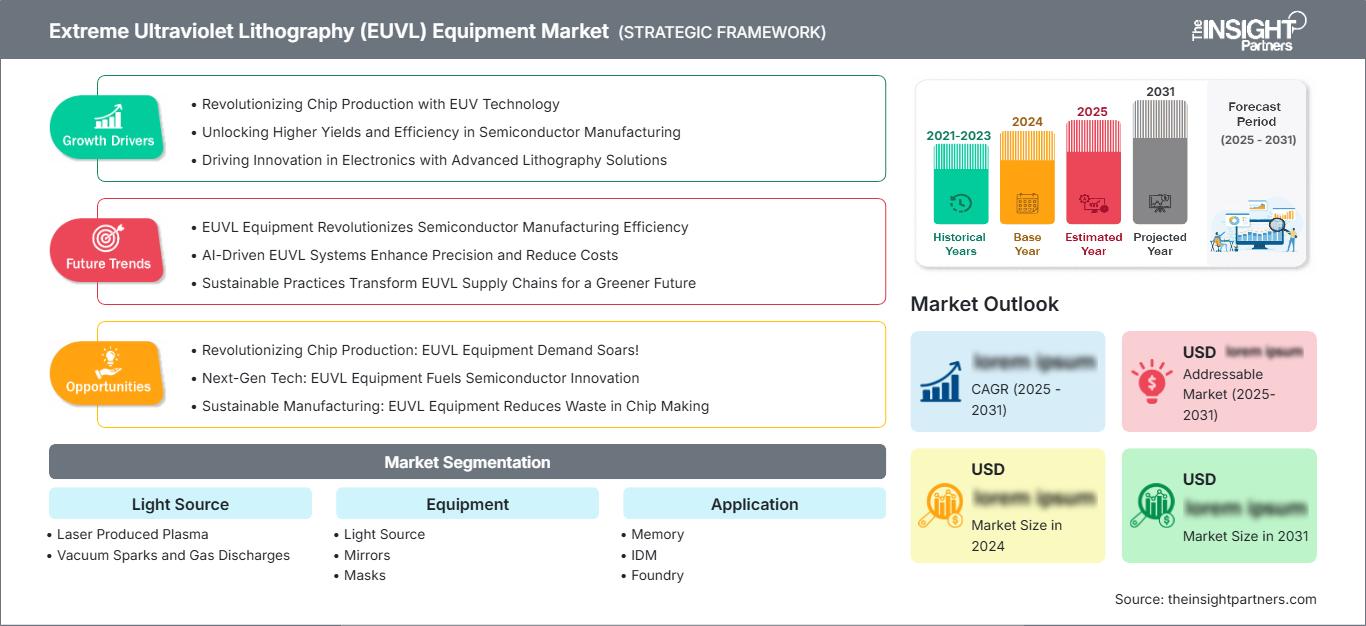
Approfondimenti regionali
Mercato nordamericano delle apparecchiature per litografia a raggi ultravioletti estremi
Nel 2025, il Nord America deteneva una quota di mercato del 12-15% nel settore delle apparecchiature per la litografia a ultravioletti estremi (EUV) e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'11,8-13,0% nel periodo 2026-2034. Questa regione dipende dagli investimenti statunitensi nei settori della logica e del packaging avanzato, dove l'utilizzo dell'EUV è legato agli acceleratori di intelligenza artificiale, all'elettronica per la difesa e a una catena di approvvigionamento autosufficiente.
Il CHIPS Act, i vantaggi fiscali e gli impianti di produzione in costruzione in Arizona, Ohio, Texas e New York consentono una pianificazione delle apparecchiature su un orizzonte decennale. Intel Corporation è diventata il principale cliente nazionale della tecnologia EUV, mentre le collaborazioni con le fonderie e l'assemblaggio di semiconduttori in outsourcing ampliano la domanda di servizi correlati.
Mercato statunitense delle apparecchiature per litografia a ultravioletti estremi
Nel 2025, gli Stati Uniti hanno rappresentato l'86-90% dei ricavi in Nord America e registreranno un tasso di crescita annuo composto (CAGR) del 12,0-13,2% nel periodo 2026-2034. La domanda è trainata dalle roadmap di processo di Intel Corporation, dall'aumento della capacità delle fonderie avanzate, dalla garanzia della disponibilità di chip per l'intelligenza artificiale e dai test preliminari di strumenti ad alta apertura numerica per i nodi futuri.
I segmenti applicativi privilegiano le soluzioni IDM e di fonderia rispetto a quelli commerciali, poiché la redditività della litografia EUV è trainata dall'elevatissimo numero di wafer. L'assistenza sul campo di ASML Holding NV, i fornitori statunitensi e i team di qualificazione dei clienti sono fattori chiave per garantire la continuità operativa. Le applicazioni di memoria sono di natura limitata, mentre i chip logici e per l'intelligenza artificiale dominano l'allocazione del capitale.
Mercato europeo delle apparecchiature per litografia a ultravioletti estremi
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 6% e l'8% e si prevede che registrerà una crescita annua composta (CAGR) del 9,8-11,2% tra il 2026 e il 2034. I Paesi Bassi dominano il settore grazie al monopolio di ASML Holding NV nella produzione di scanner EUV. La Germania fornisce ottiche di precisione, laser, materiali e genera domanda di chip semiconduttori per il settore automobilistico, mentre il Belgio contribuisce alla ricerca sui processi attraverso infrastrutture di ricerca avanzate.
Il mercato britannico, orientato alla ricerca, si concentra sui semiconduttori composti, sulla progettazione e sui servizi di apparecchiature specializzate, anziché sulla produzione di massa di wafer EUV. Francia, Italia e Spagna contribuiscono ulteriormente alla domanda attraverso i loro programmi per la microelettronica, i dispositivi di potenza e il packaging. Gli obiettivi dell'European Chips Act aumentano i finanziamenti all'interno dell'ecosistema, ma la domanda europea di scanner è inferiore rispetto all'Asia, poiché la produzione di wafer avviene altrove.
Mercato delle apparecchiature per litografia a raggi ultravioletti estremi (UVL) nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 76-80% e si prevedeva una crescita a un tasso annuo composto (CAGR) del 14,8-16,0% dal 2026 al 2034. Taiwan è l'attore dominante grazie agli investimenti di Taiwan Semiconductor Manufacturing Company Limited. Segue la Corea del Sud, con Samsung Electronics Co., Ltd. nei segmenti delle memorie e delle fonderie.
La Cina è limitata dalle restrizioni sull'EUV, il che la spinge a investire in DUV, packaging e soluzioni nazionali. India e Australia, pur essendo più piccole, contribuiscono al settore dei semiconduttori nella regione grazie alle loro politiche. Le dimensioni della regione sono determinate dai volumi di wafer, dall'elevata concentrazione di clienti, da una catena di approvvigionamento più ristretta e dal supporto governativo a favore della sicurezza dei nodi avanzati per intelligenza artificiale, smartphone, server e semiconduttori per il settore automobilistico.
Mercato delle apparecchiature per litografia a raggi ultravioletti estremi in Medio Oriente e Africa
Il tasso di crescita della regione Medio Oriente e Africa (MEA) sarà compreso tra l'8,0% e il 9,5% (CAGR) nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno valutando la creazione di propri ecosistemi di semiconduttori, legati alle infrastrutture digitali e ai piani tecnologici sovrani, mentre il Sudafrica si concentrerà sull'assemblaggio e la ricerca nel settore elettronico, oltre che su specifici usi industriali.
Non sembra probabile che la domanda proveniente dal Medio Oriente e dall'Africa includa nell'immediato la costruzione di stabilimenti per la litografia EUV, ma la diversificazione delle entrate energetiche, i data center e le iniziative nazionali sull'intelligenza artificiale potrebbero generare un potenziale a lungo termine nei settori dei servizi per apparecchiature, del packaging e della progettazione. Il resto del Medio Oriente e dell'Africa sarà caratterizzato da progetti e acquisti dipendenti dalla collaborazione e dallo sviluppo dei talenti.
Analisi di segmentazione
Sorgente luminosa
Si prevede che il mercato delle sorgenti luminose crescerà a un CAGR del 13,6-14,8% nel periodo 2026-2034. Il mercato delle apparecchiature per litografia a ultravioletti estremi (EUV) è determinato dalla potenza della sorgente, dall'efficienza di conversione, dalla durata del collettore e dalla stabilità del plasma. I miglioramenti delle sorgenti luminose influiscono direttamente sulla produttività dello scanner, sui tempi di attività e sul costo per wafer, rendendo questo segmento il principale contributore di valore nell'architettura dei sistemi EUV.
- La tecnologia al plasma prodotto da laser è dominante perché i laser ad alta potenza che colpiscono le goccioline di stagno generano luce EUV adatta agli scanner commerciali, rendendo le prestazioni, il controllo dei detriti e il tempo di funzionamento della sorgente fattori decisivi nell'acquisto.
- Le scintille nel vuoto e le scariche di gas rimangono rilevanti per la ricerca, l'ispezione e i concetti di generazione di nicchia, ma la limitata scalabilità della potenza ne restringe il ruolo nella produzione di wafer su larga scala.
Attrezzatura
Si prevede che il mercato delle apparecchiature crescerà a un tasso di crescita annuo composto (CAGR) del 13,8-15,0% nel periodo 2026-2034. Le prestazioni a livello di sistema dipendono dalla generazione di luce integrata, dall'ottica riflettente, dai reticoli, dalle fasi di vuoto e dalla gestione della contaminazione. Gli acquirenti valutano le apparecchiature in base alla produttività, all'allineamento, alla disponibilità e ai costi di manutenzione durante l'intero ciclo di vita, poiché ogni scanner deve supportare la produzione di wafer ad alto volume con nodi tecnologici avanzati.
- Le apparecchiature Light Source rivestono un valore strategico poiché la potenza e la stabilità della sorgente determinano il numero di wafer prodotti all'ora, la disponibilità degli strumenti e la redditività della produzione di nodi tecnologici avanzati.
- Gli specchi sono fondamentali perché i fotoni EUV richiedono ottiche riflettenti multistrato sottovuoto, rendendo la qualità della superficie, la riflettività e la resistenza alla contaminazione essenziali per le prestazioni di imaging.
- Le maschere influenzano la resa produttiva attraverso il controllo dei difetti, la compatibilità con le pellicole, la progettazione degli assorbitori e la predisposizione all'ispezione, soprattutto perché la litografia EUV ad alta apertura numerica (NA) riduce i margini di modellazione.
Applicazione
Si prevede che l'applicazione crescerà a un CAGR del 14,4-15,6 % nel periodo 2026-2034 . La domanda si concentra dove la litografia EUV riduce la complessità degli strati e supporta le roadmap di scalabilità. I produttori di memorie la adottano in modo selettivo per le DRAM avanzate e l'efficienza di patterning, i produttori di memorie integrati (IDM) utilizzano la EUV per la leadership nei processi interni e le fonderie sono la principale fonte di domanda commerciale grazie alla diversità dei clienti.
- L'adozione di nuove memorie è selettiva ma strategicamente importante per la scalabilità delle DRAM, la semplificazione degli schemi e il futuro supporto di memorie ad alta larghezza di banda legate alla domanda di calcolo per l'intelligenza artificiale.
- Gli utenti di IDM danno priorità al controllo dei processi, alla leadership tecnologica interna e alla sicurezza della capacità produttiva, rendendo l'acquisto di tecnologie EUV dipendente dalla fiducia nella roadmap e dall'utilizzo degli impianti di produzione.
- Le applicazioni di fonderia sono predominanti perché i clienti più importanti richiedono logica avanzata ad alto volume, acceleratori di intelligenza artificiale, processori mobili e migrazione di nodi multi-cliente su scala commerciale.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Memoria |
Mezzo |
Scalatura HBM |
Scalatura |
|
IDM |
Mezzo |
Controllo del nodo |
Maturo |
|
Fonderia |
Alto |
Nodi di intelligenza artificiale |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle apparecchiature per litografia a ultravioletti estremi (EUVL).
La crescente domanda di chip per l'intelligenza artificiale avanzata fa aumentare l'intensità degli strumenti EUV.
I chip acceleratori AI richiedono una progettazione logica densa, connettori veloci e nodi di processo a basso consumo energetico, il che comporta un aumento degli strati EUV per wafer. Con i maggiori investimenti nei data center hyperscale, i produttori di chip stanno spingendo le fonderie ad adottare geometrie più piccole e specifiche di potenza (PW) più elevate. Ciò ha un impatto diretto sul mercato, poiché le aziende produttrici di chip devono acquistare scanner, servizi e moduli di processo in una fase più precoce del ciclo di vita dello sviluppo tecnologico. I fornitori beneficiano della visualizzazione dei propri ordini in sospeso, mentre i clienti devono sostenere maggiori spese in conto capitale e periodi di qualificazione più lunghi.
Transizione ad alto NA: ripristino dell'economia avanzata dei nodi
La litografia EUV ad alta apertura numerica (NA) introduce un cambiamento nell'apertura numerica che aumenta le capacità di risoluzione dello sviluppo di processi sub-2 nm, ma modifica anche le considerazioni relative al layout degli impianti, alle maschere, ai resist e agli approcci metrologici. L'effetto va oltre l'acquisizione del nuovo scanner; influenza gli investimenti in ottica, maschere, ispezione, litografia computazionale e controllo di processo all'interno dell'ecosistema. Chi adotta precocemente la tecnologia EUV ha un vantaggio rispetto a chi la adotta in un secondo momento, mentre gli utenti più prudenti possono prolungare la vita utile della EUV tradizionale utilizzando tecniche di multi-patterning e potenziamento del campo. L'impatto sul business è quello di un processo di adozione graduale.
La sovranità nel settore dei semiconduttori sostiene gli investimenti nelle fabbriche a ciclo lungo.
I governi considerano i semiconduttori avanzati come infrastrutture strategiche, creando incentivi per la produzione nazionale, lo sviluppo di talenti e la sicurezza delle catene di approvvigionamento. Questo contesto politico supporta progetti pluriennali di fabbricazione anche quando i cicli della domanda di semiconduttori si indeboliscono. Per le apparecchiature EUV, l'impatto si traduce in una maggiore diversificazione geografica dei siti dei clienti, una maggiore domanda di capacità di assistenza locale e un maggiore controllo sulla conformità alle normative sull'esportazione. Tuttavia, i programmi di sovranità non possono creare istantaneamente ecosistemi EUV perché l'ottica, la tecnologia delle sorgenti, le maschere e il know-how di processo rimangono altamente specializzati. Gli operatori di mercato con comprovato supporto sul campo e disciplina normativa ottengono un trattamento preferenziale nei programmi strategici di fabbricazione.
Tendenze future del mercato delle apparecchiature per litografia a ultravioletti estremi (EUVL)
Il controllo della litografia assistito dall'intelligenza artificiale entra in produzione.
Le tendenze del mercato delle apparecchiature per la litografia a ultravioletti estremi (ELT) indicano che il controllo di processo assistito dall'intelligenza artificiale si integrerà sempre più nell'ottimizzazione degli scanner, nella correzione degli allineamenti, nella previsione dei difetti e nella manutenzione preventiva. Le future fabbriche utilizzeranno set di dati più ampi per prevedere l'instabilità della sorgente, la contaminazione delle ottiche, la deriva del piano di stampa e le interazioni con i resist prima che si verifichino perdite di resa. Questa tendenza favorirà i fornitori in grado di combinare competenze hardware con software, litografia computazionale e integrazione sicura dei dati. I clienti valuteranno gli strumenti non solo in base alla risoluzione e alla produttività, ma anche in base alla rapidità con cui il software può migliorare la disponibilità e ridurre le escursioni dei wafer.
L'innovazione nel settore delle maschere e delle pellicole si trasforma in un fattore di differenziazione in termini di rendimento.
Con l'evoluzione della tecnologia EUV verso logiche più dense ed esposizioni ad alta apertura numerica (NA), la qualità delle maschere e le prestazioni delle pellicole diventeranno sempre più importanti per la redditività produttiva. I reticoli del futuro dovranno gestire l'ombreggiatura dell'assorbitore, l'ispezione dei difetti, il carico termico e la contaminazione senza compromettere la qualità dell'immagine. Ciò comporterà un aumento degli investimenti in sistemi di scrittura delle maschere, ispezione attinica, strumenti di riparazione e ingegneria dei materiali. Questa tendenza modifica anche il comportamento dei clienti in fase di qualificazione, poiché uno scanner non può esprimere appieno il suo valore se l'ecosistema delle maschere non è pronto per la produzione. I fornitori che riducono la fuoriuscita di difetti e migliorano la durata delle pellicole acquisiranno rilevanza strategica.
Opportunità di mercato per le apparecchiature di litografia a ultravioletti estremi (EUVL)
Servizi di preparazione dell'ecosistema ad alta NA
Le previsioni di mercato per le apparecchiature di litografia a ultravioletti estremi (EUL) supportano gli investimenti in servizi di preparazione relativi all'installazione di strumenti ad alta apertura numerica (NA), all'adattamento del layout di fabbrica, alla qualificazione delle maschere, allo screening dei resist e alla correlazione metrologica. I clienti avranno bisogno di aiuto per tradurre i risultati delle prime esposizioni di ricerca in processi producibili. Le aziende che operano in settori affini alle apparecchiature possono generare ricavi offrendo calibrazione, controllo della contaminazione, supporto alla litografia computazionale e formazione per l'assistenza sul campo. Questa opportunità è interessante perché l'adozione di strumenti ad alta NA richiede cambiamenti coordinati nell'ecosistema piuttosto che il semplice acquisto di un singolo strumento. I fornitori che riducono il rischio di avvio della produzione possono partecipare prima dell'inizio della produzione su larga scala.
Aggiornamenti di produttività della base installata
Gli aggiornamenti della base installata rappresentano un'opportunità concreta, poiché le fabbriche di semiconduttori cercano una maggiore produzione di wafer all'ora, un migliore allineamento e tempi di inattività ridotti per gli strumenti già in produzione. Aggiornamenti sul campo, miglioramenti delle sorgenti, rilasci software e analisi di manutenzione possono migliorare la redditività senza dover attendere la consegna di nuovi scanner. Questa opportunità avvantaggia ASML Holding NV e i fornitori specializzati in ottica, maschere, metrologia e sottosistemi. Anche i clienti apprezzano gli aggiornamenti perché proteggono la produttività del capitale durante le fluttuazioni della domanda. La base installata diventa una piattaforma di ricavi ricorrenti legata ai tempi di attività, alla resa e all'estensione dei nodi di processo.
Sviluppi recenti
- Luglio 2026: ASML Holding NV (ASML) ha annunciato che Intel Foundry sta utilizzando la tecnologia High NA EUV di ASML sul nodo di processo Intel 18A per produrre un sottoinsieme dei suoi processori Intel Core Ultra Series 3. Questo traguardo rappresenta un passo importante nella dimostrazione della maturità della tecnologia High NA EUV in un ambiente di produzione. ASML e Intel collaborano strettamente da decenni per far progredire la tecnologia di litografia e supportare la continua miniaturizzazione dei semiconduttori. Il processo di litografia a ultravioletti estremi ad alta apertura numerica (High NA EUV) è un importante passo successivo nella litografia EUV, sviluppato da ASML per consentire una modellazione più precisa per la produzione di chip avanzati.
- Febbraio 2026: Qnity Electronics, Inc. (“Qnity”) (NYSE: Q), leader nelle soluzioni tecnologiche per l'intera catena del valore dei semiconduttori, ha annunciato l'ampliamento della propria offerta per la litografia a ultravioletti estremi (EUV) con l'introduzione della famiglia di fotoresist Eon™ EUV. Questa aggiunta rafforza l'impegno di Qnity nel fornire soluzioni di nuova generazione che consentiranno il prossimo salto di qualità nella produzione di semiconduttori a nodi avanzati.
- Settembre 2025: SK hynix Inc. (o "l'azienda", www.skhynix.com) ha annunciato di aver assemblato il primo sistema di litografia EUV* ad alta apertura numerica (NA*) del settore per la produzione di massa presso lo stabilimento di produzione M16 a Icheon, in Corea del Sud.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -