
Marché des équipements de lithographie extrême ultraviolet (EUVL) : prévisions 2034
Rapport d'analyse du marché des équipements de lithographie ultraviolette extrême (EUVL) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par source lumineuse (plasma produit par laser, étincelles sous vide et décharges gazeuses) ; équipement (source lumineuse, miroirs, masques et autres) ; application (mémoire, impression 3D, fonderie et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100000908
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 10, 2026


Taille du marché en 2025
10,17 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
33,4 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
14,12 %
taux de croissance
Marché adressable
187,64 milliards de dollars américains
(2026-2034)
Le marché des équipements de lithographie ultraviolette extrême (EUV) devrait passer de 10,17 milliards de dollars US en 2025 à 33,4 milliards de dollars US en 2034, avec un taux de croissance annuel composé (TCAC) de 14,12 % sur la période 2026-2034. Cette croissance témoigne du besoin de procédés de fabrication de semi-conducteurs avancés, dans lesquels les systèmes EUV permettent une gravure inférieure à 7 nm et, pour les nœuds futurs, une gravure jusqu'à 13,5 nm pour la logique haute densité, la mémoire et les fonderies.
Le marché nord-américain des équipements de lithographie ultraviolette extrême devrait croître de 11,8 % à 13,0 % entre 2026 et 2034, grâce aux investissements dans les technologies logiques avancées, à l'expansion des capacités de production liée à la loi CHIPS et aux besoins croissants en accélérateurs d'IA. Aux États-Unis, les investissements des fonderies et des fabricants intégrés restent axés sur l'adoption des procédés technologiques les plus récents.
Analyse et perspectives du marché des équipements de lithographie ultraviolette extrême (EUVL)
- L'Amérique du Nord détenait une part de marché de 12 à 15 % en 2025 et connaît une croissance annuelle composée de 11,8 à 13,0 % entre 2026 et 2034, soutenue par les usines de fabrication de nœuds avancés américaines, la demande de puces d'IA et les politiques de relocalisation stratégiques.
- Les États-Unis représentaient 86 à 90 % des revenus nord-américains en 2025 et connaissent une croissance annuelle composée de 12,0 à 13,2 % entre 2026 et 2034, tirée par Intel, l'expansion des fonderies et l'infrastructure d'IA.
- L'Europe représentait une part de 6 à 8 % en 2025 et connaît une croissance annuelle composée de 9,8 à 11,2 % entre 2026 et 2034, tirée par les Pays-Bas, l'Allemagne, la Belgique et la France grâce à leurs pôles d'expertise dans les équipements, l'optique et la R&D.
- La région Asie-Pacifique a capté 76 à 80 % des parts de marché en 2025 et connaît une croissance annuelle composée de 14,8 à 16,0 % entre 2026 et 2034, tirée par la demande d'équipements à nœuds matures liée à Taïwan, la Corée du Sud, le Japon et la Chine.
- Le segment le plus important, celui des sources lumineuses, détenait une part de marché de 50 à 54 % en 2025 et connaît une croissance annuelle composée de 13,6 à 14,8 % entre 2026 et 2034, le plasma produit par laser dominant le coût du système.
- Le segment des fonderies à forte croissance représentait 54 à 58 % de parts de marché en 2025 et connaît une croissance annuelle composée de 15,0 à 16,2 % entre 2026 et 2034, soutenue par la capacité des accélérateurs 2 nm et IA.
- Principales entreprises analysées en détail : Intel Corporation ; Nikon Corporation ; SÜSS MicroTec SE ; Taiwan Semiconductor Manufacturing Company Limited ; Vistec Semiconductor Systems GmbH ; Samsung Electronics Co., Ltd. ; Veeco Instruments Inc. ; ASML Holding NV ; Canon Inc. ; NuFlare Technology, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie de lithographie EUV, initialement un programme expérimental de production de sources lumineuses, est devenue la principale technologie de production pour les plaquettes de nouvelle génération. Son adoption par le marché s'est accélérée depuis que les fonderies ont démontré que l'EUV permettrait de réduire le multipatterning, d'améliorer les performances de superposition et de minimiser le temps de cycle pour les nœuds technologiques de nouvelle génération. Le marché des équipements de lithographie ultraviolette extrême (EUV) comprend une feuille de route pour l'Amérique du Nord, la tolérance optique, la réduction des défauts de masques et la chaîne d'approvisionnement. ASML, ZEISS, TRUMPF et les sociétés de métrologie jouent un rôle déterminant dans la maturité de la production de la technologie EUV.
Les investissements se concentreront sur Taïwan, la Corée du Sud, les États-Unis, le Japon et certains centres de recherche européens, car l'IA, le calcul haute performance et les mémoires avancées exigeront des dimensions réduites. Le contrôle des exportations influencera la disponibilité régionale, mais augmentera simultanément les dépenses d'investissement liées aux capacités, à la maintenance des équipements et à l'optimisation des procédés. La réglementation de la résilience des semi-conducteurs devrait garantir la visibilité des achats, même face aux fluctuations cycliques des dépenses en équipements de fabrication de plaquettes.
Rapport sur le marché des équipements de lithographie ultraviolette extrême (EUVL) : Portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,17 milliards de dollars américains |
| Taille du marché d'ici 2034 | 33,4 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 14,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de lithographie ultraviolette extrême (EUVL)
Le marché des équipements de lithographie ultraviolette extrême (EUV) est porté par les technologies logiques, les accélérateurs d'IA, les interfaces mémoire à large bande passante et la migration des fonderies vers les nœuds 3 nm, 2 nm et à haute ouverture numérique (NA). L'avantage de la lithographie EUV réside dans la simplification du processus de structuration, contrairement aux expositions multiples à la lithographie ultraviolette descendante (DUV). ASML a déclaré avoir installé 535 équipements de lithographie en 2025, témoignant d'investissements constants dans ses usines et d'une croissance soutenue de son parc installé.
La chaîne d'approvisionnement comprend les fournisseurs de sources lumineuses EUV, de miroirs de précision, de masques, de platines, d'équipements sous vide, d'équipements de métrologie, de résines photosensibles et d'usines de fabrication de plaquettes. Selon l'analyse du marché des équipements de lithographie ultraviolette extrême, la dynamique de l'offre est déterminée par la puissance de la source lumineuse, le rendement optique, le temps de fonctionnement et les cycles de qualification du client. Le prix d'un scanner EUV dépassant largement 180 millions de dollars américains, les décisions d'achat seront directement liées au coût de production.
Le marché est très concentré, ASML Holding NV étant le seul fournisseur commercial de scanners EUV. Nikon Corporation et Canon Inc. proposent des produits dans les segments DUV, du packaging et de la lithographie alternative. Intel Corporation, Taiwan Semiconductor Manufacturing Company Limited et Samsung Electronics Co., Ltd. stimulent la demande grâce à leurs feuilles de route pour les nœuds technologiques avancés, leurs plans de capacité et leurs programmes d'évaluation des performances.
La dynamique des investissements est axée sur les solutions à ouverture numérique élevée, l'inspection des masques, les pellicules, le nettoyage des miroirs et les mises à niveau sur site qui augmentent la productivité sans accroître la capacité du scanner. Parmi les entreprises qui prennent en charge les applications connexes pour la lithographie, la gravure de masques, le dépôt et le contrôle des procédés, on trouve SÜSS MicroTec SE, Vistec Semiconductor Systems GmbH, NuFlare Technology, Inc. et Veeco Instruments Inc. L'alignement stratégique repose sur la capacité à résoudre les problèmes de performance liés à la disponibilité, à la superposition et à la réduction des défauts plutôt qu'à la résolution.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
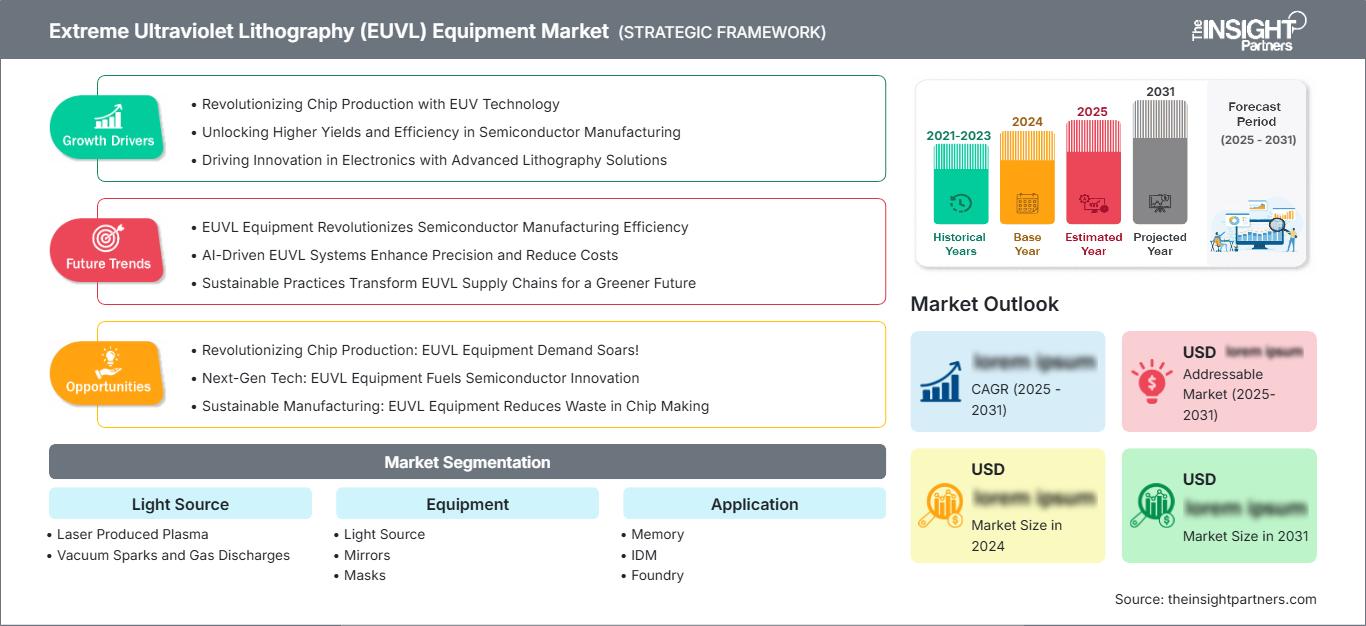
Marché des équipements de lithographie ultraviolette extrême (EUVL) : Perspectives stratégiques
Perspectives régionales
Marché des équipements de lithographie ultraviolette extrême en Amérique du Nord
L'Amérique du Nord détenait 12 à 15 % du marché des équipements de lithographie ultraviolette extrême en 2025 et devrait enregistrer un TCAC de 11,8 à 13,0 % entre 2026 et 2034. Cette région dépend des investissements des États-Unis dans la logique et l'emballage avancé, où l'utilisation de l'EUV est liée aux accélérateurs d'IA, à l'électronique de défense et à une chaîne d'approvisionnement autonome.
La loi CHIPS, les avantages fiscaux et les usines de fabrication de semi-conducteurs en construction en Arizona, dans l'Ohio, au Texas et à New York permettent une planification des équipements sur un horizon de dix ans. Intel Corporation est devenu le principal client américain de la lithographie EUV, tandis que les collaborations avec les fonderies et l'assemblage externalisé de semi-conducteurs accroissent la demande de services connexes.
Marché américain des équipements de lithographie ultraviolette extrême
Les États-Unis représentaient 86 à 90 % des revenus en Amérique du Nord en 2025 et le pays devrait afficher un TCAC de 12,0 à 13,2 % entre 2026 et 2034. La demande est stimulée par les feuilles de route des processus d'Intel Corporation, le développement des capacités de fonderie avancées, la garantie de la disponibilité des puces d'IA et les premiers tests d'outils à haute intensité de calcul pour les nœuds futurs.
Les segments d'application privilégient les fabricants intégrés et les fonderies par rapport aux segments d'application commerciaux, car la rentabilité de la lithographie EUV repose sur un très grand nombre de plaquettes. Le service après-vente d'ASML Holding NV, des fournisseurs américains et des équipes de qualification client est essentiel pour garantir la disponibilité des équipements. Les applications mémoire sont limitées, tandis que les puces logiques et d'IA concentrent la majeure partie des investissements.
Marché européen des équipements de lithographie ultraviolette extrême
L'Europe détenait une part de marché de 6 à 8 % en 2025 et devrait enregistrer une croissance annuelle composée de 9,8 à 11,2 % entre 2026 et 2034. Les Pays-Bas dominent le marché grâce au monopole de production de scanners EUV détenu par ASML Holding NV. L'Allemagne fournit des optiques de précision, des lasers, des matériaux et répond à la demande de puces semi-conductrices pour l'automobile, tandis que la Belgique contribue à la recherche sur les procédés grâce à ses infrastructures de recherche de pointe.
Le marché britannique, axé sur la recherche, se concentre sur les semi-conducteurs composés, la conception et les services d'équipements spécialisés, plutôt que sur la production en série de puces EUV. La France, l'Italie et l'Espagne contribuent également à la demande grâce à leurs programmes en microélectronique, dispositifs de puissance et conditionnement. Les objectifs de la loi européenne sur les puces renforcent le financement au sein de l'écosystème, mais la demande européenne de scanners est plus faible qu'en Asie, la production de plaquettes étant réalisée ailleurs.
Marché des équipements de lithographie ultraviolette extrême en Asie-Pacifique
La région Asie-Pacifique détenait 76 à 80 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 14,8 à 16,0 % entre 2026 et 2034. Taïwan domine le marché grâce aux investissements de Taiwan Semiconductor Manufacturing Company Limited. La Corée du Sud arrive en deuxième position, notamment grâce aux activités de Samsung Electronics Co., Ltd. dans les secteurs de la mémoire et de la fonderie.
La Chine est confrontée à des restrictions sur la lithographie EUV, ce qui l'incite à investir dans la lithographie DUV, le packaging et les solutions nationales. L'Inde et l'Australie, bien que plus petites, contribuent activement au secteur des semi-conducteurs dans la région grâce à des politiques adaptées. L'importance de la région est déterminée par les volumes de plaquettes, la forte concentration de clients, la proximité des chaînes d'approvisionnement et le soutien gouvernemental favorisant la sécurité des nœuds avancés pour l'IA, les smartphones, les serveurs et les semi-conducteurs automobiles.
Marché des équipements de lithographie ultraviolette extrême au Moyen-Orient et en Afrique
Le taux de croissance annuel composé (TCAC) de la région Moyen-Orient et Afrique (MEA) devrait se situer entre 8,0 % et 9,5 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis envisagent de développer leurs propres écosystèmes de semi-conducteurs associés à des infrastructures numériques et à des plans technologiques souverains, tandis que l’Afrique du Sud privilégiera l’assemblage et la recherche en électronique, ainsi que certaines applications industrielles.
La demande en provenance du Moyen-Orient et d'Afrique ne devrait pas inclure d'usines de fabrication de puces EUV dans l'immédiat, mais la diversification des revenus énergétiques, les centres de données et les initiatives nationales en matière d'IA pourraient créer un potentiel à long terme dans les domaines de l'équipement, des services, du conditionnement et de la conception. Pour le reste de la région, les projets et les achats dépendront de la collaboration et du développement des talents.
Analyse de segmentation
Source lumineuse
Le marché des sources lumineuses devrait connaître une croissance annuelle composée (TCAC) de 13,6 % à 14,8 % entre 2026 et 2034. Ce marché est déterminé par la puissance de la source, le rendement de conversion, la durée de vie du collecteur et la stabilité du plasma. Les améliorations apportées aux sources lumineuses influent directement sur le débit du scanner, sa disponibilité et le coût par plaquette, faisant de ce segment le principal contributeur à la valeur ajoutée dans l'architecture des systèmes EUV.
- Le plasma produit par laser domine car les lasers de haute puissance frappant des gouttelettes d'étain génèrent une lumière EUV adaptée aux scanners commerciaux, ce qui fait des performances, du contrôle des débris et de la disponibilité de la source des critères d'achat décisifs.
- Les étincelles sous vide et les décharges gazeuses restent pertinentes pour la recherche, l'inspection et les concepts de génération de niche, mais la capacité d'augmentation de puissance limitée restreint leur rôle dans la fabrication de plaquettes à grand volume.
Équipement
Le marché des équipements devrait croître à un TCAC de 13,8 % à 15,0 % entre 2026 et 2034. Les performances des systèmes dépendent de la génération de lumière intégrée, des optiques réfléchissantes, des réticules, des platines à vide et de la gestion de la contamination. Les acheteurs évaluent les équipements selon le débit, la superposition, la disponibilité et le coût du service après-vente, car chaque scanner doit prendre en charge la production de plaquettes à haut volume sur des nœuds technologiques avancés.
- Les équipements à source lumineuse revêtent une valeur stratégique car la puissance et la stabilité de la source déterminent le nombre de plaquettes par heure, la disponibilité des outils et la rentabilité de la production de nœuds avancés.
- Les miroirs sont essentiels car les photons EUV nécessitent des optiques réfléchissantes multicouches sous vide, ce qui rend la qualité de surface, la réflectivité et la résistance à la contamination essentielles pour les performances d'imagerie.
- Les masques influencent le rendement grâce au contrôle des défauts, à la compatibilité avec la pellicule, à la conception de l'absorbeur et à la préparation à l'inspection, en particulier à mesure que l'EUV à haute ouverture numérique resserre les marges de structuration.
Application
L'utilisation de cette technologie devrait croître à un TCAC de 14,4 % à 15,6 % entre 2026 et 2034. La demande se concentre là où la lithographie EUV réduit la complexité des couches et facilite la mise à l'échelle. Les fabricants de mémoire l'adoptent de manière sélective pour optimiser l'efficacité de la DRAM avancée et du processus de gravure, les fabricants intégrés l'utilisent pour maintenir leur leadership en matière de procédés internes, et les fonderies, grâce à la diversité de leur clientèle, sont les principaux moteurs de la demande commerciale.
- L'adoption de la mémoire est sélective mais stratégiquement importante pour la mise à l'échelle de la DRAM, la simplification des modèles et la future prise en charge de la mémoire à large bande passante liée à la demande en calcul IA.
- Les utilisateurs d'IDM privilégient le contrôle des processus, le leadership technologique interne et la sécurité des capacités de production, ce qui rend l'achat de solutions EUV dépendant de la confiance dans la feuille de route et du taux d'utilisation des usines.
- Les applications de fonderie dominent car les principaux clients exigent une logique avancée à grand volume, des accélérateurs d'IA, des processeurs mobiles et une migration de nœuds multi-clients à l'échelle commerciale.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Mémoire |
Moyen |
Mise à l'échelle HBM |
Mise à l'échelle |
|
IDM |
Moyen |
Contrôle des nœuds |
Mature |
|
Fonderie |
Haut |
Nœuds d'IA |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des équipements de lithographie ultraviolette extrême (EUVL)
La demande croissante de puces IA avancées stimule l'utilisation des outils EUV.
Les puces d'accélération d'IA nécessitent une conception logique dense, des connecteurs rapides et des procédés de fabrication écoénergétiques, ce qui entraîne une augmentation du nombre de couches EUV par tranche. Face à l'essor des investissements dans les centres de données hyperscale, les fabricants de puces incitent les fonderies à adopter des géométries plus compactes et des spécifications de puissance (watts) plus élevées. Il en résulte un impact direct sur le marché, car les entreprises de fabrication doivent se procurer des scanners, des services et des modules de traitement plus tôt dans le cycle de vie du développement technologique. Les fournisseurs bénéficient ainsi d'une meilleure visibilité sur leurs carnets de commandes, tandis que les clients doivent supporter des dépenses d'investissement plus importantes et des délais de qualification plus longs.
La transition à haute NA réinitialise l'économie des nœuds avancés
L'EUV à haute ouverture numérique (NA) induit une modification de l'ouverture numérique qui accroît la résolution des procédés inférieurs à 2 nm, mais elle bouleverse la conception des salles blanches, le masquage, le choix des résines photosensibles et les méthodes de métrologie. Son impact dépasse le simple cadre de l'acquisition du nouveau scanner ; il influence les investissements dans l'optique, les masques, l'inspection, la lithographie computationnelle et le contrôle des procédés au sein de l'écosystème. Les entreprises pionnières bénéficient d'un avantage concurrentiel, tandis que les utilisateurs plus traditionnels peuvent prolonger la durée de vie de l'EUV classique grâce au multi-patterning et à l'amélioration des champs. L'impact commercial se traduit par une adoption progressive.
La souveraineté des entreprises de semi-conducteurs soutient les investissements à long terme dans les usines de fabrication.
Les gouvernements considèrent les semi-conducteurs avancés comme une infrastructure stratégique, encourageant ainsi la fabrication nationale, le développement des compétences et la sécurisation des chaînes d'approvisionnement. Ce contexte politique soutient les projets de fabrication de semi-conducteurs sur plusieurs années, même en période de ralentissement de la demande. Pour les équipements EUV, cela se traduit par une diversification géographique accrue des sites clients, une demande plus forte de services de proximité et un contrôle renforcé de la conformité aux réglementations d'exportation. Cependant, les programmes de souveraineté ne peuvent pas créer instantanément des écosystèmes EUV, car l'optique, les technologies de source, les masques et le savoir-faire en matière de procédés restent hautement spécialisés. Les acteurs du marché qui bénéficient d'un soutien technique éprouvé et d'une solide maîtrise des réglementations sont privilégiés dans les programmes de fabrication stratégiques.
Tendances futures du marché des équipements de lithographie ultraviolette extrême (EUVL)
Le contrôle lithographique assisté par l'IA entre en production
Les tendances du marché des équipements de lithographie ultraviolette extrême (EUV) indiquent une intégration croissante du contrôle de processus assisté par l'IA dans l'optimisation des scanners, la correction des superpositions, la prédiction des défauts et la maintenance préventive. Les futures usines de fabrication de semi-conducteurs exploiteront des ensembles de données d'équipements plus volumineux pour prédire l'instabilité de la source, la contamination optique, la dérive de la platine et les interactions avec la résine photosensible avant même l'apparition de pertes de rendement. Cette tendance favorisera les fournisseurs capables d'associer expertise matérielle, logicielle, lithographie computationnelle et intégration sécurisée des données. Les clients évalueront les outils non seulement en fonction de la résolution et du débit, mais aussi de la rapidité avec laquelle le logiciel peut améliorer la disponibilité et réduire les déplacements des plaquettes.
L'innovation en matière de masques et de pellicules devient un facteur de différenciation des rendements
Avec l'évolution de la lithographie EUV vers des logiques plus denses et une exposition à haute ouverture numérique, la qualité des masques et les performances des pellicules deviendront des facteurs clés de rentabilité. Les futurs réticules devront gérer l'ombrage des absorbeurs, la détection des défauts, la charge thermique et la contamination sans compromettre l'imagerie. Ceci entraînera une augmentation des investissements dans les systèmes de gravure de masques, le contrôle actinique, les outils de réparation et l'ingénierie des matériaux. Cette tendance modifie également les pratiques de qualification des clients, car un scanner ne peut exploiter pleinement son potentiel que si l'écosystème des masques est prêt pour la production. Les fournisseurs qui réduisent les défauts et améliorent la durabilité des pellicules acquerront une importance stratégique majeure.
Opportunités du marché des équipements de lithographie ultraviolette extrême (EUVL)
Services de préparation des écosystèmes à haute valeur ajoutée
Les prévisions du marché des équipements de lithographie ultraviolette extrême (EUV) encouragent les investissements dans les services de préparation liés à l'installation d'outils à haute ouverture numérique (NA), à l'adaptation de l'agencement des salles blanches, à la qualification des masques, au contrôle des résines photosensibles et à la corrélation métrologique. Les clients auront besoin d'aide pour transposer les résultats préliminaires de leurs recherches en procédés de fabrication. Les entreprises du secteur peuvent accroître leur chiffre d'affaires en proposant des services d'étalonnage, de contrôle de la contamination, d'assistance en lithographie computationnelle et de formation sur site. Cette opportunité est intéressante car l'adoption de la haute NA nécessite des changements d'écosystème coordonnés plutôt qu'un simple achat d'équipement. Les fournisseurs qui réduisent les risques liés à la montée en puissance peuvent ainsi participer au développement de la production en grande série avant même le lancement de la production à grande échelle.
Améliorations de la productivité de la base installée
La mise à niveau des équipements existants représente une opportunité concrète, car les usines de semi-conducteurs recherchent une cadence de production plus élevée, une meilleure superposition des couches et une réduction des temps d'arrêt des équipements déjà en service. Les mises à niveau sur site, les améliorations des sources, les mises à jour logicielles et l'analyse de la maintenance permettent d'améliorer la rentabilité sans attendre la livraison de nouveaux scanners. Cette opportunité profite à ASML Holding NV et aux fournisseurs spécialisés dans l'optique, les masques, la métrologie et les sous-systèmes. Les clients apprécient également ces mises à niveau, car elles préservent la productivité des investissements face aux fluctuations de la demande. L'équipement existant devient ainsi une source de revenus récurrents, liée à la disponibilité, au rendement et à l'extension des nœuds de processus.
Développements récents
- Juillet 2026 : ASML Holding NV (ASML) a annoncé qu’Intel Foundry utilise sa technologie EUV haute ouverture numérique (High NA EUV) sur le nœud de gravure Intel 18A pour produire une partie de ses processeurs Intel Core Ultra Series 3. Cette étape importante démontre la maturité de la technologie High NA EUV en environnement de production. ASML et Intel collaborent étroitement depuis des décennies pour faire progresser la technologie de lithographie et accompagner la miniaturisation continue des semi-conducteurs. Le procédé de lithographie ultraviolette extrême à haute ouverture numérique (High NA EUV) représente une avancée majeure dans le domaine de la lithographie EUV. Développé par ASML, il permet une structuration plus précise pour la fabrication de puces de pointe.
- Février 2026 : Qnity Electronics, Inc. (« Qnity ») (NYSE : Q), leader des solutions technologiques pour l’ensemble de la chaîne de valeur des semi-conducteurs, annonce l’élargissement de son offre en lithographie ultraviolette extrême (EUV) avec le lancement de la gamme de résines photosensibles EUV Eon™. Cet ajout renforce l’engagement de Qnity à fournir des solutions de nouvelle génération qui permettent une avancée majeure dans la fabrication de semi-conducteurs de dernière génération.
- Septembre 2025 : SK hynix Inc. (ou « la société », www.skhynix.com) a annoncé avoir assemblé le premier système de lithographie EUV* à haute ouverture numérique* du secteur pour la production en série dans l'usine de fabrication M16 d'Icheon, en Corée du Sud.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -