
Markt für Lithium-Ion Batterierecycling: Größe, Wachstum & Prognose 2034
Marktgröße und Prognose für das Recycling von Lithium-Ionen-Batterien (2021–2034): Globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Technologie (Lithium-Nickel-Mangan-Kobalt, Lithium-Eisenphosphat, Lithium-Manganoxid, Lithium-Titanatoxid und Lithium-Nickel-Kobalt-Aluminiumoxid) und Anwendung (Automobilindustrie, Bergbau, Unterhaltungselektronik, Industrie und Energiewirtschaft); sowie nach Region
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009267
- Kategorie : Energie und Leistung
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


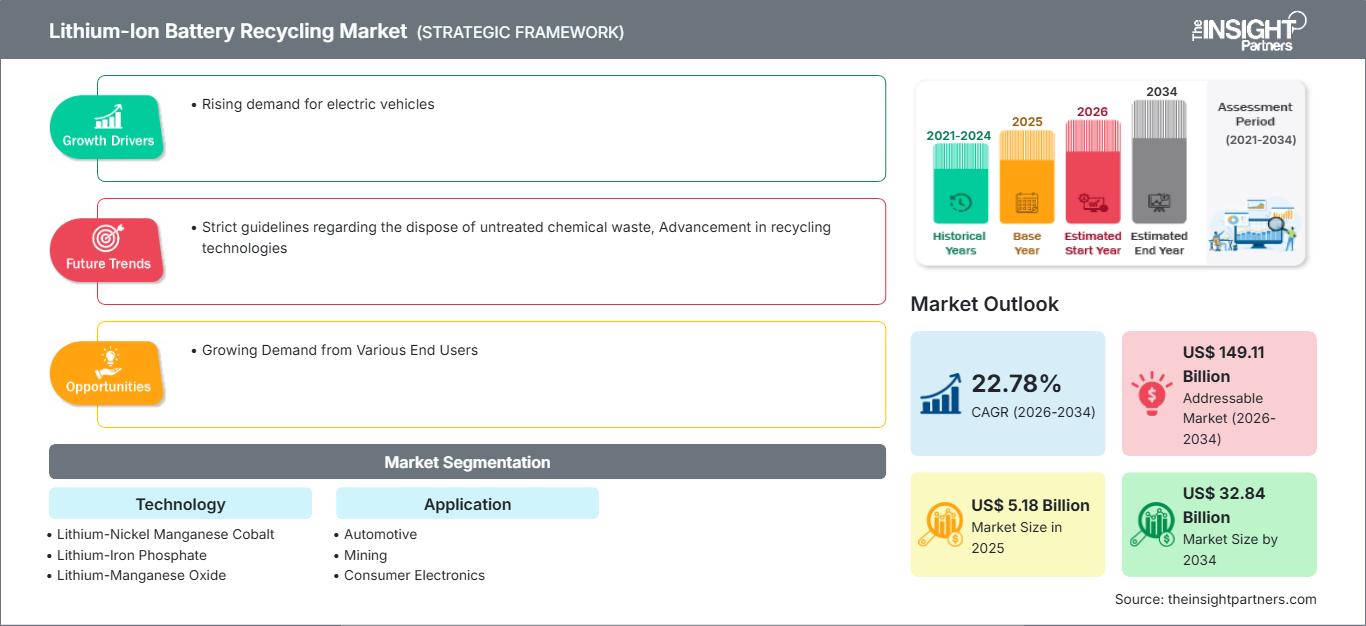
Marktgröße 2025
5,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
32,84 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
22,78 %
Wachstumsrate
Adressierbarer Markt
149,11 Mrd. US-Dollar
(2026–2034)
Der Markt für das Recycling von Lithium-Ionen-Batterien wurde 2025 auf 5,18 Milliarden US-Dollar geschätzt und soll bis 2034 auf 32,84 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,78 % im Zeitraum 2026–2034 entspricht. Die zunehmende Verbreitung von Elektrofahrzeugen, das Wachstum der Batterieproduktion und der verstärkte Fokus auf Kreislaufwirtschaftskonzepte haben den Bedarf an effektiven Recyclingsystemen deutlich erhöht. Die Gewinnung wichtiger Rohstoffe wie Lithium, Nickel, Kobalt und Mangan ist zu einem strategischen Ziel geworden, da Unternehmen bestrebt sind, sich den Zugang zu diesen Rohstoffen zu sichern und gleichzeitig die Umweltauswirkungen zu minimieren.
In Nordamerika haben günstige Umweltgesetze, nationale Rohstoffpolitiken und Fortschritte bei der Elektromobilität maßgeblich zum Wachstum der Branche beigetragen. Der Markt für das Recycling von Lithium-Ionen-Batterien wird durch Faktoren wie den Ausbau der Sammelinfrastruktur, Investitionen in hydrometallurgische Recyclinganlagen und die Zusammenarbeit zwischen Automobilherstellern und Recyclingunternehmen weiter wachsen. Für die Region wird ein jährliches Wachstum von 21,5 % bis 23,5 % erwartet.
Marktanalyse und Einblicke zum Recycling von Lithium-Ionen-Batterien
- Nordamerika: Der Marktanteil lag 2025 bei 32–35 % und dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 21,5 % und 23,5 % steigen . Unterstützt wird dies durch den Ausbau der Elektrofahrzeugproduktion, Strategien für kritische Mineralien und zunehmende Investitionen in das Recycling von Batterien.
- USA: Stellten im Jahr 2025 einen Anteil von 75–79 % am nordamerikanischen Markt dar und werden voraussichtlich aufgrund einer starken Elektrofahrzeugproduktion, staatlicher Förderprogramme und einer wachsenden Infrastruktur für die Batterierückgewinnung mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 21,8 % und 23,8 % wachsen .
- Europa: Hielt im Jahr 2025 einen Marktanteil von 27–30 % am Recyclingmarkt für Lithium-Ionen-Batterien und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 22,0 % und 24,0 % wachsen , wobei Deutschland, Frankreich und die nordischen Länder führend bei der Einhaltung gesetzlicher Vorschriften und Initiativen zur Kreislaufwirtschaft von Batterien sind.
- Asien-Pazifik: Dieser Bereich machte 2025 einen Anteil von 29–32 % aus und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 23,5 % und 25,5 % die höchste regionale Wachstumsrate verzeichnen . Treiber dieser Entwicklung sind China, Japan, Südkorea und Indien, die durch den Ausbau der Batterieproduktion und staatlich unterstützte Recyclingprogramme angetrieben werden.
- Größtes Segment: Anwendung – Automobilindustrie. Dieser Bereich repräsentierte 2025 einen Marktanteil von 52–56 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 23,0 % und 25,0 % wachsen . Dies spiegelt die rasch wachsende installierte Basis von Elektrofahrzeugbatterien wider, die das Ende ihrer Lebensdauer erreichen.
- Wachstumsstarkes Segment: Technologie – Lithium-Eisenphosphat hatte 2025 einen Marktanteil von 18–22 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 25,0 % und 27,0 % wachsen , unterstützt durch den zunehmenden Einsatz von LFP-Batterien in Personenkraftwagen und Energiespeichersystemen.
- Detaillierte Analyse der wichtigsten Unternehmen: Ecobat Technologies Ltd., RecycLiCo Battery Materials Inc., Fortum Corporation, GEM Co., Ltd., International Metals Reclamation Company (INMETCO), Li-Cycle Holdings Corp., Neometals Ltd., Retriev Technologies Inc., Recupyl Battery Solutions SAS, TES-AMM Pte. Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die zunehmende Elektrifizierung des Transportwesens und die stationäre Energiespeicherung haben den Fokus von der Entsorgung von Batterieabfällen hin zu einem komplexeren und strategischeren Industrieökosystem verlagert. Fortschritte in der Hydrometallurgie, bei direkten Batterierecyclingtechnologien und der Automatisierung von Batteriedemontageprozessen haben die Effizienz der Materialrückgewinnung verbessert und gleichzeitig die Kosten gesenkt. Batteriehersteller verwenden vermehrt recycelte Batterien für die Herstellung neuer Batterien, um ihre Abhängigkeit von Rohstoffen zu verringern, die Stabilität der Lieferkette zu erhöhen und neue Nachhaltigkeitsvorschriften in der Automobil- und Elektronikbranche zu erfüllen.
In den kommenden Jahren werden sich die Geschäftsmöglichkeiten über die entwickelten Märkte für Elektrofahrzeuge hinaus auf schnell industrialisierte Länder mit steigenden Batteriebeständen ausweiten. Neue Initiativen zum Aufbau von Sammelsystemen, die Einführung von Batteriepässen und der Ausbau lokaler Kapazitäten zur Batterieaufbereitung werden die Materialrückgewinnung verbessern. Staatliche Förderungen der heimischen Produktion kritischer Mineralien sowie neue Gesetze zur Herstellerverantwortung werden Investitionen in das Batterierecycling und die Zusammenarbeit zwischen Batterieherstellern, Automobilherstellern und Entwicklern von Recyclingtechnologien anregen.
Berichtsumfang zum Markt für das Recycling von Lithium-Ionen-Batterien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 32,84 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 22,78 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für das Recycling von Lithium-Ionen-Batterien
Die zunehmende Produktion von Elektrofahrzeugen, der Einsatz erneuerbarer Energien und die Nutzung von Unterhaltungselektronik haben das Marktwachstum im Bereich des Lithium-Ionen-Batterie-Recyclings in den Industrieländern weiter angekurbelt. Batterien am Ende ihres Lebenszyklus gelten als wertvolle Sekundärrohstoffe, da sie kritische Metalle enthalten, die für die Herstellung neuer Batterien benötigt werden. Regierungen führen erweiterte Herstellerverantwortungssysteme und Recyclingrichtlinien ein, die die Batteriesammlung fördern und die Entwicklung moderner Recyclingtechnologien unterstützen. Gleichzeitig haben die gestiegenen Preisschwankungen bei kritischen Metallen die Hersteller gezwungen, ihre Rohstoffquellen durch den Einsatz von Recyclingmaterialien zu diversifizieren.
Die Wertschöpfungskette der Branche hat sich durch die engere Zusammenarbeit von Batterieherstellern, Automobilherstellern, Recyclingunternehmen, Logistikunternehmen und Metallverarbeitern verändert. Identifikationstechnologien für Batterien, KI-gestützte Sortierung und Hydrometallurgie tragen zur effizienten Rückgewinnung von Lithium, Nickel, Kobalt, Kupfer und Graphit bei. Die Kooperation aller Beteiligten sichert den Zugang zu Rohstoffströmen und reduziert die Treibhausgasemissionen beim Abbau von Primärmetallen.
Laut dem Marktbericht zum Recycling von Lithium-Ionen-Batterien wird sich der Wettbewerb aufgrund der Kapazitätserweiterung bestehender Recyclingunternehmen sowie integrierter Materialrückgewinnungsfirmen durch Fusionen, Joint Ventures und Technologielizenzvereinbarungen weiter verschärfen. Diese Branchenanalyse zeigt, dass sich Unternehmen nun auf die geografische Expansion, den Besitz von Rückgewinnungstechnologien und den Abschluss von Lieferverträgen mit Herstellern von Elektrofahrzeugen konzentrieren, um eine stabile Rohstoffversorgung und Wettbewerbsfähigkeit zu gewährleisten.
Führende Unternehmen wie Ecobat Technologies Ltd., Li-Cycle Holdings Corp., Fortum Corporation, GEM Co., Ltd., Neometals Ltd., RecycLiCo Battery Materials Inc., TES-AMM Pte. Ltd., Retriev Technologies Inc., International Metals Reclamation Company (INMETCO) und Recupyl Battery Solutions SAS investieren kontinuierlich in Prozessinnovationen und geografische Expansion. Zu den Prioritäten ihrer Geschäftsstrategien gehören die Rückgewinnung von Materialien in Batteriequalität, umweltfreundliche Verarbeitungslösungen, digitale Rückverfolgbarkeit und Recycling-Ökosysteme, die eine nachhaltige Batterieproduktion weltweit unterstützen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für das Recycling von Lithium-Ionen-Batterien: Strategische Einblicke
Regionale Einblicke
Markt für das Recycling von Lithium-Ionen-Batterien in Nordamerika
Nordamerika wird im Jahr 2025 einen Marktanteil von 32–35 % im Bereich des Lithium-Ionen-Batterierecyclings erreichen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,5–23,5 % wachsen. Die Region profitiert von einer starken Produktion von Elektrofahrzeugen, dem Ausbau von Sammelstellen für Batterien sowie günstigen Bundes- und Landesgesetzen, die den Ansatz der Kreislaufwirtschaft fördern. Finanzielle Unterstützung für die Unabhängigkeit von kritischen Rohstoffen und die Batterieproduktion hat zu Investitionen in kommerzielle Recyclinganlagen für Lithium-Ionen-Batterien geführt, während die Zusammenarbeit zwischen Automobilherstellern und Recyclingunternehmen die geschlossene Materialrückgewinnung entlang der Batterielieferkette verbessert.
Der zunehmende Einsatz von Energiespeichersystemen und die steigende Anzahl ausgedienter Batterien sichern Recyclingunternehmen einen stetigen Zugang zu Rohstoffen. Technologische Fortschritte in der Hydrometallurgie, der Automatisierung und den Batteriedemontageverfahren verbessern die Recyclingquoten und senken gleichzeitig die Betriebskosten. Führende Akteure der Recyclingbranche, die strikte Einhaltung von Umweltauflagen und der wachsende Fokus auf Nachhaltigkeit dürften die Wettbewerbsfähigkeit der Region stärken. Die heimische Produktion von Lithium, Nickel, Kobalt und Graphit in Batteriequalität aus recycelten Batterien wird sich im Prognosezeitraum voraussichtlich weiter ausbreiten.
US-Markt für Lithium-Ionen-Batterierecycling
Die USA hielten 2025 einen Marktanteil von 75–79 % am nordamerikanischen Markt und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) von 21,8 % bis 23,8 % verzeichnen. Staatliche Förderprogramme zur Steigerung der heimischen Batteriezellenproduktion und Investitionen in Infrastrukturprojekte für saubere Energie treiben den Ausbau der Batterierecyclingkapazitäten voran. Automobilhersteller, Batteriehersteller und Batterierecycler schließen strategische Partnerschaften, um wertvolle Metalle zurückzugewinnen und eine stabile Lieferkette für Elektromobilität und stationäre Energiespeicherlösungen aufzubauen.
Die Investitionen vieler Unternehmen in Batterierecyclinganlagen steigen in mehreren Bundesstaaten kontinuierlich an, um Batterien aus Elektrofahrzeugen, Industrieanlagen und Unterhaltungselektronik zu recyceln. Der verstärkte Einsatz innovativer Sortierverfahren, digitaler Batterieverfolgungssysteme und effizienter Materialrückgewinnungsprozesse steigert die Effizienz. Zahlreiche Recyclingunternehmen und Forschungsinstitute haben zukunftsweisende Technologien entwickelt. Die steigende Nachfrage nach Batteriematerialien dürfte die heimische Produktion ankurbeln und gleichzeitig die langfristige Versorgungssicherheit gewährleisten.
Europäischer Markt für das Recycling von Lithium-Ionen-Batterien
Europa hielt 2025 einen Marktanteil von 27–30 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,0 % bis 24,0 % wachsen. Deutschland ist aufgrund seiner hochentwickelten Automobilindustrie, hoher Investitionen in die Batterieproduktion und strenger Recyclinggesetze führend in der Region. Großbritannien baut sein Netz von Sammelstellen aus und fördert Innovationen durch Forschungsgelder, während die nordischen Länder sich für nachhaltige Batterielieferketten und CO₂-arme Recyclingtechnologien einsetzen.
Frankreich, Italien und Spanien haben angesichts der steigenden Nachfrage nach Elektrofahrzeugen in Südeuropa ihre Batterierecyclingkapazitäten ausgebaut. Frankreich konzentriert sich dabei auf Kreislaufwirtschaftspolitik, unterstützt durch industriepolitische Maßnahmen. Italien erhöht seine Recyclingkapazitäten und fördert gleichzeitig die heimische Batterieproduktion. Spanien unterstützt die Sammlung und das Recycling von Batterien durch Umweltrichtlinien und den Ausbau erneuerbarer Energien. Diese Länder verbessern die regionale Versorgungssicherheit und ermöglichen es Unternehmen, die steigenden Nachhaltigkeitsanforderungen an Batterieproduktion und -entsorgung in Europa zu erfüllen.
APAC-Markt für Lithium-Ionen-Batterierecycling
Im Jahr 2025 entfielen 29–32 % des Weltmarktes auf den asiatisch-pazifischen Raum. Für den Zeitraum von 2026 bis 2034 wird ein jährliches Wachstum von 23,5 % bzw. 25,5 % erwartet. China ist aufgrund seines umfangreichen Ökosystems für die Batterieherstellung der Schlüsselmarkt in der Region. Japan und Südkorea investieren kontinuierlich in fortschrittliche Technologien für das Batterierecycling. Indien verbessert seine Richtlinien zum Batteriemanagement, während Australien seine Kapazitäten zur Rückgewinnung kritischer Mineralien durch Batterierecycling ausbaut.
Staatliche Förderprogramme, das Wachstum in der Elektrofahrzeugproduktion und Investitionen in die Batterieherstellung haben das Wachstum in der Region weiterhin vorangetrieben. Die Partnerschaft zwischen Batterieherstellern, Automobilherstellern und Recyclingunternehmen steigert zudem die Effizienz der Batteriesammlung und des Recyclings in der Region.
Markt für das Recycling von Lithium-Ionen-Batterien im Nahen Osten und Afrika
Der Markt für Batterierecycling im Nahen Osten und in Afrika wird aufgrund der Einführung von Systemen zur Entsorgung von Altbatterien durch die jeweiligen Regierungen im Zeitraum 2026–2034 voraussichtlich ein jährliches Wachstum von 19,0 % bis 21,0 % verzeichnen. Saudi-Arabien und die Vereinigten Arabischen Emirate konzentrieren sich auf nachhaltiges industrielles Wachstum, während Südafrika über erfahrene Bergbausektoren verfügt und dem Recycling von Batteriematerialien zunehmend Aufmerksamkeit schenkt.
Investitionen in die Infrastruktur für die Sammlung und das Recycling von Batterien erfreuen sich aufgrund des Wachstums von Projekten im Bereich erneuerbarer Energien, Elektrofahrzeugen und Kreislaufwirtschaftspolitiken zunehmender Beliebtheit. Obwohl der Markt im Vergleich zu anderen noch relativ klein ist, wird erwartet, dass er von der Ausweitung von Projekten im Bereich sauberer Energien und von Umweltgesetzen profitieren wird.
Segmentierungsanalyse
Technologie
Für das Technologiesegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) zwischen 22,5 % und 24,5 % erwartet . Der Markt für das Recycling von Lithium-Ionen-Batterien expandiert kontinuierlich, da Recyclingunternehmen in fortschrittliche Rückgewinnungsmethoden investieren, die die Extraktionseffizienz maximieren und gleichzeitig die Verarbeitungskosten und die Umweltbelastung minimieren. Innovationen im hydrometallurgischen und direkten Recycling verbessern die Rückgewinnungsraten für Lithium, Nickel, Kobalt, Mangan und Graphit. Dadurch können Hersteller batterietaugliche Materialien in neue Produktionszyklen zurückführen und die Resilienz der Lieferkette stärken.
- Lithium-Nickel-Mangan-Kobalt (NMC): Aufgrund seines hohen Nickel- und Kobaltgehalts wird es häufig recycelt und ist daher wirtschaftlich attraktiv für die Materialrückgewinnung. Die Nachfrage ist weiterhin hoch, da Automobilhersteller NMC-Batterien in ihren Premium-Elektrofahrzeugplattformen einsetzen.
- Lithium-Eisenphosphat (LFP): Die zunehmende Verwendung in Pkw und stationären Energiespeichern erhöht den Recyclingbedarf. Obwohl der Kobaltgehalt geringer ist, eröffnen die steigenden Batteriemengen erhebliche langfristige Geschäftsmöglichkeiten für spezialisierte Rückgewinnungstechnologien.
- Lithium-Mangan-Oxid (LMO): Wird häufig in Unterhaltungselektronik und ausgewählten Mobilitätsanwendungen eingesetzt. Recyclingaktivitäten konzentrieren sich auf die Rückgewinnung von Mangan und Lithium und unterstützen gleichzeitig die umweltgerechte Entsorgung alternder Batteriesysteme.
- Lithiumtitanatoxid (LTO): Wird in speziellen Industrie- und Transportanwendungen eingesetzt, die eine lange Lebensdauer erfordern. Das Recycling ist derzeit noch ein Nischenprodukt, dürfte aber mit zunehmender Reife industrieller Batterieanlagen an Bedeutung gewinnen.
- Lithium-Nickel-Kobalt-Aluminiumoxid (NCA): Hochenergie-Batterien, die in Premium-Elektrofahrzeugen weit verbreitet sind, erfordern ausgefeilte Rückgewinnungslösungen, die in der Lage sind, wertvolles Nickel und Kobalt mit hohem Reinheitsgrad zu extrahieren.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 23,0 % und 25,0 % wachsen . Autobatterien generieren weiterhin die größten Recyclingmengen, da die Verbreitung von Elektrofahrzeugen weltweit zunimmt. Die zunehmende Elektrifizierung der Industrie, der Einsatz batteriebetriebener Geräte und die längeren Austauschzyklen von Unterhaltungselektronik erweitern zudem die Rohstoffverfügbarkeit für Recyclingunternehmen. Die diversifizierte Anwendungsnachfrage unterstützt eine stabile Kapazitätsauslastung und fördert Investitionen in flexible Recyclinganlagen, die verschiedene Batterietypen verarbeiten können.
- Automobilindustrie: Die dominierende Anwendung aufgrund der rasant steigenden Verkaufszahlen von Elektrofahrzeugen und der wachsenden Mengen an ausgedienten Traktionsbatterien, die eine effiziente Rückgewinnung wertvoller kritischer Mineralien erfordern.
- Bergbau: Batteriebetriebene Bergbaufahrzeuge und -geräte erfordern spezielle Recyclingverfahren. Betreiber legen zunehmend Wert auf ein nachhaltiges Materialmanagement, um die Umweltbelastung zu reduzieren und die betriebliche Effizienz zu verbessern.
- Unterhaltungselektronik: Smartphones, Laptops, Tablets und Wearables erzeugen einen kontinuierlichen Strom kleinerer Lithium-Ionen-Batterien, was eine stabile Recyclingnachfrage und den Aufbau effizienter Sammelnetze unterstützt.
- Industrie: Der Einsatz von Industriebatterien wird durch Materialtransportgeräte, Roboter, Notstromsysteme und Produktionsanlagen ausgeweitet, wodurch sich für gewerbliche Recyclinganbieter kontinuierliche Geschäftsmöglichkeiten ergeben.
- Energie: Der Einsatz von Energiespeichersystemen im Netzmaßstab und Anlagen zur Erzeugung erneuerbarer Energien steigert die Nutzung von Batterien und schafft so eine zukünftige Pipeline von wiederverwertbaren Batterien, die die Verfügbarkeit von Sekundärmaterialien stärken wird.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
EV-Recycling |
Reifen |
|
Bergbau |
Medium |
Elektrischer Bergbau |
Skalierung |
|
Unterhaltungselektronik |
Hoch |
Gerätewiederherstellung |
Reifen |
|
Industrie |
Medium |
Werkslagerung |
Skalierung |
|
Leistung |
Medium |
Grid-Speicher |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für das Recycling von Lithium-Ionen-Batterien
Die wachsende Flotte von Elektrofahrzeugen schafft langfristigen Recyclingrohstoff.
Die rasante Zunahme der weltweiten Produktion von Elektrofahrzeugen führt zu einem signifikanten Anstieg der zukünftigen Menge an Lithium-Ionen-Batterien am Ende ihrer Lebensdauer, die dem Recyclingkreislauf zugeführt werden. Regierungen führen weiterhin Maßnahmen zur Emissionsreduzierung, Ziele für emissionsfreie Fahrzeuge und finanzielle Anreize ein, um die Verbreitung von Elektrofahrzeugen im Personen- und Güterverkehr zu fördern. Da Elektrofahrzeuge der ersten Generation nach und nach das Ende ihrer Batteriewechselzyklen erreichen, investieren Recyclingunternehmen in automatisierte Sammlung, sicheren Transport und fortschrittliche Materialrückgewinnungstechnologien, um größere Batteriemengen effizient zu verarbeiten. Dieser Wandel verbessert die Verfügbarkeit von sekundärem Lithium, Nickel, Kobalt und Mangan für Batteriehersteller und reduziert gleichzeitig die Abhängigkeit von neu abgebauten Rohstoffen. Eine enge Zusammenarbeit zwischen Automobilherstellern, Batterieproduzenten, Logistikdienstleistern und Recyclingunternehmen dürfte die Versorgungssicherheit stärken, die Emissionen über den gesamten Lebenszyklus senken und eine widerstandsfähigere globale Wertschöpfungskette für Batterien im Prognosezeitraum unterstützen.
Die Sicherung der Versorgung mit kritischen Mineralien beschleunigt Investitionen in die Kreislaufwirtschaft.
Die zunehmenden Bedenken hinsichtlich der Verfügbarkeit und Preisschwankungen kritischer Mineralien veranlassen Regierungen und Hersteller, verstärkt in die Infrastruktur für das Batterierecycling zu investieren. Lithium, Nickel, Kobalt und Graphit sind weiterhin unverzichtbare Rohstoffe für die Produktion moderner Batterien, wodurch recycelte Materialien mit steigender Nachfrage immer wertvoller werden. Nationale Strategien zur Sicherung der heimischen Ressourcen fördern die Finanzierung von kommerziellen Recyclinganlagen, Forschungsprogrammen und innovativen Rückgewinnungstechnologien, die Materialien in Batteriequalität herstellen können. Hersteller schließen zudem langfristige Verträge mit Recyclingunternehmen ab, um eine zuverlässige Versorgung zu gewährleisten und gleichzeitig ihre Nachhaltigkeitsleistung zu verbessern. Diese Entwicklungen verringern die Anfälligkeit für geopolitische Lieferengpässe, stärken die regionalen Produktionskapazitäten und schaffen wirtschaftlich attraktive Alternativen zur primären Mineraliengewinnung im Zuge der globalen Expansion der Batterieproduktion.
Fortschritte bei Recyclingtechnologien verbessern die wirtschaftliche Rentabilität
Kontinuierliche Innovationen bei Recyclingtechnologien steigern die betriebliche Effizienz und erhöhen die wirtschaftliche Attraktivität des Batterierecyclings. Hydrometallurgische Verfahren, direkte Recyclingansätze, robotergestützte Batteriedemontage und KI-gestützte Sortiersysteme erhöhen die Rückgewinnungsraten und senken gleichzeitig die Verarbeitungskosten und den Energieverbrauch. Moderne Anlagen können hochreines Lithium, Nickel, Kobalt, Kupfer, Mangan und Graphit zurückgewinnen, die sich für die Wiederverwendung in der Batterieherstellung eignen. Verbesserte Automatisierung erhöht zudem die Arbeitssicherheit, indem sie die manuelle Handhabung beschädigter Akkupacks minimiert. Da Technologieanbieter skalierbare Verarbeitungsmethoden kontinuierlich weiterentwickeln, werden Recyclingunternehmen voraussichtlich höhere Rentabilität erzielen, ihre Verarbeitungskapazitäten erweitern und geschlossene Produktionskreisläufe unterstützen, die Abfallaufkommen und Umweltbelastungen in der gesamten Batterieindustrie reduzieren.
Zukunftstrends auf dem Markt für das Recycling von Lithium-Ionen-Batterien
Erweiterung geschlossener Batterieherstellungs-Ökosysteme
Die Kreislaufwirtschaft wird voraussichtlich zu einem prägenden Merkmal zukünftiger Batterielieferketten werden, da Hersteller zunehmend recycelte Materialien in die Neuproduktion von Batterien integrieren. Die Trends im Markt für das Recycling von Lithium-Ionen-Batterien deuten auf eine wachsende Zusammenarbeit zwischen Batterieherstellern, Automobilunternehmen, Materialraffinerien und Recyclingspezialisten hin, um nachvollziehbare Kreislauflieferketten zu etablieren. Digitale Batteriepässe, standardisierte Sammelsysteme und verbesserte Materialzertifizierungsverfahren werden die Transparenz erhöhen und gleichzeitig eine höhere Nutzung von recycelten Metallen ermöglichen. Diese integrierten Ökosysteme sollen die Risiken der Rohstoffbeschaffung verringern, die CO₂-Emissionen senken und die langfristige Resilienz der Lieferketten in der globalen Batterieindustrie verbessern.
Künstliche Intelligenz und digitale Nachverfolgung transformieren Recyclingprozesse
Digitale Technologien werden das Batterierecycling durch intelligente Identifizierung, automatisierte Sortierung, vorausschauende Diagnostik und lückenlose Rückverfolgbarkeit über den gesamten Lebenszyklus grundlegend verändern. Künstliche Intelligenz kann die Erkennung der Batteriechemie verbessern und Demontageprozesse optimieren, während IoT-basierte Überwachungssysteme einen sichereren Transport und eine lückenlose Lagerung gebrauchter Batterien ermöglichen. Blockchain-basierte Rückverfolgbarkeitslösungen werden ebenfalls immer wichtiger, um die Herkunft recycelter Materialien und die Einhaltung gesetzlicher Vorschriften zu überprüfen. Angesichts der stetig steigenden Batteriemengen werden diese digitalen Möglichkeiten voraussichtlich die betriebliche Effizienz steigern, Materialverluste reduzieren, die Genauigkeit der Rückgewinnung verbessern und für mehr Transparenz entlang der gesamten globalen Wertschöpfungskette des Batterierecyclings sorgen.
Marktchancen für das Recycling von Lithium-Ionen-Batterien
Ausbau der Infrastruktur für das Fahrzeugrecycling in Schwellenländern
Die zunehmende Verbreitung von Elektrofahrzeugen in Schwellenländern bietet erhebliche Investitionsmöglichkeiten für die Infrastruktur zur Sammlung, Demontage und Materialrückgewinnung von Batterien. Prognosen für den Markt für das Recycling von Lithium-Ionen-Batterien deuten darauf hin, dass Länder im asiatisch-pazifischen Raum, Lateinamerika und Teilen des Nahen Ostens in den nächsten zehn Jahren einen deutlichen Anstieg der Altbatteriemengen verzeichnen werden. Investoren konzentrieren sich auf regionale Recyclingzentren, automatisierte Verarbeitungsanlagen und strategische Partnerschaften mit Automobilherstellern, um die langfristige Rohstoffversorgung zu sichern. Unternehmen, die lokale Recycling-Ökosysteme aufbauen, können Logistikkosten senken, die Verfügbarkeit kritischer Mineralien im Inland stärken und die sich wandelnden Umweltauflagen erfüllen. Gleichzeitig unterstützen sie die Ziele einer nachhaltigen Batterieproduktion und der Kreislaufwirtschaft in den sich schnell entwickelnden Märkten.
Kommerzialisierung der Rückgewinnung hochreiner Batteriematerialien
Fortschritte in der Raffinerietechnologie eröffnen Möglichkeiten zur Gewinnung von Lithium, Nickel, Kobalt, Mangan und Graphit in Batteriequalität mit zunehmend hoher Reinheit. Hersteller suchen nach verlässlichen Sekundärrohstoffquellen, um sich vor schwankenden Rohstoffpreisen und geopolitischen Versorgungsrisiken zu schützen. Unternehmen, die in fortschrittliche hydrometallurgische und direkte Recyclingtechnologien investieren, können Premium-Lieferverträge mit Batteriezellherstellern abschließen und gleichzeitig die CO₂-Emissionen über den gesamten Lebenszyklus senken. Kontinuierliche Verbesserungen bei der Rückgewinnungseffizienz, der Automatisierung und der Skalierbarkeit der Prozesse werden voraussichtlich die Rentabilität steigern, die Kreislaufwirtschaft unterstützen und die langfristige Wettbewerbsfähigkeit im globalen Ökosystem der Batteriematerialien stärken.
Aktuelle Entwicklungen
- Juni 2026: Li-Cycle Holdings Corp. gab Fortschritte bei der Weiterentwicklung strategischer Finanzierungsinitiativen und Optimierungsaktivitäten für sein integriertes Spoke & Hub-Recyclingnetzwerk bekannt und bekräftigte damit seinen Fokus auf die Rückgewinnung kritischer Materialien in Batteriequalität bei gleichzeitiger Verbesserung der langfristigen betrieblichen Effizienz.
- Oktober 2025: Die Fortum Corporation hat die Zusammenarbeit mit europäischen Akteuren der Batteriewertschöpfungskette ausgebaut, um die nachhaltigen Recyclingkapazitäten für Lithium-Ionen-Batterien zu stärken und die Rückgewinnung strategischer Rohstoffe für die Herstellung von Elektrofahrzeugen zu erhöhen.
- Mai 2024: Neometals Ltd. berichtete über die kontinuierliche Weiterentwicklung seines Programms zur Kommerzialisierung von Lithium-Ionen-Batterie-Recyclingtechnologien durch seine Joint-Venture-Aktivitäten, wodurch die Entwicklung nachhaltiger Lösungen zur Rückgewinnung von Batteriematerialien unterstützt wird.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -