
Markt für Bildverarbeitung Positionierung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für visuelle Positionierung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Komponente (Sensoren, Kamerasysteme, visuelle Marker, Sonstige); Lösung (Navigation, Analytik, Tracking, Industrielösungen, Sonstige); Plattform (Unbemannte Luftfahrzeuge/Drohnen, Robotik, Fahrerlose Transportsysteme, Sonstige); Standort (Indoor-Positionierungssystem, Outdoor-Positionierungssystem); Anwendung (Kommerziell, Verteidigung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007636
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


Marktgröße 2025
6,97 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
18,51 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,46 %
Wachstumsrate
Adressierbarer Markt
112,20 Mrd. US-Dollar
(2026–2034)
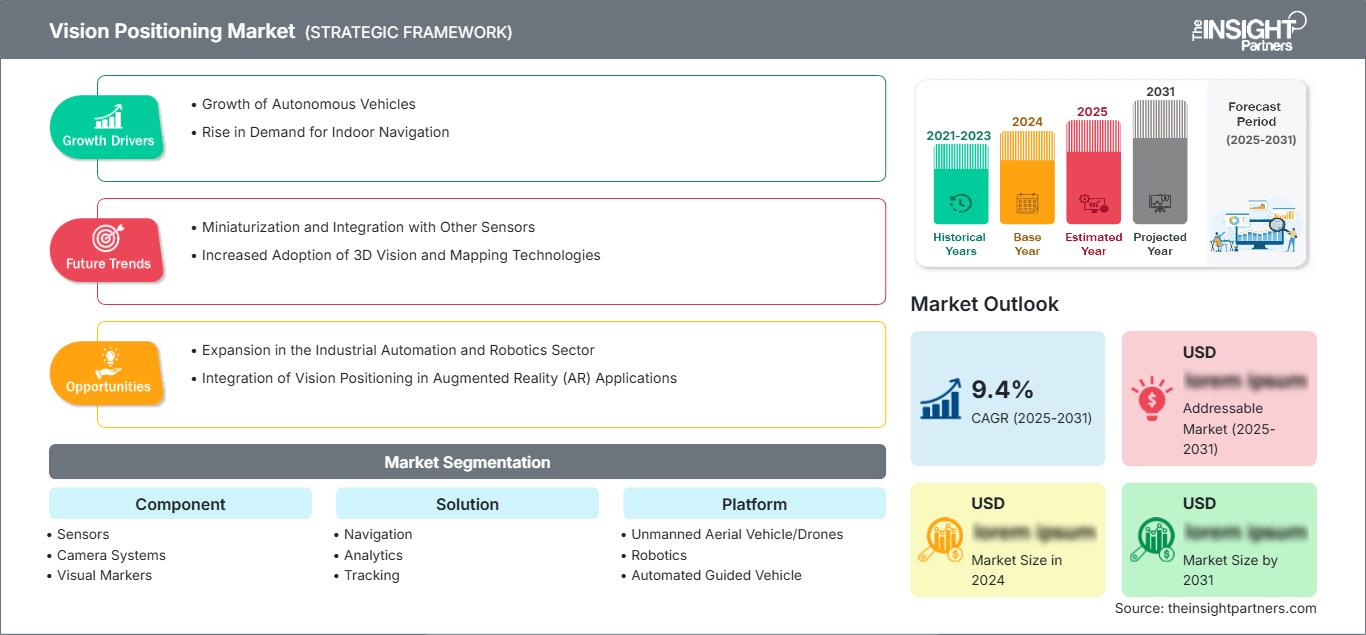
Der Markt für visuelle Positionierung wird im Jahr 2025 auf 6,97 Milliarden US-Dollar geschätzt und soll bis 2034 auf 18,51 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,46 % von 2026 bis 2034 entspricht. Das Wachstum wird durch den verstärkten Einsatz kamerabasierter Lokalisierung, visueller Sensorik, KI-gestützter Navigation und autonomer Plattformen unterstützt, die eine zuverlässige Positionierung erfordern, wo herkömmliche Navigationstechnologien an Abdeckungs- oder Präzisionsgrenzen stoßen.
Nordamerika dürfte seine starke Position behaupten, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % bis 2034. Industrieautomation, Lagerrobotik, autonome mobile Geräte, Verteidigungsanwendungen und kontinuierliche Investitionen in KI-gestützte Bildverarbeitung schaffen eine anhaltende Nachfrage nach hochpräzisen Positionierungsfähigkeiten in kontrollierten und dynamischen Umgebungen und tragen maßgeblich zum Gesamtvolumen des Marktes für Bildverarbeitungspositionierung bei .
Marktanalyse und Einblicke zur Positionierung von Visionen
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Anteil von 34–38 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % wachsen wird, unterstützt durch Investitionen in Automatisierung und autonome Mobilität.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 75–80 % des nordamerikanischen Umsatzes ausmachen werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % durch Robotik, Logistik, Verteidigung und industrielle Anwendungen wachsen werden.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 25–29 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–11,5 % wachsen wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 22–26 % erreichen und zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 14,0–16,5 % verzeichnen wird, wobei China, Japan, Südkorea und Indien die treibende Kraft für den Einsatz sind.
- Größtes Segment: Unbemannte Luftfahrzeuge/Drohnen werden voraussichtlich im Jahr 2025 einen Marktanteil von 44–48 % halten und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–14,0 % wachsen.
- Wachstumsstarkes Segment: Es wird geschätzt, dass der Markt für fahrerlose Transportsysteme im Jahr 2025 einen Anteil von 20–24 % erreichen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,0–21,0 % wachsen wird.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Adtech (Shenzhen) Technology Co., Ltd., Cognex Corporation, FANUC Corporation, infsoft GmbH, OMRON Corporation, Pepperl+Fuchs SE, Senion AB, SICK AG und SZ DJI Technology Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung hat sich von markerbasierter Positionierung hin zu einer fortschrittlicheren Kombination aus Kameras, Sensoren, Inertialdaten, visuellen Hinweisen und Edge-Computing verlagert. In Produktionsumgebungen ist heute eine Positionierung erforderlich, die auch unter dynamischen Bedingungen, wechselnden Lichtverhältnissen und beweglichen Hindernissen zuverlässig funktioniert. Dieser technologische Wandel hat die Bedeutung von Computer Vision, KI-Inferenz und Sensorfusion in Drohnen, Robotern, autonomen Fahrzeugen und Industriemaschinen deutlich gesteigert.
Zukünftige Investitionen konzentrieren sich zunehmend auf skalierbare Softwarelösungen, eingebettete Rechenkapazitäten und die Integration von Positionierungssystemen. Die Entstehung neuer Produktionszentren im asiatisch-pazifischen Raum treibt die Nachfrage an, während Automatisierungsbemühungen in Europa und Lagerhaltung in Nordamerika diese stützen. Die zunehmende Aufmerksamkeit der Regulierungsbehörden für autonome Maschinen und Drohnen ermutigt Anbieter außerdem, Zuverlässigkeit, Rückverfolgbarkeit, Sicherheitsfunktionen und die operative Übersicht zu verbessern, anstatt sich ausschließlich auf die Positionierungsgenauigkeit zu verlassen, wie die Marktprognose für Bildverarbeitungssysteme verdeutlicht .
Umfang des Marktberichts zu Bildpositionierung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,97 Milliarden US-Dollar |
| Marktgröße bis 2034 | 18,51 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,46 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für visuelle Positionierung
Das Wachstum des Marktes für visuelle Positionierung ist eng mit der zunehmenden Verbreitung autonomer Maschinen verknüpft, die Standort, Ausrichtung und Bewegung selbstständig bestimmen müssen, ohne sich ausschließlich auf Satellitennavigation zu verlassen. Die von Kameras und weiteren Sensoren erfassten Informationen sind lokalisierbar und können vor Ort verarbeitet werden. Dadurch können Roboter und Drohnen in Lagerhallen, Produktionshallen, Städten und anderen beengten Räumen manövrieren. Das Ökosystem umfasst optische Hardware, Prozessoren, Algorithmen, Kartierungssysteme, Systemintegratoren, Robotikanbieter und Endnutzer.
Veränderungen auf der Angebotsseite deuten auf einen Trend hin zu integrierten Systemen anstelle einzelner Sensoren. Hardwareanbieter integrieren Bildgebungs-, Sensor- und Verarbeitungsfunktionen, während Softwareanbieter sich auf Lokalisierungs-, Tracking-, Kartierungs-, Analyse- und Navigationstechnologien konzentrieren. Die Integration kann die Implementierungszeit für Kunden verkürzen und deren Entwicklungsaufwand reduzieren. Daher geht die Nachfrage zunehmend in Richtung Systeme, die sich nahtlos in Robotersteuerungssysteme, Flottenmanagementsysteme und Unternehmenssoftware integrieren lassen.
Die Wettbewerbspositionierung hängt zunehmend von der Fähigkeit ab, Wahrnehmung mit handlungsfähiger Autonomie zu kombinieren. ABB Ltd. und FANUC Corporation nutzen Positionierungsfunktionen innerhalb industrieller Robotik-Ökosysteme, während Cognex Corporation den Fokus auf maschinelles Sehen und KI-gestützte Inspektion legt. OMRON Corporation, Pepperl+Fuchs SE und SICK AG bringen Expertise in Sensorik und Automatisierung ein und schaffen so Wettbewerbsvorteile durch Zuverlässigkeit und industrielle Integration. DJI erweitert das Wettbewerbsfeld durch autonome Flugplattformen und visuelle Sensorik, wie aus dem Bericht zum Markt für Vision Positioning hervorgeht .
Spezialisierte Unternehmen wie Infsoft GmbH und Senion AB konzentrieren sich auf Indoor-Positionierung und räumliche Orientierung, während Adtech (Shenzhen) Technology Co., Ltd. auf bildbasierte Positionierung und Automatisierungsanwendungen setzt. SZ DJI Technology Co., Ltd. stärkt den Markt für Flugplattformen. Der Investitionsschwerpunkt verlagert sich hin zu Edge-KI, Sensorfusion, Softwareportabilität und einfacher Implementierung. Unternehmen, die in verschiedenen Umgebungen und Gerätekategorien konsistente Leistung erbringen können, werden den Wert ihrer Lösungen effektiver monetarisieren können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Vision Positionierung: Strategische Einblicke
Regionale Einblicke
Markt für visuelle Positionierung in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 34–38 % des weltweiten Umsatzes im Bereich Bildverarbeitung und Positionierung ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % wachsen. Automatisierung, die Implementierung von Lagertechnologien, die Entwicklung autonomer Roboter und Investitionen in KI-gestützte Industrieprozesse sind in der Region weit verbreitet. Die Vereinigten Staaten tragen maßgeblich zum Umsatz in der Region bei, während Kanada die Einführung von Bildverarbeitungslösungen in den Bereichen Logistik, Bergbau, Luft- und Raumfahrt sowie in der fortgeschrittenen Fertigung fördert. Der Fokus verlagert sich von einzelnen Bildverarbeitungssensoren hin zu Positionierungslösungen, die mobile Roboter, autonome Gabelstapler, Drohnen und industrielle Analytik integrieren können.
Darüber hinaus ermöglicht die Software- und Halbleiterindustrie der Region Herstellern die Verarbeitung visueller Daten direkt am Einsatzort. Industriekunden interessieren sich zunehmend für Systeme, die Ausfallzeiten reduzieren und die Lokalisierung sowie die Flottenkoordination verbessern. Die USA werden voraussichtlich 2025 75–80 % des nordamerikanischen Umsatzes generieren und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % wachsen. Regulatorische Entwicklungen im Bereich autonomer Systeme, Arbeitssicherheit und unbemannter Luftfahrzeuge motivieren Anbieter zusätzlich, die Betriebssicherheit und das Lagebewusstsein weiter zu verbessern.
US-Markt für visuelle Positionierung
Es wird geschätzt, dass die USA im Jahr 2025 75–80 % des Umsatzes im nordamerikanischen Markt für visuelle Positionierungssysteme generieren werden. Treiber dieser Entwicklung sind fortschrittliche Fertigungstechnologien, Logistikautomatisierung, Robotik, Luft- und Raumfahrt, Verteidigung und die Entwicklung autonomer Fahrzeuge. Zu den Anwendern in den USA zählen große Distributionszentren, Automobilwerke, Elektronikproduktionsstätten und technologieintensive Lager. Die Nachfrage bevorzugt zunehmend Positionierungsplattformen, die visuelle Wahrnehmung mit Inertialsensorik, Kartierung und KI-basierter Interpretation kombinieren.
Der US-Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % wachsen. Unternehmen wie ABB Ltd., Cognex Corporation, FANUC Corporation, OMRON Corporation, Pepperl+Fuchs SE und SICK AG haben sich in relevanten Automatisierungsökosystemen technologisch oder kommerziell etabliert. Anwendungstrends konzentrieren sich zunehmend auf autonome mobile Roboter, inspektionsbasierte Navigation, Flottenkoordination und GNSS-gestützte Positionierung. Industriekunden evaluieren zudem Cloud-to-Edge-Architekturen, die eine zentrale Modellentwicklung bei gleichzeitiger Beibehaltung lokaler, deterministischer Verarbeitung ermöglichen.
Markt für visuelle Positionierung in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 25–29 % im Bereich der optischen Positionierung halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–11,5 % wachsen. Deutschland ist führend in der regionalen Nachfrage, unterstützt durch fortschrittliche Fertigung und Robotik. Großbritannien, Frankreich, Italien und Spanien tragen durch Logistikautomatisierung, Automobilproduktion, Luft- und Raumfahrt sowie intelligente Infrastruktur zum Marktwachstum bei.
Für Großbritannien wird ein jährliches Wachstum von 10,0–12,0 % prognostiziert. Die Nachfrage wird durch Lagerautomatisierung, Forschung im Bereich autonomer Systeme und technologieintensive Logistik gestützt. Deutschland dürfte um 11,0–13,0 % wachsen, was die starke Verbreitung von Industrierobotik und Bildverarbeitung widerspiegelt. Frankreich wird voraussichtlich 10,0–12,0 % erreichen, während Italien und Spanien mit 9,5–11,5 % bzw. 9,0–11,0 % rechnen können. Deutschland bleibt aufgrund der hohen Dichte an Anbietern und Herstellern von Industrieautomatisierung das führende Land.
Markt für visuelle Positionierung im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 22–26 % des weltweiten Umsatzes im Bereich Bildverarbeitungssysteme ausmachen und bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 14,0–16,5 % verzeichnen wird. China ist der größte Anwender dieser Technologie, gefolgt von Japan, Südkorea, Indien und Australien. Anwendungsgebiete sind Fertigungsautomatisierung, Elektronikfertigung, die Modernisierung von Lagerhallen und Drohnen.
China profitiert von seiner großflächigen Fertigung und dem Einsatz von Robotik, während Japan und Südkorea sich stärker auf Präzisionsfertigung und automatisierte Maschinen konzentrieren. Der zunehmende Einsatz von Robotik in Indien wird durch die Modernisierung von Logistik und Fertigung vorangetrieben, während Australien Möglichkeiten im Bergbau und bei der Fernsteuerung bietet. Industrielle Digitalisierung und Automatisierung werden zudem staatlich gefördert, um die regionale Nachfrage anzukurbeln. China bleibt aufgrund seiner Produktionskapazitäten und der Präsenz von Robotik und Drohnen das größte Land auf diesem Gebiet.
Positionierungsmarkt für Visionen im Nahen Osten und Afrika
Der Markt für optische Positionierungssysteme im Nahen Osten und Afrika wird im Jahr 2025 voraussichtlich 5–7 % des weltweiten Umsatzes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–12,0 % wachsen. Zu den führenden Nachfrageregionen zählen Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika, da dort die Modernisierung der Infrastruktur und die Diversifizierung der Industrien im Hinblick auf die Automatisierung notwendig sind.
Sowohl Saudi-Arabien als auch die Vereinigten Arabischen Emirate setzen anspruchsvolle Logistik-, Smart-City-, Industrie- und Infrastrukturprojekte um, die unter Umständen Positionierungssysteme unter schwierigen Bedingungen erfordern. Auch in Südafrika bestehen vielversprechende Perspektiven für die Automatisierung in den Bereichen Bergbau, Lagerhaltung, Fertigung und Inspektion. Die Energieinfrastruktur ist ebenfalls ein wichtiges Anwendungsgebiet, da autonome Systeme in solch riesigen Anlagen eingesetzt werden könnten. Der Einsatz solcher Systeme ist in der Region noch nicht so weit fortgeschritten wie in anderen etablierten Märkten; groß angelegte Projekte könnten die Entwicklung jedoch deutlich beschleunigen.
Segmentierungsanalyse
Komponente
Es wird erwartet, dass die Nutzung von Komponenten im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % zunehmen wird. Das Segment umfasst Hardware, die zur Erfassung von Umgebungsinformationen und deren Umwandlung in nutzbare Positionsdaten benötigt wird. Die Nachfrage wird durch Verbesserungen in den Bereichen Bildgebung, Sensorauflösung, integrierte Datenverarbeitung und Sensorfusion beeinflusst. Anbieter suchen im Markt für visuelle Positionierung zunehmend nach kompakten Komponenten, die zuverlässig unter industriellen Vibrationen, wechselnden Lichtverhältnissen und sich ändernden Umgebungsbedingungen arbeiten können .
- Sensoren: Sensoren unterstützen die Umgebungserkennung und Bewegungsschätzung, insbesondere dort, wo Kameras allein durch Verdeckung, Beleuchtung oder Tiefenbeschränkungen beeinträchtigt werden. Ihre Integration verbessert die Zuverlässigkeit der Lokalisierung und unterstützt den autonomen Maschinenbetrieb.
- Kamerasysteme: Kamerasysteme sind weiterhin von strategischer Bedeutung, da sie umfangreiche räumliche Informationen für die visuelle Lokalisierung, Kartierung, Verfolgung und Navigation liefern. Höhere Auflösung und Kantenerkennung verbessern die Leistung in anspruchsvollen Umgebungen.
- Visuelle Markierungen: Visuelle Markierungen sind weiterhin nützlich, wenn eine kontrollierte Positionierung erforderlich ist, beispielsweise in Lagerhallen, Produktionszellen und strukturierten Innenräumen. Ihre vorhersehbaren Referenzpunkte vereinfachen die Lokalisierung und den Einsatz.
- Sonstige: Zusätzliche Komponenten ergänzen die primären Sensorarchitekturen und können spezielle Positionierungsanforderungen auf verschiedenen Plattformen und in unterschiedlichen Betriebsumgebungen erfüllen.
Lösung
Die Nachfrage nach Lösungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–13,5 % steigen. Käufer bevorzugen zunehmend umfassende Positionierungsfunktionen gegenüber einzelnen Hardwarekomponenten. Navigations-, Analyse-, Tracking- und Industrielösungen können visuelle Rohdaten in operative Entscheidungen umwandeln. Die Integration mit Flottenmanagement-, Robotik-, Fertigungssteuerungs- und Unternehmenssystemen gewinnt mit der Ausweitung der Implementierungen auf mehrere Standorte immer mehr an Bedeutung und spiegelt damit wichtige Trends im Markt für Bildverarbeitungspositionierung wider .
- Navigation: Navigationslösungen unterstützen autonome Bewegungen durch die Schätzung von Position, Ausrichtung und Routeninformationen. Der Bedarf ist am größten dort, wo Roboter und Drohnen ohne zuverlässige satellitengestützte Positionsbestimmung kontinuierlich operieren müssen.
- Analytik: Analytiklösungen wandeln räumliche und visuelle Daten in operative Informationen um und unterstützen so die Nutzungsüberwachung, die Prozessoptimierung, die Anomalieerkennung und die Analyse von Anlagenbewegungen.
- Tracking: Tracking-Lösungen ermöglichen die kontinuierliche Überwachung von mobilen Assets, Robotern, Personen oder Geräten und verbessern so die Transparenz in Lagerhallen, Produktionsumgebungen und Logistikprozessen.
- Industrielösungen: Industrielösungen kombinieren Positionierung mit Automatisierungsfunktionen und unterstützen Maschinenkoordination, Inspektion, Materialhandhabung und autonome Arbeitsabläufe in Produktionsumgebungen.
Plattform
Die Nutzung der Plattform wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–14,0 % zunehmen. Das Segment profitiert von der zunehmenden Autonomie von Luft- und Bodenmaschinen. UAVs bilden weiterhin eine wichtige Anwendungsbasis, während AGVs und Roboter an Bedeutung gewinnen, da Lagerhallen und Fabriken flexible Bewegungsabläufe erfordern. Die Integration auf Plattformebene ermöglicht es, Positionierungsfunktionen in umfassendere Autonomiearchitekturen im gesamten Markt für Bildverarbeitungspositionierung einzubinden .
- Unbemannte Luftfahrzeuge/Drohnen: UAVs benötigen eine genaue relative Positionierung für einen stabilen Flug, die Vermeidung von Hindernissen, Inspektionen und Navigation, insbesondere dort, wo Satellitensignale schwach oder nicht verfügbar sind.
- Robotik: Robotikanwendungen kombinieren zunehmend Bildverarbeitung, Kartierung und Bewegungssteuerung, wodurch Maschinen in der Lage sind, flexible Aufgaben in dynamischen Industrie- und Serviceumgebungen auszuführen.
- Fahrerlose Transportsysteme: Fahrerlose Transportsysteme stellen einen strategisch wichtigen Einsatzbereich dar, da eine genaue Positionierung wiederholbare Materialbewegungen, Routenoptimierung, Flottenkoordination und sicherere Lagerabläufe ermöglicht.
- Andere: Andere Plattformen bieten spezielle Möglichkeiten, bei denen die visuelle Positionierung die konventionelle Navigation ergänzen und einen autonomen Betrieb in beengten Umgebungen ermöglichen kann.
Standort
Für Ortungslösungen wird von 2026 bis 2034 ein jährliches Wachstum von 11,0–13,0 % erwartet. Die Indoor-Positionierung bleibt für industrielle und logistische Anwendungen unerlässlich, da Satellitensignale in Gebäuden unzuverlässig sind. Systeme für den Außenbereich gewinnen zunehmend an Bedeutung für Drohnen, autonome Fahrzeuge, Infrastrukturinspektionen und große Industrieanlagen. Hybridarchitekturen kombinieren vermehrt verschiedene Ortungstechnologien, um die Kontinuität im Markt für visuelle Positionsbestimmung zu verbessern .
- Indoor-Positionierungssystem: Indoor-Positionierungssysteme eignen sich für Umgebungen mit eingeschränkter GNSS-Verfügbarkeit. Lagerhallen, Fabriken, Krankenhäuser, Einzelhandelsgeschäfte und Verkehrsknotenpunkte bieten ein erhebliches Anwendungspotenzial für präzise Lokalisierung.
- Positionierungssystem für den Außenbereich: Positionierungssysteme für den Außenbereich unterstützen Drohnen, autonome Fahrzeuge, die Inspektion von Infrastrukturen, die Landwirtschaft und große Industrieanlagen, wo visuelle Referenzen die satellitengestützte Navigation ergänzen können.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Unbemannte Luftfahrzeuge/Drohnen |
Hoch |
Luftautonomie |
Reifen |
|
Robotik |
Hoch |
Mobile Robotik |
Skalierung |
|
Fahrerloses Transportfahrzeug |
Hoch |
Lagermobilität |
Skalierung |
|
Andere |
Niedrig |
Spezialisierte Plattformen |
Aufkommen |
Markt für visuelle Positionierung: Wachstumstreiber und Wirkungsanalyse
Ausbau der autonomen industriellen Mobilität
Autonome Mobilität führt dazu, dass Positionierungstechnologien, die eine kontinuierliche Umgebungsanalyse ermöglichen, deutlich wichtiger werden als statische Karten oder vordefinierte Routen. Fabriken, Lagerhallen, Logistikzentren und andere große Industrieanlagen setzen mobile Roboter, autonome Gabelstapler und flexible Handhabungssysteme ein. Visuelle Positionierung hilft diesen Geräten, ihre Position auch bei sich verändernder Umgebung, temporären Hindernissen oder unzuverlässigen Navigationsmarken zu halten. Der kommerzielle Nutzen geht über den reinen Hardwareverkauf hinaus, da die Kunden zunehmend Software-Services, Karten, Flottenkoordination, Integration und Lösungen für das Lebenszyklusmanagement benötigen. Dies erweitert die Einnahmequellen der Branche und steigert den Wert von Anbietern, die umfassende Positionierungslösungen bereitstellen können. Interoperabilität und Koordination mehrerer Roboter könnten mit zunehmender Implementierungsdichte zu einem weiteren wichtigen Kaufkriterium werden.
KI-gestütztes maschinelles Sehen am Edge
Künstliche Intelligenz (KI) verbessert die Fähigkeit von Positionierungstechnologien, komplexe visuelle Szenen zu analysieren, ohne dabei so stark von regelbasierten Systementwicklungen abhängig zu sein. Edge-Computing stellt sicher, dass Lokalisierung, Objekterkennung und Navigationsentscheidungen näher an den Maschinen stattfinden. Dadurch werden mögliche Kommunikationsverzögerungen minimiert und ein deterministischer Betrieb ermöglicht. Diese Designfunktion ist besonders vorteilhaft in Bereichen wie der Hochgeschwindigkeitsfertigung, mobilen Robotern und Inspektionssystemen, wo Latenzzeiten die Effizienz und sogar die Sicherheit beeinträchtigen können. KI unterstützt Positionierungssysteme zudem dabei, sich an unterschiedliche Objektformen und Lichtverhältnisse anzupassen. Die wirtschaftlichen Auswirkungen dieser Innovation zeigen sich in der steigenden Nachfrage nach eingebetteter Computerhardware, intelligenten Kameras, Softwareplattformen und Modellmanagementsystemen.
Bedarf an zuverlässiger Positionierung in GNSS-beeinträchtigten Umgebungen
Die Satellitenpositionierung kann in Innenräumen, unterirdischen Anlagen, beengten Umgebungen oder anderen Umgebungen problematisch sein, in denen Hindernisse und Mehrwegeausbreitung die Signalausbreitung beeinträchtigen. Solche Umgebungen erfordern alternative Positionierungsmethoden in Lagerhallen, Fabriken, Infrastrukturen, UAVs und Roboterfahrzeugen. Die visuelle Positionierung kann in Kombination mit inertialen und radiometrischen Verfahren zusätzliche Umgebungsinformationen liefern und so die Robustheit der Architektur erhöhen. Sie ist besonders relevant in Kontexten, in denen die Betriebsstabilität direkt mit Leistung, Ressourcennutzung oder Sicherheit zusammenhängt. Multimodale Positionierung hilft, die Einschränkung durch die Verwendung nur einer Methode zu vermeiden, sodass Systeme auch bei eingeschränkter Sicht, Funkverbindung oder Satellitenempfang zuverlässig funktionieren.
Markt für Vision Positionierung: Zukunftstrends
Konvergenz von Bildverarbeitung, Kartierung und generativer KI
Zukünftige Systeme sollten die Fähigkeiten der visuellen Wahrnehmung mit immer fortschrittlicheren Kartierungstechniken und KI-Modellen kombinieren, die ihre Umgebung erfassen können, anstatt vordefinierte Referenzpunkte zu erkennen. Autonome Systeme werden räumliche Beziehungen wahrnehmen, Routen anpassen und auf neue Situationen reagieren können. Generative KI vereinfacht das Modelltraining, indem sie die Datenaufbereitung, -kennzeichnung, Modellerstellung und -optimierung für spezifische Anwendungen erleichtert. Plattformen für Positionierungsaufgaben entwickeln sich mit der Zeit zu einer umfassenderen räumlichen Intelligenzschicht, die verschiedene Maschinen und Arbeitsabläufe unterstützt. Dieser Ansatz reduziert den Bedarf an separaten Positionierungsanwendungen und die Nutzung eines gemeinsamen Umgebungsmodells für Roboter, Drohnen und autonome Fahrzeuge.
Hybride Positionierung über Innen- und Außenbetrieb hinweg
Ein wichtiger Zukunftszweig ist die Entwicklung von Positionierungssystemen, die eine nahtlose Ortung von Objekten beim Übergang von Innen- zu Außenbereichen ermöglichen. Übergangszonen in Lagerhallen, Häfen, Flughäfen, Universitäten und Industrieanlagen weisen häufig unterschiedliche Leistungsmerkmale hinsichtlich Satellitenpositionierung, Funktechnologie und visueller Informationen auf. Hybridarchitekturen können diese Eingangsdaten integrieren und Störungen der Lokalisierungsprozesse minimieren. Solche Systeme sind besonders nützlich für autonome Fahrzeuge, Inspektionsdrohnen, Logistikgeräte und mobile Roboter, die auf großen Baustellen eingesetzt werden. Dies wird dazu führen, dass Anbieter dazu angehalten werden, Positionierungssoftware für beide Anwendungsfälle zu entwickeln, anstatt separate Software für Innen- und Außenbereiche.
Marktchancen für Vision Positionierung
Positionierung als Dienstleistung für die Automatisierung mehrerer Standorte
Positionierung als Dienstleistung bietet Anbietern die Möglichkeit, sich vom Verkauf physischer Geräte abzuwenden und sich stattdessen auf Software zu konzentrieren. Große Unternehmen und Logistikfirmen benötigen zunehmend Automatisierung ihrer Abläufe an mehreren Standorten, was die Zentralisierung von Konfigurationen, Modellmanagement, Kartierung, Diagnose und Überwachung erfordert. Eine servicebasierte Architektur ermöglicht Standardisierung bei der Implementierung und gleichzeitig die Anpassung an individuelle Standorte. Anbieter erzielen höhere Umsätze durch ein abonnementbasiertes Modell, das Analysen, Optimierung, Upgrades und Flottenüberwachung umfasst. Zudem senkt es die Kosten für die Vorabentwicklung für Kunden ohne Bildverarbeitungssysteme.
Spezialisierte Lösungen für Bergbau, Energie und Infrastruktur
Die Möglichkeiten in Bergbau-, Energie- und Infrastrukturprojekten sind aufgrund der großen Einsatzgebiete, des unwegsamen Geländes, der eingeschränkten Sicht und der Bedingungen, unter denen manuelle Überwachung teuer und sogar gefährlich sein kann, äußerst interessant. Bildbasierte Positionierung ermöglicht autonome Inspektionen, Anlagenverfolgung, den Betrieb mobiler Geräte und Drohnen sowie Fernüberwachung. Anbieter können maßgeschneiderte Lösungen für Staub, Vibrationen, wechselnde Lichtverhältnisse und sporadische Kommunikation entwickeln, anstatt Lösungen für die Innenautomatisierung anzubieten. Programme zur regionalen Infrastrukturentwicklung im Nahen Osten, in Australien und anderen ressourcenintensiven Ländern können projektbezogene Chancen eröffnen. Die Zusammenarbeit mit Robotik-Integratoren, Drohnendienstleistern, Anbietern von Industrieautomatisierung und Infrastrukturunternehmen kann die Marktdurchdringung beschleunigen. Die vielversprechendsten Möglichkeiten ergeben sich dort, wo die Positionierung zur Verbesserung der Sicherheit, der Geräteauslastung oder der Arbeitskontinuität beiträgt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -