
Marché du positionnement par vision : taille, part de marché et prévisions 2034
Taille et prévisions du marché du positionnement visuel (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par composant (capteurs, systèmes de caméras, marqueurs visuels, autres) ; solution (navigation, analyse, suivi, solutions industrielles, autres) ; plateforme (véhicules aériens sans pilote/drones, robotique, véhicules à guidage automatique, autres) ; emplacement (systèmes de positionnement intérieur, systèmes de positionnement extérieur) ; application (commerciale, défense) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007636
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
6,97 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
18,51 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,46 %
taux de croissance
Marché adressable
112,20 milliards de dollars américains
(2026-2034)
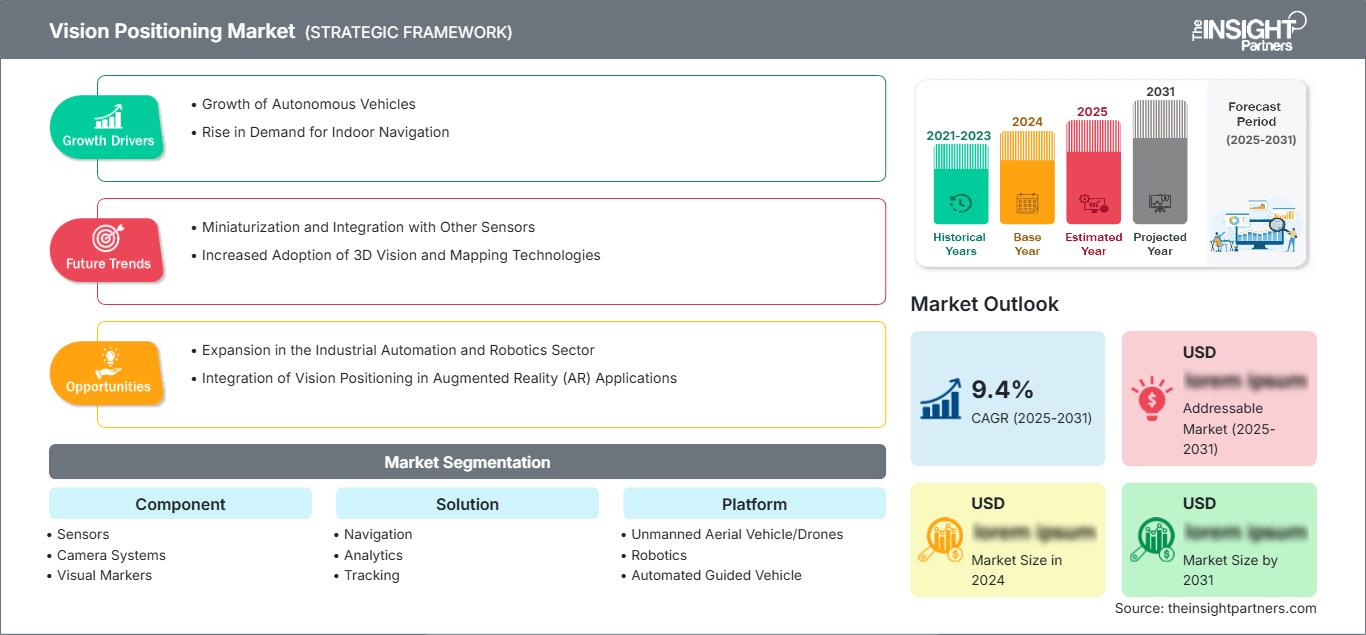
Le marché du positionnement visuel est évalué à 6,97 milliards de dollars américains en 2025 et devrait atteindre 18,51 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 11,46 % de 2026 à 2034. Cette expansion est soutenue par un déploiement plus large de la localisation par caméra, de la détection visuelle, de la navigation basée sur l'IA et des plateformes autonomes qui nécessitent un positionnement fiable là où les technologies de navigation conventionnelles sont confrontées à des limitations de couverture ou de précision.
L'Amérique du Nord devrait conserver une position forte, avec un TCAC estimé entre 10,5 et 12,5 % jusqu'en 2034. L'automatisation industrielle, la robotique d'entrepôt, les équipements mobiles autonomes, les applications de défense et les investissements continus dans la vision industrielle basée sur l'IA créent une demande soutenue de capacités de positionnement de haute précision dans des environnements contrôlés et dynamiques, contribuant de manière significative à la taille globale du marché du positionnement par vision .
Vision, positionnement, évaluation et perspectives du marché
- Amérique du Nord : La région devrait représenter une part de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 10,5 à 12,5 % entre 2026 et 2034, soutenue par les investissements dans l'automatisation et la mobilité autonome.
- États-Unis : On estime que les États-Unis représenteront 75 à 80 % des revenus nord-américains en 2025, avec un taux de croissance annuel composé (TCAC) de 10,5 à 12,5 % entre 2026 et 2034 grâce à la robotique, la logistique, la défense et les applications industrielles.
- Europe : L'Europe devrait détenir une part de marché de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 9,5 à 11,5 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 22 à 26 % en 2025 et enregistrer un TCAC de 14,0 à 16,5 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux moteurs de ce déploiement.
- Le segment le plus important : les véhicules aériens sans pilote/drones devraient détenir une part de marché de 44 à 48 % en 2025 et connaître une croissance annuelle composée de 12,0 à 14,0 % entre 2026 et 2034.
- Segment à forte croissance : On estime que les véhicules à guidage automatique représenteront une part de marché de 20 à 24 % en 2025 et connaîtront une croissance annuelle composée de 18,0 à 21,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : ABB Ltd., Adtech (Shenzhen) Technology Co., Ltd., Cognex Corporation, FANUC Corporation, infsoft GmbH, OMRON Corporation, Pepperl+Fuchs SE, Senion AB, SICK AG et SZ DJI Technology Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement technologique a évolué, passant d'un positionnement par marqueurs à une combinaison plus avancée de caméras, de capteurs, de données inertielles, d'indices visuels et d'informatique de périphérie. Les environnements industriels exigent désormais un positionnement capable de fonctionner malgré des conditions dynamiques, des variations d'éclairage et la présence d'obstacles mobiles. Cette évolution technologique a renforcé l'importance de la vision par ordinateur, de l'inférence par intelligence artificielle et de la fusion de données de capteurs pour les drones, les robots, les véhicules autonomes et les machines industrielles.
Les investissements futurs se concentrent davantage sur les solutions logicielles évolutives, les capacités informatiques embarquées et l'intégration des systèmes de positionnement. L'émergence de nouveaux pôles de production dans la région Asie-Pacifique stimule la demande, tandis que les efforts d'automatisation en Europe et l'entreposage en Amérique du Nord la soutiennent. L'attention réglementaire portée aux machines autonomes et aux drones incite également les fournisseurs à améliorer la fiabilité, la traçabilité, les fonctions de sécurité et la connaissance opérationnelle, plutôt que de se fier uniquement à la précision du positionnement, comme le soulignent les prévisions du marché du positionnement visuel .
Vision Positionnement Rapport de marché Portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,97 milliards de dollars américains |
| Taille du marché d'ici 2034 | 18,51 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 11,46% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du positionnement de la vision sur le marché
La croissance du marché du positionnement visuel est étroitement liée au développement des machines autonomes qui doivent déterminer leur position, leur orientation et leurs mouvements sans dépendre exclusivement de la navigation par satellite. Les informations recueillies par les caméras et d'autres capteurs sont géolocalisables et peuvent être traitées localement, permettant ainsi aux robots et aux drones de se déplacer dans les entrepôts, les chaînes de production, les villes et autres espaces restreints. Cet écosystème comprend des composants optiques, des processeurs, des algorithmes, des systèmes de cartographie, des intégrateurs de systèmes, des fournisseurs de solutions robotiques et des utilisateurs finaux.
Du côté de l'offre, on observe une tendance vers les systèmes intégrés plutôt que vers les capteurs individuels. Les fournisseurs de matériel intègrent les capacités d'imagerie, de détection et de traitement, tandis que les éditeurs de logiciels se concentrent sur les technologies de localisation, de suivi, de cartographie, d'analyse et de navigation. Cette intégration peut réduire les délais de déploiement pour les clients et diminuer leurs efforts d'ingénierie. Par conséquent, la demande s'oriente vers des systèmes qui s'intègrent parfaitement aux systèmes de contrôle de robots, aux systèmes de gestion de flottes et aux logiciels d'entreprise.
Le positionnement concurrentiel repose de plus en plus sur la capacité à combiner perception et autonomie opérationnelle. ABB Ltd. et FANUC Corporation tirent parti des capacités de positionnement au sein des écosystèmes de robotique industrielle, tandis que Cognex Corporation privilégie la vision industrielle et l'inspection assistée par l'IA. OMRON Corporation, Pepperl+Fuchs SE et SICK AG apportent leur expertise en matière de détection et d'automatisation, créant ainsi un avantage concurrentiel fondé sur la fiabilité et l'intégration industrielle. DJI élargit le champ concurrentiel grâce à ses plateformes aériennes autonomes et à la détection visuelle, selon le rapport sur le marché du positionnement par vision .
Des entreprises spécialisées comme Infsoft GmbH et Senion AB se concentrent sur le positionnement en intérieur et la perception spatiale, tandis qu'Adtech (Shenzhen) Technology Co., Ltd. privilégie le positionnement par vision et les cas d'usage d'automatisation. SZ DJI Technology Co., Ltd. dynamise le marché des plateformes aériennes. Les investissements se tournent désormais vers l'IA embarquée, la fusion de capteurs, la portabilité des logiciels et la facilité de déploiement. Les entreprises capables de garantir des performances constantes sur différents sites et types de machines pourront optimiser la valorisation de leurs solutions.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Vision et positionnement sur le marché : perspectives stratégiques
Perspectives régionales
Marché du positionnement visuel en Amérique du Nord
L'Amérique du Nord devrait représenter entre 34 et 38 % du chiffre d'affaires mondial du marché des systèmes de positionnement visuel en 2025 et connaître une croissance annuelle composée de 10,5 % à 12,5 % jusqu'en 2034. L'automatisation, le déploiement de technologies d'entrepôt, le développement de robots autonomes et les investissements dans les processus industriels basés sur l'IA sont des tendances fortes dans cette région. Les États-Unis contribuent majoritairement au chiffre d'affaires, tandis que le Canada facilite le déploiement de solutions de vision dans les secteurs de la logistique, des mines, de l'aérospatiale et de la fabrication de pointe. L'accent se déplace des capteurs de vision individuels vers des solutions de positionnement capables de prendre en charge les robots mobiles, les chariots élévateurs autonomes, les drones et l'analyse industrielle.
De plus, l'industrie des logiciels et des semi-conducteurs dans la région permet aux fabricants de traiter les données visuelles directement sur le lieu d'exploitation. Les clients industriels s'intéressent davantage aux systèmes qui réduisent les temps d'arrêt et améliorent la localisation et la coordination des flottes. On estime que les États-Unis contribueront à hauteur de 75 à 80 % au chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 10,5 à 12,5 %. L'évolution de la réglementation concernant les systèmes autonomes, la sécurité au travail et les drones incite également les fournisseurs à améliorer la fiabilité opérationnelle et la connaissance de la situation.
Marché américain du positionnement de la vision
On estime que les États-Unis représenteront 75 à 80 % du chiffre d'affaires du marché nord-américain du positionnement visuel en 2025, grâce à la fabrication de pointe, l'automatisation logistique, la robotique, l'aérospatiale, la défense et le développement des véhicules autonomes. Le pays compte parmi ses principaux utilisateurs de grands centres de distribution, des usines automobiles, des sites de production électronique et des entrepôts à forte intensité technologique. La demande privilégie de plus en plus les plateformes de positionnement qui combinent perception visuelle, capteurs inertiels, cartographie et interprétation par intelligence artificielle.
Le marché américain devrait connaître une croissance annuelle composée (TCAC) de 10,5 % à 12,5 % entre 2026 et 2034. Des entreprises telles qu'ABB Ltd., Cognex Corporation, FANUC Corporation, OMRON Corporation, Pepperl+Fuchs SE et SICK AG ont établi une présence technologique ou commerciale au sein des écosystèmes d'automatisation pertinents. Les applications se concentrent de plus en plus sur les robots mobiles autonomes, la navigation liée à l'inspection, la coordination de flottes et le positionnement en cas de difficultés liées au GNSS. Les clients industriels évaluent également des architectures cloud-to-edge permettant le développement centralisé de modèles tout en préservant un traitement local et déterministe.
Marché du positionnement de la vision européenne
L'Europe devrait détenir entre 25 et 29 % des parts de marché du positionnement visuel en 2025 et connaître une croissance annuelle composée de 9,5 à 11,5 % jusqu'en 2034. L'Allemagne est le principal moteur de la demande régionale, grâce à son secteur manufacturier de pointe et à la robotique. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à cette croissance par le biais de l'automatisation logistique, de la production automobile, de l'aérospatiale et des infrastructures intelligentes.
Le Royaume-Uni devrait connaître une croissance annuelle composée (TCAC) de 10,0 à 12,0 %, portée par l'automatisation des entrepôts, la recherche sur les systèmes autonomes et la logistique à forte intensité technologique. L'Allemagne devrait enregistrer une croissance de 11,0 à 13,0 %, reflétant une forte adoption de la robotique industrielle et de la vision par ordinateur. La France devrait afficher une croissance de 10,0 à 12,0 %, tandis que l'Italie et l'Espagne devraient enregistrer respectivement 9,5 à 11,5 % et 9,0 à 11,0 %. L'Allemagne demeure le pays leader grâce à sa forte concentration de fournisseurs et de fabricants de solutions d'automatisation industrielle.
Positionnement du marché de la vision APAC
La région Asie-Pacifique devrait représenter entre 22 et 26 % du chiffre d'affaires mondial du marché du positionnement visuel en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 14,0 à 16,5 % jusqu'en 2034. La Chine est le principal utilisateur de cette technologie, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Ses applications se retrouvent dans l'automatisation de la production, la fabrication de produits électroniques, la modernisation des entrepôts et les drones.
La Chine bénéficie d'une capacité de production à grande échelle et d'une forte présence de la robotique, tandis que le Japon et la Corée du Sud privilégient la fabrication de précision et les machines automatisées. En Inde, l'essor de la robotique est alimenté par la modernisation de la logistique et de la production, tandis que l'Australie offre des opportunités dans les secteurs minier et des opérations à distance. La numérisation et l'automatisation industrielles bénéficient également du soutien des pouvoirs publics afin de stimuler la demande régionale. La Chine demeure le premier pays grâce à son envergure industrielle et à sa forte présence dans les domaines de la robotique et des drones.
Marché du positionnement de la vision au Moyen-Orient et en Afrique
Le marché du positionnement visuel au Moyen-Orient et en Afrique devrait représenter 5 à 7 % des revenus mondiaux en 2025 et connaître une croissance annuelle composée de 9,0 à 12,0 % jusqu'en 2034. Les principales régions demandeuses sont l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud, en raison de leur besoin de moderniser leurs infrastructures et de diversifier leurs industries à des fins d'automatisation.
L’Arabie saoudite et les Émirats arabes unis mettent en œuvre des initiatives sophistiquées en matière de logistique, de villes intelligentes, d’industrie et d’infrastructures, qui pourraient nécessiter des systèmes de positionnement en conditions difficiles. En outre, l’Afrique du Sud offre des perspectives intéressantes pour l’automatisation des secteurs minier, de l’entreposage, de la production et du contrôle. Les infrastructures énergétiques constituent également un domaine important, car les systèmes autonomes pourraient fonctionner dans des installations de cette envergure. Le niveau de déploiement dans la région reste inférieur à celui d’autres marchés matures ; toutefois, les projets de grande envergure pourraient accélérer le développement des systèmes de positionnement.
Analyse de segmentation
Composant
L'adoption de ces composants devrait croître à un TCAC de 10,5 % à 12,5 % entre 2026 et 2034. Ce segment englobe le matériel nécessaire à la capture d'informations environnementales et à leur conversion en données de positionnement exploitables. La demande est influencée par les progrès réalisés en matière d'imagerie, de résolution de détection, de traitement embarqué et de fusion de capteurs. Les fournisseurs recherchent de plus en plus des composants compacts capables de fonctionner de manière fiable dans des conditions de vibrations industrielles, d'éclairage variable et de changements de conditions ambiantes sur l'ensemble du marché du positionnement visuel .
- Capteurs : Les capteurs contribuent à la perception de l’environnement et à l’estimation des mouvements, notamment lorsque les caméras seules sont confrontées à des problèmes d’occlusion, d’éclairage ou de profondeur. Leur intégration améliore la fiabilité de la localisation et favorise le fonctionnement autonome des machines.
- Systèmes de caméras : Les systèmes de caméras demeurent stratégiques car ils fournissent des informations spatiales riches pour la localisation visuelle, la cartographie, le suivi et la navigation. Une résolution plus élevée et le traitement des contours améliorent les performances dans les environnements exigeants.
- Marqueurs visuels : Les marqueurs visuels restent utiles lorsqu’un positionnement précis est requis, notamment dans les entrepôts, les cellules de production et les environnements intérieurs structurés. Leurs points de référence prévisibles simplifient la localisation et le déploiement.
- Autres : Des composants supplémentaires complètent les architectures de détection principales et peuvent répondre à des exigences de positionnement spécialisées sur différentes plateformes et dans différents environnements d'exploitation.
Solution
La demande de solutions devrait croître à un TCAC de 11,5 % à 13,5 % entre 2026 et 2034. Les acheteurs privilégient de plus en plus les capacités de positionnement complètes aux composants matériels individuels. Les solutions de navigation, d'analyse, de suivi et industrielles permettent de transformer les données visuelles brutes en décisions opérationnelles. L'intégration avec la gestion de flottes, la robotique, l'exécution de la production et les systèmes d'entreprise revêt une importance croissante à mesure que les clients déploient leurs solutions à l'échelle de leurs installations, reflétant ainsi les principales tendances du marché du positionnement visuel .
- Navigation : Les solutions de navigation facilitent les déplacements autonomes en estimant la position, l’orientation et l’itinéraire. La demande est particulièrement forte lorsque les robots et les drones doivent fonctionner en continu sans positionnement fiable par satellite.
- Analyse : Les solutions analytiques transforment les données spatiales et visuelles en informations opérationnelles, facilitant le suivi de l'utilisation, l'optimisation des processus, l'identification des anomalies et l'analyse des mouvements d'actifs.
- Suivi : Les solutions de suivi permettent une surveillance continue des actifs mobiles, des robots, des personnes ou des équipements, renforçant ainsi la visibilité dans les entrepôts, les environnements de production et les opérations logistiques.
- Solutions industrielles : Les solutions industrielles associent le positionnement aux fonctions d'automatisation, prenant en charge la coordination des machines, l'inspection, la manutention des matériaux et les flux de travail autonomes au sein des environnements de production.
Plate-forme
L'adoption des plateformes devrait croître à un TCAC de 12,0 à 14,0 % entre 2026 et 2034. Ce segment bénéficie de l'autonomie croissante des engins aériens et terrestres. Les drones restent une base d'applications installées majeure, tandis que les AGV et la robotique gagnent du terrain, les entrepôts et les usines nécessitant une grande flexibilité de déplacement. L'intégration au niveau de la plateforme permet aux capacités de positionnement de s'intégrer à des architectures d'autonomie plus larges sur le marché du positionnement visuel .
- Véhicules aériens sans pilote/drones : les drones nécessitent un positionnement relatif précis pour un vol stable, l’évitement d’obstacles, l’inspection et la navigation, en particulier lorsque les signaux satellites sont faibles ou indisponibles.
- Robotique : Les applications robotiques combinent de plus en plus vision, cartographie et contrôle de mouvement, permettant aux machines d’effectuer des tâches flexibles dans des environnements industriels et de services dynamiques.
- Véhicule à guidage automatique (AGV) : les AGV représentent un domaine de déploiement stratégiquement important car un positionnement précis permet un déplacement répétitif des matériaux, l’optimisation des itinéraires, la coordination des flottes et des opérations d’entrepôt plus sûres.
- Autres : D'autres plateformes offrent des possibilités spécialisées où le positionnement visuel peut compléter la navigation conventionnelle et permettre un fonctionnement autonome dans des environnements contraints.
Emplacement
Le marché des solutions de géolocalisation devrait connaître une croissance annuelle composée de 11,0 à 13,0 % entre 2026 et 2034. Le positionnement en intérieur demeure essentiel aux applications industrielles et logistiques, car la réception des signaux satellitaires est aléatoire à l'intérieur des bâtiments. Les systèmes extérieurs gagnent en importance pour les drones, les véhicules autonomes, l'inspection des infrastructures et les grands sites industriels. Les architectures hybrides combinent de plus en plus plusieurs technologies de géolocalisation afin d'améliorer la continuité sur le marché du positionnement visuel .
- Systèmes de positionnement intérieur : Les systèmes de positionnement intérieur sont destinés aux environnements où la couverture GNSS est limitée. Les entrepôts, les usines, les hôpitaux, les commerces et les plateformes de transport offrent un potentiel d’application important pour la localisation précise.
- Système de positionnement extérieur : Les systèmes de positionnement extérieur prennent en charge les drones, les véhicules autonomes, l’inspection des infrastructures, l’agriculture et les grands sites industriels où les repères visuels peuvent compléter la navigation par satellite.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Véhicule aérien sans pilote/Drones |
Haut |
Autonomie aérienne |
Mature |
|
Robotique |
Haut |
Robotique mobile |
Mise à l'échelle |
|
Véhicule à guidage automatique |
Haut |
Mobilité en entrepôt |
Mise à l'échelle |
|
Autres |
Faible |
Plateformes spécialisées |
Émergent |
Analyse des facteurs de croissance et d'impact du positionnement visionnaire sur le marché
Expansion de la mobilité industrielle autonome
La mobilité autonome rend les technologies de positionnement capables d'interpréter en continu l'environnement bien plus indispensables que les cartes statiques ou les itinéraires prédéfinis. Usines, entrepôts, plateformes logistiques et autres grandes installations industrielles utilisent des robots mobiles, des chariots élévateurs autonomes et des systèmes de manutention flexibles. Le positionnement visuel permet à ces dispositifs de maintenir leur position malgré un environnement changeant, des obstacles temporaires ou des repères de navigation peu fiables. La valeur commerciale dépasse la simple vente de matériel, car les clients ont de plus en plus besoin de services logiciels, de cartes, de solutions de coordination de flottes, d'intégration et de gestion du cycle de vie. Cela diversifie les sources de revenus du secteur et valorise les fournisseurs capables de proposer des solutions de positionnement complètes. L'interopérabilité et la coordination entre plusieurs robots pourraient devenir un critère d'achat important à mesure que leur déploiement se généralise.
Vision industrielle assistée par l'IA en périphérie
L'IA améliore la capacité des technologies de positionnement à analyser des scènes visuelles complexes, tout en réduisant leur dépendance à une ingénierie système basée sur des règles. Le traitement en périphérie garantit que la localisation, la détection d'objets et la prise de décision en matière de navigation s'effectuent au plus près des machines, minimisant ainsi les délais de communication et assurant un fonctionnement déterministe. Cette caractéristique est particulièrement avantageuse dans des domaines tels que la production rapide, la robotique mobile et les systèmes d'inspection, où la latence peut impacter l'efficacité et la sécurité. L'IA permet également aux systèmes de positionnement de s'adapter à des apparences d'objets et à des conditions d'éclairage plus variées. Les retombées économiques de cette innovation se traduisent par une demande accrue en matériel informatique embarqué, caméras intelligentes, plateformes logicielles et systèmes de gestion de modèles.
Nécessité d'un positionnement fiable dans les environnements où le GNSS est difficile
Le positionnement par satellite peut s'avérer problématique en intérieur, en souterrain, dans des environnements encombrés ou autres contextes où les obstacles et les phénomènes de trajets multiples perturbent la propagation du signal. Ces environnements imposent le recours à d'autres méthodes de positionnement au sein des entrepôts, usines, infrastructures, drones et véhicules robotisés. Le positionnement visuel peut fournir des informations environnementales complémentaires, en combinaison avec des techniques inertielles et radiométriques, renforçant ainsi la robustesse du système. Il est particulièrement pertinent lorsque la stabilité opérationnelle est directement liée aux performances, à l'utilisation des ressources ou à la sécurité. Le positionnement multimodal permet de s'affranchir de la dépendance à une seule méthode, assurant ainsi la continuité des systèmes en cas de visibilité réduite, de perturbations des communications radio ou de la réception satellite.
Vision, positionnement, tendances futures du marché
Convergence de la vision, de la cartographie et de l'IA générative
Les systèmes futurs devront intégrer les capacités de la perception visuelle, combinées à des techniques de cartographie toujours plus avancées et à des modèles d'IA capables d'interpréter leur environnement plutôt que de se contenter de détecter des références prédéfinies. Les systèmes autonomes pourront ainsi percevoir les relations spatiales, adapter leurs itinéraires et réagir aux situations nouvelles. L'IA générative simplifiera l'apprentissage des modèles en facilitant la préparation et l'étiquetage des données, la configuration du modèle et son optimisation pour des applications spécifiques. À terme, les plateformes de positionnement évolueront vers une couche d'intelligence spatiale plus générique, compatible avec plusieurs machines et flux de travail. Cette approche réduira le besoin d'applications de positionnement distinctes et l'utilisation d'un modèle d'environnement partagé entre robots, drones et véhicules autonomes.
Positionnement hybride pour les opérations intérieures et extérieures
Une piste importante pour l'avenir réside dans la création de systèmes de positionnement assurant la continuité des objets lors de leurs déplacements entre espaces intérieurs et extérieurs. Les zones de transition, telles que les entrepôts, les ports, les aéroports, les universités et les complexes industriels, présentent souvent des performances variables en matière de positionnement par satellite, de technologie radio et d'information visuelle. Il est possible d'utiliser des architectures hybrides pour intégrer ces données et minimiser les interruptions des processus de localisation. De tels systèmes seront particulièrement utiles pour les véhicules autonomes, les drones d'inspection, les dispositifs logistiques et les robots mobiles intervenant sur de vastes sites. De ce fait, les fournisseurs seront incités à développer des logiciels de positionnement adaptés aux deux environnements, et non plus conçus séparément pour les espaces intérieurs et extérieurs.
Vision, positionnement et opportunités de marché
Positionnement en tant que service pour l'automatisation multisite
Le positionnement en tant que service (PaaS) offre aux fournisseurs la possibilité de s'éloigner d'un modèle de vente d'équipements physiques pour se concentrer sur les logiciels. Les grandes entreprises et les sociétés de logistique éprouvent un besoin croissant d'automatiser leurs opérations sur plusieurs sites, avec l'exigence de centraliser les configurations, la gestion des modèles, la cartographie, le diagnostic et le suivi des opérations. L'architecture orientée services permet une standardisation lors du déploiement tout en laissant la possibilité de s'adapter à chaque site. Les fournisseurs génèrent davantage de revenus grâce à un modèle d'abonnement incluant l'analyse, l'optimisation, les mises à jour et le suivi de flotte. Ce modèle permet également de réduire les coûts d'ingénierie initiaux pour les clients ne disposant pas de capacités de vision par ordinateur.
Solutions spécialisées pour les secteurs minier, énergétique et des infrastructures
Les opportunités offertes par les projets miniers, énergétiques et d'infrastructures sont particulièrement intéressantes en raison des vastes zones à couvrir, des terrains accidentés, de la visibilité réduite et des conditions où la surveillance manuelle peut s'avérer coûteuse, voire dangereuse. Le positionnement par vision peut permettre l'inspection autonome, le suivi des actifs, l'utilisation d'équipements mobiles et de drones, ainsi que la surveillance à distance. Les fournisseurs peuvent proposer des solutions sur mesure adaptées à la poussière, aux vibrations, aux variations de luminosité et aux communications intermittentes, plutôt que de développer des solutions d'automatisation intérieures. Les programmes de développement des infrastructures régionales au Moyen-Orient, en Australie et dans d'autres pays à forte consommation de ressources peuvent générer des opportunités liées aux projets. La coopération avec les intégrateurs de robots, les prestataires de services de drones, les fournisseurs d'automatisation industrielle et les entreprises d'infrastructures peut accélérer la pénétration du marché. Les opportunités les plus prometteuses émergeront des cas où le positionnement contribue à améliorer la sécurité, l'utilisation des équipements ou la continuité des travaux.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -