
Mercato del posizionamento per visione: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del posizionamento visivo (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (sensori, sistemi di telecamere, marcatori visivi, altro); soluzione (navigazione, analisi, tracciamento, soluzioni industriali, altro); piattaforma (veicoli aerei senza pilota/droni, robotica, veicoli a guida automatica, altro); posizione (sistema di posizionamento interno, sistema di posizionamento esterno); applicazione (commerciale, difesa) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007636
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 22, 2026


Dimensioni del mercato nel 2025
6,97 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
18,51 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,46 %
Tasso di crescita
Mercato di riferimento
112,20 miliardi di dollari USA
(2026-2034)
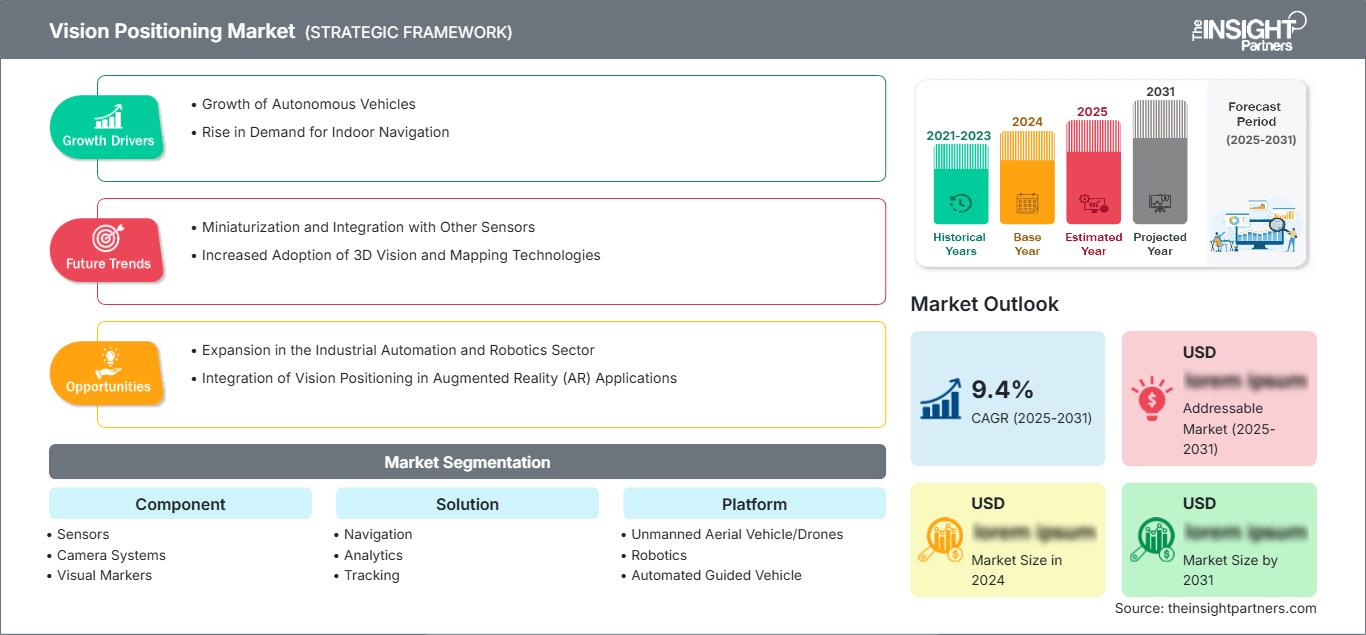
Il mercato del posizionamento visivo ha un valore di 6,97 miliardi di dollari nel 2025 e si prevede che raggiungerà i 18,51 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'11,46% dal 2026 al 2034. L'espansione è supportata da una maggiore diffusione della localizzazione basata su telecamere, del rilevamento visivo, della navigazione basata sull'intelligenza artificiale e delle piattaforme autonome che richiedono un posizionamento affidabile laddove le tecnologie di navigazione convenzionali presentano limitazioni di copertura o precisione.
Si prevede che il Nord America manterrà una posizione di rilievo, con un CAGR stimato tra il 10,5% e il 12,5% fino al 2034. L'automazione industriale, la robotica di magazzino, le apparecchiature mobili autonome, le applicazioni per la difesa e i continui investimenti nella visione artificiale basata sull'intelligenza artificiale stanno creando una domanda costante di capacità di posizionamento ad alta precisione in ambienti controllati e dinamici, contribuendo in modo significativo alla dimensione complessiva del mercato del posizionamento visivo .
Visione, posizionamento, analisi di mercato e approfondimenti
- Nord America: si prevede che la regione rappresenterà una quota del 34-38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 10,5-12,5% tra il 2026 e il 2034, grazie agli investimenti nell'automazione e nella mobilità autonoma.
- USA: Si stima che gli Stati Uniti rappresenteranno il 75-80% del fatturato nordamericano nel 2025, con una crescita annua composta (CAGR) del 10,5-12,5% tra il 2026 e il 2034, grazie a robotica, logistica, difesa e applicazioni industriali.
- Europa: si stima che l'Europa deterrà una quota del 25-29% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 9,5-11,5% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 22-26% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 14,0-16,5% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India a trainare l'implementazione.
- Il segmento più ampio, quello dei veicoli aerei senza pilota/droni, dovrebbe detenere una quota di mercato del 44-48% nel 2025 e crescere a un tasso annuo composto (CAGR) del 12,0-14,0% dal 2026 al 2034.
- Segmento ad alta crescita: si stima che i veicoli a guida automatica rappresenteranno una quota di mercato del 20-24% nel 2025 e si espanderanno a un CAGR del 18,0-21,0% dal 2026 al 2034.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Adtech (Shenzhen) Technology Co., Ltd., Cognex Corporation, FANUC Corporation, infsoft GmbH, OMRON Corporation, Pepperl+Fuchs SE, Senion AB, SICK AG e SZ DJI Technology Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo tecnologico si è evoluto dal posizionamento basato su marcatori a una combinazione più avanzata di telecamere, sensori, dati inerziali, segnali visivi e edge computing. Gli ambienti di fabbrica richiedono ora un posizionamento in grado di funzionare in contesti dinamici, con diverse condizioni di illuminazione e in presenza di ostacoli mobili. Questa trasformazione tecnologica ha accresciuto l'importanza della visione artificiale, dell'inferenza basata sull'intelligenza artificiale e della fusione di sensori in droni, robot, veicoli autonomi e macchinari industriali.
Gli investimenti futuri si stanno concentrando sempre più su soluzioni software scalabili, capacità di elaborazione embedded e integrazione di sistemi di posizionamento. L'emergere di nuovi poli produttivi nella regione Asia-Pacifico sta trainando la domanda, mentre gli sforzi di automazione in Europa e la logistica in Nord America la sostengono. L'attenzione normativa nei confronti di macchine autonome e droni sta inoltre incoraggiando i fornitori a migliorare l'affidabilità, la tracciabilità, le funzioni di sicurezza e la consapevolezza operativa, anziché affidarsi esclusivamente alla precisione del posizionamento, come evidenziato nelle previsioni di mercato sul posizionamento visivo .
Ambito del rapporto di mercato sul posizionamento visivo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,97 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 18,51 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,46% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del posizionamento della visione
La crescita del mercato del posizionamento visivo è strettamente legata all'espansione delle macchine autonome, che devono determinare posizione, orientamento e movimento senza dipendere esclusivamente dalla navigazione satellitare. Le informazioni raccolte da telecamere e sensori aggiuntivi sono di natura localizzabile e possono essere elaborate localmente, consentendo a robot e droni di muoversi all'interno di magazzini, stabilimenti produttivi, città e altri spazi limitati. L'ecosistema è composto da hardware ottico, processori, algoritmi, sistemi di mappatura, integratori di sistemi, fornitori di robotica e utenti finali.
I cambiamenti sul lato dell'offerta indicano una tendenza verso sistemi combinati piuttosto che verso sensori singoli. I fornitori di hardware stanno integrando funzionalità di imaging, rilevamento ed elaborazione, mentre i fornitori di software si concentrano su tecnologie di localizzazione, tracciamento, mappatura, analisi e navigazione. L'integrazione può ridurre i tempi di implementazione per i clienti e diminuire i loro sforzi di progettazione. Di conseguenza, la domanda si sta orientando verso sistemi che si integrino perfettamente con i sistemi di controllo dei robot, i sistemi di gestione delle flotte e i software aziendali.
Il posizionamento competitivo dipende sempre più dalla capacità di combinare la percezione con l'autonomia operativa. ABB Ltd. e FANUC Corporation sfruttano le capacità di posizionamento all'interno degli ecosistemi di robotica industriale, mentre Cognex Corporation punta sulla visione artificiale e sull'ispezione basata sull'intelligenza artificiale. OMRON Corporation, Pepperl+Fuchs SE e SICK AG apportano competenze nel campo del rilevamento e dell'automazione, creando un vantaggio competitivo in termini di affidabilità e integrazione industriale. DJI amplia il campo competitivo attraverso piattaforme aeree autonome e sistemi di rilevamento visivo, secondo il rapporto Vision Positioning Market .
Aziende specializzate come Infsoft GmbH e Senion AB si concentrano sul posizionamento indoor e sulla consapevolezza spaziale, mentre Adtech (Shenzhen) Technology Co., Ltd. si focalizza sul posizionamento basato sulla visione e sui casi d'uso di automazione. SZ DJI Technology Co., Ltd. rafforza il segmento di mercato delle piattaforme aeree. L'attenzione degli investimenti si sposta verso l'intelligenza artificiale edge, la fusione dei sensori, la portabilità del software e la facilità di implementazione. Le aziende in grado di fornire prestazioni costanti in diverse postazioni e categorie di macchine saranno in grado di monetizzare il valore delle proprie soluzioni in modo più efficace.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del posizionamento visionario: approfondimenti strategici
Approfondimenti regionali
Mercato di posizionamento Vision in Nord America
Si stima che il Nord America rappresenterà il 34-38% del fatturato globale del mercato del posizionamento visivo nel 2025 e crescerà a un CAGR del 10,5-12,5% fino al 2034. L'automazione, l'implementazione di tecnologie per la gestione dei magazzini, lo sviluppo di robot autonomi e gli investimenti in processi industriali basati sull'intelligenza artificiale sono diffusi nella regione. Gli Stati Uniti sono il principale contributore al fatturato regionale, mentre il Canada contribuisce a facilitare l'implementazione di soluzioni di visione nei settori della logistica, dell'industria mineraria, aerospaziale e manifatturiera avanzata. L'attenzione si sta spostando dai singoli sensori di visione verso soluzioni di posizionamento in grado di integrare robot mobili, carrelli elevatori autonomi, droni e analisi industriali.
Inoltre, l'industria del software e dei semiconduttori nella regione consente ai produttori di elaborare i dati visivi direttamente sul luogo di lavoro. I clienti industriali sono sempre più interessati ai sistemi che riducono i tempi di inattività e migliorano la localizzazione e il coordinamento della flotta. Si stima che gli Stati Uniti contribuiranno al 75-80% del fatturato nordamericano nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 10,5-12,5%. Gli sviluppi normativi relativi ai sistemi autonomi, alla sicurezza sul lavoro e ai velivoli senza pilota incoraggiano ulteriormente i fornitori a migliorare l'affidabilità operativa e la consapevolezza della situazione.
Posizionamento di US Vision sul mercato
Si stima che nel 2025 gli Stati Uniti rappresenteranno il 75-80% del fatturato del mercato nordamericano dei sistemi di posizionamento visivo, grazie al supporto di settori quali la produzione avanzata, l'automazione logistica, la robotica, l'industria aerospaziale, la difesa e lo sviluppo di veicoli autonomi. La base di utenti nel Paese comprende grandi centri di distribuzione, stabilimenti automobilistici, impianti di produzione elettronica e magazzini ad alta intensità tecnologica. La domanda si sta orientando sempre più verso piattaforme di posizionamento che combinano la percezione visiva con il rilevamento inerziale, la mappatura e l'interpretazione basata sull'intelligenza artificiale.
Si prevede che il mercato statunitense crescerà a un tasso annuo composto (CAGR) del 10,5-12,5% nel periodo 2026-2034. Aziende come ABB Ltd., Cognex Corporation, FANUC Corporation, OMRON Corporation, Pepperl+Fuchs SE e SICK AG hanno consolidato la propria presenza tecnologica o commerciale nei principali ecosistemi di automazione. Le tendenze applicative si concentrano sempre più su robot mobili autonomi, navigazione collegata all'ispezione, coordinamento delle flotte e posizionamento in presenza di problemi legati al GNSS. I clienti industriali stanno inoltre valutando architetture cloud-to-edge che consentono lo sviluppo centralizzato dei modelli, preservando al contempo l'elaborazione locale e deterministica.
Posizionamento di Europe Vision sul mercato
Si stima che l'Europa deterrà una quota di mercato del 25-29% nel settore del posizionamento visivo entro il 2025, con una crescita annua composta (CAGR) del 9,5-11,5% fino al 2034. La Germania è leader nella domanda regionale, grazie al settore manifatturiero avanzato e alla robotica. Regno Unito, Francia, Italia e Spagna contribuiscono con l'automazione logistica, la produzione automobilistica, il settore aerospaziale e le infrastrutture intelligenti.
Si prevede che il Regno Unito crescerà a un tasso annuo composto (CAGR) del 10,0-12,0%, con una domanda sostenuta dall'automazione dei magazzini, dalla ricerca sui sistemi autonomi e dalla logistica ad alta intensità tecnologica. La Germania dovrebbe espandersi dell'11,0-13,0%, riflettendo la forte adozione della robotica industriale e della visione artificiale. La Francia dovrebbe registrare una crescita del 10,0-12,0%, mentre Italia e Spagna dovrebbero raggiungere rispettivamente il 9,5-11,5% e il 9,0-11,0%. La Germania rimane il paese leader grazie alla sua concentrazione di fornitori e produttori di automazione industriale.
Mercato di posizionamento della visione nella regione APAC
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 22-26% del fatturato globale del mercato del posizionamento visivo nel 2025 e registrerà un CAGR (tasso di crescita annuale composto) del 14,0-16,5% fino al 2034. La Cina è il principale paese utilizzatore di questa tecnologia, seguita da Giappone, Corea del Sud, India e Australia. Le applicazioni si riscontrano nell'automazione industriale, nella produzione di elettronica, nella modernizzazione dei magazzini e nei droni.
La Cina gode del vantaggio di una produzione manifatturiera su larga scala e di un'ampia implementazione della robotica, mentre Giappone e Corea del Sud si concentrano maggiormente sulla produzione di precisione e sui macchinari automatizzati. L'aumento dell'uso della robotica in India è alimentato dalla modernizzazione della logistica e della produzione, mentre l'Australia offre opportunità nel settore minerario e nelle operazioni in aree remote. La digitalizzazione e l'automazione industriale ricevono anche il sostegno governativo per alimentare la domanda a livello regionale. La Cina rimane il paese leader grazie alla sua scala produttiva e alla presenza di robotica e droni.
Posizionamento strategico per il mercato in Medio Oriente e Africa.
Si stima che il mercato dei sistemi di posizionamento visivo in Medio Oriente e Africa rappresenterà il 5-7% del fatturato globale nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,0-12,0% fino al 2034. Le principali regioni in termini di domanda includono Arabia Saudita, Emirati Arabi Uniti e Sudafrica, a causa della necessità di modernizzare le infrastrutture e diversificare i settori industriali per scopi di automazione.
Sia l'Arabia Saudita che gli Emirati Arabi Uniti stanno implementando sofisticate iniziative in ambito logistico, di città intelligenti, industriale e infrastrutturale, che potrebbero prevedere l'impiego di sistemi di posizionamento in condizioni difficili. Inoltre, in Sudafrica si prospettano opportunità per l'automazione nei settori minerario, della logistica, manifatturiero e dell'ispezione. Anche le infrastrutture energetiche rappresentano un campo importante, poiché i sistemi autonomi potrebbero operare in impianti di tali dimensioni. I livelli di implementazione nella regione non sono ancora elevati come in altri mercati maturi; tuttavia, i progetti su larga scala potrebbero accelerare lo sviluppo dei sistemi di posizionamento.
Analisi di segmentazione
Componente
Si prevede che l'adozione dei componenti crescerà a un CAGR del 10,5-12,5% dal 2026 al 2034. Il segmento comprende l'hardware necessario per acquisire informazioni ambientali e convertirle in input di posizionamento utilizzabili. La domanda è influenzata dai miglioramenti nell'imaging, nella risoluzione dei sensori, nell'elaborazione integrata e nella fusione dei sensori. I fornitori sono sempre più alla ricerca di componenti compatti in grado di funzionare in modo affidabile in presenza di vibrazioni industriali, illuminazione variabile e condizioni di scena mutevoli nel mercato della visione artificiale .
- Sensori: I sensori supportano la consapevolezza dell'ambiente e la stima del movimento, in particolare laddove le telecamere da sole incontrano limitazioni dovute a occlusioni, illuminazione o profondità. La loro integrazione migliora la resilienza della localizzazione e supporta il funzionamento autonomo delle macchine.
- Sistemi di telecamere: I sistemi di telecamere rimangono strategicamente importanti perché forniscono informazioni spaziali dettagliate per la localizzazione visiva, la mappatura, il tracciamento e la navigazione. Una risoluzione più elevata e l'elaborazione edge migliorano le prestazioni in ambienti esigenti.
- Indicatori visivi: Gli indicatori visivi rimangono utili laddove è richiesto un posizionamento controllato, ad esempio in magazzini, celle di produzione e ambienti interni strutturati. I loro punti di riferimento prevedibili possono semplificare la localizzazione e l'installazione.
- Altri: Componenti aggiuntivi integrano le architetture di rilevamento primarie e possono soddisfare requisiti di posizionamento specifici su diverse piattaforme e ambienti operativi.
Soluzione
Si prevede che la domanda di soluzioni crescerà a un CAGR dell'11,5-13,5% nel periodo 2026-2034. Gli acquirenti prediligono sempre più funzionalità di posizionamento complete rispetto ai singoli componenti hardware. Le soluzioni di navigazione, analisi, tracciamento e industriali possono convertire le informazioni visive grezze in decisioni operative. L'integrazione con la gestione delle flotte, la robotica, l'esecuzione della produzione e i sistemi aziendali sta diventando sempre più importante man mano che i clienti estendono le implementazioni a livello di stabilimento, riflettendo le principali tendenze del mercato del posizionamento visivo .
- Navigazione: Le soluzioni di navigazione supportano il movimento autonomo stimando posizione, orientamento e informazioni sul percorso. La domanda è maggiore laddove robot e droni devono operare ininterrottamente senza un posizionamento satellitare affidabile.
- Analisi dati: le soluzioni di analisi dati trasformano i dati spaziali e visivi in informazioni operative, supportando il monitoraggio dell'utilizzo, l'ottimizzazione dei processi, l'identificazione delle anomalie e l'analisi dei movimenti delle risorse.
- Tracciamento: Le soluzioni di tracciamento consentono il monitoraggio continuo di risorse mobili, robot, persone o attrezzature, rafforzando la visibilità in magazzini, ambienti di produzione e operazioni logistiche.
- Soluzioni industriali: Le soluzioni industriali combinano il posizionamento con le funzioni di automazione, supportando il coordinamento delle macchine, l'ispezione, la movimentazione dei materiali e i flussi di lavoro autonomi all'interno degli ambienti di produzione.
Piattaforma
Si prevede che l'adozione delle piattaforme crescerà a un tasso annuo composto (CAGR) del 12,0-14,0% dal 2026 al 2034. Il segmento beneficia della crescente autonomia di macchine aeree e terrestri. I droni (UAV) rimangono una delle principali applicazioni installate, mentre i veicoli a guida automatica (AGV) e la robotica stanno guadagnando terreno, poiché magazzini e fabbriche richiedono una maggiore flessibilità di movimento. L'integrazione a livello di piattaforma consente alle funzionalità di posizionamento di diventare parte di architetture di autonomia più ampie nell'intero mercato della visione artificiale e del posizionamento .
- Veicoli aerei senza pilota/Droni: i droni richiedono un posizionamento relativo preciso per un volo stabile, per evitare ostacoli, per l'ispezione e per la navigazione, soprattutto in presenza di segnali satellitari deboli o assenti.
- Robotica: Le applicazioni robotiche combinano sempre più spesso visione, mappatura e controllo del movimento, consentendo alle macchine di svolgere compiti flessibili in ambienti industriali e di servizi dinamici.
- Veicoli a guida automatica (AGV): gli AGV rappresentano un'area di implementazione strategicamente importante perché il posizionamento preciso supporta la movimentazione ripetibile dei materiali, l'ottimizzazione dei percorsi, il coordinamento della flotta e operazioni di magazzino più sicure.
- Altre piattaforme offrono opportunità specializzate in cui il posizionamento visivo può integrare la navigazione convenzionale e consentire il funzionamento autonomo in ambienti con vincoli.
Posizione
Si prevede che le soluzioni di localizzazione cresceranno a un tasso annuo composto (CAGR) dell'11,0-13,0% dal 2026 al 2034. Il posizionamento indoor rimane fondamentale per le implementazioni industriali e logistiche, poiché i segnali satellitari sono inaffidabili all'interno degli edifici. I sistemi outdoor stanno acquisendo importanza per droni, veicoli autonomi, ispezione delle infrastrutture e grandi siti industriali. Le architetture ibride combinano sempre più tecnologie di localizzazione multiple per migliorare la continuità nell'intero mercato del posizionamento visivo .
- Sistema di posizionamento indoor: i sistemi di posizionamento indoor sono ideali per ambienti in cui la disponibilità del GNSS è limitata. Magazzini, fabbriche, ospedali, negozi e snodi di trasporto offrono un notevole potenziale applicativo per la localizzazione di precisione.
- Sistema di posizionamento per esterni: i sistemi di posizionamento per esterni sono utili per droni, veicoli autonomi, ispezione di infrastrutture, agricoltura e grandi siti industriali, dove i riferimenti visivi possono integrare la navigazione satellitare.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Veicoli aerei senza pilota/Droni |
Alto |
Autonomia aerea |
Maturo |
|
Robotica |
Alto |
Robotica mobile |
Scalatura |
|
Veicolo a guida automatica |
Alto |
Mobilità del magazzino |
Scalatura |
|
Altri |
Basso |
Piattaforme specializzate |
Emergenti |
Analisi dei fattori di crescita del mercato e del loro impatto sul posizionamento strategico.
Espansione della mobilità industriale autonoma
La mobilità autonoma sta rendendo le tecnologie di posizionamento in grado di fornire un'interpretazione continua dell'ambiente circostante molto più diffuse rispetto alle mappe statiche o ai percorsi predefiniti. Fabbriche, magazzini, centri logistici e altri tipi di grandi impianti industriali impiegano robot mobili, carrelli elevatori autonomi e sistemi di movimentazione flessibili. L'utilizzo del posizionamento visivo aiuta questi dispositivi a mantenere la propria posizione in presenza di un ambiente mutevole, ostacoli temporanei o punti di riferimento di navigazione inaffidabili. Il valore commerciale va oltre la vendita dell'hardware, poiché la clientela richiede sempre più servizi software, mappe, coordinamento della flotta, integrazione e soluzioni di gestione del ciclo di vita. Ciò amplia i flussi di entrate all'interno del settore e aumenta il valore dei fornitori in grado di offrire soluzioni di posizionamento complete. L'interoperabilità e il coordinamento tra più robot potrebbero diventare un altro importante criterio di acquisto con l'aumentare della densità di implementazione.
Visione artificiale basata sull'intelligenza artificiale in ambito edge computing
L'intelligenza artificiale (IA) migliora la capacità delle tecnologie di posizionamento di analizzare scene visive complesse, riducendo la dipendenza da modelli di sistema basati su regole predefinite. L'elaborazione edge garantisce che la localizzazione, il rilevamento degli oggetti e le decisioni di navigazione avvengano più vicino alle macchine, riducendo così eventuali ritardi nella comunicazione e consentendo un funzionamento deterministico. Questa caratteristica progettuale è particolarmente vantaggiosa in scenari come la produzione rapida, i robot mobili e i sistemi di ispezione, dove la latenza può influire sull'efficienza e persino sulla sicurezza. L'IA aiuta inoltre i sistemi di posizionamento ad adattarsi a una maggiore varietà di forme degli oggetti e condizioni di illuminazione. Le implicazioni economiche di tale innovazione sono evidenti nell'aumento della domanda di hardware per sistemi di elaborazione embedded, telecamere intelligenti, piattaforme software e sistemi di gestione dei modelli.
Necessità di un posizionamento affidabile in ambienti con scarsa copertura GNSS
Il posizionamento satellitare può risultare problematico in ambienti interni, sotterranei, congestionati o in altri contesti in cui ostacoli e fenomeni di multipath influenzano la propagazione del segnale. Tali ambienti impongono la necessità strutturale di altri metodi di posizionamento all'interno di magazzini, fabbriche, infrastrutture, droni e veicoli robotici. Il posizionamento visivo può offrire ulteriori informazioni ambientali, combinandosi con tecniche inerziali e radiometriche, aumentando così la robustezza dell'architettura. È particolarmente rilevante in contesti in cui la stabilità operativa è direttamente correlata alle prestazioni, all'utilizzo delle risorse o alla sicurezza. Il posizionamento multimodale aiuta a superare la limitazione derivante dall'affidarsi a un solo metodo, consentendo ai sistemi di far fronte a visibilità ridotta, comunicazioni radio o ricezione satellitare inadeguata.
Posizionamento della visione, tendenze future del mercato.
Convergenza di visione artificiale, mappatura e intelligenza artificiale generativa.
I sistemi futuri dovrebbero integrare le capacità di percezione visiva combinate con tecniche di mappatura sempre più avanzate e modelli di intelligenza artificiale in grado di interpretare l'ambiente circostante anziché limitarsi a rilevare riferimenti predefiniti. Sarà possibile per i sistemi autonomi percepire le relazioni spaziali, adattare i percorsi e reagire a nuove situazioni. L'intelligenza artificiale generativa semplificherà il processo di addestramento dei modelli, facilitando la preparazione dei dati, l'etichettatura, la configurazione del modello e la sua ottimizzazione per applicazioni specifiche. Nel tempo, le piattaforme che svolgono compiti di posizionamento si evolveranno in un livello di intelligenza spaziale più generico, in grado di supportare diverse macchine e flussi di lavoro. Un approccio di questo tipo ridurrà la necessità di applicazioni di posizionamento separate e l'utilizzo di un modello ambientale condiviso tra robot, droni e veicoli autonomi.
Posizionamento ibrido per operazioni sia in ambienti interni che esterni.
Un'importante prospettiva futura è la creazione di sistemi di posizionamento che consentano la continuità del movimento degli oggetti tra ambienti interni ed esterni. Le zone di transizione, in magazzini, porti, aeroporti, università e complessi industriali, presentano spesso prestazioni diverse in termini di posizionamento satellitare, tecnologia radio e informazioni visive. È possibile utilizzare architetture ibride per integrare questi input e minimizzare le interruzioni nei processi di localizzazione. Tali sistemi saranno particolarmente utili per veicoli autonomi, droni di ispezione, dispositivi logistici e robot mobili operanti su grandi siti. Questo porterà a una situazione in cui i fornitori saranno incentivati a creare software di posizionamento per entrambi i casi, e non separatamente per ambienti interni ed esterni.
Visione Posizionamento Opportunità di Mercato
Posizionamento come servizio per l'automazione multisito
Il Positioning-as-a-Service offre ai fornitori la possibilità di abbandonare il modello di vendita basato su apparecchiature fisiche e concentrarsi invece sul software. Le grandi aziende e le società di logistica sentono sempre più l'esigenza di automatizzare le operazioni in diverse sedi, con la conseguente necessità di centralizzare configurazioni, gestione dei modelli, mappatura, diagnostica e monitoraggio delle operazioni. L'architettura basata sui servizi è in grado di garantire la standardizzazione in fase di implementazione, pur consentendo la personalizzazione per le singole sedi. I fornitori possono ottenere maggiori ricavi da un modello in abbonamento che include analisi, ottimizzazione, aggiornamenti e monitoraggio della flotta. Questo modello riduce inoltre i costi di progettazione iniziali per i clienti che non dispongono di capacità di visione artificiale.
Soluzioni specializzate per i settori minerario, energetico e delle infrastrutture.
Le opportunità nei progetti minerari, energetici e infrastrutturali sono estremamente interessanti, data l'ampiezza delle aree da coprire, i terreni accidentati, la visibilità limitata e le condizioni in cui la sorveglianza manuale può risultare costosa e persino pericolosa. Il posizionamento basato sulla visione artificiale può consentire ispezioni autonome, tracciamento di risorse, utilizzo di attrezzature mobili, operazioni con droni e sorveglianza remota. I fornitori possono offrire soluzioni personalizzate per affrontare problemi come polvere, vibrazioni, condizioni di illuminazione variabili e comunicazioni intermittenti, anziché sviluppare soluzioni di automazione per interni. I programmi di sviluppo infrastrutturale regionale in Medio Oriente, Australia e altri paesi con un intenso utilizzo di risorse possono generare opportunità legate ai progetti. La collaborazione con integratori di robotica, fornitori di servizi con droni, fornitori di automazione industriale e aziende infrastrutturali può accelerare la penetrazione del mercato. Le opportunità più promettenti emergeranno nei casi in cui il posizionamento contribuisce a migliorare la sicurezza, l'utilizzo delle attrezzature o la continuità del lavoro.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -