
ビジョン位置決め市場:シェア・成長・予測 2034
ビジョンポジショニング市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(センサー、カメラシステム、ビジュアルマーカー、その他)、ソリューション別(ナビゲーション、分析、トラッキング、産業ソリューション、その他)、プラットフォーム別(無人航空機/ドローン、ロボット、自動誘導車両、その他)、ロケーション別(屋内測位システム、屋外測位システム)、アプリケーション別(商業、防衛)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007636
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 22, 2026


2025年の市場規模
69億7000 万米ドル
基準年値
2034年の予測
185億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.46 %
成長率
対象市場
1,122 億米ドル
(2026年~2034年)
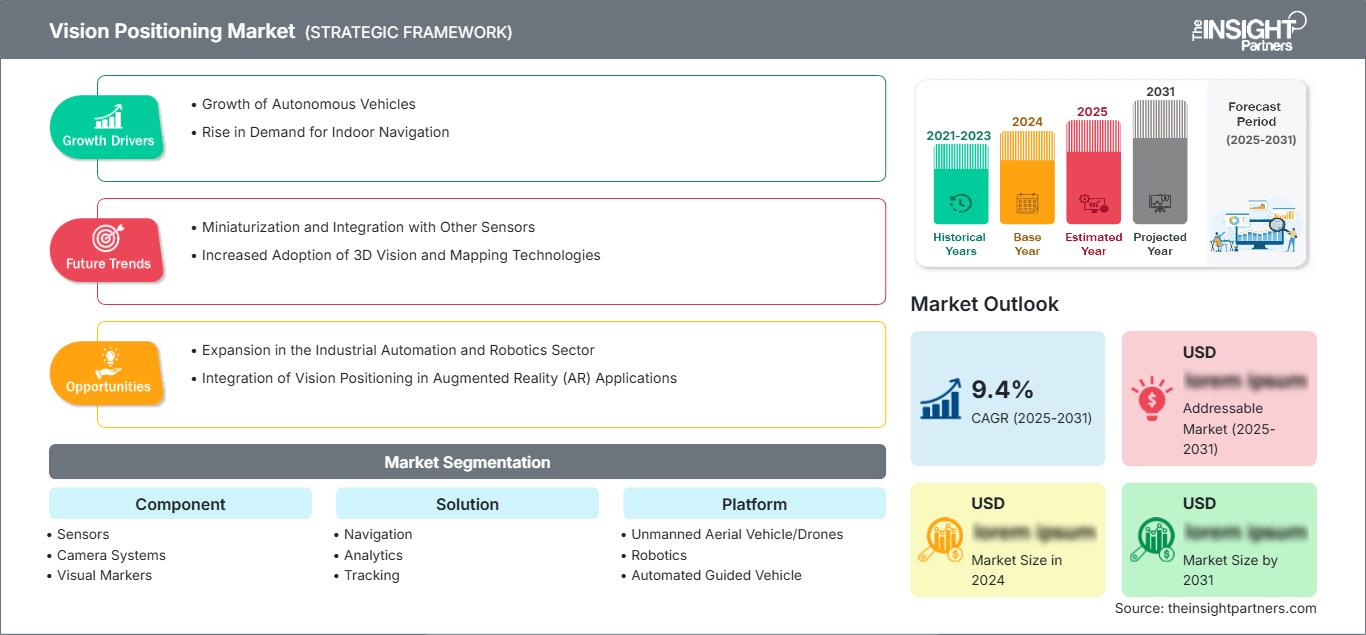
ビジョン測位市場は、2025年には69億7000万米ドルと評価され、2034年には185億1000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.46%を記録する見込みです。この拡大は、カメラベースの位置特定、視覚センシング、AI対応ナビゲーション、および従来のナビゲーション技術がカバー範囲や精度に限界がある中で信頼性の高い測位を必要とする自律型プラットフォームの普及拡大によって支えられています。
北米は、2034年まで年平均成長率(CAGR)10.5~12.5%で堅調な地位を維持すると予想されています。産業オートメーション、倉庫ロボット、自律移動機器、防衛用途、およびAI対応マシンビジョンへの継続的な投資により、制御された環境と動的な環境の両方で高精度な位置決め機能に対する持続的な需要が生まれ、ビジョンポジショニング市場全体の規模に大きく貢献しています。
ビジョンポジショニング市場評価と洞察
- 北米:同地域は、自動化への投資と自動運転モビリティに支えられ、2025年には34~38%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.5~12.5%で拡大すると予測されている。
- 米国:米国は2025年には北米の収益の75~80%を占めると推定されており、ロボット工学、物流、防衛、産業用途を通じて、2026年から2034年にかけて年平均成長率(CAGR)10.5~12.5%で拡大すると見込まれています。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)9.5~11.5%で成長すると予測されており、ドイツ、イギリス、フランス、イタリア、スペインが成長を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には22~26%のシェアを占めると推定され、2026年から2034年の間に年平均成長率(CAGR)14.0~16.5%を記録すると予測されており、中国、日本、韓国、インドが導入を牽引する。
- 最大のセグメントである無人航空機/ドローンは、2025年には44~48%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)12.0~14.0%で拡大すると予測されている。
- 高成長分野:自動搬送車は、2025年には市場シェアの20~24%を占め、2026年から2034年にかけて年平均成長率(CAGR)18.0~21.0%で拡大すると予測されています。
- 詳細に分析された主要企業:ABB Ltd.、Adtech (Shenzhen) Technology Co., Ltd.、Cognex Corporation、FANUC Corporation、infsoft GmbH、OMRON Corporation、Pepperl+Fuchs SE、Senion AB、SICK AG、およびSZ DJI Technology Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発は、マーカーベースの測位から、カメラ、センサー、慣性データ、視覚情報、エッジコンピューティングを組み合わせたより高度な測位へと移行しました。工場環境では、動的な環境、照明条件、移動する障害物の中でも機能する測位が求められています。このような技術革新により、ドローン、ロボット、自律走行車、産業機械におけるコンピュータビジョン、AI推論、センサーフュージョンの重要性が高まっています。
今後の投資は、拡張性の高いソフトウェアソリューション、組み込みコンピューティング機能、および測位システムの統合に重点が置かれるようになるでしょう。アジア太平洋地域における新たな製造拠点の出現が需要を牽引する一方、ヨーロッパにおける自動化の取り組みや北米における倉庫業の発展が需要を支えています。また、自律型機械やドローンに関する規制当局の注目も、ベンダーに対し、測位精度だけに頼るのではなく、信頼性、トレーサビリティ、安全機能、運用状況の把握といった点を向上させるよう促しており、これはビジョンポジショニング市場予測でも強調されています。
ビジョンポジショニング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 69億7000万米ドル |
| 2034年までの市場規模 | 185億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.46% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ビジョンポジショニング市場分析
ビジョンポジショニング市場の成長は、衛星航法だけに頼らずに位置、向き、動きを判断する必要のある自律型機械の拡大と密接に関連しています。カメラやその他のセンサーによって収集された情報は、その性質上、局所的に処理できるため、ロボットやドローンは倉庫、製造現場、都市、その他の限られた空間内を自在に移動できます。このエコシステムは、光学ハードウェア、プロセッサ、アルゴリズム、マッピングシステム、システムインテグレーター、ロボットプロバイダー、エンドユーザーで構成されています。
供給側の変化は、個々のセンサーではなく、複合システムへの移行を示唆している。ハードウェアプロバイダーは画像処理、センシング、処理機能を統合する一方、ソフトウェアプロバイダーは位置特定、追跡、マッピング、分析、ナビゲーション技術に注力している。統合により、顧客の導入期間が短縮され、エンジニアリング作業も軽減される可能性がある。その結果、需要はロボット制御システム、フリート管理システム、エンタープライズレベルのソフトウェアとシームレスに統合できるシステムへと向かっている。
競争力は、知覚と実行可能な自律性を組み合わせる能力にますます依存するようになっている。ABB Ltd.とFANUC Corporationは産業用ロボットのエコシステム内でポジショニング機能を活用しており、Cognex CorporationはマシンビジョンとAIを活用した検査に重点を置いている。OMRON Corporation、Pepperl+Fuchs SE、およびSICK AGはセンシングと自動化の専門知識を提供し、信頼性と産業統合に関して競争上の差別化を図っている。DJIは、自律型空中プラットフォームと視覚センシングを通じて競争領域を拡大している、とVision Positioning Marketレポートは述べている。
Infsoft GmbHやSenion ABのような専門企業は屋内測位と空間認識に注力している一方、Adtech (Shenzhen) Technology Co., Ltd.はビジョンベースの測位と自動化のユースケースに注力している。SZ DJI Technology Co., Ltd.は航空プラットフォーム市場を強化している。投資の焦点はエッジAI、センサーフュージョン、ソフトウェアの移植性、導入の容易さへとシフトしている。複数の場所や機種で一貫したパフォーマンスを提供できる企業は、ソリューションの価値をより効果的に収益化できるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ビジョンポジショニング市場:戦略的洞察
地域別分析
北米ビジョンポジショニング市場
北米は、2025年には世界のビジョンポジショニング市場の収益の34~38%を占め、2034年まで年平均成長率(CAGR)10.5~12.5%で拡大すると予測されています。この地域では、自動化、倉庫技術の導入、自律型ロボットの開発、AIを活用した産業プロセスへの投資が盛んです。米国はこの地域における収益の主要な貢献国であり、カナダは物流、鉱業、航空宇宙、先端製造業におけるビジョンソリューションの導入を促進しています。焦点は個々のビジョンセンサーから、移動ロボット、自律型フォークリフト、ドローン、産業分析に対応できるポジショニングソリューションへと移りつつあります。
さらに、この地域のソフトウェアおよび半導体産業は、製造業者が運用現場で視覚データを処理することを可能にしています。産業顧客は、ダウンタイムを削減し、位置特定とフリート連携を向上させるシステムにますます関心を寄せています。米国は2025年には北米の収益の75~80%を占めると推定されており、年平均成長率(CAGR)は10.5~12.5%で成長すると予測されています。自律システム、職場の安全、無人航空機に関する規制の進展は、ベンダーが運用信頼性と状況認識を向上させることをさらに促しています。
米国ビジョンポジショニング市場
米国は、先進製造業、物流自動化、ロボット工学、航空宇宙、防衛、自動運転車開発などの分野に支えられ、2025年には北米ビジョンポジショニング市場の収益の75~80%を占めると予測されている。米国におけるビジョンポジショニングの導入拠点は、大規模配送センター、自動車工場、電子機器製造工場、技術集約型倉庫など多岐にわたる。需要は、視覚認識と慣性センシング、マッピング、AIベースの解析を組み合わせたポジショニングプラットフォームをますます重視する傾向にある。
米国市場は2026年から2034年にかけて年平均成長率(CAGR)10.5~12.5%で拡大すると予測されています。ABB Ltd.、Cognex Corporation、FANUC Corporation、OMRON Corporation、Pepperl+Fuchs SE、SICK AGなどの企業は、関連するオートメーションエコシステムにおいて技術または商業的なプレゼンスを確立しています。アプリケーションのトレンドとしては、自律移動ロボット、検査連動型ナビゲーション、フリート連携、GNSSが利用できない状況下での測位などがますます重視されています。また、産業顧客は、ローカルでの決定論的な処理を維持しながら、集中型モデル開発を可能にするクラウド・ツー・エッジ・アーキテクチャも評価しています。
欧州ビジョンポジショニング市場
欧州は、2025年にはビジョンポジショニング市場の25~29%のシェアを占め、2034年まで年平均成長率(CAGR)9.5~11.5%で拡大すると予測されている。ドイツは、先進的な製造業とロボット工学に支えられ、地域需要を牽引している。英国、フランス、イタリア、スペインは、物流自動化、自動車生産、航空宇宙、スマートインフラを通じて貢献している。
英国は、倉庫自動化、自律システム研究、技術集約型物流に支えられ、年平均成長率(CAGR)10.0~12.0%で成長すると予測されている。ドイツは、産業用ロボットとマシンビジョンの普及が進んでいることから、11.0~13.0%の成長が見込まれる。フランスは10.0~12.0%、イタリアとスペインはそれぞれ9.5~11.5%と9.0~11.0%の成長が見込まれる。ドイツは、産業オートメーションのサプライヤーとメーカーが集中しているため、引き続き市場をリードする国となっている。
アジア太平洋地域のビジョンポジショニング市場
アジア太平洋地域は、2025年には世界のビジョンポジショニング市場の収益の22~26%を占め、2034年まで年平均成長率(CAGR)14.0~16.5%を記録すると予測されています。中国がこの技術を最も多く採用しており、次いで日本、韓国、インド、オーストラリアが続きます。応用分野としては、製造自動化、電子機器製造、倉庫の近代化、ドローンなどが挙げられます。
中国は大規模製造とロボット導入において優位性を有している一方、日本と韓国は精密製造と自動化機械に重点を置いている。インドにおけるロボット利用の増加は物流と製造業の近代化によって促進されており、オーストラリアは鉱業と遠隔操作の可能性を提供している。産業のデジタル化と自動化は、地域的な需要を喚起するために政府の支援も受けている。中国は製造規模とロボットおよびドローンの普及により、依然として最大の国である。
中東・アフリカのビジョンポジショニング市場
中東・アフリカ地域のビジョンポジショニング市場は、2025年には世界の収益の5~7%を占め、2034年まで年平均成長率(CAGR)9.0~12.0%で拡大すると予測されています。主要な需要地域としては、インフラの近代化と自動化に向けた産業の多様化の必要性から、サウジアラビア、アラブ首長国連邦、南アフリカなどが挙げられます。
サウジアラビアとアラブ首長国連邦はともに、高度な物流、スマートシティ、産業、インフラ整備の取り組みを進めており、困難な環境下での測位システムが必要となる可能性がある。さらに、南アフリカでは鉱業、倉庫業、製造業、検査の自動化において有望な分野が見込まれる。また、エネルギーインフラも重要な分野であり、このような巨大施設では自律システムが機能する可能性がある。この地域における測位システムの導入レベルは、他の成熟市場ほど高くはないものの、大規模プロジェクトによって測位システムの開発が加速する可能性がある。
セグメンテーション分析
成分
コンポーネントの採用は、2026年から2034年にかけて年平均成長率(CAGR)10.5~12.5%で拡大すると予想されています。このセグメントには、環境情報を取得して使用可能な位置情報入力に変換するために必要なハードウェアが含まれます。需要は、イメージング、センシング解像度、組み込み処理、センサーフュージョンの改善によって影響を受けています。ベンダーは、ビジョンポジショニング市場全体で、産業用振動、可変照明、変化するシーン条件下でも確実に動作できる小型コンポーネントをますます求めています。
- センサー:センサーは、特にカメラだけでは遮蔽物、照明、深度などの制約を受ける場合に、環境認識と動作推定をサポートします。センサーを統合することで、位置特定における耐性が向上し、自律的な機械動作が支援されます。
- カメラシステム:カメラシステムは、視覚的な位置特定、マッピング、追跡、ナビゲーションに必要な豊富な空間情報を提供するため、戦略的に依然として重要です。高解像度化とエッジ処理により、要求の厳しい環境下でのパフォーマンスが向上します。
- 視覚マーカー:倉庫、生産セル、構造化された屋内環境など、厳密な位置決めが必要な場所では、視覚マーカーは依然として有用です。予測可能な基準点により、位置特定と配置が容易になります。
- その他:追加コンポーネントは主要なセンシングアーキテクチャを補完し、さまざまなプラットフォームや動作環境における特殊な測位要件に対応できます。
解決
ソリューションの需要は、2026年から2034年にかけて年平均成長率(CAGR)11.5~13.5%で成長すると予測されています。購入者は、個々のハードウェアコンポーネントよりも、包括的な測位機能を求める傾向が強まっています。ナビゲーション、分析、追跡、および産業用ソリューションは、生の視覚情報を運用上の意思決定に変換できます。顧客が施設全体に展開規模を拡大するにつれて、車両管理、ロボット工学、製造実行、およびエンタープライズシステムとの統合がますます重要になってきており、これはビジョンポジショニング市場の主要なトレンドを反映しています。
- ナビゲーション:ナビゲーションソリューションは、位置、向き、経路情報を推定することで、自律的な移動をサポートします。特に、信頼性の高い衛星測位システムがない状況で、ロボットやドローンが継続的に動作する必要がある場合に、その需要が最も高まります。
- 分析:分析ソリューションは、空間データと視覚データを運用情報に変換し、利用状況の監視、プロセスの最適化、異常の特定、資産移動の分析などを支援します。
- 追跡:追跡ソリューションにより、移動資産、ロボット、人、機器などを継続的に監視することが可能になり、倉庫、生産環境、物流業務全体における可視性が向上します。
- 産業用ソリューション:産業用ソリューションは、位置決め機能と自動化機能を組み合わせ、生産環境における機械の協調、検査、マテリアルハンドリング、および自律的なワークフローをサポートします。
プラットフォーム
プラットフォームの導入は、2026年から2034年にかけて年平均成長率(CAGR)12.0~14.0%で拡大すると予測されています。この分野は、空中および地上機械における自律性の向上から恩恵を受けています。UAVは依然として主要な導入アプリケーション基盤であり、倉庫や工場では柔軟な移動が求められるため、AGVやロボットの導入が進んでいます。プラットフォームレベルの統合により、ビジョンポジショニング市場全体で、測位機能がより広範な自律アーキテクチャの一部となることが可能になります。
- 無人航空機/ドローン:UAVは、特に衛星信号が弱い、または利用できない場所では、安定した飛行、障害物回避、点検、および航行のために、正確な相対位置測位を必要とする。
- ロボット工学:ロボット工学の応用分野では、視覚、マッピング、モーションコントロールがますます組み合わされるようになり、機械が動的な産業環境やサービス環境において柔軟な作業を実行できるようになっている。
- 自動搬送車:AGV(無人搬送車)は、正確な位置決めによって、反復可能な資材搬送、経路最適化、車両群の連携、およびより安全な倉庫作業が実現できるため、戦略的に重要な導入分野です。
- その他:その他のプラットフォームでは、視覚的な位置特定が従来のナビゲーションを補完し、制約のある環境下での自律運用を可能にする、特殊な機会が提供される。
位置
位置情報ソリューションは、2026年から2034年にかけて年平均成長率(CAGR)11.0~13.0%で拡大すると予測されています。屋内測位は、建物内では衛星信号が不安定なため、産業および物流分野での展開において依然として不可欠です。屋外システムは、ドローン、自動運転車、インフラ点検、大規模産業施設などで重要性を増しています。ハイブリッドアーキテクチャは、ビジョンポジショニング市場全体で連続性を向上させるために、複数の位置情報技術を組み合わせるケースが増えています。
- 屋内測位システム:屋内測位システムは、GNSSの利用が制限される環境に対応します。倉庫、工場、病院、小売施設、交通拠点などは、高精度な位置特定において大きな応用可能性を秘めています。
- 屋外測位システム:屋外測位システムは、ドローン、自律走行車、インフラ点検、農業、および衛星ベースのナビゲーションを視覚的な参照で補完できる大規模な工業施設などをサポートします。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
無人航空機/ドローン |
高い |
空中自律性 |
成熟した |
|
ロボット工学 |
高い |
モバイルロボット |
スケーリング |
|
自動搬送車 |
高い |
倉庫モビリティ |
スケーリング |
|
その他 |
低い |
専門プラットフォーム |
新興 |
ビジョンポジショニング市場の成長要因と影響分析
自律型産業モビリティの拡大
自律移動の普及に伴い、静的な地図や事前定義されたルートよりも、周囲の状況を継続的に解釈できる測位技術の必要性がますます高まっています。工場、倉庫、物流拠点、その他の大規模な産業施設では、移動ロボット、自律型フォークリフト、フレキシブルハンドリングシステムが採用されています。視覚測位を利用することで、これらの機器は変化する周囲の環境、一時的な障害物、信頼性の低いナビゲーションランドマークが存在する場合でも、位置を維持することができます。顧客基盤がソフトウェアサービス、地図、フリート調整、統合、ライフサイクル管理ソリューションをますます必要とするようになるにつれ、商業的価値はハードウェアの販売にとどまりません。これにより、この分野における収益源が拡大し、包括的な測位ソリューションを提供できるプロバイダーの価値が高まります。導入密度が高まるにつれて、複数のロボット間の相互運用性と連携も重要な購入基準となる可能性があります。
エッジにおけるAI対応マシンビジョン
AIは、システムのルールベースのエンジニアリングへの依存度を低く抑えつつ、複雑な視覚シーンを分析する測位技術の能力を向上させます。エッジ処理により、位置特定、物体検出、ナビゲーションの意思決定が機械の近くで行われるため、通信遅延が低減され、決定論的な動作が可能になります。この設計上の特徴は、レイテンシが効率や安全性に影響を与える可能性がある高速製造、移動ロボット、検査システムなどのシナリオで特に有効です。AIはまた、測位システムがより多様な物体の外観や照明条件に適応するのにも役立ちます。このようなイノベーションの経済的影響は、組み込みコンピューティングハードウェア、インテリジェントカメラ、ソフトウェアプラットフォーム、モデル管理システムへの需要増加という形で現れています。
GNSSが利用しにくい環境における信頼性の高い測位の必要性
衛星測位は、屋内、地下、混雑した環境、または障害物やマルチパス現象が信号伝搬に影響を与えるその他の環境では問題となる可能性があります。このような環境では、倉庫、工場、インフラ、UAV、ロボット車両内部での測位に他の方法が構造的に必要となります。ビジョン測位は、慣性測位や放射測位技術と組み合わせることで、追加の環境情報を提供し、アーキテクチャの堅牢性を高めることができます。これは、運用安定性がパフォーマンス、リソースの使用、または安全性に直接関係する状況において最も重要です。マルチモーダル測位は、単一の方法に依存するという制約を回避するのに役立ち、システムが視界不良、無線通信の障害、または衛星受信の障害に対応できるようになります。
ビジョンポジショニング市場の将来動向
視覚、マッピング、生成AIの融合
将来のシステムは、視覚認識能力と、高度化するマッピング技術、そしてあらかじめ定義された参照点を検出するのではなく、周囲の環境を理解できるAIモデルを組み合わせたものとなるでしょう。自律システムは、空間的な関係性を認識し、経路を調整し、新たな状況に対応できるようになります。生成型AIは、データの準備、ラベル付け、モデルの設定、特定のアプリケーションへの最適化といったプロセスを容易にすることで、モデルトレーニングのプロセスを簡素化します。時が経つにつれ、測位タスクを実行するプラットフォームは、複数のマシンとワークフローをサポートする、より汎用的な空間インテリジェンスレイヤーへと進化していくでしょう。このようなアプローチにより、個別の測位アプリケーションの必要性が減り、ロボット、ドローン、自動運転車の間で環境モデルを共有する必要がなくなります。
屋内および屋外オペレーションにおけるハイブリッドポジショニング
将来的に重要な方向性の一つは、物体が屋内から屋外へと移動する際に、位置特定が途切れることなく継続できる測位システムの開発です。倉庫、港湾、空港、大学、工業団地などの移行ゾーンでは、衛星測位、無線技術、視覚情報といった点で、しばしば異なる性能が見られます。ハイブリッドアーキテクチャを用いることで、これらの情報を統合し、位置特定プロセスへの影響を最小限に抑えることが可能です。このようなシステムは、自律走行車、検査ドローン、物流機器、大規模施設で稼働する移動ロボットなどに特に有効です。これにより、ベンダーは屋内と屋外それぞれに対応する測位ソフトウェアを開発するのではなく、屋内と屋外の両方に対応できるソフトウェアを開発するよう促されるでしょう。
ビジョンポジショニングの市場機会
複数拠点自動化のためのポジショニング・アズ・ア・サービス
ポジショニング・アズ・ア・サービスは、ベンダーが物理的な機器の販売モデルから脱却し、ソフトウェアに注力できる道筋を提供します。大企業や物流企業の間では、複数の拠点で業務を自動化し、構成、モデル管理、マッピング、診断、監視を一元化する必要性が高まっています。サービスベースのアーキテクチャは、導入時に標準化を実現しながらも、個々のサイトに合わせてカスタマイズすることが可能です。ベンダーは、分析、最適化、アップグレード、車両監視を含むサブスクリプションベースのモデルからより多くの収益を得ることができます。また、コンピュータビジョン機能を持たない顧客にとって、初期エンジニアリングコストを削減することにもつながります。
鉱業、エネルギー、インフラストラクチャ向けの専門ソリューション
鉱業、エネルギー、インフラプロジェクトにおける機会は、広大な対象エリア、険しい地形、視界の制限、手動監視が高コストで危険な場合もある状況などから、非常に魅力的です。ビジョンベースの測位により、自律的な検査、資産追跡、移動機器の操作、ドローンの操作、遠隔監視が可能になります。サプライヤーは、屋内自動化ソリューションを開発する代わりに、粉塵、振動、変化する照明条件、断続的な通信などに対応したカスタムソリューションを提供する可能性があります。中東、オーストラリア、その他資源集約型の国々における地域インフラ開発プログラムは、プロジェクト関連の機会を生み出す可能性があります。ロボットインテグレーター、ドローンサービスプロバイダー、産業オートメーションサプライヤー、インフラ企業との連携により、市場浸透を加速できるでしょう。最も有望な機会は、測位が安全性、機器利用率、作業継続性の向上に役立つ場合に生まれます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -