
Mercado de posicionamiento por visión: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de posicionamiento visual (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (sensores, sistemas de cámara, marcadores visuales, otros); solución (navegación, análisis, seguimiento, soluciones industriales, otros); plataforma (vehículos aéreos no tripulados/drones, robótica, vehículos guiados automáticamente, otros); ubicación (sistema de posicionamiento en interiores, sistema de posicionamiento en exteriores); aplicación (comercial, defensa) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007636
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
6.970 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
18.510 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,46 %
Índice de crecimiento
Mercado potencial
112.200 millones de dólares estadounidenses
(2026-2034)
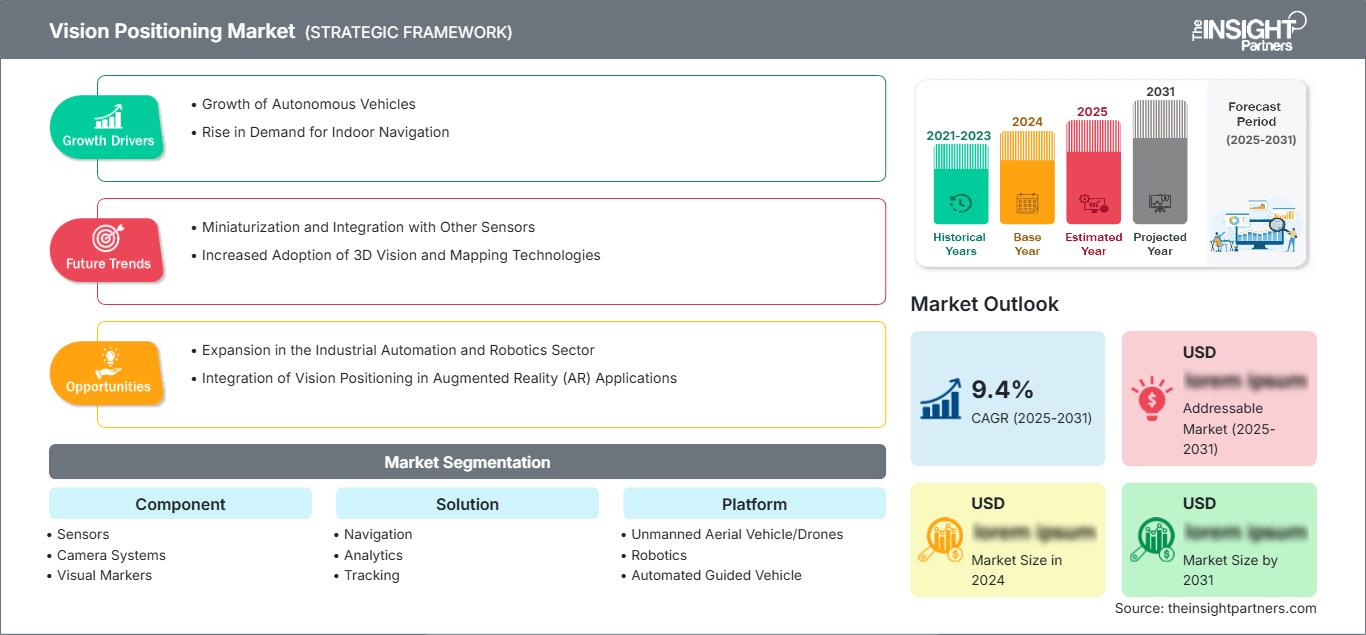
El mercado de posicionamiento por visión artificial está valorado en 6970 millones de dólares estadounidenses en 2025 y se prevé que alcance los 18 510 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 11,46 % entre 2026 y 2034. Esta expansión se ve impulsada por una mayor implementación de la localización basada en cámaras, la detección visual, la navegación con inteligencia artificial y las plataformas autónomas que requieren un posicionamiento fiable donde las tecnologías de navegación convencionales presentan limitaciones de cobertura o precisión.
Se prevé que Norteamérica mantenga una posición sólida, con una tasa de crecimiento anual compuesta (CAGR) estimada del 10,5 % al 12,5 % hasta 2034. La automatización industrial, la robótica de almacenes, los equipos móviles autónomos, las aplicaciones de defensa y la continua inversión en visión artificial con inteligencia artificial están generando una demanda sostenida de capacidades de posicionamiento de alta precisión en entornos controlados y dinámicos, lo que contribuye significativamente al tamaño total del mercado de posicionamiento por visión .
Evaluación y perspectivas del mercado de posicionamiento de la visión
- América del Norte: Se prevé que la región represente entre el 34 % y el 38 % del mercado en 2025 y que experimente un crecimiento anual compuesto del 10,5 % al 12,5 % entre 2026 y 2034, impulsado por la inversión en automatización y la movilidad autónoma.
- EE. UU.: Se estima que EE. UU. representará entre el 75 % y el 80 % de los ingresos de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 12,5 % entre 2026 y 2034 a través de la robótica, la logística, la defensa y las aplicaciones industriales.
- Europa: Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9,5-11,5% entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Se estima que la región de Asia Pacífico controlará una cuota de mercado del 22-26% en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 14,0-16,5% entre 2026 y 2034, con China, Japón, Corea del Sur e India impulsando el despliegue.
- El segmento más grande, el de vehículos aéreos no tripulados/drones, se estima que tendrá una cuota de mercado del 44-48% en 2025 y crecerá a una tasa compuesta anual del 12,0-14,0% entre 2026 y 2034.
- Segmento de alto crecimiento: Se estima que los vehículos guiados automáticamente representarán una cuota de mercado del 20-24% en 2025 y se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 18,0-21,0% entre 2026 y 2034.
- Empresas clave analizadas en detalle: ABB Ltd., Adtech (Shenzhen) Technology Co., Ltd., Cognex Corporation, FANUC Corporation, infsoft GmbH, OMRON Corporation, Pepperl+Fuchs SE, Senion AB, SICK AG y SZ DJI Technology Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico ha evolucionado desde el posicionamiento basado en marcadores hacia una combinación más avanzada de cámaras, sensores, datos inerciales, señales visuales y computación perimetral. Los entornos industriales ahora requieren un posicionamiento que funcione en entornos dinámicos, con diversas condiciones de iluminación y obstáculos móviles. Este cambio tecnológico ha impulsado la importancia de la visión artificial, la inferencia de IA y la fusión de sensores en drones, robots, vehículos autónomos y maquinaria industrial.
Las futuras inversiones se centran cada vez más en soluciones de software escalables, capacidades de computación integrada e integración de sistemas de posicionamiento. El surgimiento de nuevos centros de fabricación en la región de Asia-Pacífico impulsa la demanda, mientras que los esfuerzos de automatización en Europa y el almacenamiento en Norteamérica la respaldan. La atención regulatoria en torno a las máquinas autónomas y los drones también incentiva a los proveedores a mejorar la confiabilidad, la trazabilidad, las funciones de seguridad y el conocimiento operativo, en lugar de depender únicamente de la precisión del posicionamiento, como se destaca en el pronóstico del mercado de posicionamiento por visión .
Alcance del informe de mercado sobre posicionamiento visual
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.970 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 18.510 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,46% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de posicionamiento de la visión
El crecimiento del mercado de posicionamiento visual está estrechamente ligado a la expansión de las máquinas autónomas que deben determinar la ubicación, la orientación y el movimiento sin depender exclusivamente de la navegación por satélite. La información recopilada por cámaras y sensores adicionales es localizable y puede procesarse localmente, lo que permite a robots y drones maniobrar en almacenes, plantas de fabricación, ciudades y otros espacios reducidos. El ecosistema está compuesto por hardware óptico, procesadores, algoritmos, sistemas de mapeo, integradores de sistemas, proveedores de robótica y usuarios finales.
Los cambios en la oferta indican una tendencia hacia sistemas combinados en lugar de sensores individuales. Los proveedores de hardware integran capacidades de imagen, detección y procesamiento, mientras que los proveedores de software se centran en tecnologías de localización, seguimiento, mapeo, análisis y navegación. La integración puede acortar el tiempo de implementación para los clientes y reducir sus esfuerzos de ingeniería. En consecuencia, la demanda se orienta hacia sistemas que se integren a la perfección con sistemas de control de robots, sistemas de gestión de flotas y software empresarial.
El posicionamiento competitivo depende cada vez más de la capacidad de combinar la percepción con la autonomía operativa. ABB Ltd. y FANUC Corporation aprovechan las capacidades de posicionamiento dentro de los ecosistemas de robótica industrial, mientras que Cognex Corporation hace hincapié en la visión artificial y la inspección habilitada por IA. OMRON Corporation, Pepperl+Fuchs SE y SICK AG aportan experiencia en detección y automatización, creando una diferenciación competitiva basada en la fiabilidad y la integración industrial. DJI amplía el campo competitivo mediante plataformas aéreas autónomas y detección visual, según el informe Vision Positioning Market .
Empresas especializadas como Infsoft GmbH y Senion AB se centran en el posicionamiento en interiores y la percepción espacial, mientras que Adtech (Shenzhen) Technology Co., Ltd. se enfoca en el posicionamiento basado en visión y los casos de uso de automatización. SZ DJI Technology Co., Ltd. impulsa el mercado de plataformas aéreas. La inversión se dirige hacia la IA en el borde, la fusión de sensores, la portabilidad del software y la facilidad de implementación. Las empresas que ofrezcan un rendimiento constante en múltiples ubicaciones y categorías de máquinas podrán monetizar el valor de sus soluciones de manera más efectiva.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de posicionamiento de la visión: perspectivas estratégicas
Perspectivas regionales
Mercado de posicionamiento visual en Norteamérica
Se estima que Norteamérica representará entre el 34 % y el 38 % de los ingresos del mercado global de posicionamiento visual en 2025 y experimentará un crecimiento anual compuesto (CAGR) del 10,5 % al 12,5 % hasta 2034. La automatización, la implementación de tecnología de almacén, el desarrollo de robots autónomos y las inversiones en procesos industriales basados en inteligencia artificial son características predominantes en la región. Estados Unidos es el principal contribuyente a los ingresos de la zona, mientras que Canadá facilita la implementación de soluciones de visión en los sectores de logística, minería, aeroespacial y manufactura avanzada. La atención se centra ahora en soluciones de posicionamiento que pueden integrarse con robots móviles, carretillas elevadoras autónomas, drones y análisis industriales, en lugar de sensores de visión individuales.
Además, la industria del software y los semiconductores en la región permite a los fabricantes procesar datos visuales en el punto de operación. Los clientes industriales muestran un creciente interés en los sistemas que reducen el tiempo de inactividad y mejoran la localización y la coordinación de flotas. Se estima que Estados Unidos aportará entre el 75 % y el 80 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 12,5 %. Los avances regulatorios en torno a los sistemas autónomos, la seguridad laboral y las aeronaves no tripuladas incentivan aún más a los proveedores a mejorar la fiabilidad operativa y el conocimiento de la situación.
Mercado de posicionamiento visual en EE. UU.
Se estima que Estados Unidos representará entre el 75 % y el 80 % de los ingresos del mercado norteamericano de posicionamiento visual en 2025, impulsado por la fabricación avanzada, la automatización logística, la robótica, la industria aeroespacial, la defensa y el desarrollo de vehículos autónomos. La base de adopción en el país incluye grandes centros de distribución, plantas automotrices, producción de productos electrónicos y almacenes de alta tecnología. La demanda se inclina cada vez más hacia plataformas de posicionamiento que combinan la percepción visual con sensores inerciales, mapeo e interpretación basada en inteligencia artificial.
Se prevé que el mercado estadounidense crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 12,5 % entre 2026 y 2034. Empresas como ABB Ltd., Cognex Corporation, FANUC Corporation, OMRON Corporation, Pepperl+Fuchs SE y SICK AG han consolidado su presencia tecnológica o comercial en los ecosistemas de automatización relevantes. Las tendencias de aplicación se centran cada vez más en los robots móviles autónomos, la navegación vinculada a la inspección, la coordinación de flotas y el posicionamiento con limitaciones de GNSS. Los clientes industriales también están evaluando arquitecturas de nube a borde que permiten el desarrollo centralizado de modelos, manteniendo al mismo tiempo el procesamiento local y determinista.
Mercado europeo de posicionamiento de visión
Se estima que Europa representará entre el 25 % y el 29 % de la cuota de mercado de posicionamiento visual en 2025 y experimentará un crecimiento anual compuesto del 9,5 % al 11,5 % hasta 2034. Alemania lidera la demanda regional, impulsada por la fabricación avanzada y la robótica. El Reino Unido, Francia, Italia y España contribuyen a través de la automatización logística, la producción automotriz, la industria aeroespacial y las infraestructuras inteligentes.
Se prevé que el Reino Unido crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,0-12,0%, impulsada por la automatización de almacenes, la investigación en sistemas autónomos y la logística de alta tecnología. Se espera que Alemania crezca entre un 11,0% y un 13,0%, lo que refleja la fuerte adopción de la robótica industrial y la visión artificial. Se prevé que Francia crezca entre un 10,0% y un 12,0%, mientras que Italia y España registrarán crecimientos del 9,5% al 11,5% y del 9,0% al 11,0%, respectivamente. Alemania sigue siendo el país líder debido a su concentración de proveedores y fabricantes de automatización industrial.
Mercado de posicionamiento de visión en APAC
Se estima que la región de Asia-Pacífico (APAC) representará entre el 22 % y el 26 % de los ingresos globales del mercado de posicionamiento visual en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 14,0 % al 16,5 % hasta 2034. China es el principal país en adoptar esta tecnología, seguido de Japón, Corea del Sur, India y Australia. Sus aplicaciones se encuentran en la automatización de la fabricación, la producción electrónica, la modernización de almacenes y los drones.
China disfruta de la ventaja de contar con una fabricación a gran escala y una amplia implementación de robótica, mientras que Japón y Corea del Sur se centran más en la fabricación de precisión y la maquinaria automatizada. El aumento en el uso de la robótica en India se ve impulsado por la modernización de la logística y la fabricación, mientras que Australia ofrece posibilidades en minería y operaciones remotas. La digitalización y la automatización industrial también reciben apoyo gubernamental para impulsar la demanda a nivel regional. China sigue siendo el país más grande debido a su escala de fabricación y la presencia de robótica y drones.
Mercado de posicionamiento de visión en Oriente Medio y África
Se estima que el mercado de posicionamiento visual de Oriente Medio y África representará entre el 5 % y el 7 % de los ingresos mundiales en 2025 y crecerá a una tasa compuesta anual del 9,0 % al 12,0 % hasta 2034. Las principales regiones con alta demanda incluyen Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica, debido a su necesidad de modernizar la infraestructura y diversificar las industrias con fines de automatización.
Tanto Arabia Saudita como los Emiratos Árabes Unidos están implementando sofisticadas iniciativas de logística, ciudades inteligentes, industria e infraestructura, que pueden requerir sistemas de posicionamiento en condiciones difíciles. Además, Sudáfrica presenta perspectivas prometedoras para la automatización de la minería, el almacenamiento, la manufactura y la inspección. Asimismo, la infraestructura energética constituye un sector importante, dado que los sistemas autónomos podrían operar en instalaciones de gran envergadura. Si bien los niveles de implementación en la región aún no alcanzan los de otros mercados maduros, los proyectos a gran escala podrían acelerar el desarrollo de los sistemas de posicionamiento.
Análisis de segmentación
Componente
Se prevé que la adopción de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 12,5 % entre 2026 y 2034. Este segmento abarca el hardware necesario para capturar información ambiental y convertirla en datos de posicionamiento útiles. La demanda se ve influenciada por las mejoras en la imagen, la resolución de detección, el procesamiento integrado y la fusión de sensores. Los proveedores buscan cada vez más componentes compactos capaces de operar de forma fiable bajo vibraciones industriales, iluminación variable y condiciones de escena cambiantes en todo el mercado de posicionamiento visual .
- Sensores: Los sensores facilitan la percepción del entorno y la estimación del movimiento, especialmente cuando las cámaras por sí solas presentan limitaciones de oclusión, iluminación o profundidad. Su integración mejora la fiabilidad de la localización y permite el funcionamiento autónomo de las máquinas.
- Sistemas de cámaras: Los sistemas de cámaras siguen siendo estratégicamente importantes porque proporcionan información espacial detallada para la localización visual, la cartografía, el seguimiento y la navegación. Una mayor resolución y el procesamiento de bordes mejoran el rendimiento en entornos exigentes.
- Indicadores visuales: Los indicadores visuales siguen siendo útiles cuando se requiere un posicionamiento preciso, como en almacenes, células de producción y entornos interiores estructurados. Sus puntos de referencia predecibles simplifican la localización y el despliegue.
- Otros: Los componentes adicionales complementan las arquitecturas de detección primarias y pueden satisfacer requisitos de posicionamiento especializados en diferentes plataformas y entornos operativos.
Solución
Se prevé que la demanda de soluciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 13,5 % durante el período 2026-2034. Los compradores prefieren cada vez más las capacidades de posicionamiento completas en lugar de componentes de hardware individuales. Las soluciones de navegación, análisis, seguimiento e industriales pueden convertir la información visual en bruto en decisiones operativas. La integración con la gestión de flotas, la robótica, la ejecución de la fabricación y los sistemas empresariales cobra cada vez más importancia a medida que los clientes amplían las implementaciones en sus instalaciones, lo que refleja las principales tendencias del mercado de posicionamiento visual .
- Navegación: Las soluciones de navegación permiten el movimiento autónomo mediante la estimación de la posición, la orientación y la información de ruta. La demanda es mayor en aquellos casos en que los robots y drones deben operar de forma continua sin un posicionamiento fiable basado en satélites.
- Análisis: Las soluciones analíticas transforman los datos espaciales y visuales en información operativa, lo que permite la monitorización de la utilización, la optimización de procesos, la identificación de anomalías y el análisis del movimiento de activos.
- Seguimiento: Las soluciones de seguimiento permiten la monitorización continua de activos móviles, robots, personas o equipos, lo que mejora la visibilidad en almacenes, entornos de producción y operaciones logísticas.
- Soluciones industriales: Las soluciones industriales combinan el posicionamiento con funciones de automatización, lo que permite la coordinación de máquinas, la inspección, la manipulación de materiales y los flujos de trabajo autónomos en entornos de producción.
Plataforma
Se prevé que la adopción de plataformas crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 14,0 % entre 2026 y 2034. Este segmento se beneficia de la creciente autonomía de las máquinas aéreas y terrestres. Los UAV siguen siendo una importante base de aplicaciones instaladas, mientras que los AGV y la robótica están ganando terreno a medida que los almacenes y las fábricas requieren un movimiento flexible. La integración a nivel de plataforma permite que las capacidades de posicionamiento formen parte de arquitecturas de autonomía más amplias en todo el mercado de posicionamiento visual .
- Vehículos aéreos no tripulados/Drones: Los UAV requieren un posicionamiento relativo preciso para un vuelo estable, la evasión de obstáculos, la inspección y la navegación, especialmente donde las señales satelitales son débiles o no están disponibles.
- Robótica: Las aplicaciones robóticas combinan cada vez más visión, mapeo y control de movimiento, lo que permite a las máquinas realizar tareas flexibles en entornos industriales y de servicios dinámicos.
- Vehículos guiados automáticamente: Los AGV representan un área de despliegue estratégicamente importante porque su posicionamiento preciso permite un movimiento repetible de materiales, la optimización de rutas, la coordinación de flotas y operaciones de almacén más seguras.
- Otras plataformas ofrecen oportunidades especializadas donde el posicionamiento visual puede complementar la navegación convencional y permitir el funcionamiento autónomo en entornos restringidos.
Ubicación
Se prevé que las soluciones de localización crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 13,0 % entre 2026 y 2034. El posicionamiento en interiores sigue siendo fundamental para las implementaciones industriales y logísticas, ya que las señales satelitales no son fiables dentro de los edificios. Los sistemas para exteriores están ganando relevancia para drones, vehículos autónomos, inspección de infraestructuras y grandes instalaciones industriales. Las arquitecturas híbridas combinan cada vez más múltiples tecnologías de localización para mejorar la continuidad en todo el mercado de posicionamiento visual .
- Sistema de posicionamiento en interiores: Los sistemas de posicionamiento en interiores son útiles en entornos donde la disponibilidad de GNSS es limitada. Almacenes, fábricas, hospitales, centros comerciales y centros de transporte ofrecen un importante potencial de aplicación para la localización precisa.
- Sistema de posicionamiento en exteriores: Los sistemas de posicionamiento en exteriores son compatibles con drones, vehículos autónomos, inspección de infraestructuras, agricultura y grandes emplazamientos industriales donde las referencias visuales pueden complementar la navegación por satélite.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Vehículos aéreos no tripulados/drones |
Alto |
Autonomía aérea |
Maduro |
|
Robótica |
Alto |
Robótica móvil |
Escalada |
|
Vehículo guiado automáticamente |
Alto |
Movilidad de almacén |
Escalada |
|
Otros |
Bajo |
Plataformas especializadas |
Emergente |
Análisis de los factores clave de crecimiento del mercado y su impacto en el posicionamiento de la visión.
Expansión de la movilidad industrial autónoma
La movilidad autónoma está haciendo que la necesidad de tecnologías de posicionamiento que ofrezcan una interpretación continua del entorno sea mucho más acuciante que la de mapas estáticos o rutas predefinidas. Fábricas, almacenes, centros logísticos y otros tipos de grandes instalaciones industriales están empleando robots móviles, carretillas elevadoras autónomas y sistemas de manipulación flexibles. El posicionamiento visual ayuda a estos dispositivos a mantener su posición ante entornos cambiantes, obstáculos temporales o puntos de referencia de navegación poco fiables. El valor comercial va más allá de la venta de hardware, ya que la base de clientes demanda cada vez más servicios de software, mapas, coordinación de flotas, integración y soluciones de gestión del ciclo de vida. Esto amplía las fuentes de ingresos del sector e incrementa el valor de los proveedores que ofrecen soluciones de posicionamiento integrales. La interoperabilidad y la coordinación entre múltiples robots podrían convertirse en otro criterio de compra importante a medida que aumenta la densidad de implementación.
Visión artificial habilitada por IA en el borde
AI enhances the capacity of positioning technology to analyze complex visual scenes without being as dependent upon rule-based engineering of the system. Edge processing ensures that the localization, object detection, and navigational decision-making take place closer to the machines, thereby reducing any possible delay in communication and allowing for deterministic operation. This design feature is especially beneficial in scenarios like fast manufacturing, mobile robots, and inspection systems, where latency can have an effect on efficiency and even safety. AI also helps the positioning systems to adapt to more varied object appearances and illumination conditions. The economic implications of such an innovation are visible through increased demand for embedded computing hardware, intelligent cameras, software platforms, and model management systems.
Need for Reliable Positioning in GNSS-Challenged Environments
Satellite positioning may be problematic in indoor, subterranean, congested environments or other settings where obstructions and multipath phenomena affect signal propagation. Such environments impose a structural need for other methods of positioning inside warehouses, factories, infrastructure, UAVs, and robotic vehicles. Vision positioning may offer additional environmental cues, combining with inertial and radiometric techniques, thus increasing the robustness of the architecture. It is most relevant in contexts where operational stability is directly related to performance, usage of resources, or safety. Multi-modal positioning helps avoid the limitation of relying on only one method, so that systems are able to cope with degraded visibility, radio communication, or satellite reception.
Vision Positioning Market Future Trends
Convergence of Vision, Mapping, and Generative AI
Future systems should incorporate the capabilities of visual perception combined with increasingly advanced mapping techniques and AI models that are capable of making sense of their environment rather than detecting predefined references. It will be possible for autonomous systems to perceive spatial relationships, adapt routes, and react to new situations. The generative AI will make the process of model training easier by facilitating the process of preparing data, labeling it, setting up a model, and optimizing it for particular applications. Over time, the platforms that perform positioning tasks will evolve into a more generic spatial intelligence layer that supports several machines and workflows. Such an approach will reduce the need for separate positioning applications and the use of a shared environment model between robots, drones, and autonomous cars.
Hybrid Positioning Across Indoor and Outdoor Operations
Una importante vía de desarrollo futuro es la creación de sistemas de posicionamiento que permitan la continuidad a medida que los objetos se desplazan entre espacios interiores y exteriores. Las zonas de transición, en almacenes, puertos, aeropuertos, universidades y complejos industriales, suelen presentar diferencias en cuanto a posicionamiento satelital, tecnología de radio e información visual. Es posible utilizar arquitecturas híbridas para integrar estas fuentes de información y minimizar las interrupciones en los procesos de localización. Estos sistemas serán especialmente útiles para vehículos autónomos, drones de inspección, dispositivos logísticos y robots móviles que operan en grandes instalaciones. Esto incentivará a los proveedores a crear software de posicionamiento para ambos casos, en lugar de para espacios interiores y exteriores por separado.
Posicionamiento de la visión Oportunidades de mercado
Posicionamiento como servicio para la automatización de múltiples sitios
El posicionamiento como servicio (PaaS) ofrece a los proveedores una alternativa al modelo de venta de equipos físicos, permitiéndoles centrarse en el software. Existe una creciente necesidad entre las grandes empresas y las compañías de logística de automatizar las operaciones en múltiples ubicaciones, centralizando las configuraciones, la gestión de modelos, el mapeo, el diagnóstico y el monitoreo. La arquitectura basada en servicios permite la estandarización en la implementación, a la vez que ofrece adaptaciones a las necesidades específicas de cada sitio. Los proveedores obtienen mayores ingresos mediante un modelo de suscripción que incluye análisis, optimización, actualizaciones y monitoreo de flotas. Además, reduce el costo de la ingeniería inicial para los clientes que no cuentan con capacidades de visión artificial.
Soluciones especializadas para minería, energía e infraestructura.
Las oportunidades en proyectos de minería, energía e infraestructura son muy interesantes debido a las amplias áreas de cobertura, los terrenos accidentados, la visibilidad limitada y las condiciones en las que la vigilancia manual puede ser costosa e incluso peligrosa. El posicionamiento basado en visión puede permitir la inspección autónoma, el seguimiento de activos, la operación de equipos móviles, el manejo de drones y la vigilancia remota. Los proveedores pueden ofrecer soluciones personalizadas para abordar el polvo, las vibraciones, las condiciones de iluminación variables y la comunicación intermitente, en lugar de desarrollar soluciones de automatización para interiores. Los programas de desarrollo de infraestructura regional en Oriente Medio, Australia y otros países con un uso intensivo de recursos pueden generar oportunidades relacionadas con proyectos. La cooperación con integradores de robótica, proveedores de servicios de drones, proveedores de automatización industrial y empresas de infraestructura puede acelerar la penetración en el mercado. Las oportunidades más prometedoras surgirán de los casos en los que el posicionamiento contribuya a mejorar la seguridad, la utilización de equipos o la continuidad del trabajo.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -