
Panorama general de los ingresos, la demanda y las tendencias del mercado de periféricos para videojuegos
Tamaño del mercado de periféricos para juegos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (auriculares, teclados, ratones, controladores, otros); tipo (con cable, inalámbrico); canal de distribución (en línea, fuera de línea) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011490
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
6.630 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.950 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,73 %
Índice de crecimiento
Mercado potencial
79.660 millones de dólares estadounidenses
(2026-2034)
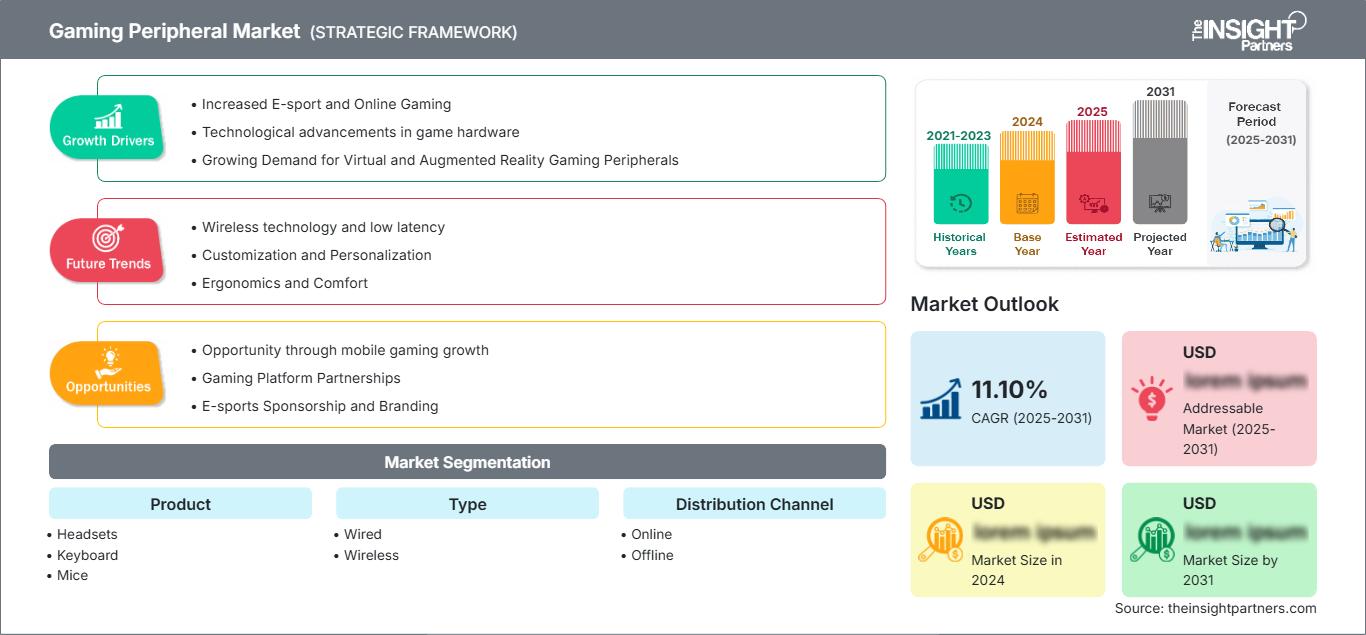
El mercado mundial de periféricos para videojuegos estaba valorado en 6.630 millones de dólares estadounidenses en 2025 y se espera que alcance los 10.950 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 5,73% durante el período 2026-2034.
Análisis y perspectivas del mercado de periféricos para videojuegos
- América del Norte ostenta una cuota de mercado estimada del 31-33% en el mercado de periféricos para juegos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,2% entre 2026 y 2034, impulsada por accesorios de alta gama, deportes electrónicos, ciclos de reemplazo y ecosistemas consolidados de PC y consolas.
- Estados Unidos representa entre el 76 % y el 78 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,0 % entre 2026 y 2034, gracias a la amplia participación de los jugadores y la adopción de accesorios de alta gama.
- Europa representa una cuota estimada del 25-27% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,4% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España proporcionando una demanda sustancial.
- Se estima que la región de Asia-Pacífico representará entre el 34 % y el 36 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,5 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande : Los auriculares representan una cuota de mercado estimada del 28-32% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,1-6,5% durante el período 2026-2034, impulsados por los juegos para PC, consolas y multijugador.
- Segmento de alto crecimiento : El sector inalámbrico representa una cuota de mercado estimada del 56-60% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,4% durante el período 2026-2034, impulsado por la comodidad y la conectividad de baja latencia.
- Empresas clave analizadas en detalle : Anker Innovations Limited, Cooler Master Technology Inc., Corsair Gaming, Inc., HP Inc. a través de HyperX, Logitech International SA, Rapoo Corporation, Razer Inc., Redragon USA, SteelSeries ApS, Turtle Beach Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de periféricos para videojuegos está evolucionando, pasando de simples dispositivos de entrada a un ecosistema que incorpora conectividad rápida, controles personalizables, iluminación sensible, audio posicional y sincronización entre dispositivos. Características como teclados mecánicos, sensores superiores, tecnología inalámbrica y personalización de software se están convirtiendo en factores diferenciadores clave. La fabricación rentable, junto con especificaciones de alta gama, es otro aspecto que los fabricantes tendrán en cuenta, además de la compatibilidad entre plataformas de PC, consolas, portátiles y la nube.
Durante el período de pronóstico, la atención se centrará cada vez más en la tecnología inalámbrica, la ergonomía, las funcionalidades para creadores y los periféricos compatibles con múltiples dispositivos. Las oportunidades de crecimiento en regiones emergentes como Asia, Latinoamérica y Oriente Medio ofrecen margen de expansión a medida que la comunidad de jugadores se desarrolla en dichas regiones. La sostenibilidad también será un factor clave en la selección de materiales, el embalaje, la reparabilidad y las decisiones sobre el ciclo de vida del producto.
Alcance del informe del mercado de periféricos para juegos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.630 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.950 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,73% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de periféricos para videojuegos
El crecimiento del mercado de periféricos para videojuegos se debe al aumento de la participación de los jugadores, la tendencia hacia productos premium y la necesidad de una interacción precisa en los juegos de PC y consola. El mercado abarca proveedores de semiconductores, proveedores de interruptores y sensores, fabricantes de componentes de audio, fabricantes de equipos originales, plataformas de software, distribuidores, tiendas minoristas y plataformas de venta en línea. Se prioriza la capacidad de respuesta, la comodidad, la calidad de audio, la eficiencia energética, la compatibilidad con software y la funcionalidad por encima de los productos puramente funcionales.
Los factores que influyen en la oferta incluyen la disponibilidad de componentes, los costos de los semiconductores, los chipsets inalámbricos, las baterías, los conmutadores, los sensores ópticos, los micrófonos y los plásticos especializados. Las grandes empresas tienen la ventaja de distribuir los gastos de desarrollo entre una amplia gama de productos. Por otro lado, las marcas especializadas suelen competir mediante lanzamientos de productos y especificaciones de nicho. Una gestión eficaz del canal de distribución es fundamental, ya que los accesorios para videojuegos tienen ciclos de vida más cortos que muchos periféricos de computadora, lo que conlleva mayores riesgos de rebajas y obsolescencia.
La estructura competitiva del mercado de periféricos para videojuegos incluye empresas tecnológicas diversificadas, especialistas en videojuegos y marcas económicas. Logitech International SA compite ofreciendo una amplia gama de periféricos y funciones de integración de software. Corsair Gaming, Inc. ofrece un ecosistema conectado para videojuegos y creadores. Razer Inc., SteelSeries ApS y Turtle Beach Corporation representan marcas con una sólida identidad en el mundo de los videojuegos. Por su parte, Cooler Master Technology Inc., Rapoo Corporation y Redragon USA se dirigen a consumidores que buscan rendimiento y una buena relación calidad-precio.
Las inversiones se están orientando hacia el software propietario, las tecnologías inalámbricas, los sensores avanzados, las plataformas modulares y los ecosistemas intersectoriales. Anker Innovations Limited puede aprovechar su experiencia en electrónica de consumo, y HP Inc., a través de su marca HyperX, se beneficia de la integración en su cartera de productos informáticos. El posicionamiento competitivo dependerá de una menor latencia, un mejor rendimiento de la batería, mayor comodidad y la facilidad de cambio de dispositivo. Las alianzas con editoras de videojuegos, profesionales de los esports, creadores y proveedores de plataformas pueden contribuir a la promoción de productos y a la definición de especificaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de periféricos para videojuegos: Perspectivas estratégicas
Perspectivas regionales
Mercado de periféricos para juegos en Norteamérica
América del Norte ostentaba una cuota de mercado estimada del 31-33% en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,2% hasta 2034. Esto se ve favorecido por la disponibilidad de una sólida base de usuarios de PC y consolas, tiendas minoristas especializadas, una buena penetración en el comercio electrónico y el uso de accesorios de alta gama. Estados Unidos desempeña un papel fundamental en este crecimiento, mientras que Canadá genera una demanda adicional gracias a sus comunidades de jugadores, creadores de contenido y usuarios expertos en tecnología.
Esta oportunidad se ve respaldada por un ciclo de reemplazo consolidado y un alto interés por los auriculares inalámbricos, los teclados mecánicos, los ratones de alta precisión y los controladores personalizables. Las comunidades de jugadores de esports y streaming influyen en el proceso de decisión al concienciar sobre los estándares profesionales. La competencia es feroz, por lo que la compatibilidad del software, la duración de la batería, la ergonomía y un diseño industrial único son aspectos cruciales a la hora de realizar compras.
Mercado estadounidense de periféricos para juegos
Se estima que Estados Unidos representará entre el 76 % y el 78 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,0 % hasta 2034. Existe una amplia base de clientes de jugadores, una red minorista bien desarrollada y una fuerte demanda de teclados, ratones, auriculares y mandos de alta gama. Las ventas de repuestos siempre serán relevantes, ya que los jugadores suelen reemplazar las piezas por separado en lugar de cambiar todo el sistema de juego.
Empresas como Logitech International SA, Razer Inc., Corsair Gaming, Inc., Turtle Beach Corporation y HP Inc., a través de su marca HyperX, tienen una presencia destacada tanto en el segmento de PC como en el de consolas. Las tendencias de aplicación incluyen la demanda de dispositivos inalámbricos, sonido espacial, controles programables, diseño ergonómico y compatibilidad multiplataforma. Además, existe una comunidad activa de creadores de contenido y streamers que amplía el abanico de aplicaciones de los periféricos.
Mercado europeo de periféricos para juegos
Europa representó una cuota estimada del 25-27% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,4% hasta 2034. Alemania ostenta la mayor cuota de mercado nacional, seguida del Reino Unido, Francia, Italia y España. Las comunidades de jugadores consolidadas, el uso de consolas, los deportes electrónicos y el comercio electrónico impulsan la demanda regional.
El Reino Unido mantiene una fuerte demanda de auriculares, teclados, ratones y mandos de gama alta para videojuegos gracias a la presencia de comunidades consolidadas de esports y streaming. Alemania cuenta con un importante mercado de videojuegos para PC y una buena distribución de electrónica de consumo, además de consumidores expertos en tecnología. Francia muestra una creciente demanda de dispositivos conectados y consolas, mientras que Italia y España ofrecen potencial a través del comercio electrónico, las comunidades de videojuegos y la adopción de periféricos premium. En Europa, la eficiencia energética, el embalaje, los materiales y la durabilidad del producto cobran mayor importancia en la compra y el diseño de productos.
Mercado de periféricos para juegos en la región Asia-Pacífico
La región Asia-Pacífico (APAC) alcanzó una cuota de mercado estimada del 34-36% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,1-7,5% hasta 2034. China lidera el mercado en términos de demanda, seguida de Japón, Corea del Sur, India y Australia. El aumento de la población aficionada a los videojuegos, los cibercafés, los deportes electrónicos, los jugadores de videojuegos móviles y el incremento de los ingresos disponibles impulsan el consumo de periféricos.
China combina la fabricación a gran escala con una alta demanda interna, mientras que Japón y Corea del Sur cuentan con una industria de videojuegos consolidada y una gran comunidad de aficionados. India ofrece un gran potencial de crecimiento gracias al aumento de la participación de jugadores y el comercio electrónico. La demanda de productos premium proviene de Australia, a través de jugadores de PC y consolas. Los proveedores de la región compiten ferozmente en precio, mientras que las marcas globales compiten en tecnología, diseño, software e integración.
Mercado de periféricos para juegos en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,7 % hasta 2034, liderada por Arabia Saudita y los Emiratos Árabes Unidos. Sudáfrica sigue siendo un mercado africano importante, mientras que el resto de Oriente Medio y África ofrece oportunidades emergentes a través del comercio electrónico y la expansión de las comunidades de jugadores.
La inversión de ambos países en infraestructura de entretenimiento y deportes electrónicos impulsa la alta demanda de hardware de juego de primera calidad. Sudáfrica se beneficia de sus desarrolladas comunidades de jugadores de PC y consola, mientras que otras regiones de Oriente Medio y África continúan su desarrollo gracias a la mejora de la conectividad y el comercio digital. La naturaleza inalámbrica del hardware, los auriculares y los mandos de alta calidad cobran ahora más importancia que nunca. Los canales de distribución locales y los precios, que varían según la región, siguen siendo cruciales debido al aumento de los costes de importación, la fluctuación monetaria y la fragmentación del mercado minorista.
Análisis de segmentación
Producto
El segmento de productos incluye auriculares, teclados, ratones, mandos y otros . Se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,6 % durante el periodo 2026-2034. El alcance del mercado de periféricos para juegos en estas categorías está determinado por la frecuencia de reemplazo, la especialización, la compatibilidad con plataformas y la creciente demanda de funciones orientadas al rendimiento, como baja latencia, controles programables, audio espacial y diseño ergonómico.
- Auriculares : Mantienen una posición de liderazgo porque los juegos multijugador, la comunicación por voz, la transmisión en directo y el audio inmersivo requieren soluciones de sonido específicas. Los modelos inalámbricos y las capacidades de audio espacial son factores de compra cada vez más importantes.
- Teclado : La demanda se concentra entre los jugadores de PC y los entusiastas que buscan interruptores mecánicos, activación rápida, personalización y una construcción duradera. La personalización mediante software permite diferenciarse y fomenta las actualizaciones.
- Ratones : Los sensores de precisión, la construcción ligera, los controles ajustables y la capacidad de respuesta inalámbrica influyen en las decisiones de compra. Los videojuegos competitivos para PC impulsan la demanda de productos de alta gama diseñados para ofrecer velocidad y precisión.
- Mando : Los mandos siguen siendo fundamentales para los videojuegos en consola, a la vez que se están extendiendo a PC, dispositivos portátiles y plataformas en la nube. Los controles personalizables, la ergonomía, la conectividad inalámbrica y la compatibilidad con diferentes plataformas influyen en su adopción.
- Otros : Los accesorios especializados satisfacen necesidades específicas en configuraciones de juego, lo que permite una expansión gradual de la categoría. Su importancia estratégica radica en completar los ecosistemas y aumentar el valor de carteras de periféricos más amplias.
Tipo
Este segmento comprende productos con y sin cable . Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,1 % durante el período 2026-2034. La adopción de la tecnología inalámbrica se beneficia de una menor latencia, una mayor eficiencia de la batería, conectividad multidispositivo y configuraciones de juego más limpias, mientras que los productos con cable conservan su relevancia donde la conectividad ininterrumpida y un menor coste de adquisición siguen siendo prioridades.
- Wired : Sigue ofreciendo sus servicios a usuarios competitivos y compradores sensibles al precio que priorizan la conectividad estable, el funcionamiento ininterrumpido y la funcionalidad plug-and-play sencilla en todas las plataformas de juego compatibles.
- Conectividad inalámbrica : Gana popularidad entre los usuarios que buscan movilidad, configuraciones más limpias y flexibilidad para múltiples dispositivos. Los protocolos de baja latencia mejorados y la mayor duración de la batería reducen los problemas de rendimiento tradicionales asociados con los periféricos inalámbricos.
Canal de distribución
El canal de distribución comprende canales online y offline . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 6,8 % durante el periodo 2026-2034. Los canales online se benefician de una amplia variedad de productos, la comparación de precios, las reseñas, las tiendas propias de la marca y las frecuentes campañas promocionales, mientras que el comercio minorista físico sigue siendo valioso para las demostraciones de productos y la disponibilidad inmediata.
- En línea : Cada vez más importante para los compradores informados que comparan especificaciones, compatibilidad, reseñas y precios. Las tiendas de venta directa al consumidor y los principales mercados en línea permiten a las marcas llegar de manera eficiente a comunidades de jugadores geográficamente dispersas.
- Venta física : Sigue siendo estratégicamente relevante para los consumidores que buscan demostraciones físicas, compra inmediata, soporte local y confianza en la ergonomía. Las tiendas especializadas en videojuegos pueden influir en las compras de productos de alta gama mediante experiencias prácticas.
Resumen de la oportunidad
|
Producto |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Auriculares |
Alto |
Audio espacial |
Maduro |
|
Teclado |
Alto |
Actuación rápida |
Maduro |
|
Ratones |
Alto |
Diseño ligero |
Maduro |
|
Controlador |
Alto |
Multiplataforma |
Escalada |
|
Otros |
Bajo |
Equipos especializados |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de periféricos para videojuegos
Expansión de los ecosistemas de juegos competitivos y sociales.
Los elementos propios de los juegos competitivos y los juegos multijugador sociales hacen aún más importante la necesidad de accesorios que sean receptivos, cómodos y diseñados para la comunicación. Según Statista, en Estados Unidos, el número total de personas que jugaban videojuegos ascendía a unos 205 millones en 2025. Esto demuestra la enorme cantidad de jugadores potenciales y ofrece un amplio margen para compras recurrentes y diferentes niveles de precios. Los jugadores profesionales y los streamers influyen en el proceso de compra generalista al establecer estándares para los productos y sus niveles de rendimiento. Esto no solo afecta al sector profesional, ya que las características diseñadas para los juegos competitivos, como una alta tasa de sondeo, conexiones inalámbricas sin latencia y buenos micrófonos, se incorporan gradualmente a los productos de consumo masivo.
Premiumización de los accesorios orientados al rendimiento
Los periféricos se han convertido en objeto de interés, ya que cada vez se les presta más atención desde la perspectiva del rendimiento, lo que abre la puerta a productos de alta gama con sensores exclusivos, botones mecánicos, sonido espacial, opciones de personalización y sofisticadas capacidades inalámbricas. La industria de los videojuegos en EE. UU. registró un gran gasto en accesorios en 2025, lo que demuestra la importancia del hardware especializado dentro del sector del entretenimiento. La estrategia de premiumización contribuye a generar un ciclo recurrente, ya que los aficionados pueden intercambiar componentes a medida que evolucionan las tecnologías. Esto incentiva a los fabricantes a desarrollar su propio software, firmware, tecnología de sensores, materiales y ergonomía. La influencia de la estrategia de premiumización se manifiesta mejor en auriculares, teclados, ratones y mandos, donde cada mejora se puede comunicar fácilmente al comprador.
Crecimiento de los juegos multidispositivo y orientados a creadores.
Las necesidades de los jugadores ahora se extienden a los videojuegos, la transmisión en directo, la creación de contenido, las comunicaciones y el uso general de la informática. Esta ampliación de los casos de uso permite a las empresas aumentar el número de personas que pueden utilizar un accesorio que antes solo estaba disponible para una consola de videojuegos específica. Ahora, los usuarios buscan auriculares que les sirvan para todas sus actividades, desde jugar hasta hacer llamadas, grabar y ver vídeos, así como teclados y ratones que controlen tanto los juegos como el trabajo. Los fabricantes de hardware se benefician al diseñar un dispositivo compatible con múltiples aparatos, ya que permite a los usuarios comprar un solo producto en lugar de varios dispositivos tradicionales.
Tendencias futuras del mercado de periféricos para videojuegos
Software inteligente y ecosistemas periféricos adaptativos
Las tendencias del mercado de periféricos para juegos apuntan hacia experiencias definidas por software, donde la configuración del hardware, los perfiles, la iluminación, las macros, los controles de audio y el comportamiento del dispositivo se gestionan mediante aplicaciones unificadas. En el futuro, será común ver cómo se utiliza el análisis del contexto para ofrecer recomendaciones basadas en los juegos, las aplicaciones o las preferencias del usuario. La sincronización en la nube permite transferir perfiles entre dispositivos, mientras que el procesamiento local ayuda a reducir la latencia y garantiza la privacidad de ciertas funciones. Además, la inteligencia artificial permite la reducción de ruido, la optimización del micrófono, la personalización de la entrada y las funciones de accesibilidad sin necesidad de configurar todo manualmente. El impacto competitivo radica en que el software puede utilizarse para extender el ciclo de vida del producto y reducir los costes de cambio.
Detección magnética y precisión de entrada de última generación
Es probable que las tecnologías de detección magnética influyan en los teclados y controladores del futuro, ya que los fabricantes buscan una activación más precisa, características de respuesta ajustables y una mayor durabilidad de los componentes. Los diseños de efecto Hall permiten una activación configurable y reducen el contacto mecánico en determinados mecanismos de entrada, mientras que los nuevos enfoques de detección podrían ofrecer mejoras adicionales en la precisión y la eficiencia energética. Su adopción dependerá del coste de fabricación, la madurez del firmware, los beneficios para el usuario y la compatibilidad con los procesos de producción establecidos. Es probable que los productos de juegos de gama alta sean los primeros en adoptar estas tecnologías, dado que los aficionados están más dispuestos a pagar por una capacidad de respuesta medible. A medida que disminuyan los costes de los componentes y maduren los ecosistemas de software, la detección magnética podría extenderse a una gama de productos más amplia. Esta transición crearía oportunidades para los fabricantes con sólidas capacidades de ingeniería y arquitecturas de plataforma flexibles.
Oportunidades de mercado en periféricos para videojuegos
Carteras de productos localizadas para comunidades de videojuegos de alto crecimiento.
Las previsiones del mercado de periféricos para videojuegos respaldan la inversión en carteras localizadas para India, el sudeste asiático, Latinoamérica, Oriente Medio y determinados mercados africanos donde la participación en videojuegos está creciendo desde una base instalada menor. En lugar de aplicar surtidos globales uniformes, los fabricantes pueden adaptar los precios, la conectividad, la compatibilidad lingüística, la cobertura de la garantía y la compatibilidad con plataformas a las condiciones locales. El ensamblaje o el empaquetado regional pueden reducir los riesgos logísticos y mejorar la capacidad de respuesta del canal. Las alianzas con plataformas de comercio electrónico, organizadores de deportes electrónicos, cibercafés y creadores locales pueden potenciar el descubrimiento de productos sin necesidad de una gran inversión en tiendas físicas. Las empresas deben priorizar las categorías con ventajas de rendimiento claras, en particular auriculares, ratones, teclados y mandos inalámbricos. Una cartera escalonada puede captar a los compradores primerizos y, al mismo tiempo, crear rutas de actualización hacia modelos premium.
Ecosistemas multiplataforma y uso recurrente de software.
Una segunda oportunidad reside en la creación de ecosistemas periféricos que conecten los flujos de trabajo de PC, consolas, dispositivos portátiles y creadores mediante software compartido y configuraciones basadas en cuentas. Los inversores deberían priorizar las plataformas capaces de soportar varias categorías de productos, ya que la amplitud del ecosistema puede aumentar el valor de vida del cliente y reducir la dependencia de lanzamientos individuales. Las aplicaciones unificadas pueden proporcionar actualizaciones de firmware, personalización, diagnósticos, perfiles y gestión de compatibilidad, generando una interacción recurrente tras la compra inicial del hardware. Los fabricantes también pueden introducir funciones de software premium sin suscripción, a la vez que monetizan categorías de hardware complementarias. Las alianzas estratégicas con editores de juegos y fabricantes de dispositivos pueden mejorar la interoperabilidad y acelerar la adopción. Los modelos más atractivos combinarán la compatibilidad abierta con experiencias propietarias, permitiendo a las marcas llegar a un público más amplio sin renunciar a la diferenciación.
Novedades recientes
- Agosto de 2026: Alienware de Dell Technologies y Team Liquid extendieron su larga colaboración en el ámbito de los esports por otros cinco años, hasta 2031, cumpliendo así 20 años de relación entre ambas organizaciones. El acuerdo renovado permitirá continuar la colaboración en pruebas de rendimiento, desarrollo de productos, creación de contenido, eventos globales y participación de la comunidad, con Alienware como proveedor de la competición Race to World First de World of Warcraft de Team Liquid.
- Agosto de 2026: Samsung Electronics anunció sus planes para presentar sus últimas innovaciones en videojuegos en Gamescom 2026, que se celebrará en Colonia, Alemania, del 26 al 30 de agosto. La compañía ofrecerá una experiencia de juego integrada que abarcará plataformas móviles, PC y consolas. Bajo el lema "#PlaySamsung", destacará productos como el Odyssey G8, el primer monitor para juegos 6K del mundo, la unidad SSD de alto rendimiento 9100 PRO y el Galaxy Z Fold8 Ultra.
- Febrero de 2026: Pulsar Gaming Gears, la marca de periféricos para deportes electrónicos de AplusX Inc., lanzó oficialmente su nueva colección Pulsar eS mediante una alianza estratégica exclusiva con VAXEE Corporation. La línea inicial de productos incluye el ratón para juegos Pulsar eS FS-1, las alfombrillas para ratón eS PD170 y PD170+, y las mangas para brazo eS. Estos productos fueron desarrollados específicamente para los deportes electrónicos competitivos y están pensados para una amplia disponibilidad, sin ediciones limitadas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -