
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato delle periferiche da gioco.
Dimensioni e previsioni del mercato delle periferiche da gioco (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (cuffie, tastiere, mouse, controller, altro); per tipologia (cablata, wireless); per canale di distribuzione (online, offline) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011490
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
6,63 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,95 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,73 %
Tasso di crescita
Mercato di riferimento
79,66 miliardi di dollari USA
(2026-2034)
Il mercato globale delle periferiche per videogiochi aveva un valore di 6,63 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,95 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 5,73% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato delle periferiche per il gaming
- Nel 2025, il Nord America detiene una quota di mercato stimata tra il 31% e il 33% nel settore delle periferiche da gioco, con una crescita prevista a un tasso annuo composto (CAGR) del 5,8-6,2% tra il 2026 e il 2034, grazie al supporto di accessori di alta gamma, degli eSport, dei cicli di sostituzione e di ecosistemi consolidati per PC e console.
- Gli Stati Uniti rappresentano il 76-78% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,6-6,0% tra il 2026 e il 2034, grazie all'ampia partecipazione dei giocatori e all'adozione di accessori di alta gamma.
- Si prevede che l'Europa rappresenterà una quota del 25-27% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,0-6,4% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a fornire una domanda sostanziale.
- Si stima che la regione Asia-Pacifico rappresenterà una quota del 34-36% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,1-7,5% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio : le cuffie rappresentano una quota di mercato stimata tra il 28% e il 32% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,5% tra il 2026 e il 2034, grazie al supporto di PC, console e giochi multiplayer.
- Segmento ad alta crescita : il settore wireless rappresenta una quota di mercato stimata tra il 56% e il 60% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,4% tra il 2026 e il 2034, grazie alla praticità e alla connettività a bassa latenza.
- Aziende chiave analizzate nel dettaglio : Anker Innovations Limited, Cooler Master Technology Inc., Corsair Gaming, Inc., HP Inc. tramite HyperX, Logitech International SA, Rapoo Corporation, Razer Inc., Redragon USA, SteelSeries ApS, Turtle Beach Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle periferiche da gioco si sta evolvendo, passando da semplici gadget di input a un ecosistema di dispositivi che integrano connettività veloce, controlli personalizzabili, illuminazione reattiva, audio posizionale e sincronizzazione dei dispositivi. Funzionalità come tastiere meccaniche, sensori di alta qualità, tecnologia wireless e personalizzazione del software stanno diventando sempre più elementi distintivi. Un altro aspetto che i produttori prenderanno in considerazione è la produzione economicamente vantaggiosa unita a specifiche di fascia alta, oltre alla compatibilità tra piattaforme PC, console, dispositivi portatili e piattaforme cloud.
Nel periodo di previsione, l'attenzione si sposterà sempre più verso la tecnologia wireless, l'ergonomia, le funzionalità per i creatori e le periferiche utilizzabili con più dispositivi. Le opportunità di crescita nelle regioni emergenti come Asia, America Latina e Medio Oriente offrono ampi margini di sviluppo, man mano che la comunità dei giocatori si svilupperà in queste aree. Anche la sostenibilità potrebbe entrare in gioco nella scelta dei materiali, del packaging, della riparabilità e delle decisioni relative al ciclo di vita del prodotto.
Ambito del rapporto sul mercato delle periferiche da gioco
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,63 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,95 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,73% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle periferiche da gioco
La crescita del mercato delle periferiche da gioco è trainata dal crescente coinvolgimento dei giocatori, dalla tendenza alla premiumizzazione e dalla necessità di un'interazione precisa nei giochi per PC e console. Il mercato comprende fornitori di semiconduttori, produttori di interruttori e sensori, produttori di componenti audio, produttori di apparecchiature originali (OEM), piattaforme software, distributori, negozi al dettaglio e marketplace online. L'attenzione si concentra maggiormente su prodotti reattivi, comodi, con funzionalità audio, efficienti dal punto di vista energetico, abilitati al software e compatibili, piuttosto che su prodotti puramente funzionali.
I fattori che influenzano l'offerta includono la disponibilità dei componenti, i costi dei semiconduttori, i chipset wireless, le batterie, gli interruttori, i sensori ottici, i microfoni e le materie plastiche speciali. I grandi produttori hanno il vantaggio di poter ripartire le spese di sviluppo su un'ampia gamma di prodotti. I marchi specializzati, invece, spesso competono attraverso il lancio di nuovi prodotti e specifiche di nicchia. Una gestione efficace del canale di distribuzione è fondamentale, poiché gli accessori per il gaming hanno cicli di vita più brevi rispetto a molte periferiche per computer, il che comporta maggiori rischi di ribassi e obsolescenza.
La struttura competitiva del mercato delle periferiche da gioco comprende diverse aziende tecnologiche, specialisti del settore e marchi con un buon rapporto qualità-prezzo. Logitech International SA compete offrendo un'ampia gamma di periferiche e funzionalità di integrazione software. Corsair Gaming, Inc. propone un ecosistema connesso per il gaming e la creazione di contenuti. Razer Inc., SteelSeries ApS e Turtle Beach Corporation rappresentano marchi con una forte identità nel settore del gaming. Cooler Master Technology Inc., Rapoo Corporation e Redragon USA si rivolgono invece a consumatori attenti alle prestazioni e al rapporto qualità-prezzo.
Gli investimenti si stanno spostando verso software proprietari, tecnologie wireless, sensori avanzati, piattaforme modulari ed ecosistemi trasversali. Anker Innovations Limited può sfruttare le proprie competenze nell'elettronica di consumo, mentre HP Inc., attraverso il suo marchio HyperX, beneficia dell'integrazione nel proprio portafoglio di prodotti informatici. Il posizionamento competitivo si baserà su latenza ridotta, prestazioni della batteria migliorate, maggiore comfort e possibilità di passare da un dispositivo all'altro. Le alleanze con editori di videogiochi, professionisti degli eSport, creatori di contenuti e fornitori di piattaforme possono contribuire alla promozione dei prodotti e alla definizione delle specifiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
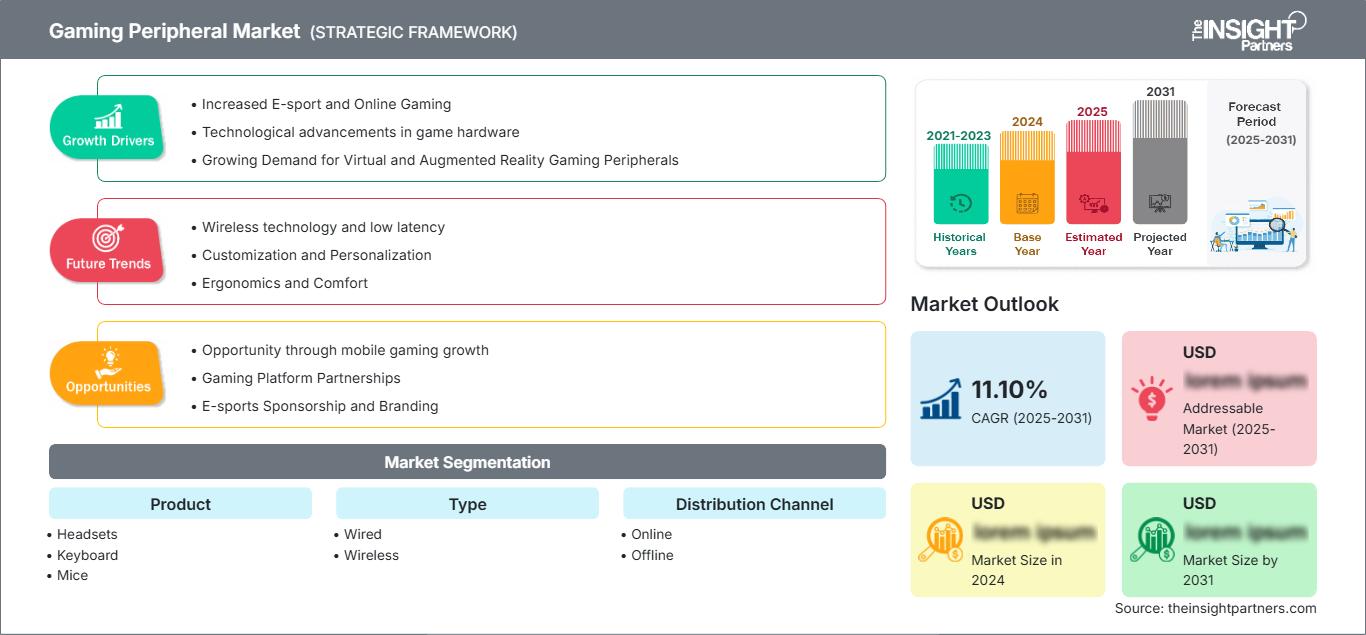
Mercato delle periferiche per il gaming: spunti strategici
Approfondimenti regionali
Mercato nordamericano delle periferiche per il gaming
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 31% e il 33%, con una crescita prevista a un tasso annuo composto (CAGR) del 5,8-6,2% fino al 2034. Questo risultato è favorito dalla diffusione di PC e console, dalla presenza di negozi specializzati, da una buona penetrazione dell'e-commerce e dall'utilizzo di accessori di alta qualità. Gli Stati Uniti svolgono un ruolo di primo piano in questo contesto, mentre il Canada contribuisce ulteriormente alla domanda grazie alle sue community di videogiocatori, ai creatori di contenuti e agli utenti esperti di tecnologia.
Questa opportunità è supportata da un ciclo di sostituzione maturo e da un elevato interesse per cuffie wireless, tastiere meccaniche, mouse di alta precisione e controller personalizzabili. Le community di giocatori di eSport e streaming contribuiscono al processo decisionale sensibilizzando sugli standard professionali. La concorrenza in questo settore è agguerrita, pertanto la compatibilità software, la durata della batteria, l'ergonomia e il design industriale distintivo sono aspetti cruciali da considerare al momento dell'acquisto.
Mercato statunitense delle periferiche per videogiochi
Si prevede che gli Stati Uniti rappresenteranno una quota di mercato del 76-78% nel Nord America nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 5,6-6,0% fino al 2034. Esiste già un'ampia base di clienti composta da giocatori, una rete di vendita al dettaglio ben sviluppata e una forte domanda di tastiere, mouse, cuffie e controller di fascia alta. Le vendite di ricambi saranno sempre rilevanti, poiché i giocatori tendono a sostituire i singoli componenti anziché l'intera console.
Aziende come Logitech International SA, Razer Inc., Corsair Gaming, Inc., Turtle Beach Corporation e HP Inc. con il suo marchio HyperX vantano una presenza significativa sia nel segmento PC che in quello console. Le tendenze applicative includono la domanda di dispositivi wireless, audio spaziale, controlli programmabili, design ergonomico e compatibilità multipiattaforma. Inoltre, una vivace community di creatori di contenuti e streamer amplia ulteriormente la gamma di applicazioni delle periferiche.
Mercato europeo delle periferiche per il gaming
Si stima che l'Europa rappresenterà una quota di mercato compresa tra il 25% e il 27% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,0-6,4% fino al 2034. La Germania detiene la maggiore quota di mercato nazionale, seguita da Regno Unito, Francia, Italia e Spagna. Le consolidate community di giocatori, l'utilizzo delle console, gli eSport e l'e-commerce alimentano la domanda regionale.
Il Regno Unito mantiene una forte domanda di cuffie, tastiere, mouse e controller da gioco di fascia alta grazie alla presenza di consolidate community di eSport e streaming. La Germania vanta un mercato considerevole per il gaming su PC e una buona distribuzione di elettronica di consumo, unitamente a consumatori esperti di tecnologia. La Francia mostra una crescente domanda di dispositivi connessi e console, mentre Italia e Spagna offrono un potenziale grazie all'e-commerce, alle community di giocatori e all'adozione di periferiche di alta gamma. In Europa, l'efficienza energetica, il packaging, i materiali e la durata del prodotto assumono sempre maggiore importanza nelle decisioni di acquisto e progettazione.
Mercato delle periferiche da gioco nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 34% e il 36%, con una crescita annua composta (CAGR) prevista tra il 7,1% e il 7,5% fino al 2034. La Cina è leader di mercato in termini di domanda, seguita da Giappone, Corea del Sud, India e Australia. I consumatori di periferiche sono trainati dalla crescente diffusione dei videogiochi, dei PC café, degli eSport, dei giochi per dispositivi mobili e dall'aumento del reddito disponibile.
La Cina integra la produzione di massa con un'elevata domanda interna, mentre Giappone e Corea del Sud vantano un panorama videoludico maturo e una solida base di appassionati. L'India offre opportunità di crescita in termini di volume grazie all'aumento della partecipazione dei giocatori e del commercio online. La domanda di prodotti premium proviene dall'Australia, in particolare dai giocatori su PC e console. I fornitori della regione si contendono il mercato sul prezzo, mentre i marchi globali competono su tecnologia, design, software e integrazione.
Mercato delle periferiche per il gaming in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 6,3-6,7% fino al 2034, trainata da Arabia Saudita ed Emirati Arabi Uniti. Il Sudafrica rimane un importante mercato africano, mentre il resto del Medio Oriente e dell'Africa offre nuove opportunità grazie al commercio online e all'espansione delle comunità di giocatori.
I due stati stanno investendo in infrastrutture per l'intrattenimento e gli eSport, il che alimenta l'elevata domanda di hardware da gioco di alta qualità. Il Sudafrica trae vantaggio dalle sue consolidate comunità di giocatori su PC e console, mentre le altre regioni del Medio Oriente e dell'Africa continuano a svilupparsi grazie alla maggiore connettività e al commercio digitale. La natura wireless dell'hardware, delle cuffie e la robustezza dei controller sono oggi più importanti che mai. Anche i canali di distribuzione a livello locale e la definizione dei prezzi in base alla regione rimangono fattori cruciali, a causa dell'aumento dei costi di importazione, delle fluttuazioni valutarie e della frammentazione del mercato al dettaglio.
Analisi di segmentazione
Prodotto
Il segmento dei prodotti comprende cuffie, tastiere, mouse, controller e altri dispositivi . Si prevede che il segmento crescerà a un CAGR del 6,2-6,6% nel periodo 2026-2034. L'ambito del mercato delle periferiche da gioco in queste categorie è influenzato dalla frequenza di sostituzione, dalla specializzazione, dalla compatibilità con le piattaforme e dalla crescente domanda di funzionalità orientate alle prestazioni, come bassa latenza, controlli programmabili, audio spaziale e design ergonomico.
- Cuffie : Mantenete una posizione di leadership perché il gioco multiplayer, la comunicazione vocale, lo streaming e l'audio immersivo richiedono soluzioni audio dedicate. I modelli wireless e le funzionalità audio spaziali sono fattori sempre più importanti da considerare al momento dell'acquisto.
- Tastiera : la domanda si concentra tra i giocatori e gli appassionati di PC che cercano interruttori meccanici, attuazione rapida, personalizzazione e costruzione resistente. La personalizzazione tramite software favorisce la differenziazione e incoraggia gli aggiornamenti.
- Mouse : sensori di precisione, struttura leggera, controlli regolabili e reattività wireless influenzano le decisioni di acquisto. Il gaming competitivo su PC alimenta la domanda di prodotti di alta gamma progettati per velocità e precisione.
- Controller : I controller rimangono fondamentali per il gaming su console, ma il loro utilizzo si sta diffondendo anche su PC, dispositivi portatili e piattaforme cloud. Controlli personalizzati, layout ergonomici, connettività wireless e compatibilità con le piattaforme influenzano la loro adozione.
- Altri : Gli accessori specializzati soddisfano esigenze di nicchia all'interno delle configurazioni di gioco, supportando l'espansione graduale della categoria. La loro importanza strategica risiede nel completare gli ecosistemi e nell'aumentare il valore di portafogli di periferiche più ampi.
Tipo
La tipologia comprende prodotti cablati e wireless . Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 6,7-7,1% nel periodo 2026-2034. L'adozione del wireless sta beneficiando di una latenza ridotta, una maggiore efficienza della batteria, la connettività multi-dispositivo e configurazioni di gioco più pulite, mentre i prodotti cablati mantengono la loro rilevanza laddove la connettività ininterrotta e i costi di acquisizione inferiori rimangono prioritari.
- Wired : Continua a servire gli utenti competitivi e gli acquirenti attenti al prezzo che danno priorità a una connettività stabile, un funzionamento ininterrotto e una semplice funzionalità plug-and-play su tutte le piattaforme di gioco supportate.
- Wireless : sta guadagnando popolarità tra gli utenti che cercano mobilità, configurazioni più ordinate e flessibilità multi-dispositivo. Protocolli a bassa latenza migliorati e una maggiore durata della batteria stanno riducendo i problemi di prestazioni tradizionalmente associati alle periferiche wireless.
Canale di distribuzione
Il canale di distribuzione comprende la vendita online e quella offline . Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 6,4-6,8% nel periodo 2026-2034. I canali online beneficiano di un ampio assortimento, del confronto dei prezzi, delle recensioni, dei negozi monomarca e delle frequenti campagne promozionali, mentre la vendita al dettaglio fisica rimane importante per le dimostrazioni dei prodotti e la disponibilità immediata.
- Online : Sempre più importante per gli acquirenti informati che confrontano specifiche, compatibilità, recensioni e prezzi. I negozi online e i principali marketplace consentono ai marchi di raggiungere in modo efficiente le comunità di giocatori geograficamente disperse.
- Offline : rimane strategicamente rilevante per i consumatori che desiderano dimostrazioni fisiche, acquisto immediato, supporto locale e fiducia nell'ergonomia. I negozi specializzati in videogiochi possono influenzare gli acquisti di prodotti di fascia alta attraverso esperienze dirette con i prodotti.
Panoramica dell'opportunità
|
Prodotto |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cuffie |
Alto |
Audio spaziale |
Maturo |
|
Tastiera |
Alto |
Attuazione rapida |
Maturo |
|
Topi |
Alto |
Design leggero |
Maturo |
|
Controllore |
Alto |
Multipiattaforma |
Scalatura |
|
Altri |
Basso |
Attrezzatura speciale |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato delle periferiche da gioco.
Espansione degli ecosistemi di gioco competitivi e sociali
Gli elementi tipici del gaming competitivo e dei giochi multiplayer social rendono ancora più importante la necessità di accessori reattivi, comodi e progettati per la comunicazione. Secondo Statista, negli Stati Uniti, nel 2025, il numero totale di persone che giocavano ai videogiochi era di circa 205 milioni. Questo dimostra quanto sia ampio il bacino di potenziali giocatori e offre ampio spazio per acquisti ripetuti e diverse fasce di prezzo. I giocatori professionisti e gli streamer influenzano il processo di acquisto del mercato di massa, definendo gli standard dei prodotti e i loro livelli di prestazioni. Questo non riguarda solo il settore professionale, poiché funzionalità progettate per il gaming competitivo, come polling elevato, connessioni wireless senza lag e microfoni di qualità, vengono gradualmente introdotte nei prodotti di massa.
Valorizzazione degli accessori orientati alle prestazioni
Le periferiche sono diventate oggetto di interesse in quanto vengono sempre più considerate dal punto di vista delle prestazioni, creando così un'opportunità per articoli premium caratterizzati da sensori unici, pulsanti meccanici, audio spaziale, opzioni di personalizzazione e sofisticate funzionalità wireless. L'industria videoludica statunitense ha registrato un'elevata spesa per accessori nel 2025, a dimostrazione dell'importanza di un hardware specifico nell'intero settore dell'intrattenimento. La strategia di premiumizzazione contribuisce a creare un ciclo virtuoso, poiché gli appassionati possono scambiare i singoli componenti man mano che le tecnologie si evolvono. Questo incentiva i produttori a sviluppare software, firmware, tecnologie dei sensori, materiali ed ergonomia proprietari. L'influenza della strategia di premiumizzazione è particolarmente evidente nel caso di cuffie, tastiere, mouse e controller, dove ogni miglioramento può essere facilmente comunicato all'acquirente.
Crescita del gaming multi-dispositivo e orientato ai creatori
Oggi le esigenze dei giocatori si estendono al gaming, allo streaming, alla creazione di contenuti, alle comunicazioni e all'utilizzo generale dell'informatica. Questa diversificazione degli utilizzi consente alle aziende di aumentare il numero di persone che possono utilizzare un accessorio che in passato era destinato esclusivamente a una specifica console di gioco. Gli utenti ora desiderano cuffie in grado di soddisfare tutte le loro esigenze, dal gioco alle telefonate, dalla registrazione alla visione di video, e tastiere e mouse che permettano di controllare sia il gaming che il lavoro. I produttori di hardware traggono vantaggio dalla progettazione di un dispositivo utilizzabile su più dispositivi, poiché ciò consente agli utenti di acquistare un unico prodotto al posto di diversi gadget tradizionali.
Tendenze future del mercato delle periferiche da gioco
Software intelligenti ed ecosistemi periferici adattivi
Le tendenze del mercato delle periferiche da gioco si stanno orientando verso esperienze definite via software, in cui impostazioni hardware, profili, illuminazione, macro, controlli audio e comportamento dei dispositivi possono essere gestiti tramite applicazioni unificate. In futuro, sarà comune vedere l'utilizzo del riconoscimento del contesto per fornire consigli basati su giochi, applicazioni o preferenze dell'utente. La sincronizzazione cloud consentirà il trasferimento dei profili da un dispositivo all'altro, mentre l'elaborazione locale contribuirà a ridurre la latenza e a garantire la privacy per determinate funzioni. Inoltre, l'intelligenza artificiale consentirà anche la riduzione del rumore, l'ottimizzazione del microfono, la personalizzazione degli input e le funzionalità di accessibilità senza la necessità di configurare tutto manualmente. L'impatto competitivo è che il software può essere utilizzato per estendere il ciclo di vita del prodotto e ridurre i costi di transizione.
Rilevamento magnetico e precisione di input di nuova generazione
Le tecnologie di rilevamento magnetico influenzeranno probabilmente le tastiere e i controller del futuro, poiché i produttori ricercano un'attuazione più precisa, caratteristiche di risposta regolabili e una maggiore durata dei componenti. I design a effetto Hall possono consentire un'attuazione configurabile e ridurre il contatto meccanico in determinati meccanismi di input, mentre i nuovi approcci di rilevamento potrebbero in futuro offrire ulteriori miglioramenti in termini di precisione ed efficienza energetica. L'adozione dipenderà dai costi di produzione, dalla maturità del firmware, dai vantaggi per l'utente e dalla compatibilità con i processi produttivi consolidati. I prodotti di gioco di fascia alta saranno probabilmente i primi ad adottare queste tecnologie, poiché gli appassionati sono più disposti a pagare per una reattività misurabile. Con la diminuzione dei costi dei componenti e la maturazione degli ecosistemi software, il rilevamento magnetico potrebbe diffondersi in fasce di prodotto più ampie. Questa transizione creerebbe opportunità per i produttori con solide competenze ingegneristiche e architetture di piattaforma flessibili.
Opportunità di mercato per le periferiche da gioco
Portafogli di prodotti localizzati per comunità di giocatori in rapida crescita
Le previsioni di mercato per le periferiche da gioco supportano gli investimenti in portafogli localizzati per India, Sud-est asiatico, America Latina, Medio Oriente e alcuni mercati africani in cui la partecipazione al gaming è in espansione partendo da una base installata inferiore. Invece di applicare assortimenti globali uniformi, i produttori possono adattare prezzi, connettività, supporto linguistico, copertura della garanzia e compatibilità delle piattaforme alle condizioni locali. L'assemblaggio o il confezionamento a livello regionale possono ridurre i rischi logistici e migliorare la reattività del canale di distribuzione. Le partnership con piattaforme di e-commerce, organizzatori di eSport, gaming café e creatori locali possono rafforzare la visibilità del prodotto senza richiedere ingenti investimenti nella vendita al dettaglio fisica. Le aziende dovrebbero dare priorità alle categorie con chiari vantaggi in termini di prestazioni, in particolare cuffie, mouse, tastiere e controller wireless. Un portafoglio a più livelli può attrarre i nuovi acquirenti, creando al contempo percorsi di upgrade verso modelli premium.
Ecosistemi multipiattaforma e interazione ricorrente con il software
Una seconda opportunità risiede nella creazione di ecosistemi periferici che connettano i flussi di lavoro di PC, console, dispositivi portatili e creatori attraverso software condivisi e impostazioni basate su account. Gli investitori dovrebbero privilegiare piattaforme in grado di supportare diverse categorie di prodotti, poiché l'ampiezza dell'ecosistema può aumentare il valore a vita del cliente e ridurre la dipendenza dai singoli lanci. Le applicazioni unificate possono fornire aggiornamenti del firmware, personalizzazione, diagnostica, profili e gestione della compatibilità, creando un coinvolgimento ricorrente dopo l'acquisto iniziale dell'hardware. I produttori possono anche introdurre funzionalità software premium senza abbonamento, monetizzando al contempo categorie di hardware complementari. Partnership strategiche con editori di videogiochi e produttori di dispositivi possono migliorare l'interoperabilità e accelerare l'adozione. I modelli più interessanti combineranno la compatibilità aperta con esperienze proprietarie, consentendo ai marchi di raggiungere un pubblico più ampio senza rinunciare alla differenziazione.
Sviluppi recenti
- Agosto 2026: Alienware di Dell Technologies e Team Liquid hanno esteso la loro consolidata partnership nel settore degli eSport per altri cinque anni, fino al 2031, celebrando così una collaborazione ventennale tra le due organizzazioni. L'accordo rinnovato proseguirà la collaborazione in ambiti quali test delle prestazioni, sviluppo di prodotti, creazione di contenuti, eventi globali e coinvolgimento della community, con Alienware a supporto della competizione Race to World First di World of Warcraft del Team Liquid.
- Agosto 2026: Samsung Electronics ha annunciato l'intenzione di presentare le sue ultime innovazioni nel settore del gaming alla Gamescom 2026 di Colonia, in Germania, dal 26 al 30 agosto, offrendo un'esperienza di gioco integrata che spazia tra piattaforme mobile, PC e console. Con il tema "#PlaySamsung", l'azienda metterà in evidenza prodotti come l'Odyssey G8, il primo monitor da gioco 6K al mondo, l'SSD ad alte prestazioni 9100 PRO e il Galaxy Z Fold8 Ultra.
- Febbraio 2026: Pulsar Gaming Gears, il marchio di periferiche per eSport di AplusX Inc., ha lanciato ufficialmente la sua nuova collezione Pulsar eS grazie a una partnership strategica esclusiva con VAXEE Corporation. La gamma iniziale di prodotti include il mouse da gioco Pulsar eS FS-1, i tappetini per mouse eS PD170 e PD170+ e le fasce per le braccia eS, prodotti sviluppati specificamente per gli eSport competitivi e destinati a una vasta disponibilità non limitata.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -