
Marché des périphériques de jeu – Tendances, demande et croissance jusqu’en 2034
Taille et prévisions du marché des périphériques de jeu (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par produit (casques, claviers, souris, manettes, autres) ; type (filaire, sans fil) ; canal de distribution (en ligne, hors ligne) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011490
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
6,63 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,95 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,73 %
taux de croissance
Marché adressable
79,66 milliards de dollars américains
(2026-2034)
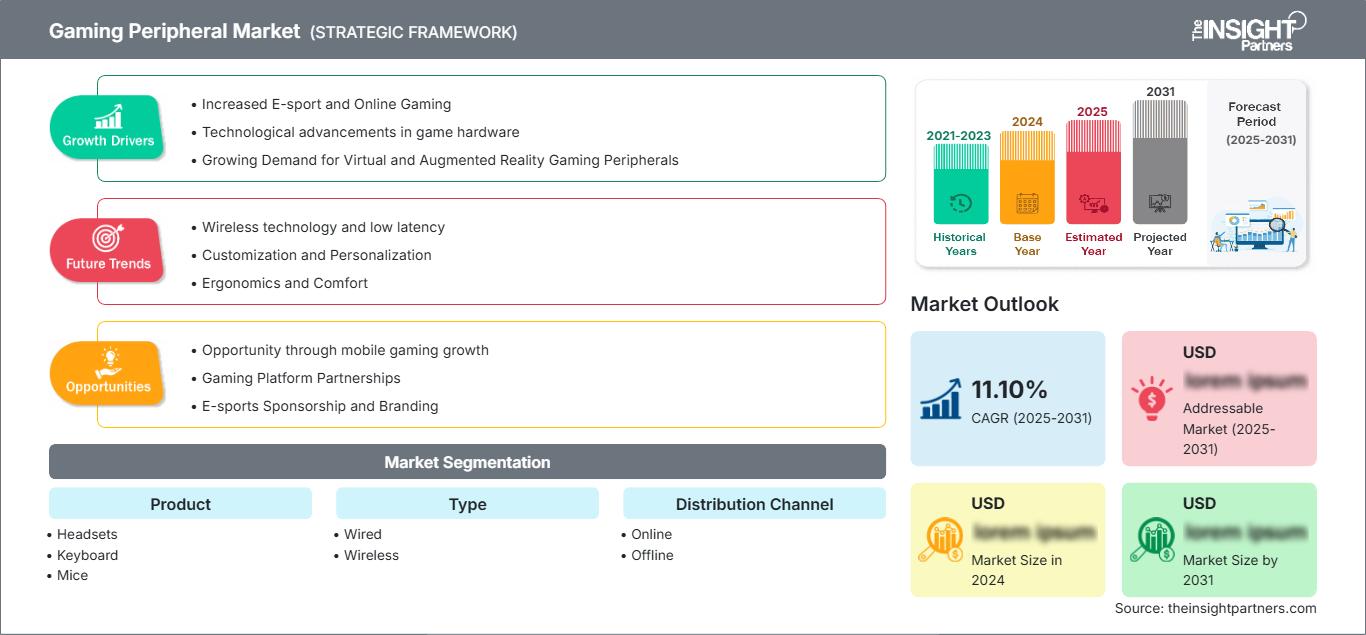
Le marché mondial des périphériques de jeu était évalué à 6,63 milliards de dollars américains en 2025 et devrait atteindre 10,95 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 5,73 % entre 2026 et 2034.
Analyse et perspectives du marché des périphériques de jeu
- L'Amérique du Nord détiendra une part de marché modélisée de 31 à 33 % sur le marché des périphériques de jeu en 2025 et devrait croître à un TCAC de 5,8 à 6,2 % entre 2026 et 2034, soutenue par les accessoires haut de gamme, l'e-sport, les cycles de remplacement et les écosystèmes PC et consoles établis.
- Les États-Unis représentent 76 à 78 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,6 à 6,0 % entre 2026 et 2034, soutenue par une large participation des joueurs et l'adoption d'accessoires haut de gamme.
- L'Europe représente une part de marché estimée entre 25 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,4 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne assurant une demande substantielle.
- La région Asie-Pacifique représenterait une part estimée à 34-36 % en 2025 et devrait enregistrer un TCAC de 7,1 à 7,5 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : Les casques d'écoute représentent une part de marché estimée entre 28 et 32 % en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,5 % entre 2026 et 2034, grâce aux jeux sur PC, consoles et multijoueurs.
- Segment à forte croissance : Le sans-fil représente une part de marché modélisée de 56 à 60 % en 2025 et devrait croître à un TCAC de 7,0 à 7,4 % entre 2026 et 2034, grâce à sa commodité et à sa connectivité à faible latence.
- Principales entreprises analysées en détail : Anker Innovations Limited, Cooler Master Technology Inc., Corsair Gaming, Inc., HP Inc. via HyperX, Logitech International SA, Rapoo Corporation, Razer Inc., Redragon USA, SteelSeries ApS, Turtle Beach Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des périphériques de jeu évolue et s'étend désormais au-delà des simples périphériques d'entrée pour devenir un véritable écosystème d'appareils intégrant connectivité rapide, commandes personnalisables, éclairage réactif, son spatialisé et synchronisation. Les claviers mécaniques, les capteurs de pointe, la technologie sans fil et la personnalisation logicielle constituent des atouts majeurs. La maîtrise des coûts de production, associée à des spécifications haut de gamme, est un autre aspect crucial pour les fabricants, tout comme la compatibilité entre PC, consoles, appareils portables et plateformes cloud.
Durant la période de prévision, l'accent sera de plus en plus mis sur la technologie sans fil, l'ergonomie, les fonctionnalités destinées aux créateurs et les périphériques compatibles avec plusieurs appareils. Les opportunités de croissance dans les régions émergentes comme l'Asie, l'Amérique latine et le Moyen-Orient offrent un potentiel important, notamment grâce au développement du marché des joueurs dans ces régions. Le développement durable pourrait également influencer les choix de matériaux, d'emballage, de réparabilité et les décisions relatives au cycle de vie des produits.
Portée du rapport sur le marché des périphériques de jeu
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,63 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,95 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,73% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des périphériques de jeu
La croissance du marché des périphériques de jeu est alimentée par l'engagement croissant des joueurs, la montée en gamme et le besoin d'une interaction précise sur PC et consoles. Ce marché regroupe les fabricants de semi-conducteurs, les fournisseurs de commutateurs et de capteurs, les fabricants de composants audio, les fabricants d'équipement d'origine (OEM), les plateformes logicielles, les distributeurs, les magasins et les places de marché en ligne. L'accent est mis davantage sur la réactivité, le confort, les performances audio, l'autonomie, la compatibilité logicielle et la compatibilité des produits que sur leurs seules fonctionnalités.
Les facteurs influençant l'offre comprennent la disponibilité des composants, le coût des semi-conducteurs, les puces sans fil, les batteries, les commutateurs, les capteurs optiques, les microphones et les plastiques spécialisés. Les grands acteurs du marché bénéficient d'un avantage concurrentiel grâce à la répartition de leurs dépenses de développement sur une large gamme de produits. De leur côté, les marques spécialisées misent souvent sur le lancement de nouveaux produits et des spécifications de niche. Une gestion efficace des canaux de distribution est essentielle, car les accessoires de jeu ont un cycle de vie plus court que de nombreux périphériques informatiques, ce qui accroît les risques de démarques et d'obsolescence.
Le marché des périphériques de jeu se caractérise par une structure concurrentielle composée d'entreprises technologiques diversifiées, de spécialistes du jeu et de marques proposant un bon rapport qualité-prix. Logitech International SA se distingue par sa large gamme de périphériques et de fonctionnalités d'intégration logicielle. Corsair Gaming, Inc. offre un écosystème connecté dédié au jeu et à la création. Razer Inc., SteelSeries ApS et Turtle Beach Corporation sont des marques à l'identité forte dans le domaine du jeu vidéo. De leur côté, Cooler Master Technology Inc., Rapoo Corporation et Redragon USA ciblent les consommateurs exigeants en matière de performance et de rapport qualité-prix.
Les investissements se tournent vers les logiciels propriétaires, les technologies sans fil, les capteurs avancés, les plateformes modulaires et les écosystèmes transversaux. Anker Innovations Limited peut tirer parti de son expertise en électronique grand public, tandis que HP Inc., via sa marque HyperX, bénéficie de l'intégration de ces technologies dans son portefeuille informatique. Le positionnement concurrentiel reposera sur une latence réduite, une meilleure autonomie, un confort accru et la possibilité de changer d'appareil. Les alliances avec les éditeurs de jeux, les professionnels de l'e-sport, les créateurs et les fournisseurs de plateformes peuvent faciliter la promotion des produits et la définition de leurs spécifications.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des périphériques de jeu : Perspectives stratégiques
Perspectives régionales
Marché des périphériques de jeu en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 31 et 33 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,2 % jusqu'en 2034. Cette croissance est favorisée par la forte présence de PC et de consoles, les magasins spécialisés, le développement du commerce électronique et l'utilisation d'accessoires haut de gamme. Les États-Unis jouent un rôle majeur dans ce phénomène, tandis que le Canada contribue à la demande grâce à ses communautés de joueurs, ses créateurs et ses utilisateurs férus de technologie.
Cette opportunité est favorisée par un cycle de renouvellement bien établi et un fort intérêt pour les casques sans fil, les claviers mécaniques, les souris de haute précision et les manettes personnalisables. Les communautés de joueurs d'e-sport et de streaming contribuent au processus de décision en sensibilisant le public aux standards professionnels. La concurrence est rude ; la compatibilité logicielle, la compatibilité matérielle, l'autonomie, l'ergonomie et un design industriel unique sont donc des critères essentiels lors de l'achat.
Marché périphérique des jeux aux États-Unis
Les États-Unis représentaient, selon les projections, 76 à 78 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,6 à 6,0 % jusqu'en 2034. Le marché bénéficie d'une large clientèle de joueurs, d'un réseau de distribution bien développé et d'une forte demande pour les claviers, souris, casques et manettes haut de gamme. Les ventes de pièces détachées resteront un segment important, car les joueurs ont tendance à remplacer leurs composants séparément plutôt que de changer l'ensemble de leur système de jeu.
Des entreprises telles que Logitech International SA, Razer Inc., Corsair Gaming, Inc., Turtle Beach Corporation et HP Inc. (avec sa marque HyperX) sont bien présentes sur les marchés du PC et des consoles. Parmi les tendances actuelles, on note la demande croissante pour les périphériques sans fil, le son spatial, les commandes programmables, l'ergonomie et la compatibilité multiplateforme. Par ailleurs, une communauté active de créateurs de contenu et de streamers contribue à élargir le champ d'application des périphériques.
Marché européen des périphériques de jeu
L'Europe représentait une part de marché estimée entre 25 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,4 % jusqu'en 2034. L'Allemagne détient la plus grande part de marché nationale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La demande régionale est alimentée par des communautés de joueurs établies, l'utilisation des consoles, l'e-sport et le commerce électronique.
Au Royaume-Uni, la demande de casques, claviers, souris et manettes de jeu haut de gamme reste forte grâce à l'existence de communautés e-sport et de streaming bien établies. L'Allemagne bénéficie d'un marché important du jeu sur PC et d'une bonne distribution de produits électroniques grand public, ainsi que d'une clientèle férue de technologie. La France connaît une demande croissante d'objets connectés et de consoles, tandis que l'Italie et l'Espagne offrent un fort potentiel grâce au e-commerce, aux communautés de joueurs et à l'adoption de périphériques haut de gamme. En Europe, l'efficacité énergétique, l'emballage, les matériaux et la durabilité des produits prennent de l'importance dans les décisions d'achat et la conception des produits.
Marché des périphériques de jeu de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 34 et 36 % en 2025 et devrait enregistrer un TCAC de 7,1 à 7,5 % jusqu'en 2034. La Chine est le leader du marché en termes de demande, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La consommation de périphériques est stimulée par les joueurs, les cybercafés, l'e-sport, les joueurs sur mobile et l'augmentation du revenu disponible.
La Chine combine une production de masse à une forte demande intérieure, tandis que le Japon et la Corée du Sud possèdent des marchés du jeu vidéo matures et une communauté de passionnés. L'Inde offre un fort potentiel de croissance grâce à l'essor du jeu vidéo et du commerce en ligne. La demande de produits haut de gamme provient d'Australie, via les joueurs sur PC et consoles. Les fournisseurs de la région se livrent une concurrence féroce sur les prix, tandis que les marques internationales rivalisent sur la technologie, le design, les logiciels et l'intégration.
Marché périphérique des jeux au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC modélisé de 6,3 à 6,7 % jusqu'en 2034, tirée par l'Arabie saoudite et les Émirats arabes unis. L'Afrique du Sud demeure un marché africain important, tandis que le reste de la région MENA offre des opportunités émergentes grâce au commerce de détail en ligne et à l'expansion des communautés de joueurs.
Les investissements de ces deux États dans les infrastructures de divertissement et d'e-sport alimentent une forte demande en matériel de jeu haut de gamme. L'Afrique du Sud bénéficie d'un avantage grâce à ses communautés de joueurs PC et consoles bien établies, tandis que les autres régions du Moyen-Orient et d'Afrique du Nord poursuivent leur développement grâce à une connectivité accrue et au commerce numérique. La connectivité sans fil du matériel, des casques et la robustesse des manettes sont aujourd'hui plus importantes que jamais. Les circuits de distribution locaux et l'adaptation des prix aux spécificités régionales restent également essentiels en raison de l'augmentation des coûts d'importation, des fluctuations monétaires et de la fragmentation du commerce de détail.
Analyse de segmentation
Produit
La gamme de produits comprend des casques audio, des claviers, des souris, des manettes et autres périphériques . Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,6 % entre 2026 et 2034. Le marché des périphériques de jeu, toutes catégories confondues, est déterminé par la fréquence de remplacement, la spécialisation, la compatibilité avec les plateformes et la demande croissante de fonctionnalités axées sur la performance, telles que la faible latence, les commandes programmables, l'audio spatial et l'ergonomie.
- Casques audio : Ils conservent une position de leader car les jeux multijoueurs, la communication vocale, le streaming et l’audio immersif nécessitent des solutions audio dédiées. Les modèles sans fil et les capacités audio spatiales sont des critères d’achat de plus en plus importants.
- Clavier : La demande se concentre chez les joueurs et passionnés de PC qui recherchent des commutateurs mécaniques, une activation rapide, la personnalisation et une construction robuste. La personnalisation logicielle favorise la différenciation et encourage les mises à niveau.
- Souris : Capteurs de précision, légèreté, commandes réglables et réactivité sans fil sont des critères déterminants dans le choix d’une souris. Le jeu PC compétitif exige des produits haut de gamme axés sur la vitesse et la précision.
- Manette : Les manettes restent un élément central du jeu sur console, tout en se développant sur PC, consoles portables et plateformes cloud. La personnalisation des commandes, l’ergonomie, la connectivité sans fil et la compatibilité entre les plateformes influencent leur adoption.
- Autres : Les accessoires spécialisés répondent à des besoins spécifiques dans les configurations de jeu, favorisant ainsi l’expansion progressive de la catégorie. Leur importance stratégique réside dans la complétude des écosystèmes et l’augmentation de la valeur des gammes de périphériques.
Taper
Ce segment comprend les produits filaires et sans fil . Il devrait connaître une croissance annuelle composée de 6,7 % à 7,1 % entre 2026 et 2034. L'adoption du sans fil bénéficie d'une latence réduite, d'une meilleure autonomie, de la connectivité multi-appareils et de configurations de jeu plus épurées, tandis que les produits filaires conservent leur pertinence là où la connectivité ininterrompue et un coût d'acquisition plus faible restent des priorités.
- Wired : Continue de servir les utilisateurs compétitifs et les acheteurs sensibles aux prix qui privilégient une connectivité stable, un fonctionnement ininterrompu et une fonctionnalité simple de type « plug-and-play » sur les plateformes de jeu prises en charge.
- Sans fil : cette technologie gagne en popularité auprès des utilisateurs recherchant mobilité, configuration simplifiée et flexibilité multi-appareils. L’amélioration des protocoles à faible latence et l’autonomie accrue des batteries atténuent les problèmes de performance traditionnellement associés aux périphériques sans fil.
Canal de distribution
Le canal de distribution comprend les canaux en ligne et hors ligne . Ce segment devrait connaître une croissance annuelle composée de 6,4 % à 6,8 % entre 2026 et 2034. Les canaux en ligne bénéficient d'un large choix de produits, de la possibilité de comparer les prix, des avis clients, des boutiques de marque et de campagnes promotionnelles fréquentes, tandis que les points de vente physiques restent importants pour les démonstrations de produits et leur disponibilité immédiate.
- En ligne : un outil de plus en plus important pour les acheteurs avertis qui comparent les caractéristiques techniques, la compatibilité, les avis et les prix. Les boutiques en ligne et les grandes plateformes de vente permettent aux marques d’atteindre efficacement des communautés de joueurs géographiquement dispersées.
- Hors ligne : Ce mode de vente reste stratégiquement pertinent pour les consommateurs qui souhaitent des démonstrations physiques, un achat immédiat, une assistance locale et une confiance absolue dans l’ergonomie des produits. Les magasins spécialisés dans les jeux vidéo peuvent influencer les achats haut de gamme grâce à une expérience produit concrète.
Aperçu des opportunités
|
Produit |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Casques d'écoute |
Haut |
Audio spatial |
Mature |
|
Clavier |
Haut |
Actionnement rapide |
Mature |
|
Souris |
Haut |
Conception légère |
Mature |
|
Contrôleur |
Haut |
Plateforme multiplateforme |
Mise à l'échelle |
|
Autres |
Faible |
Équipement spécialisé |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des périphériques de jeu
Expansion des écosystèmes de jeux compétitifs et sociaux
Les aspects compétitifs et multijoueurs sociaux des jeux vidéo rendent les accessoires réactifs, confortables et conçus pour la communication encore plus indispensables. Selon Statista, aux États-Unis, environ 205 millions de personnes jouaient aux jeux vidéo en 2025. Ce chiffre illustre l'immensité du marché potentiel et laisse entrevoir des achats répétés et une offre diversifiée en termes de prix. Les joueurs professionnels et les streamers influencent les achats du grand public en définissant les standards des produits et de leurs performances. Leur impact dépasse le simple cadre professionnel : les fonctionnalités conçues pour la compétition, telles que la fréquence d'interrogation élevée, les connexions sans fil sans latence et les microphones de qualité, sont progressivement intégrées aux produits grand public.
montée en gamme des accessoires axés sur la performance
Les périphériques suscitent un intérêt croissant, car leurs performances sont de plus en plus scrutées, offrant ainsi une opportunité aux produits haut de gamme. Ces derniers se caractérisent par des capteurs uniques, des boutons mécaniques, un son spatialisé, des options de personnalisation et des fonctionnalités sans fil sophistiquées. L'industrie américaine du jeu vidéo a connu des dépenses considérables en accessoires en 2025, démontrant l'importance du matériel spécialisé au sein de l'industrie du divertissement. La stratégie de montée en gamme favorise un cycle d'achats régulier, les passionnés pouvant échanger différents éléments au gré des évolutions technologiques. Ceci encourage les fabricants à développer leurs propres logiciels, micrologiciels, technologies de capteurs, matériaux et solutions ergonomiques. L'influence de cette stratégie est particulièrement visible pour les casques, claviers, souris et manettes, où chaque amélioration est facilement communiquée au consommateur.
Croissance du jeu multiplateforme et axé sur les créateurs
Les besoins des joueurs s'étendent désormais au jeu vidéo, au streaming, à la création de contenu, à la communication et à l'informatique en général. Cet élargissement des usages permet aux entreprises d'accroître le nombre de personnes susceptibles d'utiliser un accessoire qui, auparavant, était réservé à une console de jeux spécifique. Les utilisateurs recherchent aujourd'hui un casque polyvalent qui réponde à tous leurs besoins, du jeu aux appels téléphoniques, en passant par l'enregistrement et le visionnage de vidéos, ainsi que des claviers et des souris capables de contrôler aussi bien les jeux que les activités professionnelles. Les fabricants de matériel bénéficient d'un avantage concurrentiel en concevant un produit compatible avec plusieurs appareils, ce qui permet aux consommateurs d'acquérir un seul produit au lieu de plusieurs gadgets traditionnels.
Tendances futures du marché des périphériques de jeu
Logiciels intelligents et écosystèmes périphériques adaptatifs
Le marché des périphériques de jeu évolue vers des expériences logicielles où les paramètres matériels, les profils, l'éclairage, les macros, les commandes audio et le comportement des appareils sont gérés par des applications unifiées. À l'avenir, l'utilisation du contexte permettra de formuler des recommandations basées sur les jeux, les applications ou les préférences de l'utilisateur. La synchronisation dans le cloud facilitera le transfert des profils d'un appareil à l'autre, tandis que le calcul local contribuera à réduire la latence et à garantir la confidentialité de certaines fonctions. De plus, l'intelligence artificielle permettra la réduction du bruit, l'optimisation du microphone, la personnalisation des entrées et l'amélioration de l'accessibilité, sans configuration manuelle. L'avantage concurrentiel réside dans la possibilité d'utiliser le logiciel pour prolonger la durée de vie du produit et réduire les coûts de changement.
Détection magnétique et précision d'entrée de nouvelle génération
Les technologies de détection magnétique devraient influencer les futurs claviers et manettes, les fabricants recherchant une activation plus précise, des caractéristiques de réponse ajustables et une durabilité accrue des composants. Les capteurs à effet Hall permettent une activation configurable et réduisent les contacts mécaniques dans certains mécanismes d'entrée, tandis que de nouvelles approches de détection pourraient à terme améliorer encore la précision et l'efficacité énergétique. Leur adoption dépendra du coût de fabrication, de la maturité du micrologiciel, des avantages pour l'utilisateur et de la compatibilité avec les processus de production existants. Les produits de jeu haut de gamme seront probablement les premiers à adopter ces technologies, car les passionnés sont plus enclins à payer pour une réactivité mesurable. À mesure que le coût des composants diminue et que les écosystèmes logiciels mûrissent, la détection magnétique pourrait se généraliser à des gammes de produits plus larges. Cette transition offrirait des opportunités aux fabricants disposant de solides compétences en ingénierie et d'architectures de plateforme flexibles.
Opportunités du marché des périphériques de jeu
Portefeuilles de produits localisés pour les communautés de joueurs à forte croissance
Les prévisions du marché des périphériques de jeu encouragent les investissements dans des gammes localisées pour l'Inde, l'Asie du Sud-Est, l'Amérique latine, le Moyen-Orient et certains marchés africains où la participation aux jeux vidéo est en pleine expansion, partant d'une base installée plus faible. Plutôt que d'appliquer des assortiments mondiaux uniformes, les fabricants peuvent adapter les prix, la connectivité, la prise en charge des langues, la couverture de garantie et la compatibilité des plateformes aux conditions locales. L'assemblage ou le conditionnement régional peuvent réduire les coûts logistiques et améliorer la réactivité des canaux de distribution. Les partenariats avec les plateformes de commerce électronique, les organisateurs d'e-sport, les cybercafés et les créateurs locaux peuvent faciliter la découverte des produits sans nécessiter d'investissements importants dans la vente au détail physique. Les entreprises devraient privilégier les catégories offrant des avantages de performance évidents, notamment les casques, les souris, les claviers et les manettes sans fil. Une gamme de produits à plusieurs niveaux peut séduire les nouveaux clients tout en leur offrant la possibilité d'accéder à des modèles haut de gamme.
Écosystèmes multiplateformes et engagement logiciel récurrent
Une seconde opportunité réside dans la création d'écosystèmes périphériques connectant les flux de travail PC, consoles, appareils portables et créateurs grâce à des logiciels partagés et des paramètres basés sur les comptes. Les investisseurs devraient privilégier les plateformes capables de prendre en charge plusieurs catégories de produits, car l'étendue de l'écosystème peut accroître la valeur client à vie et réduire la dépendance aux lancements individuels. Des applications unifiées peuvent fournir des mises à jour de firmware, des fonctionnalités de personnalisation, des outils de diagnostic, des profils et une gestion de la compatibilité, créant ainsi un engagement régulier après l'achat initial du matériel. Les fabricants peuvent également proposer des fonctionnalités logicielles premium sans abonnement tout en monétisant des catégories de matériel complémentaires. Des partenariats stratégiques avec les éditeurs de jeux et les fabricants d'appareils peuvent améliorer l'interopérabilité et accélérer l'adoption. Les modèles les plus attractifs combineront compatibilité ouverte et expériences propriétaires, permettant aux marques de toucher un public plus large sans sacrifier leur différenciation.
Développements récents
- Août 2026 : Alienware (Dell Technologies) et Team Liquid prolongent leur partenariat historique dans l’e-sport pour cinq années supplémentaires, jusqu’en 2031, portant ainsi à 20 ans la durée de leur collaboration. Ce nouvel accord permettra de poursuivre cette collaboration dans les domaines des tests de performance, du développement de produits, de la création de contenu, des événements internationaux et de l’animation de la communauté. Alienware fournira notamment à Team Liquid le matériel nécessaire pour participer à la compétition « Race to World First » sur World of Warcraft.
- Août 2026 : Samsung Electronics a annoncé son intention de présenter ses dernières innovations en matière de jeu vidéo à la Gamescom 2026 à Cologne, en Allemagne, du 26 au 30 août, en proposant une expérience de jeu intégrée sur plateformes mobiles, PC et consoles. Sous le thème « #PlaySamsung », l’entreprise mettra en avant des produits tels que l’Odyssey G8, le premier moniteur de jeu 6K au monde, le SSD haute performance 9100 PRO et le Galaxy Z Fold8 Ultra.
- Février 2026 : Pulsar Gaming Gears, la marque de périphériques e-sport d’AplusX Inc., a officiellement lancé sa nouvelle collection Pulsar eS grâce à un partenariat stratégique exclusif avec VAXEE Corporation. La gamme initiale comprend la souris gaming Pulsar eS FS-1, les tapis de souris eS PD170 et PD170+, ainsi que les manchons eS. Ces produits sont conçus spécifiquement pour l’e-sport compétitif et destinés à une large diffusion, sans édition limitée.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -