
ゲーム周辺機器市場の収益、予測、規模の概要
ゲーム周辺機器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(ヘッドセット、キーボード、マウス、コントローラー、その他)、タイプ別(有線、無線)、流通チャネル別(オンライン、オフライン)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011490
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
66億3000 万米ドル
基準年値
2034年の予測
109億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.73 %
成長率
対象市場
796億6000 万米ドル
(2026年~2034年)
世界のゲーミング周辺機器市場は、2025年には66億3000万米ドルと評価され、2034年までに109億5000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)5.73%を記録すると推定されています。
ゲーム周辺機器市場の評価と洞察
- 北米は 2025年にはゲーミング周辺機器市場の31~33%のシェアを占めると予測されており、プレミアムアクセサリー、eスポーツ、買い替えサイクル、確立されたPCおよびコンソールエコシステムに支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.2%で拡大すると予測されている。
- 米国は 2025年の北米市場の76~78%を占め、幅広いゲーマーの参加とプレミアムアクセサリーの普及に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.0%で成長すると予測されている。
- 欧州は 2025年には25~27%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.4%で成長すると見込まれている。ドイツ、英国、フランス、イタリア、スペインが大きな需要を牽引するだろう。
- アジア太平洋地域 は2025年には推定34~36%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.5%を記録すると予測されている。
- 最大のセグメント:ヘッドセットは、2025年には市場シェアの28~32%を占めると予測されており、PC、コンソール、マルチプレイヤーゲームに支えられ、2026~2034年には年平均成長率(CAGR)6.1~6.5%で成長すると予測されています。
- 高成長分野:ワイヤレスは、2025年には市場シェアの56~60%を占めると予測されており、利便性と低遅延接続を背景に、2026~2034年には年平均成長率(CAGR)7.0~7.4%で成長すると予測されています。
- 詳細に分析された主要企業:Anker Innovations Limited、Cooler Master Technology Inc.、Corsair Gaming, Inc.、HyperX を通じた HP Inc.、Logitech International SA、Rapoo Corporation、Razer Inc.、Redragon USA、SteelSeries ApS、Turtle Beach Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ゲーム周辺機器市場は、単なる周辺入力機器から、高速接続、カスタマイズ可能なコントロール、応答性の高いライティング、位置オーディオ、デバイス同期などを統合したデバイスのエコシステムへと進化を遂げています。メカニカルキーボード、高性能センサー、ワイヤレス技術、ソフトウェアのカスタマイズといった機能は、ますます重要な差別化要因となっています。コスト効率の高い製造とハイエンド仕様の両立は、PC、コンソール、ポータブル、クラウドプラットフォーム間の互換性とともに、メーカーが考慮すべきもう一つの要素です。
予測期間中、ワイヤレス技術、人間工学、クリエイター向け機能、複数のデバイスで使用できる周辺機器への注目度が高まるでしょう。アジア、ラテンアメリカ、中東などの新興地域では、ゲーマーの需要拡大に伴い、成長の余地が広がっています。また、素材の選択、パッケージング、修理の容易性、製品ライフサイクルに関する意思決定においては、持続可能性も重要な要素となる可能性があります。
ゲーム周辺機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 66億3000万米ドル |
| 2034年までの市場規模 | 109億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.73% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ゲーム周辺機器市場分析
ゲーム周辺機器市場の成長は、プレイヤーのエンゲージメントの高まり、プレミアム化、そしてPCゲームやコンソールゲームにおける正確な操作性へのニーズによって牽引されています。この市場には、半導体ベンダー、スイッチおよびセンサーのサプライヤー、オーディオコンポーネントメーカー、OEM(相手先ブランドによる製品製造)、ソフトウェアプラットフォーム、販売代理店、小売店、オンラインマーケットプレイスなどが含まれます。単に機能的な製品よりも、応答性、快適性、オーディオ対応、バッテリー効率、ソフトウェア対応、互換性といった点で優れた製品に重点が置かれています。
供給を左右する要因としては、部品の入手可能性、半導体コスト、無線チップセット、バッテリー、スイッチ、光センサー、マイクロフォン、特殊プラスチックなどが挙げられます。大手企業は、開発費用を幅広い製品群に分散できるという利点があります。一方、専門ブランドは、新製品の発売やニッチな製品仕様によって競争力を高めることが多いです。ゲーミングアクセサリーは、多くのコンピュータ周辺機器に比べてライフサイクルが短いため、値下げや陳腐化のリスクが高く、効果的なチャネル管理が不可欠です。
ゲーミング周辺機器市場の競争構造は、多様なテクノロジー企業、ゲーミング専門企業、そしてバリューブランドで構成されています。Logitech International SAは、幅広い周辺機器とソフトウェア統合機能を提供することで競争力を発揮しています。Corsair Gaming, Inc.は、コネクテッドゲーミングとクリエイターエコシステムを提供しています。Razer Inc.、SteelSeries ApS、Turtle Beach Corporationは、ゲーミング分野で確固たる地位を築いているブランドです。一方、Cooler Master Technology Inc.、Rapoo Corporation、Redragon USAは、パフォーマンス重視かつ価格重視の消費者をターゲットとしています。
投資は、独自ソフトウェア、ワイヤレス技術、高度なセンサー、モジュール式プラットフォーム、そして異業種間のエコシステムへとシフトしている。Anker Innovations Limitedは家電製品におけるノウハウを活用でき、HP Inc.はHyperXブランドを通じてコンピューティング製品ポートフォリオへの統合から恩恵を受けることができる。競争力の要は、レイテンシーの低減、バッテリー性能の向上、快適性の向上、そしてデバイスの切り替えの容易さにある。ゲームパブリッシャー、eスポーツのプロ選手、クリエイター、プラットフォームプロバイダーとの提携は、製品のプロモーションや仕様策定に役立つだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ゲーム周辺機器市場:戦略的洞察
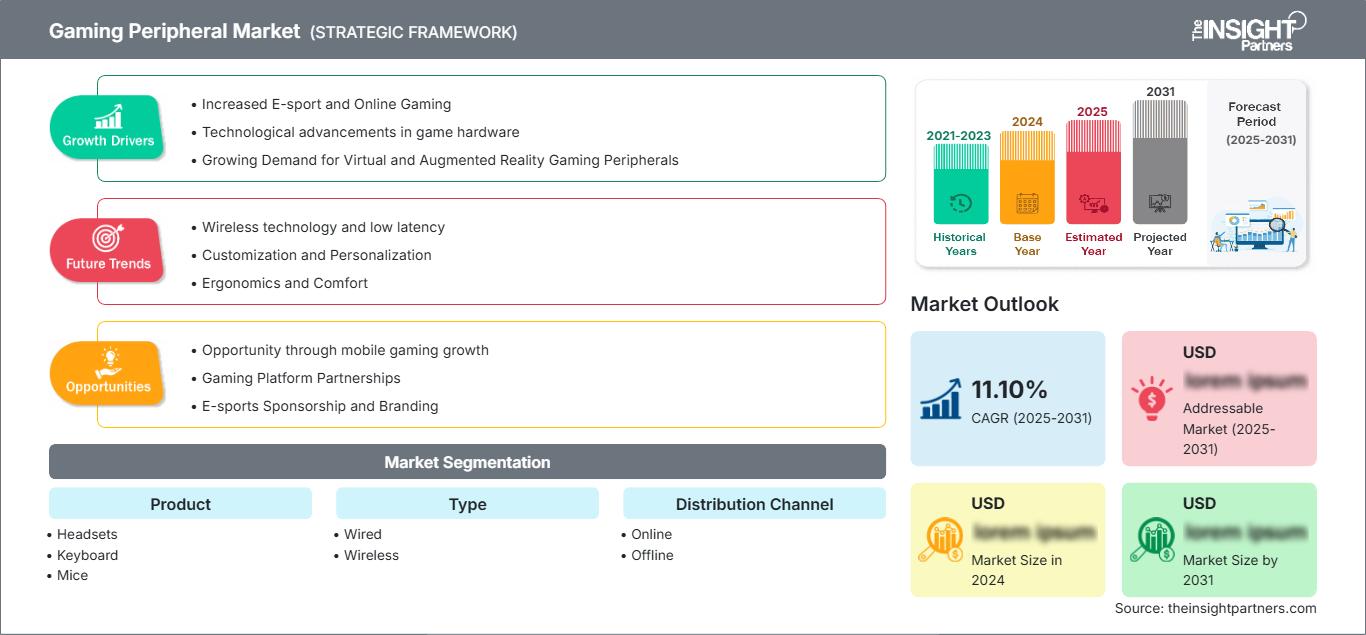
地域別分析
北米ゲーミング周辺機器市場
北米は2025年時点で31~33%の市場シェアを占めると予測されており、2034年まで年平均成長率(CAGR)5.8~6.2%で拡大すると見込まれています。これは、PCやゲーム機の普及率の高さ、専門小売店の存在、eコマースの浸透度の高さ、そしてプレミアムアクセサリーの利用率の高さなどが要因となっています。米国はこの成長において大きな役割を果たしており、カナダもゲームコミュニティ、クリエイター、そしてテクノロジーに精通したユーザーの存在によって、さらなる需要を生み出しています。
この機会は、成熟した買い替えサイクルと、ワイヤレスヘッドセット、メカニカルキーボード、高精度マウス、カスタマイズ可能なコントローラーに対する高い関心によって支えられています。eスポーツやストリーミングのゲームコミュニティは、プロフェッショナルな基準に対する意識を高めることで、意思決定プロセスに影響を与えています。この分野の競争は激しいため、ソフトウェアの互換性、互換性、バッテリー寿命、人間工学、そして独自の工業デザインは、購入を決定する上で重要な要素となります。
米国ゲーミング周辺機器市場
米国は、2025年の北米市場において76~78%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)5.6~6.0%で成長すると見込まれています。ゲーマーという既存の大規模な顧客基盤、十分に発達した小売ネットワーク、そしてハイエンドのキーボード、マウス、ヘッドセット、コントローラーに対する強い需要が存在します。ゲーマーはゲームシステム全体を買い替えるのではなく、個々のパーツを個別に交換する傾向があるため、交換販売は常に重要な位置を占めるでしょう。
Logitech International SA、Razer Inc.、Corsair Gaming, Inc.、Turtle Beach Corporation、そしてHyperXブランドを展開するHP Inc.といった企業は、PCとコンソールの両分野で確固たる地位を築いています。アプリケーションのトレンドとしては、ワイヤレスデバイス、空間オーディオ、プログラマブルコントロール、人間工学に基づいたデザイン、そしてクロスプラットフォーム互換性への需要が挙げられます。さらに、コンテンツクリエイターやストリーマーの活発なコミュニティが存在し、周辺機器の用途範囲を拡大させています。
欧州ゲーミング周辺機器市場
欧州は2025年には市場シェアの25~27%を占めると予測されており、2034年まで年平均成長率(CAGR)6.0~6.4%で成長すると見込まれています。国内市場シェアはドイツが最大で、次いで英国、フランス、イタリア、スペインとなっています。確立されたゲームコミュニティ、コンソール利用、eスポーツ、eコマースなどが、この地域の需要を支えています。
英国では、確立されたeスポーツおよびストリーミングコミュニティの存在により、ハイエンドゲーミングヘッドホン、キーボード、マウス、コントローラーに対する強い需要が維持されている。ドイツでは、PCゲームが盛んで、家電製品の流通も良好であり、テクノロジーに精通した消費者が多い。フランスでは、コネクテッドデバイスとコンソールデバイスに対する需要が高まっており、イタリアとスペインは、eコマース、ゲームコミュニティ、プレミアム周辺機器の普及を通じて大きな可能性を秘めている。ヨーロッパでは、エネルギー効率、パッケージ、素材、製品の耐久性が、製品の購入と設計において重要性を増している。
アジア太平洋地域のゲーム周辺機器市場
アジア太平洋地域は2025年に34~36%の市場シェアを占めると予測されており、2034年まで年平均成長率(CAGR)7.1~7.5%で成長すると見込まれています。需要面では中国が市場をリードしており、次いで日本、韓国、インド、オーストラリアが続きます。ゲーム人口、PCカフェ、eスポーツ、モバイルゲーマー、そして可処分所得の増加が周辺機器の消費を牽引しています。
中国は大量生産と国内需要の高さを融合させており、日本と韓国は成熟したゲーム業界とゲーム愛好家を擁している。インドはゲーマーの増加とオンラインコマースの拡大により、大量生産の機会に恵まれている。オーストラリアからはPCおよびコンソールゲーマーを通じてプレミアム需要が生まれている。地域内のサプライヤーは価格競争を繰り広げる一方、グローバルブランドは技術、デザイン、ソフトウェア、そして統合性で競い合っている。
中東・アフリカのゲーム周辺機器市場
中東・アフリカ地域の需要は、サウジアラビアとアラブ首長国連邦を中心に、2034年まで年平均成長率(CAGR)6.3~6.7%で成長すると予測されている。南アフリカは依然として重要なアフリカ市場であり、その他の中東・アフリカ地域では、オンライン小売や拡大するゲームコミュニティを通じて新たなビジネスチャンスが生まれている。
両国はエンターテインメントとeスポーツのインフラに投資しており、それが最高品質のゲームハードウェアに対する高い需要を促している。南アフリカはPCゲームとコンソールゲームのコミュニティが発達しているため優位に立っている一方、他のMEA地域は接続性の向上とデジタルコマースのおかげで発展を続けている。ハードウェア、ヘッドセット、そして優れたコントローラー設計のワイヤレス性は、これまで以上に重要になっている。輸入コストの増加、為替変動、小売市場の細分化のため、地域ごとの流通チャネルと価格設定も依然として重要である。
セグメンテーション分析
製品
製品には、ヘッドセット、キーボード、マウス、コントローラー、その他が 含まれます 。このセグメントは、2026年から2034年の間に年平均成長率(CAGR)6.2~6.6%で拡大すると予測されています。これらのカテゴリにおけるゲーミング周辺機器市場の範囲は、交換頻度、専門性、プラットフォーム互換性、および低遅延、プログラマブルコントロール、空間オーディオ、人間工学に基づいた構造などのパフォーマンス重視の機能に対する需要の増加によって形成されます。
- ヘッドセット:マルチプレイヤーゲーム、音声通信、ストリーミング、没入型オーディオには専用のサウンドソリューションが不可欠であるため、引き続き業界をリードする地位を維持します。ワイヤレスモデルと空間オーディオ機能は、購入時の重要な検討事項となっています。
- キーボード:需要は、メカニカルスイッチ、高速な作動、カスタマイズ性、そして耐久性を求めるPCゲーマーや愛好家に集中している。ソフトウェアによるパーソナライズ機能は差別化を促し、アップグレードへの意欲を高める。
- マウス:高精度センサー、軽量設計、調整可能なコントロール、ワイヤレス接続の応答性などが、購入決定の決め手となる。競技性の高いPCゲームは、スピードと精度を重視した製品に対する高い需要を支えている。
- コントローラー:コントローラーは、PC、携帯ゲーム機、クラウドプラットフォームへと普及が進む一方で、コンソールゲームにおいて依然として中心的な役割を担っています。カスタマイズ可能な操作性、人間工学に基づいたレイアウト、ワイヤレス接続、そしてプラットフォーム間の互換性が、普及の鍵となります。
- その他:特殊なアクセサリーは、ゲーム環境におけるニッチなニーズに対応し、カテゴリーの段階的な拡大を支えます。その戦略的な重要性は、エコシステムを完成させ、周辺機器ポートフォリオ全体の価値を高めることにあります。
タイプ
製品タイプは有線製品 と 無線製品 に分けられます 。このセグメントは2026年から2034年にかけて年平均成長率(CAGR)6.7~7.1%で成長すると予測されています。無線製品の普及は、低遅延、バッテリー効率の向上、複数デバイス接続、そしてよりすっきりとしたゲーム環境といった利点から促進されています。一方、有線製品は、途切れることのない接続性と低コストが依然として重視される場面で、その重要性を維持しています。
- Wired:安定した接続性、中断のない動作、そして対応するゲームプラットフォーム全体でのシンプルなプラグアンドプレイ機能を重視する、競争力のあるユーザーや価格に敏感な購入者のニーズに応え続けます。
- ワイヤレス:携帯性、すっきりとしたセットアップ、複数デバイスでの柔軟な接続性を求めるユーザーの間で人気が高まっています。低遅延プロトコルの改善とバッテリー寿命の延長により、ワイヤレス周辺機器にありがちな従来の性能上の懸念が軽減されています。
流通チャネル
流通チャネルはオンライン と オフラインで 構成されています 。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.4~6.8%で拡大すると予測されています。オンラインチャネルは、幅広い品揃え、価格比較、レビュー、ブランド直営店、頻繁なプロモーションキャンペーンといった利点を享受できる一方、実店舗は製品デモンストレーションや即時入手といった点で依然として重要な役割を果たしています。
- オンライン:仕様、互換性、レビュー、価格などを比較検討する情報通の購入者にとって、オンラインはますます重要になっています。直販ストアや主要なマーケットプレイスは、ブランドが地理的に分散したゲームコミュニティに効率的にリーチすることを可能にします。
- オフライン:実機でのデモンストレーション、即時購入、地域密着型のサポート、そして人間工学に基づいた設計への信頼を求める消費者にとって、依然として戦略的に重要な存在です。専門のゲームストアは、製品を実際に体験することで、高額商品の購入を促すことができます。
機会の概要
|
製品 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
ヘッドセット |
高い |
空間オーディオ |
成熟した |
|
キーボード |
高い |
高速作動 |
成熟した |
|
ネズミ |
高い |
軽量設計 |
成熟した |
|
コントローラ |
高い |
クロスプラットフォーム |
スケーリング |
|
その他 |
低い |
特殊装備 |
新興 |
ゲーム周辺機器市場の成長要因と影響分析
競技型ゲームおよびソーシャルゲームのエコシステムの拡大
競技ゲームやソーシャルマルチプレイヤーゲームの要素により、応答性が高く、快適で、コミュニケーションに適したアクセサリーの必要性がますます高まっています。Statistaによると、米国では2025年にビデオゲームをプレイする人の総数は約2億500万人に達すると予測されています。これは、潜在的なゲーマー層の大きさを示しており、繰り返し購入やさまざまな価格帯の製品展開に十分な余地があることを示しています。プロのゲーマーやストリーマーは、製品の基準や性能レベルを設定することで、一般消費者の購買プロセスに影響を与えています。これはプロ部門だけでなく、競技ゲーム向けに設計された高ポーリング、ラグのないワイヤレス接続、優れたマイクなどの機能が徐々に一般製品にも導入されることで、その影響は広がっています。
パフォーマンス重視のアクセサリーの高級化
周辺機器は、パフォーマンスの観点からますます注目されるようになり、独自のセンサー、機械式ボタン、空間サウンド、カスタマイズオプション、高度なワイヤレス機能を備えたプレミアムアイテムの機会が生まれているという意味で、関心の対象となっています。米国のゲーム業界では、2025年にアクセサリーへの支出が大幅に増加し、エンターテインメント業界全体における特別なハードウェアの重要性を示しました。プレミアム化戦略は、愛好家が技術の進化に応じて個々の要素を交換できるため、繰り返しサイクルを開発するのに役立ちます。これは、メーカーが独自のソフトウェア、ファームウェア、センサー技術、素材、人間工学を開発するインセンティブとなります。プレミアム化戦略の影響は、ヘッドセット、キーボード、マウス、コントローラーの場合に最も効果を発揮します。これらの場合、すべての改善点をバイヤーに簡単に伝えることができます。
マルチデバイス対応ゲームとクリエイター向けゲームの成長
ゲーマーのニーズは、ゲーム、ストリーミング、コンテンツ制作、コミュニケーション、そして一般的なコンピューティング用途へと拡大しています。こうした用途の拡大により、企業はかつて特定のゲーム機専用だったアクセサリーを利用できるユーザー数を増やすことが可能になりました。人々は今、ゲームプレイから電話、ビデオ録画、ビデオ視聴まで、あらゆるアクティビティに対応できるヘッドセットや、ゲームと仕事の両方を操作できるキーボードとマウスを求めています。ハードウェアメーカーは、複数のデバイスで使用できるハードウェアを設計することで、従来の複数のガジェットの代わりに1つの製品を購入すれば済むため、大きなメリットを得られます。
ゲーム周辺機器市場の将来動向
インテリジェントなソフトウェアと適応型周辺エコシステム
ゲーム周辺機器市場のトレンドは、ハードウェア設定、プロファイル、照明、マクロ、オーディオ制御、デバイス動作などを統合アプリケーションで管理できるソフトウェア定義型エクスペリエンスへと移行しつつあります。将来的には、ゲームやアプリケーション、ユーザーの好みに基づいて推奨事項を提供するコンテキスト認識機能が一般的になるでしょう。クラウド同期によりプロファイルをデバイス間で転送することが可能になり、ローカルコンピューティングはレイテンシを低減し、特定の機能のプライバシーを確保するのに役立ちます。さらに、人工知能により、ノイズ低減、マイク最適化、入力カスタマイズ、アクセシビリティ機能などを、すべてを手動で設定することなく実現できます。ソフトウェアを活用することで、製品のライフサイクルを延長し、スイッチングコストを削減できるという競争上のメリットがあります。
磁気センシングと次世代入力精度
磁気センシング技術は、メーカーがより精密なアクチュエーション、調整可能な応答特性、そして部品の耐久性向上を追求するにつれ、将来のキーボードやコントローラーに影響を与える可能性が高い。ホール効果設計は、特定の入力機構において構成可能なアクチュエーションを実現し、機械的な接触を低減できる一方、より新しいセンシング手法は、最終的に精度と電力効率のさらなる向上をもたらす可能性がある。採用は、製造コスト、ファームウェアの成熟度、ユーザーにとってのメリット、そして既存の生産プロセスとの互換性によって左右されるだろう。ハイエンドのゲーミング製品は、熱心なユーザーが測定可能な応答性に対してより多くの対価を支払う意思があるため、これらの技術を最初に採用する可能性が高い。部品コストが低下し、ソフトウェアのエコシステムが成熟するにつれて、磁気センシングはより幅広い製品層に普及する可能性がある。この移行は、強力なエンジニアリング能力と柔軟なプラットフォームアーキテクチャを持つメーカーにとって、新たな機会を生み出すだろう。
ゲーム周辺機器市場の機会
急成長を遂げるゲームコミュニティ向けにローカライズされた製品ポートフォリオ
ゲーム周辺機器市場の予測では、ゲームへの参加が普及率の低い地域から拡大しているインド、東南アジア、ラテンアメリカ、中東、および一部のアフリカ市場向けに、地域に特化した製品ポートフォリオへの投資が推奨されています。メーカーは、世界共通の均一な製品構成ではなく、価格設定、接続性、言語サポート、保証範囲、プラットフォーム互換性を現地の状況に合わせて調整できます。地域ごとの組み立てやパッケージングにより、物流リスクを軽減し、販売チャネルの対応力を向上させることができます。eコマースプラットフォーム、eスポーツ主催者、ゲームカフェ、および地元のクリエイターとのパートナーシップにより、大規模な実店舗への投資を必要とせずに、製品の認知度を高めることができます。企業は、特にヘッドセット、マウス、キーボード、ワイヤレスコントローラーなど、明確な性能上のメリットがあるカテゴリーを優先すべきです。段階的な製品構成により、新規購入者を獲得しつつ、プレミアムモデルへのアップグレードパスを構築できます。
クロスプラットフォームのエコシステムと継続的なソフトウェア利用
2つ目のチャンスは、PC、コンソール、携帯ゲーム機、クリエイターのワークフローを共通のソフトウェアとアカウントベースの設定で接続する周辺機器エコシステムを構築することにあります。投資家は、複数の製品カテゴリをサポートできるプラットフォームを優先すべきです。エコシステムの幅が広がることで、顧客生涯価値を高め、個々の製品発売への依存度を減らすことができるからです。統合されたアプリケーションは、ファームウェアのアップデート、カスタマイズ、診断、プロファイル、互換性管理を提供し、最初のハードウェア購入後も継続的なエンゲージメントを生み出します。メーカーは、補完的なハードウェアカテゴリを収益化しながら、サブスクリプション不要のプレミアムソフトウェア機能を導入することもできます。ゲームパブリッシャーやデバイスメーカーとの戦略的パートナーシップは、相互運用性を向上させ、普及を加速させます。最も魅力的なモデルは、オープンな互換性と独自の体験を組み合わせることで、ブランドが差別化を損なうことなく、より幅広い顧客層にリーチできるようにするものです。
最近の動向
- 2026年8月:デル・テクノロジーズ傘下のエイリアンウェアとチーム・リキッドは、長年にわたるeスポーツパートナーシップを2031年までさらに5年間延長し、両組織の関係は20年を迎えることになった。この新たな契約により、パフォーマンステスト、製品開発、コンテンツ制作、グローバルイベント、コミュニティ活動など、幅広い分野での協力関係が継続され、エイリアンウェアはチーム・リキッドが主催するWorld of Warcraftの世界初優勝を目指すレースを支援する。
- 2026年8月:サムスン電子は、8月26日から30日までドイツのケルンで開催されるGamescom 2026において、最新のゲーム関連イノベーションを披露する計画を発表しました。モバイル、PC、コンソールプラットフォームを横断する統合的なゲーム体験を提供する予定です。「#PlaySamsung」をテーマに、世界初の6KゲーミングモニターであるOdyssey G8、高性能SSDである9100 PRO、Galaxy Z Fold8 Ultraなどの製品を重点的に紹介します。
- 2026年2月:AplusX Inc.のeスポーツ周辺機器ブランドであるPulsar Gaming Gearsは、VAXEE Corporationとの独占的な戦略的パートナーシップを通じて、新しいPulsar eSコレクションを正式に発売しました。最初の製品ラインナップには、Pulsar eS FS-1ゲーミングマウス、eS PD170およびPD170+マウスパッド、eSアームスリーブが含まれており、これらの製品は競技eスポーツ向けに特別に開発され、限定版ではなく幅広い販売を予定しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -