
Mercado de condensadores HVDC: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de condensadores HVDC y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (condensadores de película plástica, condensadores electrolíticos de aluminio, condensadores cerámicos, condensadores húmedos de tantalio, condensadores de papel de mica reconstituida, condensadores de vidrio, otros); tecnología (convertidores conmutados por línea (LCC), convertidores de fuente de voltaje (VSC)); tipo de instalación (bancos de condensadores en bastidor abierto, bancos de condensadores en bastidor cerrado, bancos de condensadores montados en poste); usuario final (comercial, industrial, sector energético y eléctrico, defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012538
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
3.440 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.620 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,53 %
Índice de crecimiento
Mercado potencial
47.670 millones de dólares estadounidenses
(2026-2034)
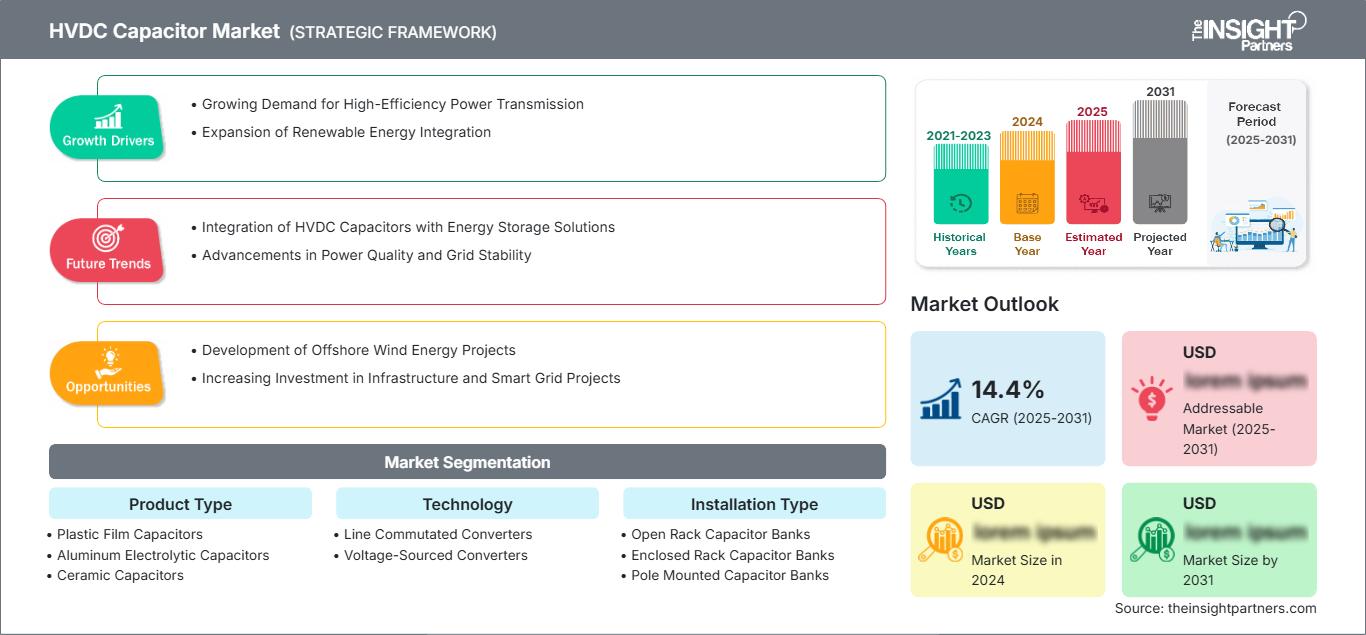
El mercado de condensadores HVDC alcanzó un valor de 3440 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 6620 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,53 % durante el periodo 2026-2034. Este mercado abarca soluciones de condensadores utilizados en estaciones convertidoras, control de voltaje, filtración, almacenamiento de energía, control de transitorios y gestión de la calidad de la energía en sistemas de transmisión de corriente continua de alta tensión. El desarrollo del mercado está estrechamente vinculado a la modernización de la red eléctrica, la integración de fuentes de energía renovables, la transmisión de electricidad a grandes distancias y una mayor implementación de soluciones de convertidores avanzados.
Se prevé que Norteamérica experimente un crecimiento estable, impulsado por las necesidades de refuerzo de la red, los requisitos de conexión a energías renovables, la generación de energía eólica marina y la renovación de la infraestructura obsoleta. Se proyecta que Norteamérica crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,6 % y el 8,3 % entre 2026 y 2034. El aumento del gasto público en infraestructura y la necesidad de una transmisión de energía controlable estimularán la demanda de soluciones de condensadores confiables.
Evaluación y perspectivas del mercado de condensadores HVDC
- América del Norte: Se estima que América del Norte tendrá una participación del 25-29% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,3% entre 2026 y 2034, impulsada por la modernización de la red eléctrica, las interconexiones de energías renovables y las inversiones en transmisión de larga distancia.
- EE.UU. UU.: Estados Unidos representa entre el 74 % y el 78 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,5 % entre 2026 y 2034, impulsada por las mejoras en la transmisión y la integración de energías renovables.
- Europa: Europa representará entre el 29 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual (TCAC) compuesta del 8,1 % al 8,8 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representa entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual (CAGR) compuesta del 9,0 % al 9,7 % entre 2026 y 2034, liderada por China, India, Japón, Corea del Sur y Australia.
- Segmento más importante: Los convertidores de fuente de voltaje representan una cuota de mercado del 54-58% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9,0-9,6% durante el período 2026-2034.
- Segmento de alto crecimiento: El sector de energía y electricidad representa una cuota de mercado del 67-71% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,3% durante el período 2026-2034.
- Empresas clave analizadas en detalle: ABB Ltd., Eaton Corporation plc, General Atomics, International Capacitors SA (Lifasa), Maxwell Technologies, Inc., Samwha Capacitor Co., Ltd., Siemens AG, Sieyuan Electric Co., Ltd., TDK Corporation, Vishay Intertechnology, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de condensadores HVDC ha evolucionado desde los condensadores tradicionales hacia condensadores de alta densidad energética, térmicamente estables y específicos para cada aplicación. Gracias a su rigidez dieléctrica favorable, bajas pérdidas, capacidad de autorreparación y ciclo de vida, los condensadores de película de polipropileno satisfacen cada vez más las necesidades de las aplicaciones de convertidores y enlaces de CC. El proceso de producción también está evolucionando hacia una mayor especialización, con instalaciones de fabricación capaces de soportar altas cargas eléctricas y ciclos de trabajo rigurosos de los convertidores.
Las perspectivas de crecimiento futuro del mercado de condensadores HVDC dependerán del desarrollo de corredores de transmisión, la generación de energía eólica marina y los intercambios de energía entre regiones. Según la AIE, la inversión en la red eléctrica mundial alcanzó los 390.000 millones de dólares en 2024 y se prevé que supere los 400.000 millones de dólares en 2025, mientras que la expansión de las redes de transmisión y distribución debería superar el 20 % para 2030.
Alcance del informe de mercado de condensadores HVDC
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.440 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.620 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,53% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de condensadores HVDC
El desarrollo del mercado de condensadores HVDC depende del crecimiento de la capacidad de transmisión HVDC, la integración de energías renovables y la estabilización de convertidores. Los condensadores desempeñan diversas funciones, como el suavizado, el filtrado de armónicos, la absorción de energía, la estabilidad de voltaje y la gestión de potencia reactiva. En este mercado participan diversos actores, como proveedores de materiales dieléctricos, fabricantes de condensadores, fabricantes de equipos originales (OEM) de convertidores, contratistas EPC, empresas de transmisión, laboratorios de ensayo y organizaciones de mantenimiento. La fiabilidad y la trazabilidad son factores esenciales para la cualificación del producto.
La cadena de suministro se ve afectada por películas de polipropileno, papel de aluminio, metalización, materiales cerámicos, materiales aislantes específicos y maquinaria de precisión. En convertidores de gran volumen, se requiere coordinación de ingeniería entre los fabricantes de condensadores y los integradores de sistemas debido a la necesidad de coordinar las tensiones eléctricas, el comportamiento térmico, el dimensionamiento y los materiales aislantes según el diseño del convertidor. Por lo tanto, los períodos de cualificación prolongados resultarán ventajosos para fabricantes reconocidos y con experiencia, que cuenten con tecnología de alta tensión probada.
El posicionamiento competitivo en el Informe del Mercado de Condensadores HVDC se determina por las cualificaciones técnicas, la escala de fabricación, la fiabilidad del producto y el apoyo a grandes proyectos de desarrollo de infraestructuras. ABB Ltd. y Siemens AG integran las características de los condensadores con su experiencia en la producción de toda la gama de sistemas convertidores HVDC, mientras que Eaton Corporation plc, General Atomics y Sieyuan Electric Co., Ltd. operan en el sector de equipos de alta tensión.
Fabricantes especializados como International Capacitors SA (Lifasa), Samwha Capacitor Co., Ltd., TDK Corporation y Vishay Intertechnology, Inc. contribuyen al desarrollo del mercado aportando su experiencia en el sector de los condensadores. Las inversiones se centran en el desarrollo de diseños basados en películas delgadas, productos más compactos, mayores rangos de tensión, un diseño térmico eficaz y la automatización de los procesos de fabricación. Maxwell Technologies, Inc. ofrece una probada experiencia en el desarrollo de condensadores de alta potencia, mientras que TDK Corporation y Vishay Intertechnology, Inc. trabajan en la mejora de las plataformas de condensadores de alto rendimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de condensadores HVDC: Perspectivas estratégicas
Perspectivas regionales
Mercado de condensadores HVDC en Norteamérica
Se prevé que Norteamérica alcance una cuota de mercado del 25-29% en el sector de condensadores HVDC en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,3% entre 2025 y 2034. Estados Unidos lidera la demanda en la región, impulsado por los esfuerzos en la modernización de la transmisión, la integración de energías renovables, el almacenamiento de energía y el aumento de la demanda eléctrica. Canadá contribuye a la demanda mediante la transmisión hidroeléctrica y las transferencias transfronterizas de energía, mientras que México impulsa la demanda a través de proyectos de desarrollo industrial y de la red eléctrica.
Las inversiones en la región se orientan cada vez más hacia el desarrollo de corredores de transmisión y conexiones entre la nueva generación y los centros de consumo. La transmisión de corriente continua de alta tensión (HVDC) es la opción preferida en situaciones donde las expansiones convencionales se dificultan debido a la distancia, la congestión o las restricciones de derecho de paso. Además, el desarrollo de parques eólicos marinos también contribuye a cubrir las necesidades de transmisión submarina, que requieren soluciones de conversión.
Mercado estadounidense de condensadores HVDC
Se estima que Estados Unidos representará entre el 74 % y el 78 % de la demanda de Norteamérica en 2025 y se prevé que crezca a una tasa anual compuesta (CAGR) del 7,8 % al 8,5 % hasta 2034. Las empresas que operan en este mercado son ABB Ltd., Eaton Corporation plc, General Atomics, Maxwell Technologies, Inc., Siemens AG, TDK Corporation y Vishay Intertechnology, Inc., que atienden a diversas aplicaciones industriales y de servicios públicos.
Entre las tendencias de aplicación en auge se incluyen el fortalecimiento de la red eléctrica, la integración de energías renovables, la transmisión desde parques eólicos marinos y la gestión de la calidad de la energía. Según la AIE, las inversiones en las redes eléctricas de EE. UU. se han duplicado con creces desde 2013 hasta 2024, alcanzando casi los 110.000 millones de dólares, lo que refleja la enorme tendencia de modernización de la infraestructura que se está produciendo en el país.
Mercado europeo de condensadores HVDC
Se estima que el mercado europeo de condensadores HVDC representará entre el 29 % y el 33 % del mercado total en 2025, con un crecimiento anual compuesto del 8,1 % al 8,8 % hasta 2034. Alemania es el país con mayor demanda, impulsada por la transmisión transfronteriza y la integración de energías renovables. Mientras que el Reino Unido se centra en aumentar su capacidad de transmisión para integrar la energía eólica, Francia, Italia y España han estado ampliando sus redes eléctricas para dar cabida a la integración de energías renovables. Alemania también destaca por su experiencia en la fabricación de condensadores para aplicaciones específicas.
Mercado de condensadores HVDC en la región Asia-Pacífico
La región Asia-Pacífico representa entre el 34 % y el 38 % de la cuota de mercado de condensadores HVDC en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 9,7 % hasta 2034. China es el país líder, seguido de India, Japón, Corea del Sur y Australia. Los grandes corredores de transmisión, la expansión de las energías renovables, la electrificación industrial y los programas nacionales de redes eléctricas impulsan una demanda sostenida de componentes para convertidores.
El uso de la tecnología UHVDC por parte de China genera una amplia gama de aplicaciones, mientras que India está incrementando sus inversiones para conectar sus fuentes de energía renovable con los centros de consumo. En Japón y Corea del Sur, la atención se centra en la estabilidad de la red y la electrónica de potencia, mientras que Australia necesita nuevas líneas de transmisión para sus regiones ricas en energías renovables.
Mercado de condensadores HVDC de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,8% hasta 2034. Arabia Saudita representa la principal oportunidad regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. Los programas de energías renovables a gran escala, la diversificación industrial, las iniciativas de interconexión y la modernización de los sistemas eléctricos están generando nuevas necesidades de equipos de transmisión de alta tensión.
Arabia Saudita y los Emiratos Árabes Unidos están desarrollando infraestructura de transmisión eléctrica junto con sus proyectos de energías renovables e industriales, mientras que Sudáfrica se centra en la construcción de su infraestructura de transmisión debido a las limitaciones en la capacidad de generación y transmisión. Para la región del Pacífico Sur de Oriente Medio y África, las necesidades energéticas seguirán enfocándose en la interconexión, la minería, la industria y los corredores de energías renovables. La necesidad de transmisión a larga distancia facilitará la aplicación de la tecnología HVDC.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de Tipo de Producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0-8,8% durante el periodo 2026-2034. Los condensadores de película delgada son cada vez más importantes debido a que las aplicaciones de convertidores requieren alta resistencia a la tensión, bajas pérdidas dieléctricas, capacidad de autorreparación y un comportamiento térmico fiable. Otras tecnologías siguen siendo relevantes cuando los requisitos específicos de tensión, capacitancia, frecuencia, medioambientales o mecánicos de la aplicación favorecen sistemas dieléctricos alternativos. Por lo tanto, el mercado de condensadores HVDC abarca múltiples tecnologías en lugar de una única arquitectura de condensador.
- Condensadores de película plástica: Muy adecuados para aplicaciones de potencia de alto voltaje debido a sus bajas pérdidas, alta resistencia de aislamiento, comportamiento de autorreparación y características de fiabilidad favorables en condiciones exigentes de convertidores.
- Condensadores electrolíticos de aluminio: Proporcionan una alta densidad de capacitancia y siguen siendo relevantes para aplicaciones de electrónica de potencia donde se requiere un almacenamiento y filtrado de energía compactos, particularmente dentro de los subsistemas convertidores de soporte.
- Condensadores cerámicos: Ofrecen una gran estabilidad eléctrica, una baja resistencia serie equivalente y una construcción compacta, lo que permite su uso en aplicaciones especializadas de alta frecuencia y alto voltaje que requieren un rendimiento dieléctrico robusto.
- Condensadores húmedos de tantalio: Proporcionan una alta densidad de capacitancia y características eléctricas estables, siendo útiles en aplicaciones especializadas de electrónica de potencia donde la construcción compacta y las condiciones de funcionamiento controladas justifican su uso.
- Condensadores de papel de mica reconstituida: Ofrecen un excelente rendimiento de aislamiento y estabilidad dimensional, lo que permite su uso en aplicaciones exigentes de alto voltaje donde la larga vida útil y la resistencia al estrés eléctrico son importantes.
- Condensadores de vidrio: Proporcionan alta fiabilidad, estabilidad térmica y excelentes características de aislamiento, lo que los hace estratégicamente relevantes para entornos especializados donde se prioriza la resistencia eléctrica y ambiental.
- Otros: Incluir tecnologías de condensadores específicas para cada aplicación, seleccionadas según los requisitos de voltaje, capacitancia, térmicos, mecánicos y ambientales en equipos HVDC especializados.
Tecnología
Se prevé que el segmento de Tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,5 % durante el período 2026-2034. Los convertidores de fuente de voltaje (VSC) son cada vez más compatibles con aplicaciones que requieren control independiente de la potencia activa y reactiva, capacidad de arranque en negro y conexión a redes débiles o recursos renovables. Los convertidores conmutados por línea (CCL) siguen siendo importantes para la transmisión masiva de alta capacidad, especialmente donde las condiciones de la red establecidas y la transferencia de energía económica favorecen los sistemas convencionales basados en tiristores.
- Convertidores conmutados por línea: Siguen siendo estratégicamente importantes para las aplicaciones de transmisión de alta velocidad ya establecidas, en particular para los corredores de larga distancia y alta capacidad, donde la tecnología madura y las altas potencias nominales influyen en la selección de proyectos.
- Convertidores de fuente de voltaje: Permiten una integración flexible en la red, la energía eólica marina, las conexiones a redes débiles y el intercambio de energía controlable, lo que hace que esta tecnología sea cada vez más importante para las arquitecturas de transmisión con alta dependencia de las energías renovables.
Tipo de instalación
Se prevé que el segmento de tipos de instalación crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,4 % durante el período 2026-2034. Las configuraciones de bastidor abierto siguen siendo importantes para las grandes subestaciones convertidoras, ya que ofrecen diseños accesibles y prácticas de mantenimiento consolidadas. Las configuraciones cerradas y montadas en postes se utilizan en aplicaciones donde el espacio disponible, la protección ambiental, la modularidad o las limitaciones de instalación requieren soluciones alternativas. La selección depende de la clase de tensión, el diseño de la subestación, el clima, los requisitos de seguridad y la estrategia de mantenimiento.
- Bancos de condensadores de bastidor abierto: Proporcionan una instalación accesible y prácticas de mantenimiento establecidas, lo que los hace importantes para grandes estaciones convertidoras con áreas de equipos exteriores dedicadas.
- Bancos de condensadores en bastidor cerrados: Ofrecen una mayor protección contra la exposición ambiental y permiten una disposición controlada de los equipos, lo que resulta útil en instalaciones donde la seguridad, el espacio requerido y las condiciones ambientales influyen en el diseño.
- Bancos de condensadores montados en postes: Permiten una implementación que ahorra espacio en configuraciones de transmisión adecuadas y pueden ser compatibles con aplicaciones donde la instalación compacta y la reducción del espacio ocupado son importantes.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 9,0 % durante el período 2026-2034. Las aplicaciones de energía representan el principal foco de demanda, ya que los sistemas de condensadores HVDC están directamente asociados con las estaciones convertidoras y la infraestructura de transmisión. Los usuarios industriales también contribuyen mediante aplicaciones de calidad de energía, mientras que las instalaciones comerciales y de defensa suelen requerir funciones más especializadas. Las decisiones de adquisición priorizan cada vez más la fiabilidad, el coste del ciclo de vida, la facilidad de mantenimiento y la compatibilidad del sistema.
- Comercial: La demanda está asociada a aplicaciones especializadas de calidad de energía e infraestructura, donde los sistemas de condensadores fiables dan soporte a entornos eléctricos controlados y a operaciones críticas de las instalaciones.
- Industrial: Los usuarios industriales aplican tecnologías de condensadores al acondicionamiento de energía, sistemas convertidores, equipos de alta potencia e instalaciones eléctricas especializadas que requieren una gestión fiable de la tensión y los transitorios.
- Sector energético: Representa la base de aplicaciones central, ya que las estaciones convertidoras, las interconexiones de energías renovables y los sistemas de transmisión de larga distancia requieren conjuntos de condensadores para el filtrado, el suavizado y el control de voltaje.
- Defensa: Las aplicaciones de defensa especializadas priorizan la compacidad, la robustez, la alta fiabilidad y el rendimiento predecible en condiciones operativas eléctricas y ambientales exigentes.
- Otros: Incluyen infraestructuras especializadas y aplicaciones técnicas donde se incorporan conjuntos de condensadores de alta tensión en equipos personalizados relacionados con la conversión y transmisión de energía.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Comercial |
Bajo |
Calidad de la red |
Escalada |
|
Industrial |
Medio |
Acondicionamiento de energía |
Maduro |
|
Sector de energía y electricidad |
Alto |
Expansión de la red |
Maduro |
|
Defensa |
Medio |
Alta fiabilidad |
Escalada |
|
Otros |
Bajo |
Sistemas personalizados |
Emergente |
Factores que impulsan el crecimiento del mercado de condensadores HVDC y análisis de su impacto
Expansión rápida de la infraestructura de transmisión
La expansión de la red eléctrica está generando una demanda directa de infraestructura de convertidores de alta tensión, especialmente en zonas con generación de energía renovable alejadas de los centros de consumo. La AIE estima que la inversión anual en la red deberá alcanzar los 600.000 millones de dólares estadounidenses para 2030, con el fin de cumplir los objetivos energéticos y climáticos, frente a los aproximadamente 300.000 millones actuales. Los sistemas HVDC pueden transmitir grandes volúmenes de energía de forma eficiente a largas distancias y a través de servidumbres de paso complejas. Cada nueva estación convertidora genera requisitos para los condensadores utilizados en el filtrado, el suavizado, el soporte de tensión y la gestión de transitorios. Por lo tanto, el impacto en el mercado está estrechamente ligado a los proyectos de transmisión en desarrollo, y no solo a la demanda de reemplazo. Los proveedores con un historial de cualificaciones establecido están en posición de participar en programas de infraestructura plurianuales donde la fiabilidad de los componentes es fundamental para la disponibilidad general del sistema.
Requisitos para la integración de energías renovables y la transmisión en alta mar
La generación de energía renovable está incrementando la necesidad de arquitecturas de transmisión flexibles, capaces de transportar electricidad a largas distancias y equilibrar recursos geográficamente dispersos. La AIE informa que 1650 GW de capacidad solar y eólica a nivel mundial estaban pendientes de conexión a la red en 2024, lo que demuestra la magnitud de los cuellos de botella en la transmisión. La transmisión de corriente continua de alta tensión (HVDC) proporciona una solución práctica para grandes corredores de energía renovable y conexiones eólicas marinas, donde las estaciones convertidoras requieren conjuntos de condensadores especializados. El creciente despliegue de convertidores de fuente de tensión (VSC) también amplía los requisitos de aplicación, ya que los sistemas VSC pueden proporcionar un control independiente de la potencia activa y reactiva. Para los proveedores de condensadores, esto crea oportunidades en nuevos proyectos de convertidores, programas de modernización, plataformas marinas y refuerzo de la red. La demanda resultante es técnicamente más diferenciada que la adquisición convencional de condensadores para empresas de servicios públicos.
Mayor adopción de arquitecturas de convertidores alimentados por tensión
Los convertidores de fuente de tensión están adquiriendo cada vez mayor relevancia en las redes eléctricas modernas, ya que pueden soportar redes débiles, facilitar la integración de energías renovables y proporcionar mayor controlabilidad que las arquitecturas de convertidores convencionales. Su uso en la energía eólica marina y en aplicaciones multiterminal incrementa la necesidad de tecnologías de condensadores de alto rendimiento capaces de gestionar la conmutación rápida, el estrés térmico y los transitorios eléctricos. Este factor influye tanto en las especificaciones como en los volúmenes de producción. Los fabricantes deben optimizar el diseño dieléctrico, la inductancia, la refrigeración, la coordinación del aislamiento y el encapsulado mecánico para cumplir con los requisitos de los convertidores. La complejidad técnica resultante eleva las barreras de cualificación y favorece a los proveedores con capacidad de ingeniería e infraestructura de pruebas consolidada. Con el tiempo, la transición hacia sistemas de convertidores más controlables puede dar lugar a conjuntos de condensadores de mayor valor, incluso cuando los volúmenes de producción sigan siendo relativamente modestos.
Tendencias futuras del mercado de condensadores HVDC
Tendencias del mercado de condensadores HVDC hacia tecnologías de película de mayor densidad energética.
Es probable que el desarrollo futuro de condensadores priorice una mayor densidad de energía, menores pérdidas, una mejor resistencia térmica y una vida útil más prolongada. Las tecnologías de película de polipropileno se encuentran en una posición ventajosa, ya que combinan una alta rigidez dieléctrica con un comportamiento de autorreparación y una disipación relativamente baja. Las técnicas avanzadas de metalización y bobinado pueden mejorar aún más la gestión de corriente, a la vez que reducen el volumen físico. Es probable que los fabricantes también desarrollen geometrías más específicas para cada aplicación, que se adapten a los conjuntos de convertidores modulares compactos. Un monitoreo mejorado podría permitir evaluar el estado del condensador mediante la temperatura, el comportamiento eléctrico y el historial de funcionamiento, lo que facilitaría el mantenimiento predictivo. Estos cambios podrían orientar las compras hacia conjuntos diseñados a medida en lugar de componentes estandarizados, aumentando la importancia de las pruebas de calificación, la ingeniería de aplicaciones y el soporte durante todo el ciclo de vida en las futuras decisiones de compra.
Monitorización digital y mantenimiento de condensadores basado en el estado
Se prevé que la monitorización digital adquiera mayor relevancia a medida que las empresas de servicios públicos busquen una mayor visibilidad del estado de las subestaciones convertidoras y la utilización de sus activos. Los futuros sistemas de condensadores podrían incorporar sensores o interfaces de diagnóstico capaces de monitorizar la temperatura, la tensión eléctrica, el comportamiento del aislamiento y el historial operativo. Estos datos podrían integrarse en las plataformas de control de la subestación y los sistemas de mantenimiento para identificar anomalías antes de que se produzca un fallo en los componentes. El mantenimiento predictivo podría reducir las sustituciones innecesarias y, al mismo tiempo, mejorar la planificación de las paradas programadas. Esta tendencia también ofrece a los proveedores la oportunidad de diferenciarse mediante software de diagnóstico, soporte remoto y acuerdos de servicio. A medida que las subestaciones convertidoras se gestionan de forma más digital, la monitorización de los condensadores puede evolucionar de una opción de mantenimiento a un elemento clave de la gestión integral del estado de los activos. Esta transición podría fortalecer las oportunidades de servicios recurrentes.
Oportunidades de mercado para condensadores HVDC
Fabricación localizada para corredores de transmisión emergentes
Las previsiones del mercado de condensadores HVDC indican una importante oportunidad para los proveedores que establezcan capacidades de fabricación, ensayo y servicio cerca de los proyectos de transmisión emergentes. India, el sudeste asiático, Oriente Medio y algunas zonas de África están expandiendo su infraestructura eléctrica y su capacidad de generación de energías renovables, lo que aumenta la demanda de asistencia técnica localizada. La producción regional puede reducir la exposición logística, acortar los plazos de entrega y mejorar la capacidad de respuesta durante la puesta en marcha. Los inversores pueden priorizar las instalaciones capaces de producir conjuntos basados en películas, manteniendo al mismo tiempo la capacidad de ingeniería para diseños específicos de proyectos. Las alianzas con fabricantes de convertidores y contratistas EPC de transmisión pueden mejorar el acceso a grandes proyectos. Las capacidades locales de calibración, ensayo y suministro de repuestos fortalecerían aún más la competitividad al abordar los requisitos del ciclo de vida, en lugar de limitar la participación al suministro inicial de equipos.
Soluciones de condensadores integrados para plataformas de convertidores modulares
Los proveedores pueden obtener valor adicional diseñando conjuntos de condensadores específicamente para plataformas de convertidores modulares, en lugar de vender componentes independientes. Las arquitecturas modulares imponen limitaciones en cuanto a tamaño, gestión térmica, conexiones eléctricas, aislamiento y acceso para mantenimiento, lo que crea oportunidades para la integración de ingeniería. Las empresas con experiencia en materiales dieléctricos, encapsulado mecánico, monitorización y pruebas pueden desarrollar conjuntos diferenciados para los fabricantes de equipos originales (OEM) de convertidores. Las inversiones estratégicas deben centrarse en laboratorios de pruebas de alta tensión, pruebas de vida acelerada, caracterización térmica y diagnóstico digital. Estas capacidades pueden acortar los ciclos de cualificación y facilitar el desarrollo conjunto con integradores de sistemas. Esta oportunidad es especialmente relevante a medida que los proyectos de convertidores se estandarizan a nivel de sistema, aunque siguen requiriendo personalización a nivel de componentes para satisfacer los requisitos de tensión, potencia, medioambientales y de fiabilidad.
Novedades recientes
- Octubre de 2025: Hitachi Energy celebró el 25 aniversario de su fábrica de condensadores en Xi'an, China, consolidando su posición como centro global de fabricación y soluciones para la calidad de la energía. La expansión de la planta, que incorpora tecnología de fabricación inteligente, como inspección visual basada en IA, sistemas de transporte inteligentes y automatización robótica, triplicó la capacidad de producción de condensadores secos en su primera fase, lo que permite satisfacer la creciente demanda de energías renovables, transmisión HVDC, centros de datos y otras aplicaciones.
- Junio de 2025: COSEL lanzó el DCS1400B, un convertidor CC/CC robusto de 1400 W diseñado para enlaces de CC de alto voltaje, almacenamiento de baterías y arquitecturas de alimentación distribuida. El convertidor admite un rango de entrada de 200 a 435 VCC, salida ajustable de hasta el 120 %, control CVCC, eficiencia máxima superior al 96,9 % y funcionamiento de -40 °C a +100 °C, a la vez que admite el funcionamiento en paralelo de hasta 12 unidades para escalar la capacidad y redundancia N+1 en sistemas de misión crítica.
- Abril de 2025: BHEL, en consorcio con Hitachi Energy India, firmó un contrato con Rajasthan Part I Power Transmission para diseñar y ejecutar un sistema de transmisión HVDC bipolar y bidireccional LCC de 6000 MW y ±800 kV que conectará Bhadla en Rajastán con Fatehpur en Uttar Pradesh. El proyecto, cuya finalización está prevista para 2029, transmitirá energía renovable a lo largo de más de 950 km e incluye la evacuación de energía de 765/400 kV en Fatehpur y subestaciones de CA de 400 kV en Bhadla, lo que respalda la integración de energías renovables en la India y el objetivo de 500 GW de energía renovable para 2030.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -