
HVDC 커패시터 시장: 시장 점유율·성장·수요·전망 2034
HVDC 커패시터 시장 규모 및 전망(2021~2034), 글로벌 및 지역별 점유율, 트렌드 및 성장 기회 분석 보고서 범위: 제품 유형별(플라스틱 필름 커패시터, 알루미늄 전해 커패시터, 세라믹 커패시터, 탄탈륨 습식 커패시터, 재구성 운모 종이 커패시터, 유리 커패시터, 기타); 기술별(라인 정류 컨버터(LCC), 전압원 컨버터(VSC)); 설치 유형별(개방형 랙 커패시터 뱅크, 밀폐형 랙 커패시터 뱅크, 전주 설치형 커패시터 뱅크); 최종 사용자별(상업, 산업, 에너지 및 전력 부문, 국방, 기타); 지역별(북미, 유럽, 아시아 태평양, 남미 및 중미)
- 상태 : 데이터 공개
- 보고서 코드 : TIPRE00012538
- 범주 : 전자 및 반도체
- 페이지 수 : 150
- 사용 가능한 보고서 형식 :


- 최종 업데이트 일자 : September 15, 2026


2025 Market Size
US$ 3.44 Bn
Base year value
2034 Forecast
US$ 6.62 Bn
Projected by 2034
CAGR 2026-2034
8.53 %
Growth rate
Addressable Market
US$ 47.67 Bn
(2026-2034)
The HVDC Capacitor Market was valued at US$ 3.44 Billion in 2025 and is projected to reach US$ 6.62 Billion by 2034, registering a CAGR of 8.53% during 2026–2034. The market includes capacitor solutions used in converter stations, voltage control, filtration, energy storage, transients control, and power quality management of high-voltage direct current transmission system. The market development is closely associated with grid modernization, integration of renewable energy sources, electricity transmission over great distances, and more implementation of advanced converter solutions.
North America is forecasted to show stable growth, as HVDC Capacitor Market size in the region will be driven by grid reinforcement needs, renewable connection requirements, offshore wind generation, and aging infrastructure replacement. North America is projected to grow at around 7.6% to 8.3% CAGR from 2026 to 2034. Increased government infrastructure spending and needs for controllable power transmission will stimulate demand for reliable capacitor solutions.
HVDC Capacitor Market Assessment and Insights
- North America: North America is estimated to hold 25–29% share in 2025 and is expected to grow at a 7.6–8.3% CAGR between 2026–2034, supported by grid modernization, renewable interconnections, and long-distance transmission investments.
- US: The US represents 74–78% of North American demand in 2025 and is projected to expand at a 7.8–8.5% CAGR between 2026–2034, driven by transmission upgrades and renewable integration.
- Europe: Europe accounts for 29–33% share in 2025 and is projected to grow at a 8.1–8.8% CAGR between 2026–2034, led by Germany, the UK, France, Italy, and Spain.
- Asia Pacific: Asia Pacific represents 34–38% share in 2025 and is projected to grow at a 9.0–9.7% CAGR between 2026–2034, led by China, India, Japan, South Korea, and Australia.
- Largest Segment: Voltage-Sourced Converters represent a 54–58% market share in 2025 and are expected to grow at a 9.0–9.6% CAGR during 2026–2034.
- High Growth Segment: Energy and Power Sector represents a 67–71% market share in 2025 and is expected to grow at a 8.7–9.3% CAGR during 2026–2034.
- Key companies analyzed in detail: ABB Ltd., Eaton Corporation plc, General Atomics, International Capacitors SA (Lifasa), Maxwell Technologies, Inc., Samwha Capacitor Co., Ltd., Siemens AG, Sieyuan Electric Co., Ltd., TDK Corporation, Vishay Intertechnology, Inc.
출처: Insight Partners의 자체 조사, 정부 간행물, 기업 연례 보고서, 투자자 발표 자료, 산업 데이터베이스 및 전문가 인터뷰를 기반으로 한 분석.
고전압 직류(HVDC) 커패시터 시장은 기존 커패시터에서 열 안정성이 뛰어나고 특정 용도에 적합한 고에너지 밀도 커패시터로 발전해 왔습니다. 폴리프로필렌 필름 커패시터는 우수한 절연 강도, 낮은 손실, 자가 복구 기능 및 긴 수명을 바탕으로 컨버터 및 DC 링크 애플리케이션의 요구 사항을 점점 더 충족하고 있습니다. 생산 공정 또한 고도의 전문화를 향해 발전하고 있으며, 높은 전기 부하와 까다로운 컨버터 작동 주기를 견딜 수 있는 제조 시설이 도입되고 있습니다.
향후 HVDC 커패시터 시장 규모의 성장 전망은 송전망 구축, 해상 풍력 발전, 지역 간 전력 교환 개발에 달려 있습니다. 국제에너지기구(IEA)에 따르면, 전 세계 전력망 투자액은 2024년에 3,900억 달러에 달했으며 2025년에는 4,000억 달러를 넘어설 것으로 예상됩니다. 또한 송배전망 확장은 2030년까지 20% 이상 이루어질 것으로 전망됩니다.
HVDC 커패시터 시장 보고서 범위
| 보고서 속성 | 세부 |
|---|---|
| 2025년 시장 규모 | 34억 4천만 달러 |
| 2034년 시장 규모 | 66억 2천만 달러 |
| 글로벌 연평균 성장률(2026년~2034년) | 8.53% |
| 역사적 데이터 | 2021-2024 |
| 예측 기간 | 2026-2034 |
HVDC 커패시터 시장 분석
HVDC 커패시터 시장의 성장은 HVDC 송전 용량 증가, 신재생 에너지 통합 확대, 그리고 컨버터 안정화에 기반합니다. 커패시터는 평활화, 고조파 필터링, 에너지 흡수, 전압 안정화, 무효 전력 관리 등 다양한 역할을 수행합니다. 이 시장에는 유전체 재료 공급업체, 커패시터 제조업체, 컨버터 OEM, EPC 계약업체, 송전 회사, 시험 기관, 유지보수 업체 등 다양한 시장 참여자가 있습니다. 신뢰성과 추적성은 제품 인증에 필수적인 요소입니다.
공급망은 폴리프로필렌 필름, 알루미늄 호일, 금속화, 세라믹 재료, 특정 절연 재료 및 정밀 기계의 영향을 받습니다. 대용량 컨버터의 경우, 컨버터 설계에 따라 전기적 스트레스, 열적 거동, 크기 및 절연 재료를 조율해야 하므로 커패시터 제조업체와 시스템 통합업체 간의 엔지니어링 협력이 필수적입니다. 따라서 장기간의 인증 기간은 고전압 기술에 대한 검증된 경험을 보유한 유명 제조업체에게 유리할 것입니다.
HVDC 커패시터 시장 보고서에서 경쟁 구도는 기술적 자격, 제조 규모, 제품 신뢰성 및 인프라 개발 관련 대규모 프로젝트 지원에 따라 결정됩니다. ABB Ltd.와 Siemens AG는 HVDC 변환기 시스템 전체 제품군 생산에 커패시터 기능을 통합하고 있으며, Eaton Corporation plc, General Atomics 및 Sieyuan Electric Co., Ltd.는 고전압 전력 장비 분야에서 사업을 운영하고 있습니다.
International Capacitors SA(Lifasa), Samwha Capacitor Co., Ltd., TDK Corporation, Vishay Intertechnology, Inc.와 같은 전문 생산업체들은 커패시터 관련 기술력을 제공함으로써 시장 발전에 기여하고 있습니다. 이들 업체는 필름 기반 설계, 더욱 소형화된 제품, 전압 정격 향상, 효율적인 열 설계, 제조 공정 자동화 등에 투자를 집중하고 있습니다. Maxwell Technologies, Inc.는 고출력 커패시터 개발 분야에서 검증된 기술력을 보유하고 있으며, TDK Corporation과 Vishay Intertechnology, Inc.는 고성능 커패시터 플랫폼 개선에 주력하고 있습니다.
● 보고서 맞춤 설정
귀사의 특정 비즈니스 요구 사항에 맞춰 이 보고서를 맞춤 설정하십시오.
본 보고서는 귀사의 사업 목표, 사업 범위 및 목표 시장에 정확히 부합하도록 맞춤 설정할 수 있습니다. 맞춤 설정 옵션에는 맞춤형 세분화, 지역별 분석, 경쟁 분석 및 전략적 통찰력이 포함되어 정보에 기반한 의사 결정을 지원합니다.
이 보고서를 사용자 지정하려면 →조정 가능한 항목
- ● 세분화
- ● 지리학
- ● 경쟁 분석
- ● 언어 기본 설정
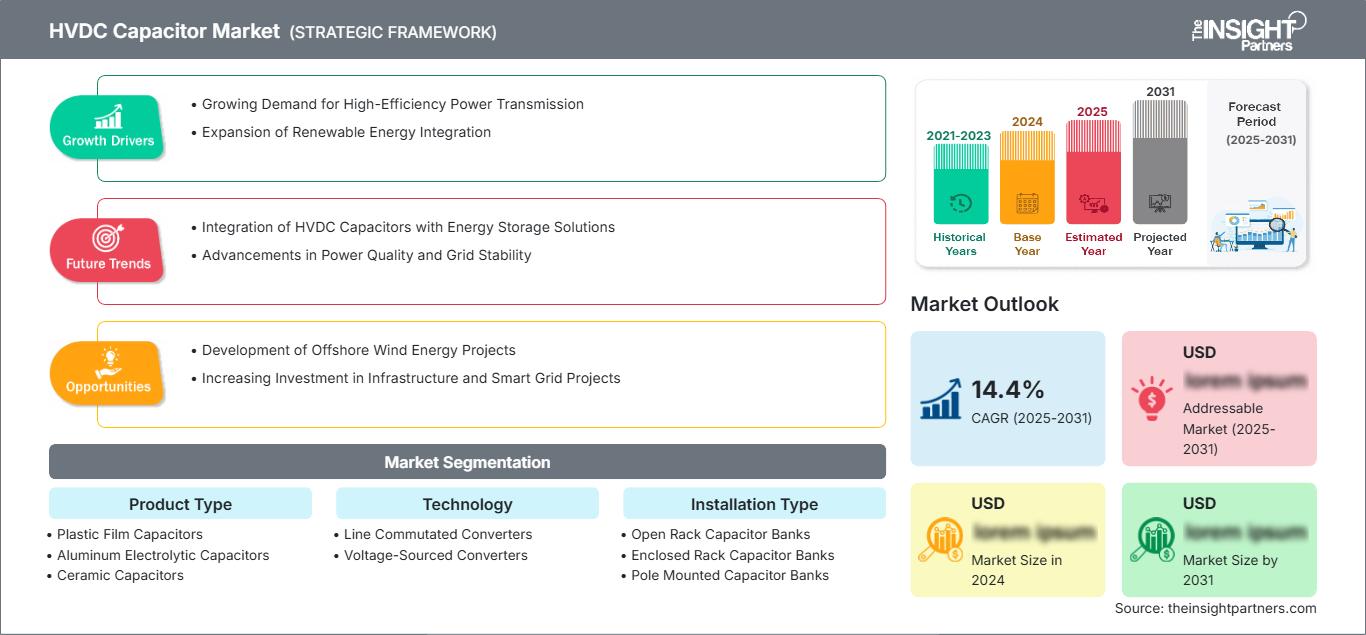
HVDC 커패시터 시장: 전략적 분석
지역별 분석
북미 HVDC 커패시터 시장
북미 지역은 2025년까지 HVDC 커패시터 시장 점유율 25~29%를 차지할 것으로 예측되며, 2025년부터 2034년까지 연평균 7.6~8.3%의 성장률을 보일 것으로 전망됩니다. 미국은 송전망 현대화, 신재생에너지 통합, 에너지 저장, 그리고 증가하는 전력 수요에 힘입어 이 지역의 수요를 주도하고 있습니다. 캐나다는 수력 발전 송전 및 국경 간 전력 수송을 통해 수요 증가에 기여하고 있으며, 멕시코는 산업 및 전력망 개발 프로젝트를 통해 수요를 촉진하고 있습니다.
이 지역에 대한 투자는 점차 새로운 발전원과 부하 중심지를 연결하는 송전 회랑 개발에 집중되고 있습니다. HVDC는 거리, 교통 혼잡 또는 부지 사용 제한으로 인해 기존 확장이 어려운 상황에서 선호됩니다. 또한 해상 풍력 발전 단지 개발은 변환기 솔루션을 필요로 하는 해저 송전 수요를 증가시키고 있습니다.
미국 HVDC 커패시터 시장
미국은 2025년 북미 수요의 74~78%를 차지할 것으로 추산되며, 2034년까지 연평균 7.8~8.5%의 성장률을 보일 것으로 예상됩니다. 이 시장에서 활동하는 주요 기업으로는 ABB Ltd., Eaton Corporation plc, General Atomics, Maxwell Technologies, Inc., Siemens AG, TDK Corporation, Vishay Intertechnology, Inc. 등이 있으며, 다양한 공공 및 산업 분야에 제품을 공급하고 있습니다.
점점 증가하는 적용 추세에는 전력망 강화, 재생 에너지 통합, 해상 풍력 발전소 송전, 전력 품질 관리 등이 포함됩니다. 국제에너지기구(IEA)에 따르면, 미국 전력망 투자액은 2013년부터 2024년까지 두 배 이상 증가하여 거의 1,100억 달러에 달할 것으로 예상되며, 이는 미국에서 진행되고 있는 대규모 인프라 개선 추세를 보여줍니다.
유럽 HVDC 커패시터 시장
유럽의 HVDC 커패시터 시장은 2025년까지 전체 시장의 29~33%를 차지할 것으로 예상되며, 2034년까지 연평균 8.1~8.8%의 성장률을 보일 것으로 전망됩니다. 독일은 국경 간 송전 및 신재생 에너지 통합에 힘입어 수요가 가장 높은 국가입니다. 영국은 풍력 발전을 통합하기 위한 송전 용량 확충에 주력하고 있으며, 프랑스, 이탈리아, 스페인은 신재생 에너지 통합을 위해 전력망을 확장하고 있습니다. 또한 독일은 특정 용도에 맞는 커패시터 제조 분야에서 뛰어난 전문성을 자랑합니다.
아시아 태평양 HVDC 커패시터 시장
아시아 태평양 지역은 2025년 HVDC 커패시터 시장 점유율의 34~38%를 차지하며, 2034년까지 연평균 9.0~9.7%의 성장률을 보일 것으로 예상됩니다. 중국이 시장을 선도하고 있으며, 그 뒤를 인도, 일본, 한국, 호주가 잇고 있습니다. 대규모 송전망, 신재생 에너지 확대, 산업 전력화, 그리고 국가 전력망 구축 사업 등이 컨버터 부품에 대한 지속적인 수요를 뒷받침하고 있습니다.
중국은 초고압 직류(UHVDC) 기술을 활용하여 상당한 응용 분야를 구축하고 있으며, 인도는 재생 에너지원을 소비 중심지와 연결하기 위한 투자를 확대하고 있습니다. 일본과 한국은 전력망 안정화와 전력 전자 분야에 집중하고 있으며, 호주는 재생 에너지 자원이 풍부한 지역에 새로운 송전선을 구축해야 할 필요성을 느끼고 있습니다.
중동 및 아프리카 HVDC 커패시터 시장
중동 및 아프리카 시장은 2034년까지 연평균 7.0~7.8%의 성장률을 기록할 것으로 예상됩니다. 사우디아라비아가 이 지역에서 가장 큰 성장 잠재력을 보이고 있으며, 그 뒤를 아랍에미리트와 남아프리카공화국이 잇고 있습니다. 대규모 재생에너지 프로그램, 산업 다각화, 전력망 연계 사업, 전력 시스템 현대화 등으로 인해 고전압 송전 설비에 대한 새로운 수요가 발생하고 있습니다.
사우디아라비아와 아랍에미리트는 재생에너지 및 산업 프로젝트와 연계하여 전력 송전 인프라를 개발하고 있는 반면, 남아프리카공화국은 발전 및 송전 용량의 제약으로 인해 송전 인프라 구축에 주력하고 있습니다. 중동 및 아프리카 개발협력청(ROF MEA)의 경우, 전력 수요는 연계, 광업, 산업 및 재생에너지 회랑에 집중될 것입니다. 장거리 송전 수요 증가는 고전압 직류(HVDC) 기술의 적용을 촉진할 것입니다.
세분화 분석
제품 유형
제품 유형 부문은 2026년부터 2034년까지 연평균 8.0~8.8%의 성장률을 보일 것으로 예상됩니다. 필름 기반 커패시터는 컨버터 애플리케이션에서 높은 전압 내구성, 낮은 유전 손실, 자가 복구 기능 및 안정적인 열 특성이 요구됨에 따라 점점 더 중요해지고 있습니다. 특정 애플리케이션의 전압, 정전 용량, 주파수, 환경 또는 기계적 요구 사항에 따라 다른 유전체 시스템이 적합한 경우 다른 기술도 여전히 유효합니다. 따라서 HVDC 커패시터 시장은 단일 커패시터 아키텍처가 아닌 여러 기술을 포괄합니다.
- 플라스틱 필름 커패시터: 낮은 손실, 높은 절연 저항, 자가 복구 기능 및 까다로운 컨버터 조건에서도 우수한 신뢰성을 제공하기 때문에 고전압 전력 응용 분야에 널리 사용됩니다.
- 알루미늄 전해 콘덴서: 높은 정전 용량 밀도를 제공하며, 특히 컨버터 서브시스템을 지원하는 등 소형 에너지 저장 및 필터링이 필요한 전력 전자 응용 분야에서 여전히 중요한 역할을 합니다.
- 세라믹 커패시터: 뛰어난 전기적 안정성, 낮은 등가 직렬 저항, 그리고 컴팩트한 구조를 제공하여 견고한 절연 성능이 요구되는 특수 고주파 및 고전압 응용 분야에 적합합니다.
- 탄탈륨 습식 커패시터: 높은 정전 용량 밀도와 안정적인 전기적 특성을 제공하며, 소형 구조와 제어된 작동 조건이 요구되는 특수 전력 전자 응용 분야에 사용됩니다.
- 재구성된 운모 종이 커패시터: 뛰어난 절연 성능과 치수 안정성을 제공하여 긴 수명과 전기적 스트레스에 대한 저항성이 중요한 고전압 응용 분야에 적합합니다.
- 유리 커패시터: 높은 신뢰성, 온도 안정성 및 강력한 절연 특성을 제공하여 전기적 및 환경적 내구성이 우선시되는 특수 환경에 전략적으로 적합합니다.
- 기타: 특수 HVDC 장비 전반에 걸쳐 전압, 정전 용량, 열, 기계적 및 환경적 요구 사항에 따라 선택된 응용 분야별 커패시터 기술을 포함합니다.
기술
기술 부문 은 2026년부터 2034년까지 연평균 8.8~9.5%의 성장률을 보일 것으로 예상됩니다. 전압원 컨버터는 능동 전력과 무효 전력의 독립적인 제어, 블랙 스타트 기능, 취약한 전력망 또는 신재생 에너지원 연결 등이 요구되는 애플리케이션을 점점 더 많이 지원하고 있습니다. 선로 정류 컨버터는 특히 기존 네트워크 조건과 경제적인 전력 전송 측면에서 기존 사이리스터 기반 시스템이 유리한 경우, 대용량 전력 전송에 여전히 중요한 역할을 합니다.
- 선로 정류 변환기: 기존의 대용량 송전 애플리케이션, 특히 성숙한 기술과 높은 전력 용량이 프로젝트 선정에 영향을 미치는 장거리 고용량 회랑에서 전략적으로 중요한 위치를 차지하고 있습니다.
- 전압원 변환기: 유연한 계통 연계, 해상 풍력, 약한 계통 연결 및 제어 가능한 전력 교환을 지원하므로 재생 에너지 비중이 높은 송전 구조에서 이 기술의 중요성이 점점 커지고 있습니다.
설치 유형
설치 유형 부문은 2026년부터 2034년까지 연평균 7.7~8.4%의 성장률을 보일 것으로 예상됩니다. 개방형 랙 구조는 접근성이 좋은 레이아웃과 확립된 유지보수 방식을 제공하기 때문에 대형 변환소에 여전히 중요한 역할을 합니다. 밀폐형 및 전주 설치형 구조는 설치 공간, 환경 보호, 모듈성 또는 설치 제약 조건으로 인해 다른 구조가 필요한 경우에 사용됩니다. 선택은 전압 등급, 변전소 설계, 기후, 안전 요구 사항 및 유지보수 전략에 따라 달라집니다.
- 개방형 랙 커패시터 뱅크: 설치가 용이하고 유지보수 방식이 정립되어 있어, 옥외 장비 전용 공간이 있는 대형 변환소에 중요합니다.
- 밀폐형 랙 커패시터 뱅크: 환경 노출로부터 향상된 보호 기능을 제공하고 장비 배치를 제어하여 안전, 설치 공간 및 환경 조건이 설계에 영향을 미치는 설치 환경을 지원합니다.
- 전주 설치형 커패시터 뱅크: 적합한 송전 구성에서 공간 효율적인 배치가 가능하며, 소형 설치 및 지면 면적 최소화가 중요한 응용 분야에 적합합니다.
최종 사용자
최종 사용자 부문은 2026년부터 2034년까지 연평균 8.2~9.0%의 성장률을 보일 것으로 예상됩니다. HVDC 커패시터 시스템은 변환소 및 송전 인프라와 직접적으로 연관되어 있기 때문에 에너지 및 전력 애플리케이션이 주요 수요처입니다. 산업 사용자 또한 전력 품질 관련 애플리케이션을 통해 수요에 기여하고 있으며, 상업 및 국방 시설은 일반적으로 더욱 특수한 요구 사항을 수반합니다. 구매 결정 시 신뢰성, 수명주기 비용, 유지보수성 및 시스템 호환성이 점점 더 중요한 요소로 고려되고 있습니다.
- 상업 부문: 수요는 안정적인 커패시터 시스템이 제어된 전기 환경과 중요 시설 운영을 지원하는 특수 전력 품질 및 인프라 애플리케이션과 관련이 있습니다.
- 산업 분야: 산업 사용자들은 안정적인 전압 및 과도 현상 관리가 필요한 전력 조절, 변환 시스템, 고출력 장비 및 특수 전기 설비에 커패시터 기술을 적용합니다.
- 에너지 및 전력 부문: 변환소, 재생 에너지 연계망, 장거리 송전 시스템에는 필터링, 평활화 및 전압 제어를 위한 커패시터 어셈블리가 필요하기 때문에 이 부문이 핵심 응용 분야입니다.
- 방위 산업: 특수 방위 애플리케이션에서는 까다로운 전기 및 환경 작동 조건에서도 소형화, 견고성, 높은 신뢰성 및 예측 가능한 성능을 우선시합니다.
- 기타: 고전압 커패시터 어셈블리가 맞춤형 전력 변환 및 송전 관련 장비에 통합되는 특수 인프라 및 기술 응용 분야를 포함합니다.
기회 개요
|
최종 사용자 |
수익 기여 |
트렌드 태그 |
입양 단계 |
|---|---|---|---|
|
광고 |
낮은 |
그리드 품질 |
확장 |
|
산업 |
중간 |
전력 조절 |
성숙한 |
|
에너지 및 전력 부문 |
높은 |
그리드 확장 |
성숙한 |
|
방어 |
중간 |
높은 신뢰성 |
확장 |
|
기타 |
낮은 |
맞춤형 시스템 |
신흥 |
HVDC 커패시터 시장 성장 동인 및 영향 분석
송전 인프라의 급속한 확장
송전망 확장은 특히 재생에너지 발전 시설이 소비 중심지에서 멀리 떨어진 곳에 위치할 경우 고전압 변환기(HVDC) 인프라에 대한 직접적인 수요를 창출하고 있습니다. 국제에너지기구(IEA)는 에너지 및 기후 목표를 달성하기 위해 연간 송전망 투자액이 현재 약 3,000억 달러에서 2030년까지 6,000억 달러로 증가해야 한다고 추산합니다. HVDC 시스템은 장거리 및 까다로운 송전선로를 통해 대용량 전력을 효율적으로 전송할 수 있습니다. 새로운 변환소 건설에는 필터링, 평활화, 전압 지원 및 과도 현상 관리에 사용되는 커패시터에 대한 수요가 발생합니다. 따라서 시장 영향은 단순히 교체 수요뿐만 아니라 송전 프로젝트 파이프라인과 밀접하게 연관되어 있습니다. 검증된 인증 실적을 보유한 공급업체는 구성 요소의 신뢰성이 전체 시스템 가용성에 매우 중요한 다년간의 인프라 구축 프로그램에 참여할 수 있는 유리한 위치에 있습니다.
재생에너지 통합 및 해상 송전 요건
재생에너지 발전량 증가로 장거리 전력 수송 및 지리적으로 분산된 자원의 균형 유지가 가능한 유연한 송전망 구축의 필요성이 커지고 있습니다. 국제에너지기구(IEA) 보고서에 따르면 2024년까지 전 세계적으로 1,650GW 규모의 태양광 및 풍력 발전 설비가 계통 연계를 기다리고 있으며, 이는 송전 병목 현상의 심각성을 보여줍니다. 고전압 직류(HVDC) 방식은 변환소에 특수 커패시터 어셈블리가 필요한 대규모 재생에너지 회랑 및 해상 풍력 발전 연결에 실용적인 해결책을 제공합니다. 전압원 변환기(VSC)의 도입이 증가함에 따라 유효 전력과 무효 전력을 독립적으로 제어할 수 있기 때문에 적용 분야도 더욱 다양해지고 있습니다. 커패시터 공급업체에게는 새로운 변환기 프로젝트, 기존 설비 개조, 해상 플랫폼 및 계통 강화 분야에서 새로운 기회가 창출됩니다. 이러한 수요는 기존의 전력 회사용 커패시터 조달 방식보다 기술적으로 더욱 세분화되어 있습니다.
전압원 컨버터 아키텍처의 채택 증가
전압원형 컨버터는 취약한 전력망을 지원하고, 재생에너지 통합을 촉진하며, 기존 컨버터 아키텍처보다 뛰어난 제어 기능을 제공하기 때문에 현대 전력망에서 점점 더 중요해지고 있습니다. 해상 풍력 및 다중 단말 애플리케이션에서의 사용 증가로 인해 고속 스위칭, 열 스트레스 및 전기적 과도 현상을 처리할 수 있는 고성능 커패시터 기술에 대한 수요가 증가하고 있습니다. 이러한 추세는 제품 사양뿐만 아니라 생산량에도 영향을 미칩니다. 제조업체는 컨버터 요구 사항을 충족하기 위해 유전체 설계, 인덕턴스, 냉각, 절연 협조 및 기계적 패키징을 최적화해야 합니다. 이러한 기술적 복잡성으로 인해 인증 장벽이 높아지고 엔지니어링 역량과 확립된 테스트 인프라를 갖춘 공급업체가 유리해집니다. 시간이 지남에 따라 제어 기능이 더욱 향상된 컨버터 시스템으로의 전환은 생산량이 상대적으로 적더라도 더 높은 가치의 커패시터 어셈블리를 지원할 수 있을 것입니다.
HVDC 커패시터 시장 미래 동향
HVDC 커패시터 시장은 고에너지 밀도 필름 기술 방향으로 나아가고 있습니다.
미래의 커패시터 개발은 에너지 밀도 향상, 손실 감소, 열 내구성 개선 및 수명 연장에 중점을 둘 것으로 예상됩니다. 폴리프로필렌 필름 기술은 높은 절연 강도와 자가 복구 특성, 그리고 비교적 낮은 손실률을 결합하여 강력한 입지를 확보하고 있습니다. 첨단 금속화 및 권선 기술은 물리적 부피를 줄이면서 전류 처리 능력을 더욱 향상시킬 수 있습니다. 제조업체들은 또한 소형 모듈형 컨버터 어셈블리에 적합한 다양한 응용 분야별 형상을 개발할 가능성이 높습니다. 향상된 모니터링 기술을 통해 온도, 전기적 특성 및 작동 이력을 분석하여 커패시터의 상태를 평가하고 예측 유지보수를 지원할 수 있을 것입니다. 이러한 변화는 표준화된 부품보다는 맞춤형 어셈블리로의 구매를 유도할 수 있으며, 향후 구매 결정에서 품질 테스트, 응용 엔지니어링 및 수명 주기 지원의 중요성을 더욱 높일 것입니다.
디지털 모니터링 및 상태 기반 콘덴서 유지보수
Digital monitoring is expected to become more prominent as utilities seek better visibility into converter-station health and asset utilization. Future capacitor systems may incorporate sensors or diagnostic interfaces capable of tracking temperature, electrical stress, insulation behavior, and operating history. Data can then be integrated into station-control platforms and maintenance systems to identify abnormal conditions before component failure. Condition-based maintenance could reduce unnecessary replacement while improving planning for scheduled outages. The trend also creates opportunities for suppliers to differentiate through diagnostic software, remote support, and service agreements. As converter stations become more digitally managed, capacitor monitoring can evolve from a maintenance option into an element of broader asset-health management. This transition may strengthen recurring service opportunities.
HVDC Capacitor Market Opportunities
Localized manufacturing for emerging transmission corridors
The HVDC Capacitor Market Forecasts indicate substantial opportunity for suppliers that establish manufacturing, testing, and service capabilities closer to emerging transmission projects. India, Southeast Asia, the Middle East, and parts of Africa are expanding electricity infrastructure and renewable-generation capacity, increasing demand for localized technical support. Regional production can reduce logistics exposure, shorten lead times, and improve responsiveness during commissioning. Investors can prioritize facilities capable of producing film-based assemblies while retaining engineering capacity for project-specific designs. Partnerships with converter manufacturers and transmission EPC contractors can improve access to large projects. Local calibration, testing, and spare-parts capabilities would further strengthen competitiveness by addressing lifecycle requirements rather than limiting participation to initial equipment supply.
Integrated capacitor solutions for modular converter platforms
공급업체는 개별 부품을 판매하는 대신 모듈형 컨버터 플랫폼에 특화된 커패시터 어셈블리를 설계함으로써 추가적인 가치를 창출할 수 있습니다. 모듈형 아키텍처는 설치 공간, 열 관리, 전기 연결, 절연 및 유지보수 접근성에 제약을 두므로, 엔지니어링 통합을 위한 기회가 생깁니다. 유전체 재료, 기계적 패키징, 모니터링 및 테스트 분야의 전문성을 갖춘 기업은 컨버터 OEM을 위한 차별화된 어셈블리를 개발할 수 있습니다. 전략적 투자는 고전압 테스트 연구소, 가속 수명 테스트, 열 특성 분석 및 디지털 진단에 집중해야 합니다. 이러한 역량은 인증 주기를 단축하고 시스템 통합업체와의 공동 개발을 지원할 수 있습니다. 컨버터 프로젝트가 시스템 수준에서 표준화되는 동시에 전압, 전력, 환경 및 신뢰성 요구 사항을 충족하기 위해 부품 수준의 맞춤화가 여전히 필요한 상황에서 이러한 기회는 특히 중요합니다.
최근 동향
- 2025년 10월: 히타치 에너지는 중국 시안 콘덴서 공장 설립 25주년을 기념하며, 글로벌 제조 및 전력 품질 솔루션 허브로서의 역할 확대를 강조했습니다. 인공지능 기반 시각 검사, 지능형 컨베이어 시스템, 로봇 자동화 등을 포함한 스마트 제조 설비 확장 1단계에서는 건식 콘덴서 생산 능력이 세 배로 증가했으며, 이는 신재생 에너지, 고전압 직류 송전, 데이터 센터 및 기타 응용 분야의 증가하는 수요를 충족할 것입니다.
- 2025년 6월: COSEL은 고전압 DC 링크, 배터리 저장 장치 및 분산 전력 아키텍처를 위해 설계된 견고한 1,400W 풀브릭 DC/DC 컨버터인 DCS1400B를 출시했습니다. 이 컨버터는 200~435VDC 입력 범위, 최대 120%까지 조정 가능한 출력, CVCC 제어, 96.9% 이상의 최고 효율, -40°C~+100°C의 작동 온도를 지원하며, 용량 확장을 위해 최대 12대까지 병렬 운전이 가능하고, 중요 시스템에서 N+1 이중화를 제공합니다.
- 2025년 4월: BHEL은 히타치 에너지 인도와 컨소시엄을 구성하여 라자스탄 제1부 전력 송전공사(Rajasthan Part I Power Transmission)와 계약을 체결하고 라자스탄 주 바들라와 우타르프라데시 주 파테푸르를 연결하는 6,000MW급 ±800kV 양방향 저전압 복합 송전 시스템(LCC HVDC)의 설계 및 시공을 담당하게 되었습니다. 2029년 완공을 목표로 하는 이 프로젝트는 950km가 넘는 구간에 걸쳐 재생에너지를 송전하며, 파테푸르의 765/400kV 송전 설비와 바들라의 400kV 교류 변전소를 포함합니다. 이는 인도의 재생에너지 통합 및 2030년까지 500GW의 재생에너지 목표 달성을 지원하는 데 기여할 것입니다.
자주 묻는 질문

나빈은 맞춤형, 신디케이트 및 컨설팅 프로젝트 전반에 걸쳐 9년 이상의 전문 지식을 보유한 시장 조사 및 컨설팅 전문가입니다. 현재 부사장으로 재직 중이며, 프로젝트 가치 사슬 전반의 이해관계자들을 성공적으로 관리해 왔으며, 100편 이상의 연구 보고서와 30건 이상의 컨설팅 업무를 수행했습니다. 그는 산업 및 정부 프로젝트 전반에 걸쳐 다양한 업무를 수행하며 고객 성공과 데이터 기반 의사 결정에 크게 기여하고 있습니다.
나빈은 카르나타카주 VTU에서 전자통신 공학 학위를, 마니팔 대학교에서 마케팅 및 운영 MBA를 취득했습니다. 그는 9년 동안 IEEE 회원으로 활발하게 활동하며 컨퍼런스, 기술 심포지엄에 참여하고 지역 및 지역 차원에서 자원봉사 활동을 해왔습니다. 현재 직책을 맡기 전에는 IndustryARC에서 준전략 컨설턴트로, 휴렛팩커드(HP Global)에서 산업용 서버 컨설턴트로 근무했습니다.
- 포괄적인 시장 규모 산정 및 전망 분석
- 상세 시장 세분화 분석
- 심층적인 시장 동향 및 요인 분석
- 지역 및 국가별 인사이트
- 경쟁 구도 및 기업 벤치마킹
- 전략적 비즈니스 인텔리전스
사용 후기

Insight Partners의 SCADA 시스템 시장 보고서는 포괄적이며, 현재 동향과 미래 전망에 대한 귀중한 통찰력을 제공합니다. 팀은 매우 전문적이고, 신속하게 대응하며, 처음부터 끝까지 지원해 주었습니다. 저희는 매우 만족하며 Insight Partners의 서비스를 적극 추천합니다.
란 케뎀 파트너, Reali Technologies LTDs
아주 구체적인 소프트웨어 시장에 대한 보고서를 요청했는데, 팀에서 며칠 만에 보고서를 작성해 주셨습니다. 정보는 매우 관련성이 높고 잘 정리되어 있었습니다. 그 후 보고서에 몇 가지 수정과 추가 사항을 요청했습니다. 팀원들의 응답도 매우 빨랐고, 일주일도 채 되지 않아 최종 보고서를 받았습니다.
장-에르브 젠 의장, 퓨처 애널리티카
The Insight Partners와 함께 중요한 시장 조사 및 예측 작업을 진행했습니다. Insight Partners는 기회와 위험에 대한 명확한 통찰력을 제공하여 계획을 세우는 데 큰 도움이 되었습니다. The Insight Partners의 조사는 사용하기 쉬웠고, 탄탄한 데이터를 기반으로 했습니다. 덕분에 현명하고 자신 있는 결정을 내릴 수 있었습니다. The Insight Partners를 강력 추천합니다.
피유시 나그팔 수석 부사장, 하이빔 글로벌
Insight Partners는 탄탄한 분야 전문성을 바탕으로 통찰력 있고 체계적인 시장 조사를 제공했습니다. Insight Partners 팀은 처음부터 끝까지 전문적이고 신속하게 대응했습니다. 사용자 친화적인 웹사이트 덕분에 업계 보고서에 쉽게 접근할 수 있었습니다. 신뢰할 수 있고 고품질의 조사 서비스를 원하신다면 Insight Partners를 강력 추천합니다.
아다치 유키히코 대표이사, 딥블루 주식회사
The Insight Partners에서 시장 보고서를 구매한 것은 이번이 처음입니다. 처음에는 확신이 없었지만, 웹사이트를 방문하고 나서 위험을 감수하고 시장 보고서를 구매하는 것이 더 편하다는 것을 알게 되었습니다. 보고서의 품질과 고객 서비스에 매우 만족합니다. 처음 보고서를 보고 몇 가지 질문과 의견이 있었지만, 분석가와 이메일로 몇 차례 대화를 나눈 후, 전략 기획 과정에 참고할 수 있는 보고서를 확보했다고 생각합니다. 시간을 내어 긍정적인 경험을 선사해 주셔서 정말 감사합니다. 다른 사람들에게도 귀사의 서비스를 적극 추천할 것이며, 추가적인 시장 데이터가 필요할 때면 가장 먼저 귀사에 연락하겠습니다.
존 스즈키 사장 겸 최고 경영자, 이사회 이사, BK 테크놀로지스
나이지리아 감염성 질환 IVD 시장 관련 정보 요청에 응해 주신 귀사의 지원과 전문성에 감사드립니다. 귀사의 인내심과 지도, 그리고 할인 혜택을 기꺼이 제공해 주셔서 결국 계약을 성사시킬 수 있었습니다. 첫 만남을 통해 귀사가 저에게 심어주신 좋은 인상을 바탕으로 앞으로도 The Insight Partners와 함께할 수 있기를 기대합니다.
치지오케 박사 오니아 전무이사, 파인크레스트 헬스케어 유한회사구매 이유
- 정보에 기반한 의사 결정
- 시장 역학 이해
- 경쟁 분석
- 고객 인사이트
- 시장 예측
- 위험 완화
- 전략 기획
- 투자 타당성 분석
- 신흥 시장 파악
- 마케팅 전략 강화
- 운영 효율성 향상
- 규제 동향에 발맞춰 대응




















 무료 샘플 받기 -