
Markt für HVDC Kondensator: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für HVDC-Kondensatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Produkttyp (Kunststofffolienkondensatoren, Aluminium-Elektrolytkondensatoren, Keramikkondensatoren, Tantal-Nasskondensatoren, Glimmerpapierkondensatoren, Glaskondensatoren, Sonstige); Technologie (Netzgeführte Umrichter (LCC), Spannungsgeführte Umrichter (VSC)); Installationstyp (Offene Rack-Kondensatorbänke, Geschlossene Rack-Kondensatorbänke, Mastmontierte Kondensatorbänke); Endnutzer (Gewerbe, Industrie, Energie- und Stromsektor, Verteidigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012538
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
3,44 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,62 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,53 %
Wachstumsrate
Adressierbarer Markt
47,67 Mrd. US-Dollar
(2026–2034)
Der Markt für HGÜ-Kondensatoren wurde 2025 auf 3,44 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,62 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,53 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Kondensatorlösungen für Umrichterstationen, Spannungsregelung, Filterung, Energiespeicherung, Transientenkontrolle und das Netzqualitätsmanagement von Hochspannungs-Gleichstrom-Übertragungssystemen. Die Marktentwicklung ist eng mit der Modernisierung der Stromnetze, der Integration erneuerbarer Energien, der Stromübertragung über große Entfernungen und dem verstärkten Einsatz fortschrittlicher Umrichterlösungen verbunden.
Für Nordamerika wird ein stabiles Wachstum prognostiziert. Der Markt für HGÜ-Kondensatoren in der Region wird durch den Bedarf an Netzausbau, den Anschluss erneuerbarer Energien, die Offshore-Windkraft und die Erneuerung veralteter Infrastruktur getrieben. Es wird erwartet, dass Nordamerika von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7,6 % bis 8,3 % wachsen wird. Steigende staatliche Investitionen in die Infrastruktur und der Bedarf an steuerbarer Stromübertragung werden die Nachfrage nach zuverlässigen Kondensatorlösungen ankurbeln.
Marktanalyse und Einblicke für HVDC-Kondensatoren
- Nordamerika: Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 25–29 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,3 % wachsen, unterstützt durch die Modernisierung der Stromnetze, den Ausbau der Verbindungen zu erneuerbaren Energien und Investitionen in die Fernübertragung.
- USA: Die USA machen 2025 74–78 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 % wachsen, angetrieben durch den Ausbau des Übertragungsnetzes und die Integration erneuerbarer Energien.
- Europa: Europa wird im Jahr 2025 einen Anteil von 29–33 % haben und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,1–8,8 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei 34–38 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,7 % wachsen, angeführt von China, Indien, Japan, Südkorea und Australien.
- Größtes Segment: Spannungsquellenumrichter stellen im Jahr 2025 einen Marktanteil von 54–58 % dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,6 % wachsen.
- Wachstumsstarkes Segment: Der Energie- und Stromsektor hält im Jahr 2025 einen Marktanteil von 67–71 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Eaton Corporation plc, General Atomics, International Capacitors SA (Lifasa), Maxwell Technologies, Inc., Samwha Capacitor Co., Ltd., Siemens AG, Sieyuan Electric Co., Ltd., TDK Corporation, Vishay Intertechnology, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für HVDC-Kondensatoren hat sich von herkömmlichen Kondensatoren hin zu thermisch stabilen und anwendungsspezifischen Kondensatoren mit hoher Energiedichte entwickelt. Polypropylen-Folienkondensatoren erfüllen dank ihrer günstigen Durchschlagsfestigkeit, geringen Verluste, Selbstheilungseigenschaften und langen Lebensdauer zunehmend die Anforderungen von Umrichtern und Zwischenkreisen. Auch der Produktionsprozess schreitet in Richtung höherer Spezialisierung voran und umfasst Fertigungsanlagen, die hohen elektrischen Lasten und den anspruchsvollen Betriebszyklen von Umrichtern standhalten.
Die zukünftigen Wachstumsaussichten des Marktes für HGÜ-Kondensatoren hängen von der Entwicklung von Übertragungskorridoren, der Offshore-Windenergieerzeugung und dem Stromaustausch zwischen Regionen ab. Laut IEA erreichten die Investitionen in das globale Stromnetz im Jahr 2024 390 Milliarden US-Dollar und werden voraussichtlich im Jahr 2025 400 Milliarden US-Dollar übersteigen, während der Ausbau der Übertragungs- und Verteilungsnetze bis 2030 über 20 % betragen soll.
Umfang des Marktberichts zu HVDC-Kondensatoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,44 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,62 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,53 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für HVDC-Kondensatoren
Die Entwicklung des Marktes für HGÜ-Kondensatoren basiert auf dem Wachstum der HGÜ-Übertragungskapazität, der Integration erneuerbarer Energien und der Umrichterstabilisierung. Kondensatoren erfüllen vielfältige Funktionen, darunter Glättung, Oberwellenfilterung, Energieabsorption, Spannungsstabilität und Blindleistungsmanagement. Verschiedene Marktteilnehmer sind beteiligt, darunter Lieferanten von dielektrischen Materialien, Kondensatorhersteller, Umrichter-OEMs, EPC-Auftragnehmer, Übertragungsnetzbetreiber, Prüflabore und Wartungsorganisationen. Zuverlässigkeit und Rückverfolgbarkeit sind wesentliche Faktoren für die Produktqualifizierung.
Die Lieferkette wird durch Polypropylenfolien, Aluminiumfolie, Metallisierung, Keramikwerkstoffe, spezielle Isoliermaterialien und Präzisionsmaschinen beeinflusst. Bei Großumrichtern ist eine enge Abstimmung zwischen Kondensatorherstellern und Systemintegratoren erforderlich, da elektrische Spannungen, thermisches Verhalten, Dimensionierung und Isoliermaterialien entsprechend der Umrichterkonstruktion aufeinander abgestimmt werden müssen. Daher profitieren etablierte und erfahrene Hersteller mit bewährter Hochspannungstechnik von längeren Qualifizierungsphasen.
Die Wettbewerbspositionierung im Marktbericht für HVDC-Kondensatoren wird durch technische Qualifikationen, Produktionsumfang, Produktzuverlässigkeit und die Unterstützung von Großprojekten im Bereich Infrastrukturentwicklung bestimmt. ABB Ltd. und Siemens AG integrieren Kondensatorfunktionen mit ihrer Kompetenz in der Herstellung des gesamten Spektrums an HVDC-Umrichtersystemen, während Eaton Corporation plc, General Atomics und Sieyuan Electric Co., Ltd. im Bereich Hochspannungstechnik tätig sind.
Spezialisierte Hersteller wie International Capacitors SA (Lifasa), Samwha Capacitor Co., Ltd., TDK Corporation und Vishay Intertechnology, Inc. tragen zur Marktentwicklung bei, indem sie dem Unternehmen ihre Kompetenz im Bereich Kondensatoren zur Verfügung stellen. Die Investitionen fließen in die Entwicklung von Folienkondensatoren, kompakteren Produkten, höheren Spannungsfestigkeiten, effizientem Wärmemanagement und die Automatisierung von Fertigungsprozessen. Maxwell Technologies, Inc. verfügt über nachgewiesene Kompetenz in der Entwicklung von Hochleistungskondensatoren, während TDK Corporation und Vishay Intertechnology, Inc. an der Verbesserung der Plattformen für Hochleistungskondensatoren arbeiten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für HVDC-Kondensatoren: Strategische Einblicke
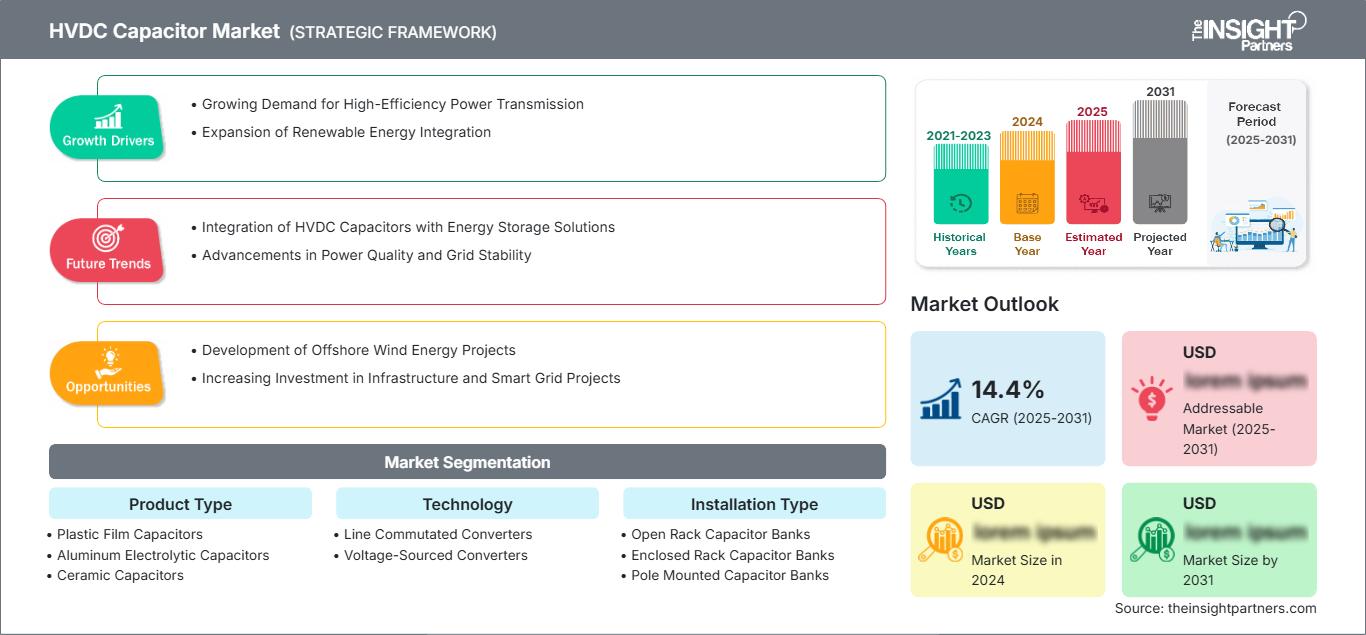
Regionale Einblicke
Nordamerikanischer Markt für HVDC-Kondensatoren
Es wird prognostiziert, dass Nordamerika im Jahr 2025 einen Marktanteil von 25–29 % am Markt für HGÜ-Kondensatoren halten und von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,3 % wachsen wird. Die USA sind der größte Nachfragetreiber in der Region, unterstützt durch Modernisierungsmaßnahmen im Übertragungsnetz, die Integration erneuerbarer Energien, Energiespeicherung und den steigenden Strombedarf. Kanada trägt durch Wasserkraftübertragung und grenzüberschreitende Stromtransfers zur Nachfrage bei, während Mexiko die Nachfrage durch Industrie- und Netzausbauprojekte ankurbelt.
Investitionen in der Region konzentrieren sich zunehmend auf den Ausbau von Übertragungskorridoren und Verbindungen zwischen neuen Erzeugungsanlagen und Verbrauchszentren. HGÜ wird bevorzugt, wenn konventionelle Erweiterungen aufgrund von Entfernung, Netzengpässen oder Trassenbeschränkungen schwierig sind. Darüber hinaus tragen auch Offshore-Windparks zum Bedarf an Unterwasserübertragung bei, der Umrichterlösungen erfordert.
US-Markt für HVDC-Kondensatoren
Es wird geschätzt, dass die USA im Jahr 2025 74–78 % der nordamerikanischen Nachfrage ausmachen werden und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 % wachsen werden. Zu den in diesem Markt tätigen Unternehmen gehören ABB Ltd., Eaton Corporation plc, General Atomics, Maxwell Technologies, Inc., Siemens AG, TDK Corporation und Vishay Intertechnology, Inc., die verschiedene Versorgungs- und Industrieanwendungen bedienen.
Zunehmende Anwendungsbereiche umfassen den Ausbau der Stromnetze, die Integration erneuerbarer Energien, die Übertragung von Strom aus Offshore-Windparks und das Stromqualitätsmanagement. Laut IEA haben sich die Investitionen in die US-Stromnetze von 2013 bis 2024 auf fast 110 Milliarden US-Dollar mehr als verdoppelt, was den enormen Trend zur Modernisierung der Infrastruktur im Land verdeutlicht.
Europäischer Markt für HVDC-Kondensatoren
Der Markt für HGÜ-Kondensatoren in Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 29–33 % am Gesamtmarkt erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,8 % wachsen. Deutschland ist der größte Abnehmer, was durch grenzüberschreitende Übertragungsnetze und die Integration erneuerbarer Energien begünstigt wird. Während Großbritannien den Ausbau seiner Übertragungskapazitäten zur Integration von Windenergie vorantreibt, erweitern Frankreich, Italien und Spanien ihre Stromnetze, um die Integration erneuerbarer Energien zu ermöglichen. Deutschland ist zudem für seine Fertigungskompetenz bei Kondensatoren für spezifische Anwendungen bekannt.
APAC-Markt für HVDC-Kondensatoren
Der asiatisch-pazifische Raum (APAC) repräsentiert 2025 einen Marktanteil von 34–38 % am HVDC-Kondensatormarkt und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,7 % wachsen. China ist Marktführer, gefolgt von Indien, Japan, Südkorea und Australien. Große Übertragungskorridore, der Ausbau erneuerbarer Energien, die Elektrifizierung der Industrie und nationale Netzprogramme sichern die anhaltende Nachfrage nach Konverterkomponenten.
Der Einsatz von UHGÜ-Technologie in China hat zu einer breiten Anwendungsbasis geführt, während Indien seine Investitionen verstärkt, um seine erneuerbaren Energiequellen mit den Verbrauchszentren zu verbinden. In Japan und Südkorea liegt der Fokus auf Netzstabilität und Leistungselektronik, während Australien neue Übertragungsleitungen für seine Regionen mit reichlich erneuerbarer Energie benötigt.
Markt für HVDC-Kondensatoren im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen. Saudi-Arabien bietet die größten regionalen Wachstumschancen, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Umfangreiche Programme für erneuerbare Energien, die Diversifizierung der Industrie, Initiativen zur Vernetzung von Stromnetzen und die Modernisierung der Stromsysteme schaffen neue Anforderungen an Hochspannungsübertragungsanlagen.
Saudi-Arabien und die Vereinigten Arabischen Emirate entwickeln parallel zu ihren Projekten im Bereich erneuerbare Energien und Industrie die Übertragungsinfrastruktur für Strom, während Südafrika aufgrund begrenzter Erzeugungs- und Übertragungskapazitäten den Schwerpunkt auf den Ausbau seiner Übertragungsinfrastruktur legt. Für die Region Naher Osten und Afrika (ROF MEA) liegt der Fokus des Strombedarfs weiterhin auf den Bereichen Verbundnetze, Bergbau, Industrie und erneuerbare Energien. Der Bedarf an Fernübertragung begünstigt den Einsatz der HGÜ-Technologie.
Segmentierungsanalyse
Produkttyp
Das Segment „Produkttyp“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen. Folienkondensatoren gewinnen zunehmend an Bedeutung, da Umrichteranwendungen hohe Spannungsfestigkeit, geringe dielektrische Verluste, Selbstheilungsfähigkeit und zuverlässiges thermisches Verhalten erfordern. Andere Technologien bleiben relevant, wenn anwendungsspezifische Anforderungen an Spannung, Kapazität, Frequenz, Umgebungsbedingungen oder mechanische Eigenschaften alternative dielektrische Systeme begünstigen. Der Markt für HVDC-Kondensatoren umfasst daher mehrere Technologien und nicht nur eine einzige Kondensatorarchitektur.
- Kunststofffolienkondensatoren: Aufgrund ihrer geringen Verluste, ihres hohen Isolationswiderstands, ihrer Selbstheilungseigenschaften und ihrer günstigen Zuverlässigkeitseigenschaften unter anspruchsvollen Umrichterbedingungen eignen sie sich hervorragend für Hochspannungsanwendungen.
- Aluminium-Elektrolytkondensatoren: Sie bieten eine hohe Kapazitätsdichte und sind nach wie vor relevant für Leistungselektronikanwendungen, bei denen eine kompakte Energiespeicherung und Filterung erforderlich ist, insbesondere innerhalb unterstützender Wandler-Subsysteme.
- Keramikkondensatoren: Sie bieten eine hohe elektrische Stabilität, einen niedrigen äquivalenten Serienwiderstand und eine kompakte Bauweise und eignen sich daher für spezielle Hochfrequenz- und Hochspannungsanwendungen, die eine robuste dielektrische Leistung erfordern.
- Tantal-Nasskondensatoren: Sie bieten eine hohe Kapazitätsdichte und stabile elektrische Eigenschaften und eignen sich für spezielle Leistungselektronikanwendungen, bei denen eine kompakte Bauweise und kontrollierte Betriebsbedingungen ihren Einsatz rechtfertigen.
- Rekonstituierte Glimmerpapierkondensatoren: Bieten eine hohe Isolationsleistung und Dimensionsstabilität und unterstützen anspruchsvolle Hochspannungsanwendungen, bei denen eine lange Lebensdauer und Beständigkeit gegen elektrische Belastungen wichtig sind.
- Glaskondensatoren: Sie bieten hohe Zuverlässigkeit, Temperaturstabilität und starke Isolationseigenschaften und sind daher strategisch relevant für spezielle Umgebungen, in denen elektrische und umweltbedingte Beständigkeit Priorität haben.
- Sonstige: Dazu gehören anwendungsspezifische Kondensatortechnologien, die nach Spannungs-, Kapazitäts-, thermischen, mechanischen und umweltbedingten Anforderungen für spezialisierte HGÜ-Anlagen ausgewählt werden.
Technologie
Für das Technologiesegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,8–9,5 % erwartet. Spannungsgeführte Umrichter werden zunehmend für Anwendungen eingesetzt, die eine unabhängige Regelung von Wirk- und Blindleistung, Schwarzstartfähigkeit und den Anschluss schwacher Netze oder erneuerbarer Energiequellen erfordern. Netzgeführte Umrichter bleiben wichtig für die Übertragung großer Strommengen, insbesondere dort, wo etablierte Netzbedingungen und wirtschaftliche Leistungsübertragung konventionelle Thyristor-basierte Systeme begünstigen.
- Netzgeführte Umrichter: Bleiben strategisch wichtig für etablierte Anwendungen im Bereich der Massenübertragung, insbesondere für Fernleitungen mit hoher Kapazität, wo ausgereifte Technologie und hohe Nennleistungen die Projektauswahl beeinflussen.
- Spannungsgekoppelte Umrichter: Sie unterstützen die flexible Netzintegration, Offshore-Windkraft, schwache Netzanschlüsse und den steuerbaren Leistungsaustausch, wodurch die Technologie für Übertragungsarchitekturen mit hohem Anteil erneuerbarer Energien zunehmend an Bedeutung gewinnt.
Installationstyp
Für das Segment der Installationstypen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,7–8,4 % prognostiziert. Offene Rack-Anordnungen bleiben für große Umrichterstationen wichtig, da sie eine gute Zugänglichkeit und etablierte Wartungspraktiken ermöglichen. Geschlossene und mastmontierte Konfigurationen eignen sich für Anwendungen, bei denen Platzbedarf, Umweltschutz, Modularität oder Installationsbeschränkungen alternative Anordnungen erfordern. Die Auswahl hängt von der Spannungsklasse, dem Stationsdesign, den klimatischen Bedingungen, den Sicherheitsanforderungen und der Wartungsstrategie ab.
- Offene Rack-Kondensatorbänke: Sie bieten eine einfache Installation und etablierte Wartungspraktiken und sind daher wichtig für große Umrichterstationen mit separaten Außenanlagen.
- Geschlossene Rack-Kondensatorbänke: Bieten einen verbesserten Schutz vor Umwelteinflüssen und ermöglichen kontrollierte Geräteanordnungen. Sie unterstützen Installationen, bei denen Sicherheit, Platzbedarf und Umgebungsbedingungen die Konstruktion beeinflussen.
- Mastmontierte Kondensatorbänke: Ermöglichen eine platzsparende Installation in geeigneten Übertragungskonfigurationen und können Anwendungen unterstützen, bei denen eine kompakte Installation und eine geringe Bodenfläche wichtig sind.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,0 % wachsen. Energie- und Stromanwendungen stellen den Hauptnachfrageschwerpunkt dar, da HGÜ-Kondensatorsysteme direkt mit Umrichterstationen und der Übertragungsinfrastruktur verbunden sind. Industrielle Anwender tragen ebenfalls durch Anwendungen zur Verbesserung der Stromqualität bei, während kommerzielle und militärische Installationen in der Regel speziellere Anforderungen stellen. Bei Beschaffungsentscheidungen stehen Zuverlässigkeit, Lebenszykluskosten, Wartungsfreundlichkeit und Systemkompatibilität zunehmend im Vordergrund.
- Kommerziell: Die Nachfrage besteht im Zusammenhang mit speziellen Anwendungen im Bereich der Stromqualität und Infrastruktur, bei denen zuverlässige Kondensatorsysteme kontrollierte elektrische Umgebungen und den Betrieb kritischer Anlagen unterstützen.
- Industrie: Industrielle Anwender setzen Kondensatortechnologien zur Stromaufbereitung, in Umrichtersystemen, in Hochleistungsgeräten und in speziellen elektrischen Anlagen ein, die ein zuverlässiges Spannungs- und Transientenmanagement erfordern.
- Energie- und Stromsektor: Stellt die zentrale Anwendungsbasis dar, da Umrichterstationen, Verbindungen für erneuerbare Energien und Fernübertragungssysteme Kondensatorbaugruppen zur Filterung, Glättung und Spannungsregelung benötigen.
- Verteidigung: Spezielle Verteidigungsanwendungen legen Wert auf Kompaktheit, Robustheit, hohe Zuverlässigkeit und vorhersehbare Leistung unter anspruchsvollen elektrischen und umweltbedingten Betriebsbedingungen.
- Sonstige: Dazu gehören spezialisierte Infrastrukturen und technische Anwendungen, bei denen Hochspannungskondensatorbaugruppen in kundenspezifische Geräte zur Stromumwandlung und -übertragung integriert werden.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Kommerziell |
Niedrig |
Netzqualität |
Skalierung |
|
Industrie |
Medium |
Stromaufbereitung |
Reifen |
|
Energie- und Stromsektor |
Hoch |
Netzerweiterung |
Reifen |
|
Verteidigung |
Medium |
Hohe Zuverlässigkeit |
Skalierung |
|
Andere |
Niedrig |
Kundenspezifische Systeme |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für HVDC-Kondensatoren
Rasanter Ausbau der Übertragungsinfrastruktur
Der Netzausbau erzeugt eine direkte Nachfrage nach Hochspannungs-Gleichstrom-Übertragungsnetzen (HGÜ), insbesondere dort, wo erneuerbare Energieerzeugungsanlagen weit von den Verbrauchszentren entfernt liegen. Die IEA schätzt, dass die jährlichen Netzinvestitionen bis 2030 auf rund 600 Milliarden US-Dollar steigen müssen, um die Energie- und Klimaziele zu erreichen (gegenüber derzeit etwa 300 Milliarden US-Dollar). HGÜ-Systeme können große Energiemengen effizient über weite Strecken und schwierige Trassen übertragen. Jede neue Umrichterstation erfordert Kondensatoren für Filterung, Glättung, Spannungsstützung und das Management von transienten Störungen. Die Marktauswirkungen hängen daher eng mit den geplanten Übertragungsprojekten und nicht nur mit dem Ersatzbedarf zusammen. Anbieter mit nachgewiesener Qualifikation sind gut positioniert, um an mehrjährigen Infrastrukturprogrammen teilzunehmen, bei denen die Zuverlässigkeit der Komponenten entscheidend für die Gesamtverfügbarkeit des Systems ist.
Anforderungen an die Integration erneuerbarer Energien und die Offshore-Übertragung
Die Erzeugung erneuerbarer Energien erhöht den Bedarf an flexiblen Übertragungsarchitekturen, die Strom über große Entfernungen transportieren und geografisch verteilte Ressourcen ausgleichen können. Laut IEA-Bericht warteten 2024 weltweit 1.650 GW Solar- und Windkapazität auf ihren Netzanschluss, was das Ausmaß der Übertragungsengpässe verdeutlicht. HGÜ bietet eine praktikable Lösung für große Korridore erneuerbarer Energien und Offshore-Windparks, deren Umrichterstationen spezielle Kondensatorbaugruppen benötigen. Der zunehmende Einsatz von spannungsgeführten Umrichtern (VSC) erweitert die Anwendungsbereiche, da VSC-Systeme Wirk- und Blindleistung unabhängig regeln können. Für Kondensatorhersteller ergeben sich dadurch Chancen in neuen Umrichterprojekten, Nachrüstungsprogrammen, Offshore-Plattformen und beim Netzausbau. Die daraus resultierende Nachfrage ist technisch differenzierter als die herkömmliche Kondensatorbeschaffung von Energieversorgern.
Zunehmende Verbreitung von spannungsgeführten Wandlerarchitekturen
Spannungsquellenumrichter gewinnen für moderne Stromnetze zunehmend an Bedeutung, da sie schwache Netze stabilisieren, die Integration erneuerbarer Energien erleichtern und eine höhere Regelbarkeit als herkömmliche Umrichterarchitekturen bieten. Ihr Einsatz in Offshore-Windparks und Mehrpunktanwendungen erhöht den Bedarf an Hochleistungskondensatoren, die schnelle Schaltvorgänge, thermische Belastungen und elektrische Transienten bewältigen können. Dies wirkt sich sowohl auf die Produktspezifikationen als auch auf die Produktionsmengen aus. Hersteller müssen Dielektrikumdesign, Induktivität, Kühlung, Isolationskoordination und mechanische Gehäuse optimieren, um die Anforderungen an die Umrichter zu erfüllen. Die daraus resultierende technische Komplexität erhöht die Qualifizierungshürden und begünstigt Anbieter mit Entwicklungskompetenz und etablierter Testinfrastruktur. Langfristig kann der Übergang zu besser steuerbaren Umrichtersystemen den Einsatz hochwertigerer Kondensatorbaugruppen ermöglichen, selbst bei vergleichsweise geringen Stückzahlen.
Zukunftstrends auf dem Markt für HVDC-Kondensatoren
Trends im Markt für HVDC-Kondensatoren hin zu Folientechnologien mit höherer Energiedichte.
Die zukünftige Entwicklung von Kondensatoren wird voraussichtlich höhere Energiedichte, geringere Verluste, verbesserte thermische Beständigkeit und längere Lebensdauer priorisieren. Polypropylenfolientechnologien sind stark positioniert, da sie hohe Durchschlagsfestigkeit mit Selbstheilungseigenschaften und relativ geringer Verlustleistung kombinieren. Fortschrittliche Metallisierungs- und Wicklungstechniken können die Strombelastbarkeit weiter verbessern und gleichzeitig das Bauvolumen reduzieren. Hersteller werden voraussichtlich auch anwendungsspezifischere Geometrien entwickeln, die in kompakte modulare Wandlerbaugruppen passen. Verbesserte Überwachungssysteme ermöglichen die Beurteilung des Kondensatorzustands anhand von Temperatur, elektrischem Verhalten und Betriebshistorie und unterstützen so die vorausschauende Wartung. Diese Veränderungen könnten die Beschaffung hin zu individuell gefertigten Baugruppen anstelle von Standardkomponenten verschieben und die Bedeutung von Qualifizierungstests, Anwendungsentwicklung und Lebenszyklusbetreuung für zukünftige Kaufentscheidungen erhöhen.
Digitale Überwachung und zustandsorientierte Kondensatorwartung
Die digitale Überwachung wird voraussichtlich an Bedeutung gewinnen, da Energieversorger einen besseren Überblick über den Zustand von Umrichterstationen und die Anlagenauslastung anstreben. Zukünftige Kondensatorsysteme könnten Sensoren oder Diagnoseschnittstellen umfassen, die Temperatur, elektrische Belastung, Isolationsverhalten und Betriebshistorie erfassen. Die Daten lassen sich anschließend in Stationssteuerungsplattformen und Wartungssysteme integrieren, um Anomalien vor einem Komponentenausfall zu erkennen. Zustandsorientierte Wartung kann unnötige Austausche reduzieren und gleichzeitig die Planung geplanter Stillstände verbessern. Dieser Trend eröffnet Anbietern zudem die Möglichkeit, sich durch Diagnosesoftware, Fernwartung und Serviceverträge zu differenzieren. Mit der zunehmenden Digitalisierung von Umrichterstationen kann sich die Kondensatorüberwachung von einer reinen Wartungsoption zu einem integralen Bestandteil eines umfassenderen Anlagenmanagements entwickeln. Dieser Wandel kann die Geschäftsmöglichkeiten im Bereich regelmäßiger Serviceleistungen stärken.
Marktchancen für HVDC-Kondensatoren
Lokale Fertigung für entstehende Übertragungskorridore
Die Marktprognosen für HVDC-Kondensatoren deuten auf erhebliche Chancen für Anbieter hin, die Fertigungs-, Prüf- und Servicekapazitäten in der Nähe von entstehenden Übertragungsprojekten aufbauen. Indien, Südostasien, der Nahe Osten und Teile Afrikas erweitern ihre Strominfrastruktur und die Kapazitäten zur Erzeugung erneuerbarer Energien, wodurch die Nachfrage nach lokalem technischem Support steigt. Regionale Produktion kann die logistischen Risiken reduzieren, Lieferzeiten verkürzen und die Reaktionsfähigkeit bei der Inbetriebnahme verbessern. Investoren können Produktionsstätten priorisieren, die folienbasierte Baugruppen herstellen können und gleichzeitig die Entwicklungskapazitäten für projektspezifische Konstruktionen beibehalten. Partnerschaften mit Umrichterherstellern und EPC-Auftragnehmern für Übertragungsnetze können den Zugang zu Großprojekten verbessern. Lokale Kalibrierungs-, Prüf- und Ersatzteilkapazitäten würden die Wettbewerbsfähigkeit weiter stärken, indem sie die Anforderungen über den gesamten Lebenszyklus hinweg abdecken und nicht nur die Erstausrüstung liefern.
Integrierte Kondensatorlösungen für modulare Wandlerplattformen
Lieferanten können einen Mehrwert generieren, indem sie Kondensatorbaugruppen speziell für modulare Wandlerplattformen entwickeln, anstatt Einzelkomponenten zu verkaufen. Modulare Architekturen schränken Platzbedarf, Wärmemanagement, elektrische Anschlüsse, Isolierung und Wartungszugänglichkeit ein und eröffnen so Möglichkeiten für eine gezielte Integration. Unternehmen mit Expertise in dielektrischen Materialien, mechanischer Gehäusetechnik, Überwachung und Prüfung können differenzierte Baugruppen für Wandler-OEMs entwickeln. Strategische Investitionen sollten sich auf Hochspannungsprüflabore, beschleunigte Lebensdauertests, thermische Charakterisierung und digitale Diagnostik konzentrieren. Solche Kompetenzen können Qualifizierungszyklen verkürzen und die gemeinsame Entwicklung mit Systemintegratoren unterstützen. Diese Chance ist besonders relevant, da Wandlerprojekte auf Systemebene zunehmend standardisiert werden, gleichzeitig aber weiterhin Anpassungen auf Komponentenebene erforderlich sind, um die Anforderungen an Spannung, Leistung, Umgebungsbedingungen und Zuverlässigkeit zu erfüllen.
Aktuelle Entwicklungen
- Oktober 2025: Hitachi Energy feierte das 25-jährige Bestehen seines Kondensatorenwerks in Xi’an, China, und unterstrich damit dessen wachsende Bedeutung als globaler Produktionsstandort und Zentrum für Lösungen zur Verbesserung der Stromqualität. Die Erweiterung des Werks um intelligente Fertigungstechnologien, darunter KI-gestützte Sichtprüfung, intelligente Fördersysteme und Roboterautomatisierung, verdreifachte in der ersten Phase die Produktionskapazität für Trockenkondensatoren und deckt so die steigende Nachfrage aus den Bereichen erneuerbare Energien, HGÜ-Übertragung, Rechenzentren und weiteren Anwendungsgebieten ab.
- Juni 2025: COSEL brachte den DCS1400B auf den Markt, einen robusten 1400-W-DC/DC-Wandler in kompakter Bauform, der für Hochspannungs-Gleichstromverbindungen, Batteriespeicher und dezentrale Energiesysteme entwickelt wurde. Der Wandler unterstützt einen Eingangsspannungsbereich von 200–435 V DC, eine bis zu 120 % einstellbare Ausgangsspannung, CVCC-Regelung, einen Spitzenwirkungsgrad von über 96,9 % und einen Betriebstemperaturbereich von -40 °C bis +100 °C. Zudem ermöglicht er den Parallelbetrieb von bis zu 12 Einheiten zur Kapazitätserweiterung und N+1-Redundanz in unternehmenskritischen Systemen.
- April 2025: BHEL unterzeichnete im Konsortium mit Hitachi Energy India einen Vertrag mit Rajasthan Part I Power Transmission über die Planung und den Bau eines 6.000-MW-Hochspannungs-Gleichstrom-Übertragungssystems (HGÜ) mit ±800 kV Spannung. Das System verbindet Bhadla in Rajasthan mit Fatehpur in Uttar Pradesh. Das Projekt, dessen Fertigstellung für 2029 geplant ist, wird erneuerbare Energie über mehr als 950 km übertragen und umfasst die 765/400-kV-Stromabnahme in Fatehpur sowie 400-kV-Wechselstrom-Umspannwerke in Bhadla. Es unterstützt Indiens Ziel der Integration erneuerbarer Energien und die Erreichung des Ausbaus erneuerbarer Energien auf 500 GW bis 2030.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -