
Marché des condensateurs HVDC : taille, part de marché et prévisions 2034
Taille et prévisions du marché des condensateurs HVDC (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (condensateurs à film plastique, condensateurs électrolytiques en aluminium, condensateurs céramiques, condensateurs au tantale humide, condensateurs en papier mica reconstitué, condensateurs en verre, autres) ; par technologie (convertisseurs à commutation de ligne (LCC), convertisseurs de tension (VSC)) ; par type d’installation (batteries de condensateurs ouvertes, batteries de condensateurs fermées, batteries de condensateurs sur poteaux) ; par utilisateur final (secteurs commercial, industriel, énergétique et électrique, défense, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012538
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
3,44 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,62 milliards de dollars américains
Prévisions pour 2034
Moyenne générale 2026-2034
8,53 %
taux de croissance
Marché adressable
47,67 milliards de dollars américains
(2026-2034)
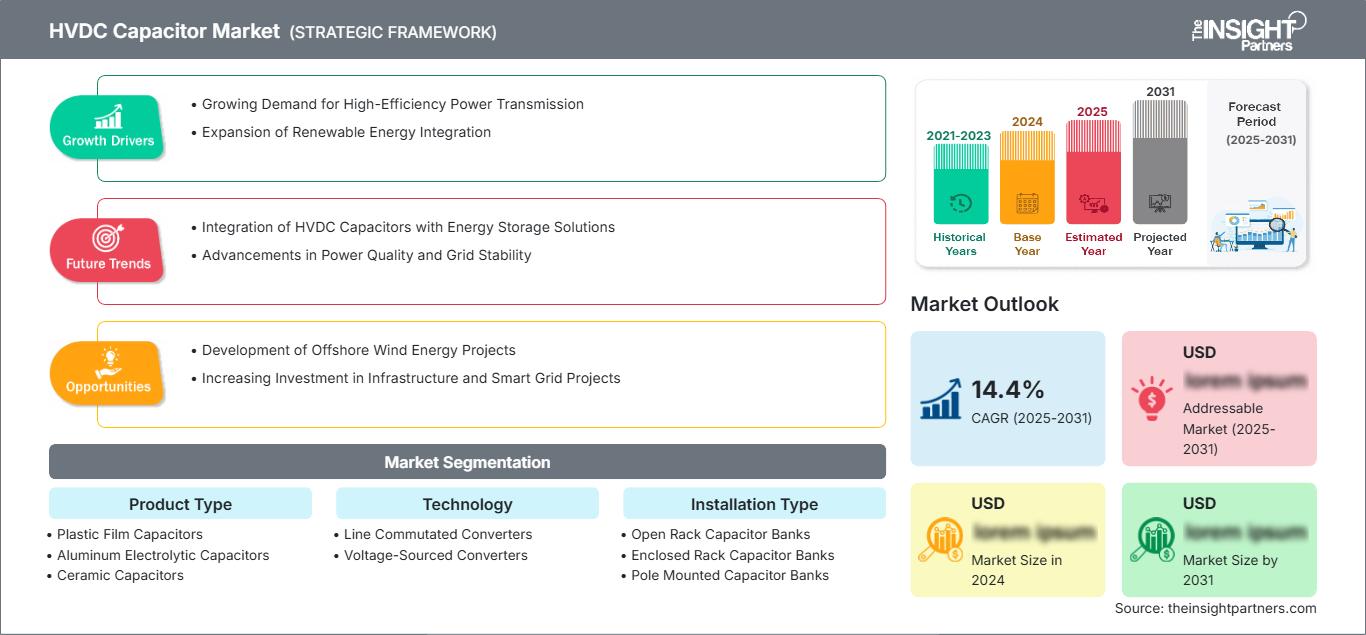
Le marché des condensateurs pour systèmes de transport d'électricité en courant continu haute tension (HVDC) était évalué à 3,44 milliards de dollars américains en 2025 et devrait atteindre 6,62 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,53 % sur la période 2026-2034. Ce marché englobe les solutions de condensateurs utilisées dans les stations de conversion, le contrôle de la tension, la filtration, le stockage d'énergie, la gestion des transitoires et la gestion de la qualité de l'énergie des systèmes de transport d'électricité en courant continu haute tension. Son développement est étroitement lié à la modernisation des réseaux électriques, à l'intégration des énergies renouvelables, au transport d'électricité sur de longues distances et à la généralisation des solutions de conversion avancées.
L'Amérique du Nord devrait connaître une croissance stable, la taille du marché des condensateurs HVDC dans la région étant stimulée par les besoins de renforcement du réseau, les exigences de raccordement des énergies renouvelables, la production d'énergie éolienne en mer et le remplacement des infrastructures vieillissantes. Le marché nord-américain devrait croître à un TCAC d'environ 7,6 % à 8,3 % entre 2026 et 2034. L'augmentation des dépenses publiques en infrastructures et les besoins en matière de transport d'énergie contrôlable stimuleront la demande de solutions de condensateurs fiables.
Analyse et perspectives du marché des condensateurs HVDC
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 7,6 à 8,3 % entre 2026 et 2034, grâce à la modernisation du réseau, aux interconnexions d'énergies renouvelables et aux investissements dans le transport d'électricité sur de longues distances.
- États-Unis : Les États-Unis représentent 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 7,8 à 8,5 % entre 2026 et 2034, grâce à la modernisation des réseaux de transport et à l'intégration des énergies renouvelables.
- Europe : L'Europe représente une part de 29 à 33 % en 2025 et devrait croître à un TCAC de 8,1 à 8,8 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : L’Asie-Pacifique représente une part de 34 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 9,7 % entre 2026 et 2034, tirée par la Chine, l’Inde, le Japon, la Corée du Sud et l’Australie.
- Segment le plus important : Les convertisseurs de tension représentent une part de marché de 54 à 58 % en 2025 et devraient connaître une croissance annuelle composée de 9,0 à 9,6 % entre 2026 et 2034.
- Segment à forte croissance : Le secteur de l'énergie et de l'électricité représente une part de marché de 67 à 71 % en 2025 et devrait croître à un TCAC de 8,7 à 9,3 % entre 2026 et 2034.
- Principales entreprises analysées en détail : ABB Ltd., Eaton Corporation plc, General Atomics, International Capacitors SA (Lifasa), Maxwell Technologies, Inc., Samwha Capacitor Co., Ltd., Siemens AG, Sieyuan Electric Co., Ltd., TDK Corporation, Vishay Intertechnology, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des condensateurs HVDC a évolué, passant des condensateurs traditionnels aux condensateurs à haute densité énergétique, thermiquement stables et adaptés à des applications spécifiques. Grâce à leur rigidité diélectrique élevée, leurs faibles pertes, leurs propriétés d'auto-réparation et leur longue durée de vie, les condensateurs à film polypropylène répondent de plus en plus aux besoins des convertisseurs et des liaisons CC. Le processus de production évolue également vers une spécialisation accrue, avec des installations de fabrication capables de supporter des charges électriques élevées et des cycles de fonctionnement rigoureux des convertisseurs.
Les perspectives de croissance future du marché des condensateurs HVDC dépendront du développement des corridors de transport d'électricité, de la production d'énergie éolienne en mer et des échanges d'électricité entre les régions. Selon l'AIE, les investissements dans le réseau électrique mondial ont atteint 390 milliards de dollars en 2024 et devraient dépasser les 400 milliards de dollars en 2025, tandis que l'expansion des réseaux de transport et de distribution devrait être supérieure à 20 % d'ici 2030.
Portée du rapport sur le marché des condensateurs HVDC
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,44 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,62 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,53% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des condensateurs HVDC
Le développement du marché des condensateurs pour lignes à courant continu haute tension (CCHT) repose sur la croissance des capacités de transport CCHT, l'intégration des énergies renouvelables et la stabilisation des convertisseurs. Les condensateurs jouent de nombreux rôles, notamment le lissage du courant, le filtrage des harmoniques, l'absorption d'énergie, la stabilisation de la tension et la gestion de la puissance réactive. Ce marché implique divers acteurs tels que les fournisseurs de matériaux diélectriques, les fabricants de condensateurs, les équipementiers de convertisseurs, les entreprises d'ingénierie, d'approvisionnement et de construction (EPC), les gestionnaires de réseau de transport d'électricité, les laboratoires d'essais et les organismes de maintenance. La fiabilité et la traçabilité sont des critères essentiels de qualification des produits.
La chaîne d'approvisionnement est influencée par les films de polypropylène, les feuilles d'aluminium, la métallisation, les matériaux céramiques, certains matériaux isolants et les machines de précision. Dans les convertisseurs de grande série, une coordination technique est indispensable entre les fabricants de condensateurs et les intégrateurs de systèmes afin d'harmoniser les contraintes électriques, le comportement thermique, le dimensionnement et les matériaux isolants conformément à la conception du convertisseur. Par conséquent, des périodes de qualification prolongées seront avantageuses pour les fabricants reconnus et expérimentés, maîtrisant les technologies haute tension.
Le positionnement concurrentiel sur le marché des condensateurs HVDC est déterminé par les qualifications techniques, l'échelle de production, la fiabilité des produits et le soutien apporté aux grands projets de développement d'infrastructures. ABB Ltd. et Siemens AG intègrent les caractéristiques des condensateurs à leur savoir-faire dans la production de systèmes de conversion HVDC complets, tandis qu'Eaton Corporation plc, General Atomics et Sieyuan Electric Co., Ltd. sont spécialisés dans les équipements électriques haute tension.
Des fabricants spécialisés comme International Capacitors SA (Lifasa), Samwha Capacitor Co., Ltd., TDK Corporation et Vishay Intertechnology, Inc. contribuent au développement du marché en apportant leur expertise dans le domaine des condensateurs. Leurs investissements portent sur la conception de condensateurs à couche mince, des produits plus compacts, des tensions nominales plus élevées, une conception thermique performante et l'automatisation des processus de fabrication. Maxwell Technologies, Inc. possède une expertise reconnue dans le développement de condensateurs de puissance, tandis que TDK Corporation et Vishay Intertechnology, Inc. travaillent à l'amélioration des plateformes de condensateurs haute performance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des condensateurs HVDC : Perspectives stratégiques
Perspectives régionales
Marché des condensateurs HVDC en Amérique du Nord
On prévoit que l'Amérique du Nord détiendra entre 25 et 29 % des parts de marché des condensateurs HVDC en 2025, avec un taux de croissance annuel composé (TCAC) de 7,6 % à 8,3 % entre 2025 et 2034. Les États-Unis sont le principal moteur de la demande dans la région, grâce à leurs efforts de modernisation du réseau de transport, d'intégration des énergies renouvelables, de stockage d'énergie et à la hausse de la demande d'électricité. Le Canada contribue à la demande par le biais du transport hydroélectrique et des transferts transfrontaliers d'électricité, tandis que le Mexique stimule la demande grâce à ses projets de développement industriel et de réseau.
Dans la région, les investissements s'orientent de plus en plus vers le développement des corridors de transport d'électricité et des interconnexions entre les nouvelles centrales de production et les centres de consommation. Le transport d'électricité en courant continu haute tension (CCHT) est privilégié lorsque les extensions conventionnelles se heurtent à des difficultés liées à la distance, à la congestion ou aux restrictions de droit de passage. Par ailleurs, le développement des parcs éoliens offshore contribue également aux besoins en transport d'électricité sous-marin, qui requièrent des solutions de conversion.
Marché américain des condensateurs HVDC
On estime que les États-Unis représenteront 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 7,8 à 8,5 % jusqu'en 2034. Les entreprises opérant sur ce marché sont ABB Ltd., Eaton Corporation plc, General Atomics, Maxwell Technologies, Inc., Siemens AG, TDK Corporation et Vishay Intertechnology, Inc., qui répondent aux besoins de diverses applications industrielles et de services publics.
Parmi les applications en plein essor, on note le renforcement du réseau, l'intégration des énergies renouvelables, le transport de l'électricité produite par les parcs éoliens offshore et la gestion de la qualité de l'énergie. Selon l'AIE, les investissements dans les réseaux électriques américains ont plus que doublé entre 2013 et 2024, atteignant près de 110 milliards de dollars, ce qui témoigne de l'importante modernisation des infrastructures en cours dans le pays.
Marché européen des condensateurs HVDC
Le marché européen des condensateurs HVDC devrait représenter entre 29 et 33 % du marché total en 2025, avec un taux de croissance annuel composé (TCAC) de 8,1 à 8,8 % jusqu'en 2034. L'Allemagne est le principal demandeur, notamment grâce aux échanges transfrontaliers d'électricité et à l'intégration des énergies renouvelables. Tandis que le Royaume-Uni s'attache à développer ses capacités de transport pour intégrer l'énergie éolienne, la France, l'Italie et l'Espagne renforcent leurs réseaux pour répondre aux besoins de cette intégration. L'Allemagne est également reconnue pour son expertise dans la fabrication de condensateurs destinés à des applications spécifiques.
Marché des condensateurs HVDC en Asie-Pacifique
La région Asie-Pacifique représentait 34 à 38 % du marché des condensateurs HVDC en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 9,7 % jusqu'en 2034. La Chine est le premier pays sur ce marché, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. Les grands corridors de transport d'électricité, le développement des énergies renouvelables, l'électrification industrielle et les programmes nationaux de modernisation des réseaux électriques soutiennent une demande soutenue en composants de convertisseurs.
L'utilisation de la technologie UHVDC par la Chine se traduit par un nombre important d'applications, tandis que l'Inde intensifie ses investissements pour raccorder ses sources d'énergie renouvelables aux centres de consommation. Au Japon et en Corée du Sud, l'accent est mis sur la stabilité du réseau et l'électronique de puissance, tandis que l'Australie a besoin de nouvelles lignes de transport pour ses régions riches en énergies renouvelables.
Marché des condensateurs HVDC au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 7,0 à 7,8 % jusqu'en 2034. L'Arabie saoudite représente la principale opportunité régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. Les vastes programmes d'énergies renouvelables, la diversification industrielle, les initiatives d'interconnexion et la modernisation des réseaux électriques engendrent de nouveaux besoins en équipements de transport d'électricité à haute tension.
L’Arabie saoudite et les Émirats arabes unis développent leurs infrastructures de transport d’électricité parallèlement à leurs projets d’énergies renouvelables et industriels, tandis que l’Afrique du Sud privilégie la construction de ses infrastructures de transport en raison de contraintes de production et de capacité de transport. Pour la région MEA (Moyen-Orient et Afrique du Sud), les besoins en électricité continueront d’être axés sur l’interconnexion, l’exploitation minière, l’industrie et les corridors d’énergies renouvelables. Les besoins en transport d’électricité sur de longues distances faciliteront l’application de la technologie HVDC (courant continu haute tension).
Analyse de segmentation
Type de produit
Le segment « Type de produit » devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 8,8 % entre 2026 et 2034. Les condensateurs à film mince jouent un rôle de plus en plus important, car les applications de conversion exigent une tenue en tension élevée, de faibles pertes diélectriques, une capacité d'auto-réparation et un comportement thermique fiable. D'autres technologies restent pertinentes lorsque les exigences spécifiques de tension, de capacité, de fréquence, environnementales ou mécaniques de l'application privilégient des systèmes diélectriques alternatifs. Le marché des condensateurs HVDC englobe donc plusieurs technologies plutôt qu'une seule architecture de condensateur.
- Condensateurs à film plastique : largement adaptés aux applications de puissance haute tension en raison de leurs faibles pertes, de leur résistance d’isolation élevée, de leur comportement d’auto-réparation et de leurs caractéristiques de fiabilité favorables dans des conditions de convertisseur exigeantes.
- Condensateurs électrolytiques en aluminium : Ils offrent une densité de capacité élevée et restent pertinents pour les applications d’électronique de puissance où un stockage et un filtrage d’énergie compacts sont nécessaires, notamment au sein des sous-systèmes de conversion.
- Condensateurs céramiques : offrent une grande stabilité électrique, une faible résistance série équivalente et une construction compacte, prenant en charge les applications spécialisées haute fréquence et haute tension nécessitant des performances diélectriques robustes.
- Condensateurs humides au tantale : offrent une densité de capacité élevée et des caractéristiques électriques stables, et sont destinés à des applications d’électronique de puissance spécialisées où leur construction compacte et leurs conditions de fonctionnement contrôlées justifient leur utilisation.
- Condensateurs en papier mica reconstitué : offrent une isolation performante et une grande stabilité dimensionnelle, répondant aux exigences des applications haute tension où une longue durée de vie et une résistance aux contraintes électriques sont essentielles.
- Condensateurs en verre : Ils offrent une fiabilité élevée, une stabilité thermique et de solides caractéristiques d’isolation, ce qui les rend stratégiquement pertinents pour les environnements spécialisés où l’endurance électrique et environnementale est primordiale.
- Autres : Inclure des technologies de condensateurs spécifiques à l'application, sélectionnées en fonction des exigences de tension, de capacité, thermiques, mécaniques et environnementales des équipements HVDC spécialisés.
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 8,8 % à 9,5 % entre 2026 et 2034. Les convertisseurs de tension sont de plus en plus utilisés dans des applications nécessitant un contrôle indépendant de la puissance active et réactive, une capacité de redémarrage autonome et le raccordement de réseaux fragiles ou d'énergies renouvelables. Les convertisseurs à commutation de ligne demeurent essentiels pour le transport d'électricité en grande quantité, notamment lorsque les conditions de réseau existantes et le coût du transfert d'énergie favorisent les systèmes conventionnels à thyristors.
- Convertisseurs à commutation de ligne : Ils restent stratégiquement importants pour les applications de transport d’électricité en vrac établies, en particulier les corridors longue distance à haute capacité où la maturité technologique et les puissances nominales élevées influencent le choix des projets.
- Convertisseurs de tension : Ils prennent en charge l’intégration flexible au réseau, l’éolien offshore, les connexions aux réseaux faibles et l’échange de puissance contrôlable, ce qui rend cette technologie de plus en plus importante pour les architectures de transport d’électricité à forte composante renouvelable.
Type d'installation
Le segment des types d'installation devrait connaître une croissance annuelle composée de 7,7 % à 8,4 % entre 2026 et 2034. Les configurations à rack ouvert demeurent importantes pour les grandes stations de conversion, car elles offrent une accessibilité optimale et des pratiques de maintenance éprouvées. Les configurations fermées et sur poteaux conviennent aux applications où l'encombrement, la protection de l'environnement, la modularité ou les contraintes d'installation exigent des solutions alternatives. Le choix dépend de la classe de tension, de la conception de la station, du climat, des exigences de sécurité et de la stratégie de maintenance.
- Batteries de condensateurs à rack ouvert : Elles offrent une installation accessible et des pratiques de maintenance établies, ce qui les rend importantes pour les grandes stations de conversion disposant de zones d’équipement extérieures dédiées.
- Batteries de condensateurs en rack fermé : offrent une meilleure protection contre les agressions environnementales et permettent une configuration contrôlée des équipements, prenant en charge les installations où la sécurité, l’encombrement et les conditions environnementales influencent la conception.
- Batteries de condensateurs montées sur poteaux : permettent un déploiement compact dans des configurations de transmission appropriées et peuvent prendre en charge des applications où une installation compacte et un encombrement au sol réduit sont importants.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 8,2 % à 9,0 % entre 2026 et 2034. Les applications énergétiques et de puissance constituent le principal moteur de la demande, car les systèmes de condensateurs HVDC sont directement associés aux stations de conversion et aux infrastructures de transport d'électricité. Les utilisateurs industriels contribuent également à cette croissance par le biais d'applications liées à la qualité de l'énergie, tandis que les installations commerciales et de défense impliquent généralement des exigences plus spécifiques. Les décisions d'achat privilégient de plus en plus la fiabilité, le coût du cycle de vie, la facilité d'entretien et la compatibilité du système.
- Commercial : La demande est liée à des applications spécialisées en matière de qualité de l'énergie et d'infrastructures, où des systèmes de condensateurs fiables prennent en charge des environnements électriques contrôlés et le fonctionnement critique des installations.
- Industrie : Les utilisateurs industriels appliquent les technologies de condensateurs au conditionnement de l'énergie, aux systèmes de conversion, aux équipements haute puissance et aux installations électriques spécialisées nécessitant une gestion fiable de la tension et des transitoires.
- Secteur de l'énergie et de la puissance : Il représente la principale base d'application car les stations de conversion, les interconnexions d'énergies renouvelables et les systèmes de transport longue distance nécessitent des ensembles de condensateurs pour le filtrage, le lissage et le contrôle de la tension.
- Défense : Les applications de défense spécialisées privilégient la compacité, la robustesse, la haute fiabilité et des performances prévisibles dans des conditions de fonctionnement électriques et environnementales exigeantes.
- Autres : Incluent les infrastructures spécialisées et les applications techniques où des ensembles de condensateurs haute tension sont intégrés dans des équipements personnalisés de conversion et de transmission de puissance.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Commercial |
Faible |
Qualité de la grille |
Mise à l'échelle |
|
Industriel |
Moyen |
Conditionnement de puissance |
Mature |
|
Secteur de l'énergie et de l'électricité |
Haut |
Extension du réseau |
Mature |
|
Défense |
Moyen |
Haute fiabilité |
Mise à l'échelle |
|
Autres |
Faible |
Systèmes personnalisés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des condensateurs HVDC
Expansion rapide des infrastructures de transport d'électricité
L'expansion du réseau électrique crée une demande directe en infrastructures de conversion haute tension, notamment là où les centrales d'énergies renouvelables sont éloignées des centres de consommation. L'AIE estime que les investissements annuels dans le réseau devront atteindre près de 600 milliards de dollars d'ici 2030 pour répondre aux objectifs énergétiques et climatiques, contre environ 300 milliards de dollars actuellement. Les systèmes HVDC permettent de transporter efficacement d'importants volumes d'énergie sur de longues distances et à travers des emprises complexes. Chaque nouvelle station de conversion engendre des besoins en condensateurs pour le filtrage, le lissage, le soutien de la tension et la gestion des transitoires. L'impact sur le marché est donc étroitement lié aux projets de transport d'électricité en cours, et pas seulement à la demande de remplacement. Les fournisseurs qualifiés sont bien placés pour participer à des programmes d'infrastructure pluriannuels où la fiabilité des composants est essentielle à la disponibilité globale du système.
exigences en matière d'intégration des énergies renouvelables et de transport en mer
La production d'énergie renouvelable accroît le besoin d'architectures de transport d'électricité flexibles, capables d'acheminer l'électricité sur de longues distances et d'équilibrer les ressources géographiquement dispersées. L'AIE indique que 1 650 GW de capacité solaire et éolienne étaient en attente de raccordement au réseau mondial en 2024, illustrant l'ampleur des goulets d'étranglement du transport. Le transport d'électricité en courant continu haute tension (CCHT) offre une solution pratique pour les grands corridors d'énergies renouvelables et les raccordements éoliens offshore, où les stations de conversion nécessitent des ensembles de condensateurs spécialisés. Le déploiement croissant de convertisseurs de tension (VSC) élargit également les exigences d'application, car les systèmes VSC permettent un contrôle indépendant de la puissance active et réactive. Pour les fournisseurs de condensateurs, cela crée des opportunités dans les nouveaux projets de conversion, les programmes de modernisation, les plateformes offshore et le renforcement du réseau. La demande qui en résulte est plus spécialisée sur le plan technique que l'approvisionnement conventionnel en condensateurs par les services publics.
Adoption croissante des architectures de convertisseurs à source de tension
Les convertisseurs de tension prennent une importance croissante dans les réseaux électriques modernes car ils peuvent soutenir les réseaux fragiles, faciliter l'intégration des énergies renouvelables et offrir une meilleure contrôlabilité que les architectures de convertisseurs conventionnelles. Leur utilisation dans l'éolien offshore et les applications multi-terminaux accroît le besoin de technologies de condensateurs hautes performances capables de supporter des commutations rapides, des contraintes thermiques et des transitoires électriques. Ce facteur influe sur les spécifications et les volumes de production. Les fabricants doivent optimiser la conception diélectrique, l'inductance, le refroidissement, la coordination de l'isolation et le conditionnement mécanique pour répondre aux exigences des convertisseurs. La complexité technique qui en résulte renforce les barrières de qualification et favorise les fournisseurs disposant de compétences en ingénierie et d'infrastructures de test établies. À terme, la transition vers des systèmes de convertisseurs plus contrôlables permettra d'utiliser des ensembles de condensateurs de plus grande capacité, même lorsque les volumes de production restent relativement modestes.
Tendances futures du marché des condensateurs HVDC
Le marché des condensateurs HVDC s'oriente vers des technologies à film plus denses en énergie.
Le développement futur des condensateurs devrait privilégier une densité énergétique plus élevée, des pertes plus faibles, une meilleure endurance thermique et une durée de vie opérationnelle plus longue. Les technologies à film de polypropylène sont bien positionnées car elles combinent une rigidité diélectrique élevée, un comportement auto-réparateur et une dissipation relativement faible. Des techniques avancées de métallisation et d'enroulement peuvent encore améliorer la gestion du courant tout en réduisant l'encombrement. Les fabricants devraient également développer des géométries plus spécifiques à chaque application, compatibles avec des convertisseurs modulaires compacts. Un meilleur suivi permettra d'évaluer l'état des condensateurs grâce à la température, au comportement électrique et à l'historique de fonctionnement, facilitant ainsi la maintenance prédictive. Ces évolutions pourraient orienter les achats vers des assemblages conçus sur mesure plutôt que vers des composants standardisés, renforçant l'importance des tests de qualification, de l'ingénierie d'application et du support tout au long du cycle de vie dans les décisions d'achat futures.
surveillance numérique et maintenance des condensateurs basée sur l'état
La surveillance numérique devrait prendre une place de plus en plus importante à mesure que les entreprises de services publics recherchent une meilleure visibilité sur l'état et l'utilisation de leurs installations de conversion. Les futurs systèmes de condensateurs pourraient intégrer des capteurs ou des interfaces de diagnostic capables de suivre la température, les contraintes électriques, le comportement de l'isolation et l'historique de fonctionnement. Ces données pourront ensuite être intégrées aux plateformes de contrôle des stations et aux systèmes de maintenance afin d'identifier les anomalies avant toute défaillance des composants. La maintenance conditionnelle pourrait réduire les remplacements inutiles tout en améliorant la planification des arrêts programmés. Cette tendance offre également aux fournisseurs des opportunités de se différencier grâce à des logiciels de diagnostic, une assistance à distance et des contrats de service. À mesure que les stations de conversion se numérisent, la surveillance des condensateurs peut évoluer d'une simple option de maintenance à un élément essentiel d'une gestion plus globale de l'état des actifs. Cette transition pourrait renforcer les opportunités de services récurrents.
Opportunités du marché des condensateurs HVDC
Production locale pour les nouveaux corridors de transport d'électricité
Les prévisions du marché des condensateurs HVDC indiquent des opportunités considérables pour les fournisseurs qui développent leurs capacités de production, de test et de maintenance à proximité des nouveaux projets de transport d'électricité. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certaines régions d'Afrique développent leurs infrastructures électriques et leurs capacités de production d'énergie renouvelable, ce qui accroît la demande d'assistance technique locale. La production régionale permet de réduire les risques logistiques, de raccourcir les délais de livraison et d'améliorer la réactivité lors de la mise en service. Les investisseurs peuvent privilégier les installations capables de produire des assemblages à base de films, tout en conservant des compétences d'ingénierie pour les conceptions spécifiques à chaque projet. Les partenariats avec les fabricants de convertisseurs et les entreprises d'ingénierie, d'approvisionnement et de construction (EPC) pour le transport d'électricité peuvent faciliter l'accès aux grands projets. Des capacités locales d'étalonnage, de test et de fourniture de pièces détachées renforceraient encore la compétitivité en répondant aux exigences du cycle de vie des équipements, au lieu de limiter la participation à la fourniture initiale.
Solutions de condensateurs intégrés pour plateformes de convertisseurs modulaires
Les fournisseurs peuvent créer de la valeur ajoutée en concevant des ensembles de condensateurs spécifiquement adaptés aux plateformes de convertisseurs modulaires, plutôt qu'en vendant des composants indépendants. Les architectures modulaires imposent des contraintes en matière d'encombrement, de gestion thermique, de connexions électriques, d'isolation et d'accessibilité pour la maintenance, ce qui ouvre la voie à une intégration optimisée. Les entreprises spécialisées dans les matériaux diélectriques, le conditionnement mécanique, la surveillance et les tests peuvent développer des ensembles différenciés pour les équipementiers de convertisseurs. Les investissements stratégiques doivent se concentrer sur les laboratoires d'essais haute tension, les essais de vieillissement accéléré, la caractérisation thermique et les diagnostics numériques. Ces capacités permettent de raccourcir les cycles de qualification et de faciliter le développement conjoint avec les intégrateurs de systèmes. Cette opportunité est particulièrement pertinente car les projets de convertisseurs se standardisent de plus en plus au niveau système, tout en nécessitant une personnalisation au niveau des composants pour répondre aux exigences de tension, de puissance, d'environnement et de fiabilité.
Développements récents
- Octobre 2025 : Hitachi Energy a célébré les 25 ans de son usine de condensateurs de Xi'an en Chine, soulignant son rôle croissant en tant que plateforme mondiale de fabrication et de solutions de qualité de l'énergie. L'extension de l'usine grâce à des technologies de fabrication intelligentes, incluant l'inspection visuelle par intelligence artificielle, des systèmes de convoyage intelligents et l'automatisation robotisée, a triplé sa capacité de production de condensateurs secs lors de sa première phase, répondant ainsi à la demande croissante des énergies renouvelables, du transport d'énergie en courant continu haute tension, des centres de données et d'autres applications.
- Juin 2025 : COSEL lance le DCS1400B, un convertisseur DC/DC robuste de 1 400 W au format « brique complète », conçu pour les liaisons CC haute tension, le stockage d’énergie par batterie et les architectures d’alimentation distribuée. Ce convertisseur prend en charge une plage d’entrée de 200 à 435 V CC, une sortie ajustable jusqu’à 120 %, une régulation CVCC, un rendement maximal supérieur à 96,9 % et un fonctionnement de -40 °C à +100 °C. Il permet également le fonctionnement en parallèle de jusqu’à 12 unités pour une augmentation de capacité et une redondance N+1 dans les systèmes critiques.
- Avril 2025 : BHEL, en consortium avec Hitachi Energy India, a signé un contrat avec Rajasthan Part I Power Transmission pour la conception et la réalisation d’un système de transport d’électricité à courant continu haute tension (CCHT) bipolaire et bidirectionnel de 6 000 MW et ±800 kV reliant Bhadla (Rajasthan) à Fatehpur (Uttar Pradesh). Ce projet, dont la mise en service est prévue pour 2029, permettra de transporter de l’énergie renouvelable sur plus de 950 km et comprend des sous-stations d’évacuation de puissance de 765/400 kV à Fatehpur et de 400 kV à Bhadla. Il contribuera à l’intégration des énergies renouvelables dans le réseau électrique indien et à l’objectif de 500 GW d’énergies renouvelables pour 2030.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -