
Mercato dei condensatori HVDC: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei condensatori HVDC (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (condensatori a film plastico, condensatori elettrolitici in alluminio, condensatori ceramici, condensatori al tantalio a umido, condensatori in carta di mica ricostituita, condensatori in vetro, altri); tecnologia (convertitori a commutazione di linea (LCC), convertitori a sorgente di tensione (VSC)); tipo di installazione (banchi di condensatori a rack aperto, banchi di condensatori a rack chiuso, banchi di condensatori montati su palo); utente finale (settore commerciale, industriale, energetico e di potenza, difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012538
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
3,44 miliardi di dollari USA
Valore dell'anno base
saltare per il 2034
6,62 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,53 %
Tasso di crescita
Mercato di riferimento
47,67 miliardi di dollari USA
(2026-2034)
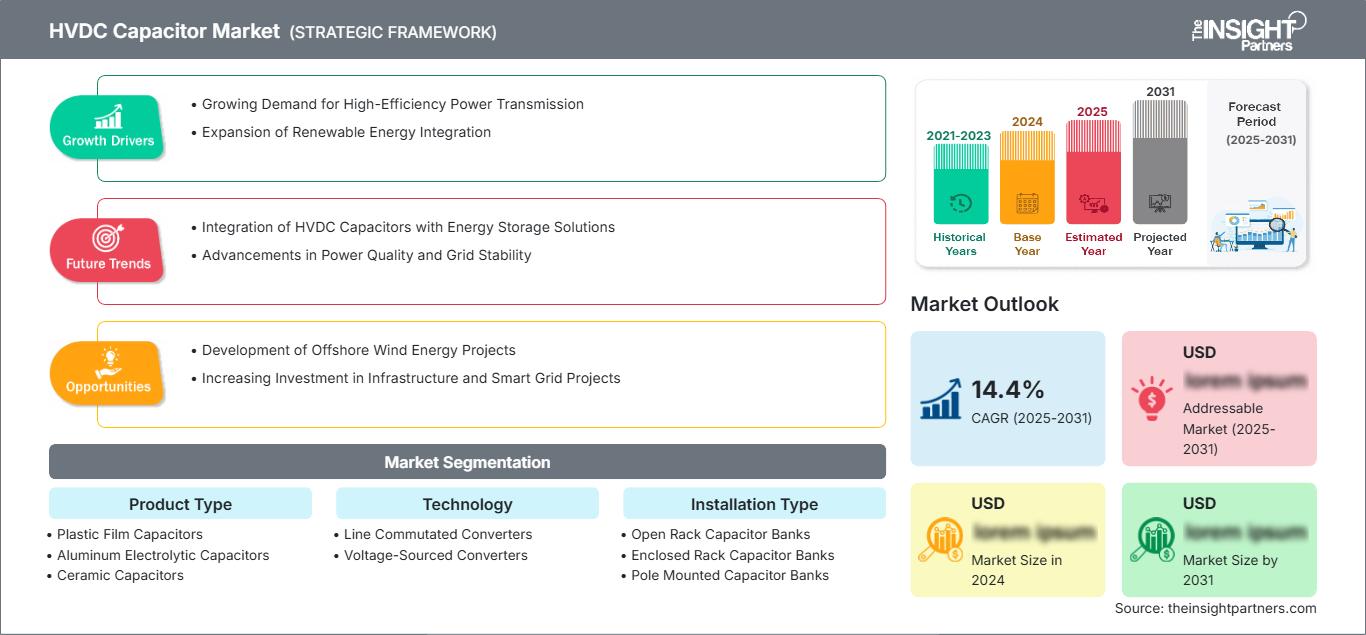
Il mercato dei condensatori HVDC (alta tensione continua) aveva un valore di 3,44 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,62 miliardi di dollari entro il 2034, registrando un CAGR (tasso di crescita annuale composto) dell'8,53% nel periodo 2026-2034. Il mercato comprende soluzioni di condensatori utilizzate nelle stazioni di conversione, nel controllo della tensione, nella filtrazione, nell'accumulo di energia, nel controllo dei transitori e nella gestione della qualità dell'energia dei sistemi di trasmissione in corrente continua ad alta tensione. Lo sviluppo del mercato è strettamente legato alla modernizzazione della rete, all'integrazione delle fonti di energia rinnovabile, alla trasmissione di energia elettrica su lunghe distanze ea una maggiore implementazione di soluzioni di conversione avanzate.
Si prevede che il Nord America mostrerà una crescita stabile, poiché le dimensioni del mercato dei condensatori HVDC nella regione saranno trainate dalle esigenze di potenziamento della rete, dai requisiti di connessione alle energie rinnovabili, dalla generazione eolica offshore e dalla sostituzione delle infrastrutture obsolete. Si prevede che il Nord America crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 7,6% e l'8,3% dal 2026 al 2034. L'aumento della spesa pubblica per le infrastrutture e la necessità di una trasmissione di energia controllabile stimoleranno la domanda di soluzioni di condensatori affidabili.
Analisi e approfondimenti sul mercato dei condensatori HVDC
- Nord America: si stima che il Nord America deterrà una quota di mercato compresa tra il 25% e il 29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,3% tra il 2026 e il 2034, grazie alla modernizzazione della rete, alle interconnessioni con fonti rinnovabili e agli investimenti nelle infrastrutture di trasmissione a lunga distanza.
- USA: Gli Stati Uniti rappresentano il 74-78% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,8-8,5% tra il 2026 e il 2034, grazie all'ammodernamento delle reti di trasmissione e all'integrazione delle energie rinnovabili.
- Europa: l'Europa rappresenta una quota del 29-33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,1-8,8% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato del 34-38% nel 2025 e si prevede che crescerà un tasso annuo composto (CAGR) del 9,0-9,7% tra il 2026 e il 2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: i convertitori a sorgente di tensione rappresentano una quota di mercato del 54-58% nel 2025 e si prevede che cresceranno a un CAGR del 9,0-9,6% nel periodo 2026-2034.
- Segmento ad alta crescita: il settore energetico e dell'elettricità rappresenta una quota di mercato del 67-71% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,7-9,3% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Eaton Corporation plc, General Atomics, International Capacitors SA (Lifasa), Maxwell Technologies, Inc., Samwha Capacitor Co., Ltd., Siemens AG, Sieyuan Electric Co., Ltd., TDK Corporation, Vishay Intertechnology, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei condensatori HVDC si è evoluto dai condensatori tradizionali verso condensatori ad alta densità energetica, termicamente stabili e specifici per determinate applicazioni. Grazie alla loro elevata rigidità dielettrica, alle basse perdite, alle capacità di autoriparazione e alla lunga durata, i condensatori a film di polipropilene soddisfano sempre più le esigenze delle applicazioni di convertitori e di collegamento in corrente continua. Anche il processo produttivo si sta evolvendo verso una maggiore specializzazione, con impianti di produzione in grado di resistere a carichi elettrici elevati e a cicli di lavoro rigorosi tipici dei convertitori.
Le prospettive di crescita futura del mercato dei condensatori HVDC dipenderanno dallo sviluppo dei corridoi di trasmissione, dalla produzione di energia eolica offshore e dagli scambi di energia tra le regioni. Secondo l'IEA, gli investimenti nella rete elettrica globale hanno raggiunto i 390 miliardi di dollari nel 2024 e si prevede che supereranno i 400 miliardi di dollari nel 2025, mentre l'espansione delle reti di trasmissione e distribuzione dovrebbe superare il 20% entro il 2030.
Ambito del rapporto sul mercato dei condensatori HVDC
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,44 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,62 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,53% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei condensatori HVDC
Lo sviluppo del mercato dei condensatori HVDC si basa sulla crescita della capacità di trasmissione HVDC, sull'integrazione delle energie rinnovabili e sulla stabilizzazione dei convertitori. I condensatori svolgono molteplici funzioni, tra cui livellamento, filtraggio delle armoniche, assorbimento di energia, stabilizzazione della tensione e gestione della potenza reattiva. Il mercato è composto da diversi attori, come fornitori di materiali dielettrici, produttori di condensatori, OEM di convertitori, appaltatori EPC, società di trasmissione, laboratori di prova e organizzazioni di manutenzione. Affidabilità e tracciabilità sono fattori essenziali per la qualificazione del prodotto.
La catena di fornitura è influenzata da pellicole di polipropilene, fogli di alluminio, metallizzazione, materiali ceramici, materiali isolanti specifici e macchinari di precisione. Nei convertitori di grande volume, è necessario un coordinamento ingegneristico tra i produttori di condensatori e gli integratori di sistemi, poiché è indispensabile coordinare le sollecitazioni elettriche, il comportamento termico, il dimensionamento e i materiali isolanti in base al progetto del convertitore. Pertanto, periodi di qualificazione prolungati saranno vantaggiosi per i produttori noti ed esperti con comprovata tecnologia ad alta tensione.
Il posizionamento competitivo nel mercato dei condensatori HVDC è determinato dalle qualifiche tecniche, dalla scala produttiva, dall'affidabilità del prodotto e dal supporto a grandi progetti di sviluppo infrastrutturale. ABB Ltd. e Siemens AG integrano le caratteristiche dei condensatori con le loro competenze nella produzione dell'intera gamma di sistemi di conversione HVDC, mentre Eaton Corporation plc, General Atomics e Sieyuan Electric Co., Ltd. operano nel settore delle apparecchiature per l'energia ad alta tensione.
Produttori specializzati come International Capacitors SA (Lifasa), Samwha Capacitor Co., Ltd., TDK Corporation e Vishay Intertechnology, Inc. contribuiscono allo sviluppo del mercato fornendo alle aziende competenze specifiche nel settore dei condensatori. Gli investimenti si concentrano sullo sviluppo di design basati su film, prodotti più compatti, tensioni nominali più elevate, una progettazione termica efficace e l'automazione dei processi produttivi. Maxwell Technologies, Inc. vanta una comprovata esperienza nello sviluppo di condensatori ad alta potenza, mentre TDK Corporation e Vishay Intertechnology, Inc. si dedicano al miglioramento delle piattaforme di condensatori ad alte prestazioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei condensatori HVDC: approfondimenti strategici
Approfondimenti regionali
Mercato dei condensatori HVDC in Nord America
Si prevede che il Nord America deterrà una quota di mercato dei condensatori HVDC compresa tra il 25% e il 29% nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,6-8,3% dal 2025 al 2034. Gli Stati Uniti sono il principale motore della domanda nella regione, grazie agli sforzi profusi nella modernizzazione delle reti di trasmissione, nell'integrazione delle energie rinnovabili, nello stoccaggio energetico e nell'aumento della domanda di elettricità. Il Canada contribuisce alla domanda attraverso la trasmissione idroelettrica e i trasferimenti transfrontalieri di energia, mentre il Messico stimola la domanda tramite progetti industriali e di sviluppo della rete.
Gli investimenti nella regione si stanno orientando sempre più verso lo sviluppo di corridoi di trasmissione e collegamenti tra le nuove centrali di generazione e i centri di consumo. La trasmissione in corrente continua ad alta tensione (HVDC) è preferibile in situazioni in cui le espansioni convenzionali risultano difficoltose a causa della distanza, della congestione o delle restrizioni di diritto di passaggio. Inoltre, lo sviluppo dei parchi eolici offshore contribuisce al fabbisogno di trasmissione sottomarina, che richiede soluzioni basate su convertitori.
Mercato statunitense dei condensatori HVDC
Si stima che gli Stati Uniti rappresenteranno il 74-78% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,8-8,5% fino al 2034. Le aziende che operano in questo mercato sono ABB Ltd., Eaton Corporation plc, General Atomics, Maxwell Technologies, Inc., Siemens AG, TDK Corporation e Vishay Intertechnology, Inc., che si rivolgono a diverse applicazioni industriali e di pubblica utilità.
Tra le tendenze applicative in crescita si annoverano il potenziamento della rete, l'integrazione delle energie rinnovabili, la trasmissione da parchi eolici offshore e la gestione della qualità dell'energia. Secondo l'AIE, gli investimenti nelle reti elettriche statunitensi sono più che raddoppiati dal 2013 al 2024, raggiungendo quasi 110 miliardi di dollari, a dimostrazione dell'enorme trend di ammodernamento delle infrastrutture in atto nel Paese.
Mercato europeo dei condensatori HVDC
Si stima che il mercato europeo dei condensatori HVDC rappresenterà una quota del 29-33% del mercato totale nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,1-8,8% fino al 2034. La Germania è il paese con la maggiore domanda, grazie alla trasmissione transfrontaliera e all'integrazione delle energie rinnovabili. Mentre il Regno Unito si concentra sullo sviluppo della propria capacità di trasmissione per integrare l'energia eolica, Francia, Italia e Spagna hanno ampliato le proprie reti per far fronte all'integrazione delle energie rinnovabili. La Germania è inoltre rinomata per la sua esperienza nella produzione di condensatori per applicazioni specifiche.
Mercato dei condensatori HVDC nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava il 34-38% della quota di mercato dei condensatori HVDC e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-9,7% fino al 2034. La Cina è il paese leader, seguita da India, Giappone, Corea del Sud e Australia. Ampi corridoi di trasmissione, l'espansione delle energie rinnovabili, l'elettrificazione industriale e i programmi nazionali per le reti elettriche supportano una domanda sostenuta di componenti per convertitori.
L'utilizzo della tecnologia UHVDC da parte della Cina ha portato a una solida base di applicazioni, mentre l'India sta intensificando gli investimenti per collegare le sue fonti di energia rinnovabile ai centri di consumo. In Giappone e Corea del Sud l'attenzione si concentra sulla stabilità della rete e sull'elettronica di potenza, mentre l'Australia necessita di nuove linee di trasmissione per le sue regioni ricche di energie rinnovabili.
Mercato dei condensatori HVDC in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% fino al 2034. L'Arabia Saudita rappresenta la principale opportunità a livello regionale, seguita dagli Emirati Arabi Uniti e dal Sudafrica. I programmi su larga scala per le energie rinnovabili, la diversificazione industriale, le iniziative di interconnessione e la modernizzazione del sistema elettrico stanno creando nuove esigenze per le apparecchiature di trasmissione ad alta tensione.
Arabia Saudita ed Emirati Arabi Uniti stanno sviluppando infrastrutture di trasmissione per l'energia elettrica, parallelamente ai loro progetti industriali e nel settore delle energie rinnovabili, mentre il Sudafrica si sta concentrando sulla costruzione di infrastrutture di trasmissione a causa delle limitazioni nella capacità di generazione e trasmissione. Per la regione ROF MEA, il fabbisogno energetico continuerà a essere focalizzato su interconnessioni, attività minerarie, industria e corridoi per le energie rinnovabili. La necessità di trasmissioni a lunga distanza faciliterà l'applicazione della tecnologia HVDC.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento Tipo di prodotto crescerà a un CAGR dell'8,0-8,8% nel periodo 2026-2034. I condensatori a film sottile stanno acquisendo sempre maggiore importanza poiché le applicazioni dei convertitori richiedono elevata resistenza alla tensione, basse perdite dielettriche, capacità di autoriparazione e un comportamento termico affidabile. Altre tecnologie rimangono rilevanti laddove i requisiti specifici di tensione, capacità, frequenza, ambientali o meccanici dell'applicazione favoriscono sistemi dielettrici alternativi. Il mercato dei condensatori HVDC, pertanto, comprende molteplici tecnologie piuttosto che una singola architettura di condensatore.
- Condensatori a film plastico: Ampiamente adatti ad applicazioni di potenza ad alta tensione grazie alle basse perdite, all'elevata resistenza di isolamento, alla capacità di autoriparazione e alle favorevoli caratteristiche di affidabilità in condizioni di funzionamento gravose dei convertitori.
- Condensatori elettrolitici in alluminio: offrono un'elevata densità di capacità e rimangono rilevanti per le applicazioni di elettronica di potenza in cui sono richiesti accumulo e filtraggio di energia compatti, in particolare all'interno dei sottosistemi di supporto dei convertitori.
- Condensatori ceramici: offrono elevata stabilità elettrica, bassa resistenza equivalente in serie e struttura compatta, supportando applicazioni specializzate ad alta frequenza e alta tensione che richiedono prestazioni dielettriche robuste.
- Condensatori al tantalio a umido: offrono un'elevata densità di capacità e caratteristiche elettriche stabili, risultando adatti ad applicazioni specializzate nell'elettronica di potenza, dove la compattezza e le condizioni operative controllate ne giustificano l'utilizzo.
- Condensatori in carta di mica ricostituita: offrono elevate prestazioni di isolamento e stabilità dimensionale, supportando applicazioni ad alta tensione impegnative in cui sono importanti una lunga durata e la resistenza alle sollecitazioni elettriche.
- Condensatori in vetro: offrono elevata affidabilità, stabilità termica e ottime caratteristiche di isolamento, risultando strategicamente rilevanti per ambienti specializzati in cui la resistenza elettrica e ambientale è prioritaria.
- Altri: includono tecnologie di condensatori specifiche per l'applicazione, selezionate in base a requisiti di tensione, capacità, termici, meccanici e ambientali per apparecchiature HVDC specializzate.
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) dell'8,8-9,5% nel periodo 2026-2034. I convertitori a sorgente di tensione supportano sempre più applicazioni che richiedono il controllo indipendente della potenza attiva e reattiva, la capacità di riavvio a freddo e la connessione di reti deboli o risorse rinnovabili. I convertitori a commutazione di linea rimangono importanti per la trasmissione di energia ad alta capacità, soprattutto laddove le condizioni di rete consolidate e il trasferimento di energia economicamente vantaggioso favoriscono i sistemi convenzionali basati su tiristori.
- Convertitori a commutazione di linea: rimangono strategicamente importanti per le consolidate applicazioni di trasmissione di grandi volumi di energia, in particolare per i corridoi a lunga distanza e ad alta capacità, dove la tecnologia matura e le elevate potenze nominali influenzano la selezione del progetto.
- Convertitori a sorgente di tensione: supportano l'integrazione flessibile nella rete, l'energia eolica offshore, le connessioni a reti deboli e lo scambio di potenza controllabile, rendendo questa tecnologia sempre più importante per le architetture di trasmissione ad alta intensità di energie rinnovabili.
Tipo di installazione
Si prevede che il segmento relativo alla tipologia di installazione crescerà a un tasso annuo composto (CAGR) del 7,7-8,4% nel periodo 2026-2034. Le configurazioni a rack aperto rimangono importanti per le grandi stazioni di conversione perché offrono layout accessibili e pratiche di manutenzione consolidate. Le configurazioni chiuse e su palo sono adatte ad applicazioni in cui l'ingombro, la protezione ambientale, la modularità o i vincoli di installazione richiedono soluzioni alternative. La scelta dipende dalla classe di tensione, dalla progettazione della stazione, dal clima, dai requisiti di sicurezza e dalla strategia di manutenzione.
- Banchi di condensatori a rack aperto: offrono un'installazione accessibile e consolidate procedure di manutenzione, risultando quindi importanti per le grandi stazioni di conversione con aree dedicate alle apparecchiature esterne.
- Banchi di condensatori in rack chiusi: offrono una maggiore protezione dagli agenti atmosferici e configurazioni controllate delle apparecchiature, supportando installazioni in cui sicurezza, ingombro e condizioni ambientali influenzano la progettazione.
- Batterie di condensatori montate su palo: consentono un'installazione efficiente in termini di spazio in configurazioni di trasmissione idonee e possono supportare applicazioni in cui l'installazione compatta e la riduzione dell'ingombro a terra sono importanti.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) dell'8,2-9,0% nel periodo 2026-2034. Le applicazioni nel settore energetico e della potenza rappresentano il principale centro di domanda, poiché i sistemi di condensatori HVDC sono direttamente collegati alle stazioni di conversione e alle infrastrutture di trasmissione. Anche gli utenti industriali contribuiscono attraverso applicazioni per la qualità dell'energia, mentre le installazioni commerciali e della difesa generalmente richiedono competenze più specifiche. Le decisioni di acquisto privilegiano sempre più l'affidabilità, il costo del ciclo di vita, la manutenibilità e la compatibilità del sistema.
- Settore commerciale: la domanda è legata ad applicazioni specializzate per la qualità dell'energia e le infrastrutture, dove sistemi di condensatori affidabili supportano ambienti elettrici controllati e operazioni critiche degli impianti.
- Settore industriale: Gli utenti industriali applicano la tecnologia dei condensatori al condizionamento di potenza, ai sistemi di conversione, alle apparecchiature ad alta potenza e agli impianti elettrici specializzati che richiedono una gestione affidabile della tensione e dei transitori.
- Settore Energia e Potenza: Rappresenta la principale base applicativa poiché le stazioni di conversione, le interconnessioni con fonti rinnovabili e i sistemi di trasmissione a lunga distanza richiedono gruppi di condensatori per il filtraggio, la stabilizzazione e il controllo della tensione.
- Difesa: Le applicazioni specializzate nel settore della difesa privilegiano compattezza, robustezza, elevata affidabilità e prestazioni prevedibili in condizioni operative elettriche e ambientali impegnative.
- Altri: includono infrastrutture specializzate e applicazioni tecniche in cui gruppi di condensatori ad alta tensione sono incorporati in apparecchiature personalizzate per la conversione e la trasmissione di energia.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Commerciale |
Basso |
Qualità della griglia |
Scalatura |
|
Industriale |
Mezzo |
Condizionamento dell'energia |
Maturo |
|
Settore energetico e dell'elettricità |
Alto |
Espansione della griglia |
Maturo |
|
Difesa |
Mezzo |
Elevata affidabilità |
Scalatura |
|
Altri |
Basso |
Sistemi personalizzati |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei condensatori HVDC
Rapida espansione delle infrastrutture di trasmissione
L'espansione della rete elettrica sta creando una domanda diretta di infrastrutture per convertitori ad alta tensione, soprattutto laddove la produzione da fonti rinnovabili è distante dai centri di consumo. L'AIE stima che gli investimenti annuali nella rete elettrica dovranno raggiungere i 600 miliardi di dollari entro il 2030 per soddisfare gli obiettivi energetici e climatici, rispetto agli attuali circa 300 miliardi di dollari. I sistemi HVDC (High Voltage Direct Current) possono trasmettere grandi volumi di energia in modo efficiente su lunghe distanze e attraverso infrastrutture complesse. Ogni nuova stazione di conversione crea la necessità di condensatori utilizzati per il filtraggio, il livellamento, il supporto di tensione e la gestione dei transitori. L'impatto sul mercato è quindi strettamente legato ai progetti di trasmissione in corso, piuttosto che alla sola domanda di sostituzione. I fornitori con comprovate qualifiche sono in grado di partecipare a programmi infrastrutturali pluriennali in cui l'affidabilità dei componenti è fondamentale per la disponibilità complessiva del sistema.
Requisiti per l'integrazione delle energie rinnovabili e la trasmissione offshore
La produzione di energia da fonti rinnovabili sta aumentando la necessità di architetture di trasmissione flessibili, capaci di trasportare l'elettricità su lunghe distanze e di bilanciare risorse geograficamente disperse. L'IEA riporta che nel 2024 erano in attesa di connessione alla rete a livello globale 1.650 GW di capacità solare ed eolica, a dimostrazione dell'entità dei colli di bottiglia nella trasmissione. La tecnologia HVDC (corrente continua ad alta tensione) offre una soluzione pratica per i grandi corridoi di energia rinnovabile e le connessioni eoliche offshore, dove le stazioni di conversione richiedono assemblaggi di condensatori specializzati. La crescente diffusione dei convertitori a sorgente di tensione (VSC) amplia anche i requisiti applicativi, poiché i sistemi VSC possono fornire un controllo indipendente della potenza attiva e reattiva. Per i fornitori di condensatori, ciò crea opportunità in nuovi progetti di conversione, programmi di ammodernamento, piattaforme offshore e potenziamento della rete. La domanda risultante è tecnicamente più differenziata rispetto all'approvvigionamento convenzionale di condensatori per le utility.
Adozione crescente di architetture di convertitori a sorgente di tensione
I convertitori a sorgente di tensione stanno acquisendo sempre maggiore importanza nelle reti moderne perché sono in grado di supportare reti deboli, facilitare l'integrazione delle energie rinnovabili e offrire una maggiore controllabilità rispetto alle architetture di conversione convenzionali. Il loro utilizzo nell'eolico offshore e nelle applicazioni multiterminale aumenta la necessità di tecnologie di condensatori ad alte prestazioni, capaci di gestire commutazioni rapide, stress termico e transitori elettrici. Questo fattore determinante influenza sia le specifiche di prodotto che i volumi di produzione. I produttori devono ottimizzare la progettazione del dielettrico, l'induttanza, il raffreddamento, il coordinamento dell'isolamento e l'incapsulamento meccanico per soddisfare i requisiti dei convertitori. La conseguente complessità tecnica innalza le barriere di qualificazione e favorisce i fornitori con capacità ingegneristiche e infrastrutture di collaudo consolidate. Nel tempo, la transizione verso sistemi di conversione più controllabili può supportare assemblaggi di condensatori di maggior valore, anche laddove i volumi unitari rimangono relativamente modesti.
Tendenze future del mercato dei condensatori HVDC
Tendenze del mercato dei condensatori HVDC verso tecnologie a film ad alta densità energetica.
Lo sviluppo futuro dei condensatori probabilmente darà priorità a una maggiore densità di energia, minori perdite, migliore resistenza termica e maggiore durata operativa. Le tecnologie a film di polipropilene sono ben posizionate perché combinano un'elevata rigidità dielettrica con un comportamento autoriparante e una dissipazione relativamente bassa. Tecniche avanzate di metallizzazione e avvolgimento possono ulteriormente migliorare la gestione della corrente riducendo al contempo il volume fisico. È probabile che i produttori sviluppino anche geometrie più specifiche per le applicazioni, adatte ad assemblaggi di convertitori modulari compatti. Un monitoraggio migliorato potrebbe consentire di valutare lo stato di salute dei condensatori attraverso la temperatura, il comportamento elettrico e la cronologia operativa, supportando la manutenzione predittiva. Questi cambiamenti potrebbero spostare gli acquisti verso assemblaggi ingegnerizzati piuttosto che componenti standardizzati, aumentando l'importanza dei test di qualificazione, dell'ingegneria applicativa e del supporto del ciclo di vita nelle future decisioni di acquisto.
Monitoraggio digitale e manutenzione predittiva dei condensatori.
Si prevede che il monitoraggio digitale acquisirà sempre maggiore importanza, in quanto le aziende elettriche cercano una maggiore visibilità sullo stato di salute delle stazioni di conversione e sull'utilizzo degli asset. I futuri sistemi di condensatori potrebbero integrare sensori o interfacce diagnostiche in grado di monitorare temperatura, stress elettrico, comportamento dell'isolamento e storico operativo. I dati potrebbero quindi essere integrati nelle piattaforme di controllo delle stazioni e nei sistemi di manutenzione per identificare condizioni anomale prima del guasto dei componenti. La manutenzione predittiva potrebbe ridurre le sostituzioni non necessarie, migliorando al contempo la pianificazione delle fermate programmate. Questa tendenza crea anche opportunità per i fornitori di differenziarsi attraverso software diagnostici, supporto remoto e contratti di assistenza. Con la crescente digitalizzazione della gestione delle stazioni di conversione, il monitoraggio dei condensatori potrebbe evolversi da semplice opzione di manutenzione a elemento di una più ampia gestione dello stato di salute degli asset. Questa transizione potrebbe rafforzare le opportunità di servizi ricorrenti.
Opportunità di mercato per i condensatori HVDC
Produzione localizzata per i corridoi di trasmissione emergenti
Le previsioni di mercato per i condensatori HVDC indicano notevoli opportunità per i fornitori che stabiliscono capacità di produzione, collaudo e assistenza in prossimità dei progetti di trasmissione emergenti. India, Sud-est asiatico, Medio Oriente e alcune zone dell'Africa stanno espandendo le infrastrutture elettriche e la capacità di generazione da fonti rinnovabili, aumentando la domanda di supporto tecnico localizzato. La produzione regionale può ridurre i rischi logistici, abbreviare i tempi di consegna e migliorare la reattività durante la messa in servizio. Gli investitori possono dare priorità agli impianti in grado di produrre assemblaggi a film, mantenendo al contempo la capacità ingegneristica per progetti specifici. Le partnership con i produttori di convertitori e gli appaltatori EPC di trasmissione possono migliorare l'accesso a progetti di grandi dimensioni. Le capacità locali di calibrazione, collaudo e fornitura di pezzi di ricambio rafforzerebbero ulteriormente la competitività, affrontando i requisiti del ciclo di vita anziché limitare la partecipazione alla sola fornitura iniziale delle apparecchiature.
Soluzioni integrate di condensatori per piattaforme di convertitori modulari
I fornitori possono ottenere un valore aggiunto progettando assemblaggi di condensatori specificamente per piattaforme di convertitori modulari, anziché vendere componenti singoli. Le architetture modulari impongono vincoli in termini di ingombro, gestione termica, connessioni elettriche, isolamento e accesso per la manutenzione, creando opportunità per un'integrazione mirata. Le aziende con esperienza in materiali dielettrici, confezionamento meccanico, monitoraggio e collaudo possono sviluppare assemblaggi differenziati per i produttori di convertitori. Gli investimenti strategici dovrebbero concentrarsi su laboratori di prova ad alta tensione, test di durata accelerati, caratterizzazione termica e diagnostica digitale. Tali capacità possono abbreviare i cicli di qualificazione e supportare lo sviluppo congiunto con gli integratori di sistemi. Questa opportunità è particolarmente rilevante in quanto i progetti di convertitori stanno diventando più standardizzati a livello di sistema, pur richiedendo ancora la personalizzazione a livello di componente per soddisfare i requisiti di tensione, potenza, ambientali e di affidabilità.
Sviluppi recenti
- Ottobre 2025: Hitachi Energy ha celebrato il 25° anniversario del suo stabilimento di condensatori di Xi'an, in Cina, sottolineando il suo ruolo sempre più importante come hub globale per la produzione e le soluzioni di qualità dell'energia. L'espansione della produzione intelligente dello stabilimento, che include l'ispezione visiva basata sull'intelligenza artificiale, sistemi di trasporto intelligenti e automazione robotica, ha triplicato la capacità produttiva di condensatori a secco nella sua prima fase, supportando la crescente domanda proveniente dalle energie rinnovabili, dalla trasmissione HVDC, dai data center e da altre applicazioni.
- Giugno 2025: COSEL ha lanciato il DCS1400B, un robusto convertitore DC/DC full-brick da 1.400 W progettato per collegamenti DC ad alta tensione, sistemi di accumulo a batteria e architetture di alimentazione distribuita. Il convertitore supporta un intervallo di ingresso da 200 a 435 V CC, un'uscita regolabile fino al 120%, controllo CVCC, un'efficienza di picco superiore al 96,9% e un funzionamento da -40 °C a +100 °C, supportando al contempo il funzionamento in parallelo di un massimo di 12 unità per la scalabilità della capacità e la ridondanza N+1 nei sistemi mission-critical.
- Aprile 2025: BHEL, in consorzio con Hitachi Energy India, ha firmato un contratto con Rajasthan Part I Power Transmission per la progettazione e la realizzazione di un sistema di trasmissione HVDC bipolare e bidirezionale LCC da 6.000 MW, ±800 kV, che collegherà Bhadla, nel Rajasthan, con Fatehpur, nell'Uttar Pradesh. Il progetto, il cui completamento è previsto per il 2029, trasmetterà energia rinnovabile su oltre 950 km e comprenderà un sistema di evacuazione di energia a 765/400 kV a Fatehpur e sottostazioni in corrente alternata a 400 kV a Bhadla, supportando l'integrazione delle energie rinnovabili in India e l'obiettivo di 500 GW di energia rinnovabile entro il 2030.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -