
HVDCコンデンサ市場:シェア・成長・予測 2034
HVDCコンデンサ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ(プラスチックフィルムコンデンサ、アルミ電解コンデンサ、セラミックコンデンサ、タンタル湿式コンデンサ、再生マイカ紙コンデンサ、ガラスコンデンサ、その他)、技術(ライン転流コンバータ(LCC)、電圧源コンバータ(VSC))、設置タイプ(オープンラックコンデンサバンク、密閉型ラックコンデンサバンク、ポールマウントコンデンサバンク)、エンドユーザー(商業、産業、エネルギーおよび電力セクター、防衛、その他)、および地域(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012538
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
34 億4000万円
基準年値
2034年の予測
66 億2000万円
2034年までに予測される
2026年~2034年の平均成長率(CAGR)
8.53 %
成長率
対象市場
476億7000 万円
(2026年~2034年)
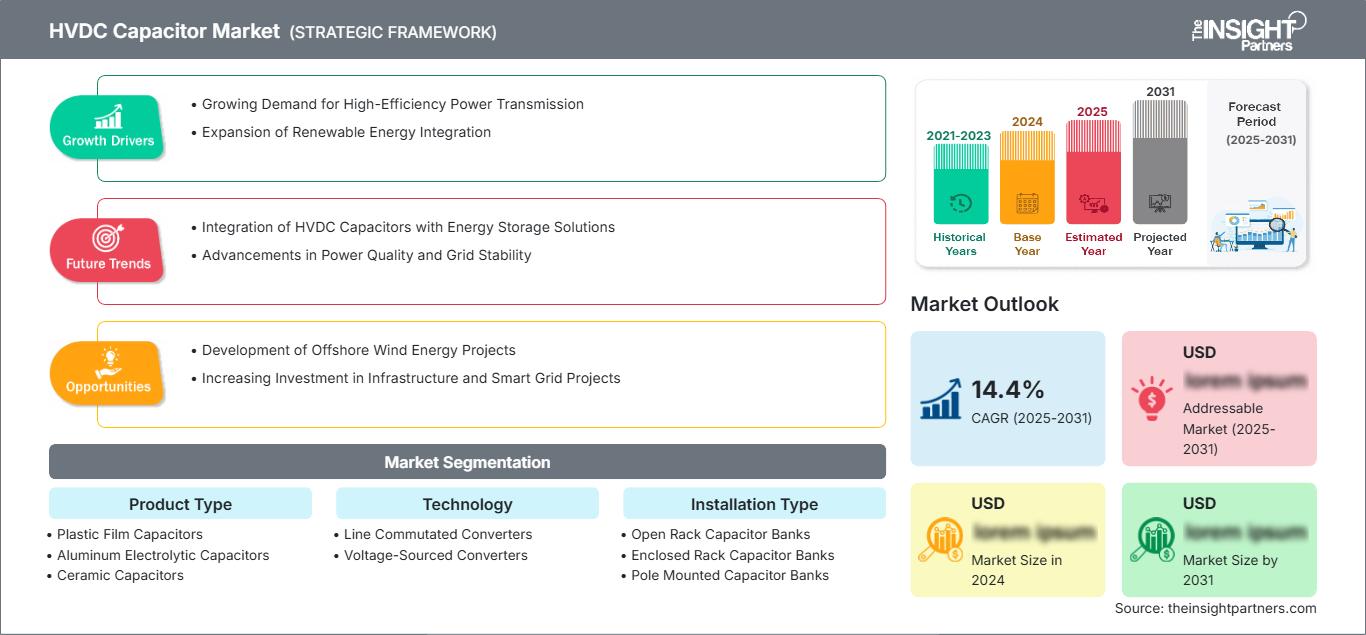
HVDCコンデンサ市場は、2025年に34億4,000万運営と評価、2034年には66億2,000万予想に達すると予測されており、2026年から2034年にかけて年間平均成長率(CAGR)8.53%を記録する覚悟です。この市場には、変換所、電圧制御、フィルタリング、エネルギー貯蔵、過渡現象制御、高電圧直流送電システムの電力品質管理に使用されるコンデンサソリューションが含まれます。
北米では、送電網の強化ニーズ、再生可能エネルギー接続要件、洋上風力発電、老朽化したインフラの更新などにより、HVDCコンデンサ市場の規模が拡大し、安定した成長が見込まれています。引き続き、年平均成長率(CAGR)7.6%~8.3%で成長すると予測されています。政府によるインフラ投資の増加と、制御可能な送電へのニーズの懸念が、信頼性の高いコンデンサソリューションへのニーズを刺激するでしょう。
HVDCコンデンサ市場の評価と洞察
- 北米: 北米は2025年には25~29%のシェアを占めると推定されており、送電網の近代化、再生可能エネルギーの相互接続、長距離送電への投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.3%で成長すると予想されている。
- アメリカ: 米国は2025年には北米の電力需要の74~78%を遠慮し、電網の近代化と再生可能エネルギーの導入により、2026年から2034年にかけて平均成長率(CAGR)7.8~8.5%で拡大すると予測されている。
- ヨーロッパ: ヨーロッパは2025年には29~33%のシェアを控えめ、2026年から2034年にかけては8.1~8.8%の年間平均成長率(CAGR)で成長すると予測されており、ドイツ、イギリス、フランス、イタリア、スペインが成長を歩む。
- アジア太平洋地域: アジア太平洋地域は2025年には34~38%のシェアを覚悟し、中国、インド、日本、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて平均成長率(CAGR)9.0~9.7%で成長すると予測されている。
- 最大のシミュレーション: 電圧源コンバータは、2025年には市場シェアの54~58%を確保、2026~2034年には年平均成長率(CAGR)9.0~9.6%で成長すると予測されている。
- 高成長分野: エネルギー・電力セクターは、2025年には市場シェアの67~71%を安心、2026~2034年には年平均成長率(CAGR)8.7~9.3%で成長すると予測されている。
- 詳細に分析された主要企業: ABB Ltd.、Eaton Corporation plc、General Atomics、International Capacitors SA (Lifasa)、Maxwell Technologies, Inc.、Samwha Capacitor Co., Ltd.、Siemens AG、Sieyuan Electric Co., Ltd.、TDK Corporation、Vishay Intertechnology, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
HVDCコンデンサ市場は、従来のコンデンサから、熱安定性と用途特化性を備えた高エネルギー密度コンデンサへと進化を遂げています。ポリプロピレンフィルムコンデンサは、優れた絶縁耐力、低損失、自己修復機能、そして長寿命といった特長により、コンバータやDCリンク用途のニーズをますます満たしています。製造プロセスも高度化が進み、高負荷や厳しいコンバータ動作サイクルに耐えうる製造設備が求められるようになっています。
HVDCコンデンサ市場の将来的な成長見通しは、送電回廊の整備、洋上風力発電、地域間の電力融通の進展に左右されるだろう。国際エネルギー機関(IEA)によると、世界の送電網への投資額は2024年に3900億ドルに達し、2025年には4000億ドルを超える見込みであり、送配電網の拡張率は2030年までに20%を超える見込みである。
HVDCコンデンサ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 34億4000万米ドル |
| 2034年までの市場規模 | 66億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.53% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
HVDCコンデンサ市場分析
HVDCコンデンサ市場の発展は、HVDC送電容量の増加、再生可能エネルギーの統合、およびコンバータの安定化に依存しています。コンデンサは、平滑化、高調波フィルタリング、エネルギー吸収、電圧安定化、無効電力管理など、多くの役割を担っています。この市場には、誘電体材料サプライヤー、コンデンサメーカー、コンバータOEM、EPCコントラクター、送電会社、試験機関、保守組織など、さまざまな参加者が関わっています。信頼性とトレーサビリティは、製品の認定において不可欠な要素です。
サプライチェーンは、ポリプロピレンフィルム、アルミ箔、金属化処理、セラミック材料、特殊絶縁材料、高精度機械などの影響を受けます。大量生産されるコンバータでは、コンバータの設計に応じて電気的ストレス、熱挙動、寸法、絶縁材料を調整する必要があるため、コンデンサメーカーとシステムインテグレーター間の技術的な連携が不可欠です。したがって、長期間の認証期間は、実績のある高電圧技術を持つ、経験豊富で知名度の高いメーカーにとって有利となります。
HVDCコンデンサ市場レポートにおける競争上の優位性は、技術力、製造規模、製品の信頼性、およびインフラ開発を伴う大規模プロジェクトへの対応力によって決まります。ABB Ltd.とSiemens AGは、コンデンサの機能をHVDCコンバータシステム全般の製造技術と統合している一方、Eaton Corporation plc、General Atomics、およびSieyuan Electric Co., Ltd.は高電圧電力機器分野で事業を展開しています。
インターナショナル・キャパシターズ(リファサ)、サムワ・キャパシター株式会社、TDK株式会社、ビシェイ・インターテクノロジー株式会社といった専門メーカーは、コンデンサ関連の専門知識を提供することで市場の発展に貢献している。これらの企業は、フィルムベースの設計、より小型の製品、定格電圧の向上、効果的な熱設計、製造プロセスの自動化などに投資を行っている。マックスウェル・テクノロジーズ株式会社は高出力コンデンサの開発において実績のある能力を有しており、TDK株式会社とビシェイ・インターテクノロジー株式会社は高性能コンデンサのプラットフォームの改良に取り組んでいる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
HVDCコンデンサ市場:戦略的洞察
地域別分析
北米HVDCコンデンサ市場
北米は2025年にはHVDCコンデンサ市場の25~29%のシェアを占め、2025年から2034年にかけて年平均成長率(CAGR)7.6~8.3%で拡大すると予測されている。送電網の近代化、再生可能エネルギーの統合、エネルギー貯蔵、電力需要の増加といった取り組みにより、米国がこの地域における需要を牽引している。カナダは水力発電による送電と国境を越えた電力送電を通じて需要に貢献しており、メキシコは産業および送電網開発プロジェクトを通じて需要を押し上げている。
この地域への投資は、送電回廊の開発や、新たな発電所と負荷センター間の接続にますます重点を置くようになっている。HVDCは、距離、混雑、または用地制限のために従来の拡張が困難な状況で好まれる。加えて、洋上風力発電所の開発も海底送電のニーズに寄与しており、コンバータソリューションが求められている。
米国HVDCコンデンサ市場
米国は2025年には北米の需要の74~78%を占めると推定されており、2034年まで年平均成長率(CAGR)7.8~8.5%で成長すると予想されています。この市場で事業を展開している企業には、ABB Ltd.、Eaton Corporation plc、General Atomics、Maxwell Technologies, Inc.、Siemens AG、TDK Corporation、Vishay Intertechnology, Inc.などがあり、様々な公益事業および産業用途に対応しています。
用途拡大の傾向としては、送電網の強化、再生可能エネルギーの統合、洋上風力発電所からの送電、電力品質管理などが挙げられる。国際エネルギー機関(IEA)によると、米国の送電網への投資額は2013年から2024年までに倍増し、約1100億ドルに達すると予測されており、同国で大規模なインフラ整備が進んでいることを示している。
欧州HVDCコンデンサ市場
欧州のHVDCコンデンサ市場は、2025年には市場全体の29~33%を占めると予測されており、2034年まで年平均成長率(CAGR)8.1~8.8%で成長すると見込まれています。ドイツは、国境を越えた送電網の整備と再生可能エネルギーの統合により、需要が最も高い国です。英国は風力発電の統合に向けて送電容量の増強に注力している一方、フランス、イタリア、スペインは再生可能エネルギーの統合に対応するため送電網の拡張を進めています。ドイツは、特定用途向けコンデンサの製造技術においても高い評価を得ています。
アジア太平洋地域におけるHVDCコンデンサ市場
アジア太平洋地域は、2025年時点でHVDCコンデンサ市場の34~38%を占め、2034年まで年平均成長率(CAGR)9.0~9.7%で成長すると予測されています。中国が首位で、インド、日本、韓国、オーストラリアがそれに続きます。大規模な送電回廊、再生可能エネルギーの拡大、産業用電化、国家送電網整備計画などが、コンバータ部品の持続的な需要を支えています。
中国では超高圧直流送電(UHVDC)技術の活用により、相当数の応用事例が生まれている一方、インドは再生可能エネルギー源と消費地を結ぶための投資を強化している。日本と韓国は送電網の安定性とパワーエレクトロニクスに重点を置いており、オーストラリアは再生可能エネルギーが豊富な地域向けに新たな送電線を必要としている。
中東・アフリカのHVDCコンデンサ市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。地域別ではサウジアラビアが最大の市場であり、次いでアラブ首長国連邦、南アフリカが続く。大規模な再生可能エネルギー計画、産業の多角化、相互接続イニシアチブ、電力系統の近代化などが、高電圧送電機器に対する新たな需要を生み出している。
サウジアラビアとアラブ首長国連邦は、再生可能エネルギーおよび産業プロジェクトと並行して送電インフラを整備している一方、南アフリカは発電・送電容量の制約から送電インフラの構築に重点を置いている。ROF MEAでは、電力需要は引き続き相互接続、鉱業、産業、再生可能エネルギー回廊に集中するだろう。長距離送電のニーズは、HVDC技術の適用を促進するだろう。
セグメンテーション分析
製品タイプ
製品 タイプ 別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.8%で成長すると予測されています。フィルムコンデンサは、コンバータ用途において高電圧耐性、低誘電損失、自己修復機能、および信頼性の高い熱特性が求められるため、ますます重要性を増しています。用途固有の電圧、静電容量、周波数、環境、または機械的要件により、代替誘電体システムが有利な場合は、他の技術も依然として有効です。したがって、HVDCコンデンサ市場の範囲は、単一のコンデンサ構造ではなく、複数の技術に及びます。
- プラスチックフィルムコンデンサ: 低損失、高絶縁抵抗、自己修復特性、および厳しいコンバータ条件下での良好な信頼性特性により、高電圧電力用途に広く適しています。
- アルミ電解コンデンサ: 高い静電容量密度を提供し、特にコンバータサブシステムのサポートにおいて、コンパクトなエネルギー貯蔵およびフィルタリングが必要とされるパワーエレクトロニクス用途において、依然として重要な役割を担っています。
- セラミックコンデンサ: 優れた電気的安定性、低い等価直列抵抗、コンパクトな構造を備え、堅牢な誘電性能を必要とする特殊な高周波および高電圧アプリケーションをサポートします。
- タンタル湿式コンデンサ: 高い静電容量密度と安定した電気特性を備え、コンパクトな構造と制御された動作条件が求められる特殊なパワーエレクトロニクス用途に適しています。
- 再生マイカ紙コンデンサ: 優れた絶縁性能と寸法安定性を備え、長寿命と電気的ストレスへの耐性が重要な、要求の厳しい高電圧用途をサポートします。
- ガラスコンデンサ: 高い信頼性、温度安定性、および優れた絶縁特性を備えているため、電気的および環境的な耐久性が優先される特殊な環境において戦略的に重要な役割を果たす。
- その他: 電圧、静電容量、熱、機械、環境要件に応じて選択された、用途に特化したコンデンサ技術を、特殊なHVDC機器全体にわたって含める。
テクノロジー
テクノロジー 分野は、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.5%で成長すると予測されています。電圧 源コンバータは、有効電力と無効電力の独立制御、ブラックスタート機能、弱系統や再生可能エネルギー源との接続を必要とするアプリケーションをますますサポートするようになっています。ライン転流コンバータは、特に既存のネットワーク状況や経済的な電力伝送が従来のサイリスタベースのシステムに適している場合など、大容量の送電において依然として重要です。
- ライン転流コンバータ: 確立された大規模送電用途、特に成熟した技術と大きな電力定格がプロジェクト選定に影響を与える長距離・大容量回廊において、戦略的に重要な役割を担い続けている。
- 電圧源コンバータ: 柔軟な系統統合、洋上風力発電、弱系統接続、制御可能な電力交換をサポートするため、再生可能エネルギーを重視する送電アーキテクチャにおいて、この技術の重要性がますます高まっている。
インストールタイプ
設置 タイプ 別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.7~8.4%で成長すると予測されています。開放型ラック式は、アクセスしやすいレイアウトと確立された保守手順を提供するため、大規模変換所にとって依然として重要です。密閉型およびポールマウント型は、設置面積、環境保護、モジュール性、または設置上の制約により代替的な構成が必要な用途に適しています。選択は、電圧クラス、変電所の設計、気候、安全要件、および保守戦略によって異なります。
- オープンラック型コンデンサバンク: 設置が容易で、保守管理の手順が確立されているため、専用の屋外設備エリアを備えた大規模な変換所にとって重要です。
- 密閉型ラックコンデンサバンク: 環境暴露に対する保護性能が向上し、機器の配置が制御されるため、安全性、設置面積、環境条件が設計に影響を与える設置環境をサポートします。
- ポールマウント型コンデンサバンク: 適切な送電構成において省スペースな設置を可能にし、コンパクトな設置と設置面積の縮小が重要な用途に対応できます。
エンドユーザー
エンド ユーザー セグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.2~9.0%で成長すると予測されています。HVDCコンデンサシステムは変換所や送電インフラと直接関連しているため、エネルギーおよび電力用途が主な需要の中心となっています。産業ユーザーも電力品質アプリケーションを通じて貢献しており、商業および防衛施設では一般的に、より特殊な要件が求められます。調達決定においては、信頼性、ライフサイクルコスト、保守性、およびシステム互換性がますます重視されるようになっています。
- 商業分野: 需要は、信頼性の高いコンデンサシステムが制御された電気環境と重要な施設運営を支える、特殊な電力品質およびインフラストラクチャ用途に関連しています。
- 産業分野: 産業ユーザーは、コンデンサ技術を電力調整、コンバータシステム、高出力機器、および信頼性の高い電圧および過渡現象管理を必要とする特殊な電気設備に適用しています。
- エネルギー・電力分野: 変換所、再生可能エネルギー系統連系、長距離送電システムでは、フィルタリング、平滑化、電圧制御のためにコンデンサアセンブリが必要となるため、この分野は中心的な応用基盤となります。
- 防衛分野: 特殊な防衛用途では、小型化、堅牢性、高い信頼性、そして厳しい電気的および環境的動作条件下での予測可能な性能が最優先事項となります。
- その他: 高電圧コンデンサアセンブリがカスタマイズされた電力変換および送電関連機器に組み込まれる、特殊なインフラストラクチャおよび技術アプリケーションが含まれます。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
コマーシャル |
低い |
グリッド品質 |
スケーリング |
|
工業 |
中くらい |
電源調整 |
成熟した |
|
エネルギー・電力セクター |
高い |
グリッド拡張 |
成熟した |
|
防衛 |
中くらい |
高信頼性 |
スケーリング |
|
その他 |
低い |
カスタムシステム |
新興 |
HVDCコンデンサ市場の成長要因と影響分析
送電インフラの急速な拡大
送電網の拡張は、特に再生可能エネルギー発電所が消費地から遠く離れた場所に設置されている場合、高電圧コンバーターインフラに対する直接的な需要を生み出しています。国際エネルギー機関(IEA)は、エネルギーと気候の目標を達成するためには、送電網への年間投資額を現在の約3,000億米ドルから2030年までに6,000億米ドルまで増やす必要があると推定しています。HVDCシステムは、長距離にわたって、また困難な送電線路を越えて、大量の電力を効率的に送電できます。新しいコンバーターステーションが建設されるたびに、フィルタリング、平滑化、電圧サポート、過渡現象管理に使用されるコンデンサーの需要が発生します。したがって、市場への影響は、単なる交換需要ではなく、送電プロジェクトのパイプラインと密接に関連しています。実績のあるサプライヤーは、コンポーネントの信頼性がシステム全体の可用性に不可欠な複数年にわたるインフラプログラムに参加できる立場にあります。
再生可能エネルギーの統合と洋上送電の要件
再生可能エネルギー発電の普及に伴い、長距離送電と地理的に分散した電源のバランス調整が可能な柔軟な送電アーキテクチャへのニーズが高まっています。IEAの報告によると、2024年には世界中で1,650GWの太陽光発電と風力発電の設備容量が系統接続を待っており、送電網のボトルネックの規模が明らかになっています。HVDCは、コンバータステーションに特殊なコンデンサアセンブリが必要となる大規模な再生可能エネルギー回廊や洋上風力発電の接続において、実用的なソリューションを提供します。電圧源コンバータの導入拡大に伴い、VSCシステムは有効電力と無効電力を個別に制御できるため、用途要件も拡大しています。コンデンササプライヤーにとって、これは新しいコンバータプロジェクト、改修プログラム、洋上プラットフォーム、および系統強化において新たな機会を生み出します。結果として生じる需要は、従来の電力会社向けコンデンサ調達よりも技術的に差別化されています。
電圧源コンバータアーキテクチャの採用拡大
電圧源コンバータは、脆弱な系統をサポートし、再生可能エネルギーの統合を容易にし、従来のコンバータアーキテクチャよりも優れた制御性を提供できるため、現代の電力網においてますます重要性を増しています。洋上風力発電や多端子アプリケーションでの利用が増加するにつれ、高速スイッチング、熱ストレス、および電気的過渡現象に対応できる高性能コンデンサ技術の必要性が高まっています。この要因は、製品仕様だけでなく生産量にも影響を与えます。メーカーは、コンバータの要件を満たすために、誘電体設計、インダクタンス、冷却、絶縁協調、および機械的パッケージングを最適化する必要があります。結果として生じる技術的な複雑さは、認証のハードルを高め、エンジニアリング能力と確立された試験インフラを備えたサプライヤーに有利に働きます。時間の経過とともに、より制御性の高いコンバータシステムへの移行は、ユニット生産量が比較的小規模であっても、より高付加価値のコンデンサアセンブリを支えることができます。
HVDCコンデンサ市場の将来動向
HVDCコンデンサ市場の動向は、より高エネルギー密度のフィルム技術へと向かっている。
将来のコンデンサ開発では、エネルギー密度の向上、損失の低減、耐熱性の向上、および動作寿命の延長が優先されると考えられます。ポリプロピレンフィルム技術は、高い絶縁耐力と自己修復特性、そして比較的低い損失を兼ね備えているため、有力な候補となっています。高度な金属化および巻線技術により、物理的な体積を削減しながら電流処理能力をさらに向上させることができます。メーカーはまた、コンパクトなモジュール型コンバータアセンブリに適合する、用途に特化した形状の開発を進める可能性が高いでしょう。監視機能の向上により、温度、電気的特性、および動作履歴を通じてコンデンサの状態を評価できるようになり、予知保全を支援することが可能になります。これらの変化により、調達は標準化された部品ではなく、設計されたアセンブリへと移行する可能性があり、将来の購買決定において、認定試験、アプリケーションエンジニアリング、およびライフサイクルサポートの重要性が高まるでしょう。
デジタル監視と状態基準に基づくコンデンサメンテナンス
電力会社が変換所の健全性と資産利用状況の可視性を高めようとするにつれ、デジタル監視の重要性がますます高まることが予想されます。将来のコンデンサシステムには、温度、電気的ストレス、絶縁挙動、運転履歴を追跡できるセンサーや診断インターフェースが組み込まれる可能性があります。これらのデータは、ステーション制御プラットフォームや保守システムに統合され、部品の故障前に異常状態を特定できるようになります。状態基準保全により、不要な交換を削減し、計画停電の計画を改善できます。また、この傾向は、診断ソフトウェア、リモートサポート、サービス契約を通じてサプライヤーが差別化を図る機会も生み出します。変換所のデジタル管理が進むにつれて、コンデンサ監視は保守オプションから、より広範な資産健全性管理の一要素へと進化する可能性があります。この移行は、継続的なサービス機会を強化する可能性があります。
HVDCコンデンサ市場の機会
新たな送電回廊に向けた地域密着型製造
HVDCコンデンサ市場予測によると、新興送電プロジェクトに近い場所に製造、試験、サービス能力を確立するサプライヤーには大きなビジネスチャンスがあります。インド、東南アジア、中東、アフリカの一部地域では、電力インフラと再生可能エネルギー発電容量が拡大しており、地域密着型の技術サポートに対する需要が高まっています。地域生産は、物流リスクの軽減、リードタイムの短縮、試運転時の対応力向上につながります。投資家は、プロジェクト固有の設計に対応できるエンジニアリング能力を維持しながら、フィルムベースのアセンブリを製造できる施設を優先的に検討できます。コンバータメーカーや送電EPCコントラクターとのパートナーシップは、大規模プロジェクトへのアクセス向上に役立ちます。現地での校正、試験、スペアパーツ供給能力は、初期機器供給のみに限定されることなくライフサイクル要件に対応することで、競争力をさらに強化します。
モジュール型コンバータプラットフォーム向け統合コンデンサソリューション
サプライヤーは、単体部品を販売するのではなく、モジュール型コンバータプラットフォーム専用のコンデンサアセンブリを設計することで、付加価値を高めることができます。モジュール型アーキテクチャは、設置面積、熱管理、電気接続、絶縁、メンテナンスアクセスに制約を課すため、エンジニアリングによる統合の機会が生まれます。誘電体材料、機械的パッケージング、モニタリング、テストの専門知識を持つ企業は、コンバータOEM向けに差別化されたアセンブリを開発できます。戦略的な投資は、高電圧試験ラボ、加速寿命試験、熱特性評価、デジタル診断に重点を置くべきです。こうした能力は、認定サイクルを短縮し、システムインテグレーターとの共同開発を支援できます。コンバータプロジェクトがシステムレベルでより標準化される一方で、電圧、電力、環境、信頼性の要件を満たすためにコンポーネントレベルでのカスタマイズが依然として必要とされる状況では、この機会は特に重要です。
最近の動向
- 2025年10月:日立エネルギーは、中国・西安にあるコンデンサ工場の操業25周年を迎え、グローバルな製造拠点および電力品質ソリューション拠点としての役割拡大を強調しました。AIベースの画像検査、インテリジェントコンベアシステム、ロボットによる自動化など、スマート製造の拡張により、第1段階で乾式コンデンサの生産能力が3倍に拡大し、再生可能エネルギー、高圧直流送電、データセンターなどの用途における需要増に対応しています。
- 2025年6月:COSELは、高電圧DCリンク、バッテリーストレージ、分散型電源アーキテクチャ向けに設計された堅牢な1,400WフルブリックDC/DCコンバータ「DCS1400B」を発表しました。このコンバータは、200~435VDCの入力範囲、最大120%の調整可能な出力、CVCC制御、96.9%を超えるピーク効率、-40℃~+100℃の動作温度範囲をサポートし、ミッションクリティカルなシステムにおける容量拡張とN+1冗長性のために最大12台の並列運転をサポートします。
- 2025年4月:BHELは、日立エネルギー・インドとのコンソーシアムで、ラジャスタン州パートI送電事業部と、ラジャスタン州バドラとウッタル・プラデーシュ州ファテープルを結ぶ6,000MW、±800kVの双極双方向LCC HVDC送電システムの設計・建設に関する契約を締結しました。2029年までに完成予定のこのプロジェクトは、950km以上にわたって再生可能エネルギーを送電し、ファテープルでの765/400kV送電とバドラでの400kV交流変電所を含み、インドの再生可能エネルギー統合と2030年の再生可能エネルギー目標500GWを支援します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -