
Marché de l’antibiotic résistance : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la résistance aux antibiotiques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par classe de médicaments (oxazolidinones, céphalosporines, tétracyclines, lipoglycopeptides, autres) ; canal de distribution (pharmacies hospitalières, pharmacies de détail, parapharmacies, pharmacies en ligne) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011956
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
10,19 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
16,21 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,29 %
taux de croissance
Marché adressable
119,73 milliards de dollars américains
(2026-2034)
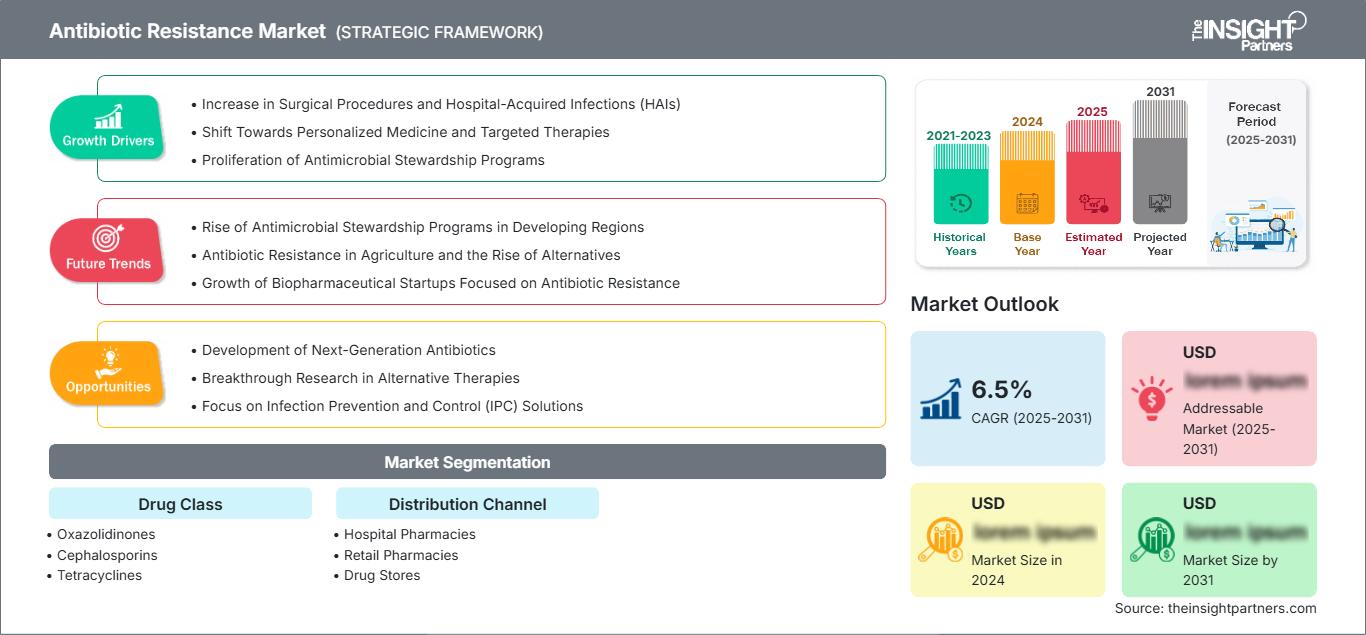
Le marché de la résistance aux antibiotiques est promis à une expansion soutenue, car les infections bactériennes résistantes complexifient les traitements, les programmes de bon usage des antibiotiques modifient les pratiques de prescription et les investissements se tournent vers des thérapies anti-infectieuses différenciées. Ce marché, évalué à 10,19 milliards de dollars américains en 2025, devrait atteindre 16,21 milliards de dollars américains d'ici 2034, soit un taux de croissance annuel composé (TCAC) de 5,29 % sur la période 2026-2034. Cette croissance reflète le besoin clinique croissant de thérapies ciblant les agents pathogènes présentant une sensibilité réduite aux antibiotiques classiques.
L’Amérique du Nord devrait demeurer un marché structurellement important, grâce à des taux de diagnostic élevés, une infrastructure hospitalière performante, des programmes de bon usage des antibiotiques et un accès relativement aisé aux nouvelles thérapies. Le marché de la résistance aux antibiotiques devrait progresser à un TCAC estimé entre 4,7 % et 5,2 % entre 2026 et 2034, la demande se concentrant sur les infections nosocomiales graves, les infections respiratoires résistantes, les infections du sang et les infections urinaires compliquées.
Évaluation et perspectives du marché de la résistance aux antibiotiques
- Amérique du Nord : L'Amérique du Nord détenait 34 à 38 % des parts de marché de la résistance aux antibiotiques en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,2 % entre 2026 et 2034, soutenue par la demande hospitalière, l'infrastructure de gestion, les diagnostics avancés et le remboursement des thérapies anti-infectieuses différenciées.
- États-Unis : Les États-Unis représentaient 78 à 82 % de la valeur de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,5 à 5,0 % entre 2026 et 2034, sous l'effet des infections nosocomiales résistantes et de l'adoption de nouveaux antibiotiques.
- Europe : L'Europe détenait une part de 27 à 31 % en 2025 et un TCAC de 4,8 à 5,4 % est prévu entre 2026 et 2034, principalement grâce à l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne, qui ont coordonné la surveillance, la gestion et l'approvisionnement en matière de santé publique.
- Asie-Pacifique : La région Asie-Pacifique détenait une part de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 6,4 à 7,2 % entre 2026 et 2034, la Chine, l'Inde, le Japon et la Corée du Sud bénéficiant de la charge infectieuse, du développement des diagnostics et des investissements dans les soins de santé.
- Segment le plus important : les céphalosporines détenaient une part de marché de 32 à 36 % en 2025 et devraient croître à un TCAC de 5,0 à 5,8 % entre 2026 et 2034, reflétant leur large utilisation en milieu hospitalier.
- Segment à forte croissance : les pharmacies en ligne représentaient une part de marché de 8 à 12 % en 2025 et devraient connaître une croissance annuelle composée de 11 à 13 % entre 2026 et 2034, à mesure que la distribution numérique réglementée gagne du terrain.
- Principales sociétés analysées en détail : Achaogen, Inc. ; Basilea Pharmaceutica Ltd. ; Entasis Therapeutics ; Melinta Therapeutics ; Paratek Pharmaceuticals, Inc. ; Seres Therapeutics, Inc. ; Tetraphase Pharmaceuticals, Inc. ; Theravance Biopharma, Inc. ; Wockhardt Therapeutics ; Innoviva, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le paysage thérapeutique a évolué, passant d'une dépendance aux antibiotiques à large spectre classiques à des produits ciblés conçus pour lutter contre les pathogènes Gram-positifs et Gram-négatifs résistants. Les céphalosporines de nouvelle génération, les associations d'inhibiteurs de bêta-lactamases, les dérivés de tétracycline et les oxazolidinones privilégient de plus en plus l'activité contre les pathogènes difficiles à traiter, tout en préservant des profils posologiques cliniquement pertinents. La production s'est également spécialisée, les petites entreprises développant des anti-infectieux s'appuyant sur les licences, la fabrication à façon et les partenariats commerciaux pour maîtriser les coûts de développement.
Les prévisions du marché de la résistance aux antibiotiques mettent en lumière les opportunités croissantes dans les économies émergentes, grâce à une surveillance renforcée de la résistance, au développement des infrastructures de santé et à un engagement gouvernemental accru en faveur de l'accès aux médicaments essentiels. Le soutien réglementaire, les stratégies d'achat fondées sur les marchés publics, le financement de l'innovation antimicrobienne et les collaborations avec les organisations internationales de développement devraient faciliter la commercialisation. Par conséquent, les investissements devraient privilégier les thérapies innovantes offrant de nouveaux mécanismes d'action, la possibilité d'un traitement oral, une activité à spectre ciblé et une efficacité robuste contre les pathogènes résistants prioritaires.
Rapport sur le marché de la résistance aux antibiotiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,19 milliards de dollars américains |
| Taille du marché d'ici 2034 | 16,21 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,29% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la résistance aux antibiotiques
L'utilisation des antibiotiques est de plus en plus dictée par l'apparition de résistances plutôt que par leur consommation. Ce phénomène inclut la montée en puissance des résistances chez les agents pathogènes responsables d'infections du sang, des voies respiratoires, des voies urinaires, de la peau et d'infections nosocomiales. Ces résistances nécessitent des traitements et des soins prolongés et alimentent le marché des antibiotiques résistants. La chaîne de valeur comprend les entreprises de recherche, les sociétés de biotechnologie, les CRO, les fournisseurs de principes actifs, les entreprises de fabrication spécialisées, les hôpitaux, les laboratoires de diagnostic, les distributeurs et les groupes de gestion des antibiotiques. L'approvisionnement reste limité en raison de la nécessité d'une gestion rigoureuse des stocks et d'une prescription appropriée.
Les principaux moteurs de la demande sont les hôpitaux, en raison de la nature des infections résistantes qui nécessitent l'administration de médicaments par voie intraveineuse, des tests de sensibilité, des consultations avec des infectiologues et un suivi. Par ailleurs, les laboratoires de diagnostic influencent le choix des produits par le biais des tests de sensibilité et du protocole de désescalade thérapeutique. La différenciation croissante des fabricants repose davantage sur la formulation, la posologie, le spectre d'activité et les caractéristiques de résistance des médicaments que sur leurs propriétés antibactériennes générales. D'autres acheteurs, tels que les organismes gouvernementaux et les établissements de santé, contribuent également aux achats d'antibiotiques par le biais de la gestion raisonnée des antibiotiques, des médicaments essentiels et des mesures de préparation.
On observe une fragmentation de la concurrence entre les entreprises pharmaceutiques établies et les développeurs spécialisés. La stratégie de Basilea Pharmaceutica Ltd. en matière d'anti-infectieux s'améliore grâce au ceftobiprole et au développement de ses produits en développement, tandis que Wockhardt Therapeutics s'efforce de développer divers antibiotiques pour traiter les organismes résistants. Innoviva, Inc. a intégré la commercialisation de traitements contre les maladies infectieuses à son portefeuille de produits, notamment pour les infections nosocomiales. Ainsi, l'étude de marché sur la résistance aux antibiotiques prend en compte à la fois la taille de l'entreprise et la capacité d'innovation des spécialistes.
De nombreux actifs spécialisés ont été développés par de petites sociétés, mais la consolidation a modifié leur structure de propriété. On peut citer comme exemples Achaogen, Inc., Entasis Therapeutics, Melinta Therapeutics et Tetraphase Pharmaceuticals, Inc. Il est clair que l'investissement se concentre davantage sur les plateformes multi-anti-infectieux, et que les partenariats stratégiques permettront aux entreprises d'accéder aux infrastructures de vente hospitalières et aux réseaux de distribution internationaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la résistance aux antibiotiques : perspectives stratégiques
Perspectives régionales
Marché de la résistance aux antibiotiques en Amérique du Nord
On estime que l'Amérique du Nord représentera de 34 à 38 % des revenus de 2025 et connaîtra une croissance annuelle composée de 4,7 à 5,2 % jusqu'en 2034. Les États-Unis dominent la demande régionale car leurs hôpitaux prennent en charge un nombre important d'infections résistantes et disposent de capacités avancées en microbiologie, en tests de sensibilité et en gestion des antibiotiques. Le Canada contribue par le biais des marchés publics, de systèmes de santé centralisés et de politiques d'utilisation des antibiotiques fondées sur la surveillance.
Le remboursement, les pharmacies hospitalières spécialisées et l'adoption plus rapide de nouveaux antibiotiques sont des atouts du marché régional de la résistance aux antibiotiques. Les incitations de la FDA pour les nouveaux antibiotiques traitant certaines infections peuvent être financièrement avantageuses pour leur développement, et la surveillance des CDC contribue à identifier les agents pathogènes prioritaires. La demande est principalement tirée par les infections du sang, les pneumonies nosocomiales, les infections urinaires compliquées et les infections cutanées difficiles à traiter.
Marché américain de la résistance aux antibiotiques
Les États-Unis représentent environ 78 à 82 % de la valeur de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,5 à 5 % jusqu'en 2034. Selon les données des CDC, plus de 2,8 millions d'infections résistantes aux antimicrobiens surviennent chaque année, engendrant un besoin clinique important de traitements efficaces. Les hôpitaux, les pharmacies spécialisées et les centres de maladies infectieuses demeurent des acheteurs majeurs.
Basilea Pharmaceutica Ltd., Wockhardt Therapeutics et Innoviva, Inc. intensifient leurs efforts de développement de produits antibactériens uniques. Leurs applications sont particulièrement recherchées pour le traitement des infections à SARM, des résistances aux bactéries Gram négatif, des infections urinaires compliquées, des pneumonies nosocomiales et des bactériémies. Par ailleurs, de plus en plus de programmes de bon usage des antibiotiques préconisent une utilisation sélective, étayée par des données microbiologiques, permettant ainsi d'établir des profils posologiques spécifiques.
Marché européen de la résistance aux antibiotiques
On estime que l'Europe détiendra entre 27 et 31 % du marché en 2025 et que sa part augmentera à un taux de croissance annuel composé (TCAC) de 4,8 à 5,4 % jusqu'en 2034. L'Allemagne demeure un pays leader sur le marché de la résistance aux antibiotiques grâce à son infrastructure hospitalière importante et à ses services spécialisés en maladies infectieuses. Le Royaume-Uni privilégie la gestion raisonnée des antimicrobiens, la surveillance et la coordination du système de santé, tandis que la France associe les capacités de traitement hospitalier à une politique nationale de lutte contre les antimicrobiens.
L'Italie et l'Espagne joueront un rôle actif en matière d'approvisionnement hospitalier, de surveillance accrue de la résistance aux antibiotiques et de demande de traitements pour les infections difficiles à soigner. Au niveau régional, les programmes européens de santé publique contribueront à la surveillance des bactéries résistantes et à la promotion d'un usage plus rationnel des antibiotiques. Ainsi, l'évolution du marché de la résistance aux antibiotiques sera influencée par les besoins thérapeutiques et de bon usage des antibiotiques, l'Allemagne conservant vraisemblablement sa position de leader en Europe.
Marché de la résistance aux antibiotiques en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 24 et 28 % du chiffre d'affaires de 2025 et connaître une croissance annuelle composée de 6,4 à 7,2 %. La Chine domine le marché régional en termes de valeur, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'augmentation des capacités de diagnostic, l'expansion des hôpitaux et les programmes nationaux de lutte contre la résistance aux antimicrobiens alimentent la demande croissante de traitements contre les infections résistantes.
Les industries pharmaceutiques chinoises et indiennes renforcent les capacités régionales, tandis que les politiques publiques encouragent la surveillance et le bon usage des antibiotiques. Le Japon et la Corée du Sud disposent d'hôpitaux de pointe, tandis que l'Inde, de son côté, est confrontée à un lourd fardeau d'infections et à une industrie pharmaceutique en pleine expansion.
Marché de la résistance aux antibiotiques au Moyen-Orient et en Afrique
D'après le rapport sur le marché de la résistance aux antibiotiques, le Moyen-Orient et l'Afrique devraient connaître une croissance plus rapide que les régions matures, grâce au développement des infrastructures hospitalières, aux programmes de lutte contre les maladies infectieuses et à une meilleure disponibilité des services de microbiologie. L'Arabie saoudite et les Émirats arabes unis constituent d'importants marchés du Golfe, tandis que l'Afrique du Sud est un marché subsaharien de premier plan en matière de gestion des infections résistantes.
Le développement de la région est influencé par les investissements dans le secteur de la santé, liés à la diversification économique, à la modernisation des hôpitaux et aux infrastructures énergétiques. Le marché de la résistance aux antibiotiques dans le reste du Moyen-Orient et de l'Afrique demeure plus fragmenté, l'accès aux traitements, les outils de diagnostic, les capacités d'approvisionnement et la disponibilité des spécialistes étant des facteurs déterminants pour l'adoption des nouvelles approches. Un taux de croissance annuel composé (TCAC) régional modélisé de 7,0 à 8,0 % reflète cette amélioration des conditions structurelles.
Analyse de segmentation
Classe de médicaments
Le segment des classes de médicaments devrait connaître une croissance annuelle composée (TCAC) de 4,9 % à 5,7 % entre 2026 et 2034 sur le marché de la résistance aux antibiotiques. La demande se concentre de plus en plus sur les classes actives contre les pathogènes résistants, bien connues en milieu hospitalier et présentant des profils de sécurité cliniquement acceptables. Les céphalosporines conservent une large pertinence, tandis que les oxazolidinones, les tétracyclines et les lipoglycopeptides plus récents offrent des options différenciées pour certaines infections résistantes. Le choix du produit reste fortement dépendant des résultats d'antibiogramme et des protocoles de bon usage des antibiotiques.
- Oxazolidinones : Les oxazolidinones demeurent un traitement stratégique des infections à Gram positif résistantes, notamment lorsque leur biodisponibilité orale permet la sortie de l’hôpital et la poursuite du traitement. Leur rôle clinique établi justifie leur utilisation régulière par les spécialistes.
- Céphalosporines : Les céphalosporines occupent une place prépondérante en milieu hospitalier car plusieurs générations ciblent différents profils de pathogènes. Les céphalosporines de dernière génération et les associations d’antibiotiques anti-bêta-lactamases renforcent leur efficacité contre les infections à Gram négatif et à Gram positif résistantes.
- Tétracyclines : Les tétracyclines bénéficient d’une large utilisation clinique et sont disponibles sous forme orale. Les dérivés plus récents sont destinés au traitement des infections respiratoires, cutanées et atypiques résistantes, pour lesquelles les traitements conventionnels présentent des limitations de sensibilité ou de tolérance.
- Lipoglycopeptides : Les lipoglycopeptides offrent des options de traitement à action prolongée pour certaines infections résistantes à Gram positif, permettant potentiellement de réduire la fréquence d’administration et de soutenir la prise en charge ambulatoire lorsque cela est cliniquement approprié.
Canal de distribution
Le segment des canaux de distribution devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 8,0 % entre 2026 et 2034 sur le marché de la résistance aux antibiotiques. Les pharmacies hospitalières demeurent essentielles, car les infections résistantes graves nécessitent fréquemment une dispensation contrôlée et un traitement intraveineux. Toutefois, les circuits de distribution de détail et numériques peuvent gagner en importance pour la mise en place de traitements oraux adaptés, la réduction des doses thérapeutiques et le suivi des prescriptions, dans le cadre de réglementations strictes.
- Pharmacies hospitalières : Les pharmacies hospitalières constituent le canal clé, car les infections résistantes nécessitent souvent un traitement en milieu hospitalier, une évaluation de la gestion des antimicrobiens, une prescription basée sur la sensibilité et une coordination des stocks.
- Pharmacies de détail : Les pharmacies de détail facilitent la dispensation d’antibiotiques en ambulatoire, notamment pour les traitements oraux prescrits après évaluation clinique. Leur rôle stratégique repose sur le contrôle des prescriptions et le respect des principes de bon usage des antibiotiques.
- Pharmacies : Les pharmacies conservent leur importance là où l’accès aux médicaments sur ordonnance et l’infrastructure de santé locale permettent une distribution réglementée des antibiotiques. Leur rôle varie considérablement selon la réglementation nationale en matière de dispensation et son application.
- Pharmacies en ligne : Les pharmacies en ligne émergent comme un canal structuré pour l’exécution légitime des ordonnances, la commodité des renouvellements et l’accès géographique, bien que la réglementation et la gestion des antibiotiques restent des garanties essentielles.
Aperçu des opportunités
|
Canal de distribution |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Pharmacies hospitalières |
Haut |
Dispense de gestion responsable |
Mature |
|
Pharmacies de détail |
Moyen |
Passage oral |
Mise à l'échelle |
|
Pharmacies |
Moyen |
Accès réglementé |
Mise à l'échelle |
|
Pharmacies en ligne |
Faible |
Réalisation numérique |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de la résistance aux antibiotiques
Charge croissante des infections bactériennes résistantes
La résistance des agents pathogènes engendre un besoin accru de nouveaux traitements pour soigner les patients ne répondant pas aux antibiotiques conventionnels. La surveillance de l'OMS a révélé que la résistance est un problème récurrent dans de nombreuses infections bactériennes courantes, et qu'elle constitue une tendance constante dans l'utilisation de certains couples agent pathogène-antibiotique. Il en résulte un besoin de nouveaux médicaments et de nouvelles associations efficaces contre ces agents pathogènes prioritaires. Ce facteur a un impact majeur sur les perspectives commerciales en milieu hospitalier, car il peut prolonger la durée d'hospitalisation et engendrer des besoins diagnostiques plus importants. Ainsi, les entreprises pharmaceutiques peuvent justifier leurs produits différenciés s'ils démontrent une efficacité avérée contre les agents pathogènes résistants.
Développement de la gestion des antimicrobiens et des diagnostics
Les initiatives de bon usage des antibiotiques incitent à privilégier l'utilisation clinique plutôt que le volume. Les hôpitaux intègrent désormais les données microbiologiques, les antibiogrammes locaux, les avis d'infectiologues et les recommandations de prescription avant de recourir aux traitements de dernier recours. Ceci renforce le besoin de médicaments efficaces contre des bactéries spécifiques, évitant ainsi une exposition inutile à un large spectre. Des technologies de diagnostic plus rapides peuvent également réduire le délai entre le prélèvement et le traitement ciblé. Pour les entreprises pharmaceutiques, le bon usage des antibiotiques accroît la nécessité de ventes basées sur les données cliniques, exigeant des données démontrant une différenciation fondée sur l'évolution clinique et non sur la simple efficacité à large spectre. Les entreprises pharmaceutiques capables d'intégrer leurs médicaments aux algorithmes diagnostiques et aux protocoles hospitaliers auront de meilleures chances de succès.
Financement public et soutien réglementaire à l'innovation antibactérienne
Le développement des antibiotiques pose un problème économique, car les nouveaux traitements sont volontairement utilisés avec parcimonie afin de préserver leur efficacité. C'est pourquoi les mécanismes de financement public peuvent contribuer de manière significative à réduire les risques liés au développement et au financement de produits destinés à cibler les agents pathogènes prioritaires. Financement, expertise et autres avantages en matière de développement peuvent être fournis par le biais de la BARDA, du CARB-X, des programmes d'innovation nationaux et des incitations réglementaires. Ces outils de financement rendent les programmes plus réalisables, car ces derniers, sans eux, peineraient à attirer les investissements habituellement réservés à l'industrie pharmaceutique. Leur impact est bien plus important que le simple financement de produits individuels, car des programmes validés peuvent créer un marché pour de nouveaux mécanismes et favoriser la coopération entre les entreprises de biotechnologie et les grandes sociétés.
Tendances futures du marché de la résistance aux antibiotiques
Sélection antimicrobienne de précision grâce à des diagnostics intégrés
L'évolution future du marché de la résistance aux antibiotiques reposera sur une combinaison de diagnostics moléculaires, de tests de sensibilité, de systèmes d'information hospitaliers et d'algorithmes de prescription. Plutôt que de traiter la résistance par des antibiotiques à large spectre empiriques, on observera une meilleure compréhension des propriétés des pathogènes, permettant ainsi d'utiliser le traitement approprié en fonction des mécanismes de résistance. Cette approche favorisera les produits hautement spécifiques et prévisibles quant à leur positionnement clinique et leur pharmacologie. L'intégration des diagnostics permettra de limiter le recours excessif aux antibiotiques de réserve, contribuant ainsi à une meilleure gestion des médicaments et à une plus grande efficacité du système de prescription. Pour les entreprises pharmaceutiques, les tests compagnons, les partenariats entre laboratoires et les outils numériques d'aide à la décision pourraient devenir des facteurs de différenciation commerciale essentiels.
Nouveaux mécanismes ciblant les pathogènes prioritaires à Gram négatif
Les investissements dans le développement de nouveaux antibiotiques devraient se concentrer de plus en plus sur les pathogènes Gram négatifs difficiles à traiter, notamment les entérobactéries résistantes aux carbapénèmes, Pseudomonas aeruginosa résistant et Acinetobacter baumannii. Les classes d'antibiotiques classiques présentent des mécanismes de résistance qui réduisent l'efficacité des traitements, ouvrant la voie à des associations d'inhibiteurs de bêta-lactamases et à de nouvelles cibles biologiques. Les chercheurs étudient également des approches qui perturbent les structures bactériennes ou les voies de résistance, plutôt que de se contenter de modifications progressives des classes existantes. Les candidats prometteurs pourraient bénéficier d'un soutien accru du secteur public, car ils ciblent des pathogènes considérés comme prioritaires pour la sécurité sanitaire mondiale. Les stratégies commerciales associeront probablement un usage hospitalier ciblé à des mesures de bon usage, afin de préserver les nouveaux mécanismes pour les infections où les traitements existants sont insuffisants.
Opportunités du marché de la résistance aux antibiotiques
Expansion axée sur les partenariats dans les marchés émergents
Les marchés émergents offrent l'opportunité de conjuguer les investissements croissants dans le secteur de la santé avec les capacités locales de production, de réglementation et de logistique. L'Inde, la Chine, l'Asie du Sud-Est, l'Amérique latine et certains pays du Moyen-Orient peuvent favoriser l'expansion régionale en adoptant des approches en matière de prix, d'enregistrement, d'approvisionnement et de gestion des médicaments adaptées aux besoins locaux. La collaboration avec les fabricants de médicaments locaux permettrait de réduire les coûts de production et de faciliter l'accès aux appels d'offres, tandis que les essais cliniques régionaux simplifieraient le processus de soumission réglementaire. Les prévisions du marché de la résistance aux antibiotiques indiquent que les régions émergentes, qui connaissent une forte croissance, représenteront une part plus importante de la demande supplémentaire à terme. Les entreprises devraient privilégier leur expansion dans les régions émergentes dotées de solides capacités en microbiologie et de stratégies nationales de lutte contre la résistance aux antimicrobiens.
Gestion du cycle de vie grâce à des formulations différenciées
Outre le potentiel de découverte de nouveaux antibiotiques, les opportunités de développement liées au cycle de vie du produit vont plus loin. Les formulations orales à doses décroissantes, l'espacement des doses, l'optimisation des protocoles de perfusion et les associations médicamenteuses peuvent améliorer le confort d'utilisation tout en préservant le positionnement des antibiotiques actuels. Ceci facilitera la prise en charge des patients ambulatoires et réduira les administrations. Il est également possible d'étendre l'utilisation du médicament à d'autres indications thérapeutiques, en s'appuyant sur les données pharmacologiques actuelles, notamment pour les infections causées par des pathogènes résistants. Il est essentiel que l'équipe commerciale se concentre sur les données relatives à la durée du traitement, à l'observance, aux hospitalisations et à l'utilisation des ressources, car ces éléments peuvent influencer les décisions des hôpitaux concernant les formulaires de remboursement et les organismes payeurs.
Développements récents
- Mai 2026 : Basilea Pharmaceutica Ltd. a reçu une nouvelle subvention de 13,3 millions de dollars américains de la BARDA pour poursuivre le développement du ceftibutène-lédaborbactam étzadroxil par voie orale, une association d’un bêta-lactamine et d’un inhibiteur de bêta-lactamase en cours de développement pour les infections urinaires compliquées, notamment les pyélonéphrites. Ce financement renforce le développement d’un programme antibactérien oral différencié ciblant les infections à Gram négatif résistantes.
- 2026 : Wockhardt Therapeutics a fait progresser son portefeuille d’antibactériens innovants, notamment grâce aux avancées réglementaires concernant ZAYNICH et au développement de FOVISCU pour les infections résistantes. L’entreprise a orienté ses projets vers les pathogènes prioritaires et les infections à Gram négatif difficiles à traiter, tout en poursuivant ses travaux cliniques et réglementaires sur plusieurs candidats. Sa stratégie témoigne d’une importance accrue accordée aux mécanismes d’action différenciés et aux produits antibactériens destinés au milieu hospitalier.
- Octobre 2025 : Innoviva, Inc. a annoncé des activités de développement clinique supplémentaires concernant son portefeuille de maladies infectieuses, notamment la présentation de nouvelles analyses sur la zoliflodacine lors de l’IDWeek 2025. Le portefeuille de la société comprend ZEVTERA et XACDURO, renforçant ainsi son orientation vers les infections bactériennes graves et les thérapies ciblant les agents pathogènes pour lesquels les options de traitement sont limitées.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -