
Marché de la thérapie d’anticorps : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'immunothérapie (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type [anticorps monoclonaux (oncologie, maladies auto-immunes, maladies infectieuses, autres), conjugués anticorps-médicament], par utilisateur final (hôpitaux, centres spécialisés, autres) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00031447
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
330,07 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
965,51 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
12,67 %
taux de croissance
Marché adressable
5 653,20 milliards de dollars américains
(2026-2034)
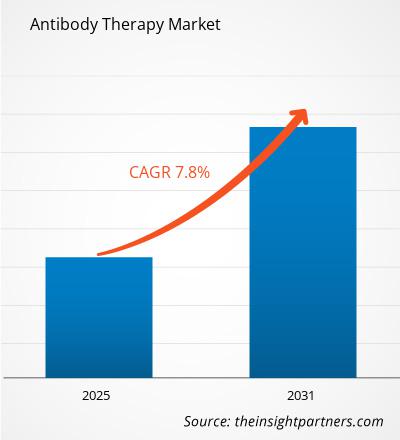
Le marché des thérapies par anticorps évolue, passant des traitements existants à base d'anticorps monoclonaux, largement répandus, à des produits biologiques plus avancés et précis. Ce marché, qui représentait 330,07 milliards de dollars américains en 2025, devrait atteindre 965,51 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 12,67 % entre 2026 et 2034. Les progrès réalisés en oncologie, en immunologie, en hématologie et dans d'autres domaines thérapeutiques stimulent la demande de traitements à base d'anticorps.
L’Amérique du Nord conservera son importance stratégique grâce à sa capacité de développement de produits biologiques, à son infrastructure étendue d’essais cliniques, à un taux élevé d’adoption des thérapies ciblées et à des investissements considérables en recherche et développement pharmaceutique. Le taux de croissance annuel composé (TCAC) du marché des thérapies par anticorps en Amérique du Nord devrait se situer entre 11,5 % et 13,0 % de 2026 à 2034.
Analyse et perspectives du marché de la thérapie par anticorps
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de 38 à 42 % en 2025, avec une croissance annuelle composée de 11,5 à 13 % entre 2026 et 2034, soutenue par une production de produits biologiques établie, une infrastructure d’essais cliniques et une forte demande en oncologie.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % de la valeur de l'Amérique du Nord en 2025, avec un TCAC de 11,7 à 13,2 % entre 2026 et 2034, reflétant une adoption importante des anticorps thérapeutiques et une activité soutenue dans le développement de nouveaux produits.
- Europe : L'Europe devrait détenir une part de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 10,8 à 12,3 % jusqu'en 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 20 à 24 % en 2025, avec un taux de croissance annuel composé (TCAC) de 13,5 à 15,0 %, la Chine, le Japon, la Corée du Sud et l'Inde bénéficiant du développement de leurs capacités dans le domaine des produits biologiques.
- Segment le plus important : les anticorps monoclonaux devraient détenir une part de marché de 91 à 94 % en 2025 et connaître une croissance annuelle composée de 11,8 à 13,0 % entre 2026 et 2034, grâce à leur large utilisation clinique.
- Segment à forte croissance : Les conjugués anticorps-médicament devraient représenter une part de marché de 6 à 9 % en 2025 et devraient connaître une croissance annuelle composée de 15,5 à 17,5 % jusqu’en 2034, portée par l’innovation en oncologie.
- Principales entreprises analysées en détail : Merck & Co., Inc. ; Eli Lilly and Company ; Seagen Inc. ; Novartis AG ; Takeda Pharmaceutical Company Limited ; Bristol-Myers Squibb Company ; Johnson & Johnson ; AstraZeneca PLC ; Regeneron Pharmaceuticals, Inc. ; Roche Holding AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des anticorps thérapeutiques a évolué, passant des anticorps murins et chimériques traditionnels aux anticorps humanisés, aux anticorps humains, aux anticorps bispécifiques et aux conjugués anticorps-médicament. Les procédés de production ont progressé vers des cultures cellulaires de mammifères à haut rendement, des technologies de production intensifiées, une purification et une caractérisation avancées. Ces évolutions permettent une plus grande homogénéité tout en autorisant des modes d'action plus complexes. L'oncologie représente l'un des principaux axes de commercialisation, tandis que l'immunologie et l'hématologie élargissent le champ thérapeutique.
D'après le rapport sur le marché des thérapies par anticorps, les investissements dans la conception précise des anticorps, les systèmes d'administration et les combinaisons thérapeutiques devraient augmenter. Les marchés émergents prennent une importance croissante grâce à la production nationale grandissante de produits biologiques et à des politiques plus favorables aux biosimilaires, permettant ainsi de proposer des prix plus abordables. Les agences réglementaires accordent également une grande importance à la comparabilité, aux tests d'immunogénicité, à la constance de la fabrication et à la sélection des patients.
Rapport sur le marché de la thérapie par anticorps : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 330,07 milliards de dollars américains |
| Taille du marché d'ici 2034 | 965,51 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,67% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la thérapie par anticorps
Les médicaments à base d'anticorps sont motivés par l'importance d'une action biologique hautement sélective, notamment en oncologie, en auto-immunité et en hématologie. Les thérapies par anticorps reposent désormais sur la transformation de cibles validées en produits uniques démontrant une efficacité à long terme, une sécurité optimale et une production à grande échelle. Cet écosystème industriel comprend les plateformes de découverte, le développement d'anticorps, le développement de lignées cellulaires, le développement clinique, la production commerciale, la distribution, les hôpitaux et les centres spécialisés.
L'approvisionnement en anticorps est limité par leur processus de fabrication complexe et leur production biologique contrôlée. La culture cellulaire en amont, la purification en aval, la formulation, le remplissage et le conditionnement, ainsi que la logistique de la chaîne du froid, constituent autant de points de contrôle de la qualité et des coûts. Selon l'OMS, les anticorps monoclonaux représentent une catégorie importante de médicaments biologiques ; son rapport de 2025 sur la recherche clinique recensait 2 066 études sur les anticorps monoclonaux menées entre 2014 et 2023.
La concurrence est alimentée par les différences en matière de validation des cibles, de format des anticorps, de données cliniques, de fabrication et de gestion du cycle de vie. La solidité du portefeuille et la viabilité commerciale seront donc prises en compte pour l'analyse du marché des thérapies par anticorps, au-delà du nombre de produits. Merck & Co., Inc. et Bristol-Myers Squibb Company possèdent d'importants portefeuilles d'anticorps en oncologie, tandis qu'AstraZeneca PLC, Novartis AG et Regeneron Pharmaceuticals, Inc. occupent des positions différenciées dans les domaines de l'oncologie, de l'immunologie et des maladies rares.
Des concurrents tels qu'Eli Lilly and Company, Takeda Pharmaceutical Company Limited, Johnson & Johnson, Seagen Inc. et Roche Holding AG continuent de rivaliser grâce à leurs produits biologiques ciblés de pointe, leurs conjugués anticorps-médicament (ADC) et leurs solides capacités de développement. Les investisseurs s'intéressent désormais aux plateformes capables de produire différents formats d'anticorps à partir de technologies communes. Les partenariats, les licences, les acquisitions et les accords de co-développement restent essentiels car ils réduisent les risques liés à la découverte et accélèrent la validation des cibles et du savoir-faire en ingénierie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la thérapie par anticorps : Perspectives stratégiques

Perspectives régionales
marché nord-américain des thérapies par anticorps
On estime que l'Amérique du Nord représentera entre 38 et 42 % du marché en 2025 et connaîtra une croissance annuelle composée de 11,5 % à 13 % jusqu'en 2034. Les États-Unis dominent la demande régionale grâce à leurs infrastructures de pointe en oncologie, à l'utilisation importante des produits biologiques, à la recherche clinique intensive et aux investissements pharmaceutiques conséquents. Le Canada contribue également à la demande grâce à ses centres d'oncologie spécialisés et à l'accès croissant aux produits biologiques.
La région bénéficie également d'une production biopharmaceutique intégrée, d'une recherche universitaire de pointe et d'une expertise réglementaire reconnue. L'évolution de l'approche de la FDA américaine en matière de méthodologies de développement met l'accent sur les essais cliniques pertinents et une translation clinique efficace. La demande est particulièrement forte pour les anticorps monoclonaux et les conjugués anticorps-médicament (ADC) utilisés en oncologie, tandis que les applications en immunologie constituent une source de revenus récurrente supplémentaire. La part de marché des thérapies par anticorps est ainsi soutenue à la fois par des produits établis et par le développement continu de nouveaux produits.
Marché américain des thérapies par anticorps
Les États-Unis représentaient environ 82 à 86 % du marché nord-américain en 2025 et leur part de marché devrait croître à un taux de croissance annuel composé (TCAC) de 11,7 à 13,2 % jusqu'en 2034. L'adoption élevée des traitements, la capacité de remboursement, les infrastructures spécialisées et un vaste écosystème d'essais cliniques sous-tendent le leadership régional. Merck & Co., Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, Johnson & Johnson, AstraZeneca PLC et Regeneron Pharmaceuticals, Inc. poursuivent d'importantes activités de développement ou de commercialisation.
Les tendances actuelles privilégient de plus en plus les traitements oncologiques ciblés par biomarqueurs, les associations d'anticorps et les conjugués anticorps-médicament (ADC). Les autorisations de mise sur le marché de la FDA témoignent de l'élargissement des mécanismes d'action des anticorps à différents sous-types de cancer. En 2025, l'agence a approuvé le datopotamab deruxtecan, un conjugué d'anticorps anti-Trop-2 et d'inhibiteur de la topoisomérase, pour le traitement du cancer du sein métastatique HR+/HER2- ayant déjà fait l'objet d'un traitement. Ces avancées soulignent l'importance d'une sélection ciblée des patients et du recours aux tests diagnostiques compagnons.
Marché européen des thérapies par anticorps
On prévoit que l'Europe détiendra une part de marché d'environ 25 à 29 % en 2025 et un taux de croissance annuel composé (TCAC) compris entre 10,8 et 12,3 % de 2025 à 2034. L'Allemagne devrait être le marché national dominant grâce à ses hôpitaux spécialisés, sa production biopharmaceutique et son infrastructure de remboursement, suivie du Royaume-Uni, grâce à la recherche translationnelle et à ses spécialistes en oncologie.
L'Allemagne bénéficie de la présence d'importantes infrastructures de production biopharmaceutique et de recherche clinique, tandis que le Royaume-Uni s'appuie sur la recherche universitaire, des structures de soins spécialisées et un système national d'achats de soins de santé. La France recourt largement aux produits biologiques en milieu hospitalier, principalement en oncologie et pour les maladies auto-immunes. L'Italie et l'Espagne développent leurs structures de soins spécialisées et augmentent leur production de produits biologiques.
Marché des thérapies par anticorps APAC
La région Asie-Pacifique devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 13,5 à 15 % jusqu'en 2034, ce qui en fera la région majeure à la croissance la plus rapide. La Chine devrait jouer un rôle moteur, grâce aux investissements nationaux dans les produits biologiques, au développement clinique et à l'expansion de ses capacités de production.
Le Japon et la Corée du Sud disposent d'écosystèmes de produits biologiques bien établis, tandis que l'Inde développe ses propres capacités de production et sa plateforme de biosimilaires. L'Australie contribue à cet essor en proposant des services de R&D et des soins de santé spécialisés. Les politiques et les incitations à la production locale, ainsi que l'augmentation des diagnostics de cancer, stimulent la demande dans la région. Le marché des thérapies à base d'anticorps en Asie-Pacifique bénéficie également d'un meilleur accès aux médicaments biologiques et aux centres de traitement.
Marché des thérapies par anticorps au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent une part plus faible de la demande mondiale, mais présentent des perspectives de croissance grâce aux investissements dans les infrastructures de santé. Le marché devrait connaître un taux de croissance annuel composé (TCAC) de 9,5 % à 11 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur de la demande, suivie des Émirats arabes unis et de l'Afrique du Sud.
L’Arabie saoudite et les Émirats arabes unis développeront des hôpitaux spécialisés, des centres de cancérologie et une infrastructure pharmaceutique de pointe. L’Afrique du Sud dispose d’une plateforme solide en Afrique subsaharienne, tandis que d’autres marchés dépendent des importations de produits biologiques. Les investissements dans les infrastructures de santé au Moyen-Orient et dans les pays du Golfe seront financés par les recettes énergétiques, permettant ainsi le développement de produits biologiques hautement spécialisés.
Analyse de segmentation
Taper
Le type reste le principal critère de classification, les anticorps monoclonaux et les conjugués anticorps-médicament (ADC) constituant l'ensemble de la segmentation proposée. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 12,0 à 13,5 % entre 2026 et 2034. Les anticorps monoclonaux conservent un large champ d'application thérapeutique, tandis que les ADC permettent une administration cytotoxique ciblée et ouvrent la voie à des applications oncologiques de plus en plus sophistiquées. La différenciation des produits s'oriente donc vers la spécificité de la cible, le choix de la charge utile, la stabilité du lieur et l'indice thérapeutique.
- Anticorps monoclonaux : Les anticorps monoclonaux conservent une position dominante grâce à leurs nombreuses autorisations de mise sur le marché, leurs plateformes de production éprouvées et leurs applications en oncologie, immunologie, hématologie et maladies infectieuses. Leur marché établi garantit une demande thérapeutique constante.
- Conjugués anticorps-médicament : Ces conjugués associent la reconnaissance de l’antigène à l’administration ciblée d’une charge utile, ce qui renforce leur intérêt stratégique en oncologie. La demande est soutenue par les progrès réalisés dans la chimie des lieurs, la puissance de la charge utile, la sélection des biomarqueurs et la validation clinique.
Utilisateur final
Le segment des utilisateurs finaux se divise en hôpitaux et centres spécialisés , et devrait connaître une croissance annuelle composée (TCAC) de 12,1 % à 13,4 % entre 2026 et 2034. Les exigences administratives, la complexité des traitements, le suivi par des spécialistes et les structures de remboursement déterminent le lieu de dispensation des thérapies. Les hôpitaux conservent une large base installée, tandis que les centres spécialisés prennent de l'importance en oncologie et pour d'autres traitements nécessitant une expertise multidisciplinaire dédiée et une infrastructure de perfusion.
- Hôpitaux : Les hôpitaux constituent un cadre de traitement majeur car ils offrent des soins multidisciplinaires, une infrastructure pharmaceutique, un soutien d’urgence, une surveillance en laboratoire et un accès à des thérapies complexes par perfusion nécessitant une prise en charge clinique intégrée.
- Centres spécialisés : Les centres spécialisés sont de plus en plus importants pour les thérapies en oncologie et en hématologie, offrant une expertise spécifique à la maladie, des protocoles de perfusion simplifiés, des tests de biomarqueurs et une surveillance des patients adaptée aux protocoles de traitement avancés à base d’anticorps.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
Soins par perfusion |
Mature |
|
Centres spécialisés |
Moyen |
Oncologie de précision |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'immunothérapie
Expansion des traitements oncologiques ciblés
Le cancer demeure un moteur important du développement des anticorps, car ces traitements pourraient reconnaître sélectivement les antigènes tumoraux tout en facilitant des approches thérapeutiques différenciées. La FDA américaine a approuvé plusieurs produits à base d'anticorps et de conjugués anticorps-médicament (ADC) en 2025, ce qui confirme la transposition continue des approches ciblées en clinique. En décembre 2025, la FDA a approuvé le trastuzumab deruxtecan et le pertuzumab pour le cancer du sein métastatique HER2-positif, ainsi que leurs tests diagnostiques associés, illustrant la tendance au co-développement des écosystèmes thérapeutiques et diagnostiques. Cependant, l'impact sur le marché dépasse le cadre de ces produits spécifiques, car les cibles validées stimulent le développement d'indications supplémentaires, les études de combinaison, les études de biomarqueurs et l'augmentation des capacités de production. L'oncologie offre d'excellentes opportunités aux développeurs pour la création de programmes de franchise basés sur des mécanismes éprouvés.
Validation clinique accrue des formats d'anticorps avancés
Les tendances du marché des thérapies par anticorps indiquent que le développement s'oriente désormais vers les conjugués anticorps-médicament (ADC), les anticorps multispécifiques et les formats modifiés capables d'améliorer l'interaction avec la cible ou l'administration du traitement, au-delà des anticorps monoclonaux conventionnels. L'OMS note que les progrès de la biotechnologie recombinante et de la chimie des protéines ont accru l'intérêt pour les fragments d'anticorps, les anticorps à domaine unique et les anticorps multispécifiques. Cette évolution modifie les exigences concurrentielles, car les entreprises ont de plus en plus besoin de compétences intégrées couvrant l'ingénierie moléculaire, la pharmacologie, l'analyse et la production. Les formats avancés peuvent également créer des opportunités en matière de propriété intellectuelle différenciée et de gestion du cycle de vie. Pour les fabricants établis, les plateformes technologiques peuvent prendre en charge plusieurs programmes grâce à une infrastructure de développement partagée. Pour les développeurs émergents, l'ingénierie spécialisée des anticorps peut constituer un point d'entrée vers des accords de licence ou de co-développement sans nécessiter de capacités de production commerciale complètes.
Un accès élargi aux médicaments biologiques et aux biosimilaires
Les systèmes de santé doivent de plus en plus concilier la valeur clinique des médicaments biologiques et les impératifs d'accessibilité financière. L'OMS a indiqué que sa Liste des médicaments essentiels comprenait 81 biothérapies en 2023, soit plus de 15 % des médicaments essentiels répertoriés. Parallèlement, les biosimilaires du trastuzumab et du rituximab ont permis un accès plus large aux médicaments dans plusieurs pays. Si les biosimilaires peuvent accroître la pression concurrentielle sur les produits de référence, ils peuvent aussi, simultanément, augmenter le nombre de personnes traitées. Il en résulte un double effet de marché : les produits établis peuvent subir une érosion de leur prix, tandis qu'une meilleure accessibilité financière peut accroître le volume des traitements. Les fabricants doivent donc adapter leurs formulations, leurs modes d'administration, leurs indications et leurs stratégies de cycle de vie afin de préserver la valeur de leurs produits tout en garantissant l'accès aux soins dans des systèmes de santé sensibles aux coûts.
Tendances futures du marché de la thérapie par anticorps
Convergence de l'immunothérapie et de la médecine personnalisée
La prochaine étape du développement des anticorps associera de plus en plus le choix du traitement au profilage moléculaire, aux tests compagnons et aux données longitudinales des patients. Les populations définies par des biomarqueurs peuvent améliorer les taux de réponse clinique tout en réduisant l'exposition à des thérapies peu susceptibles de bénéficier à certains patients. Cette approche incitera les développeurs à concevoir conjointement des stratégies thérapeutiques et diagnostiques, plutôt que de considérer le diagnostic comme une étape ultérieure. Les produits à base d'anticorps pourraient également intégrer de plus en plus d'algorithmes de sélection des patients dans leur développement clinique, notamment en oncologie. À terme, les centres de traitement spécialisés pourraient devenir des plateformes essentielles pour les tests intégrés, l'administration des traitements et le suivi des résultats. Sur le plan commercial, il en résultera un passage d'une concurrence axée sur le produit à une différenciation des parcours de soins, où la production de données probantes, la compatibilité diagnostique et les résultats mesurables pour les patients influenceront l'adoption.
Stratégies de charge utile et de combinaison de nouvelle génération
L'innovation dans le domaine des conjugués anticorps-médicament (ADC) devrait s'orienter vers une sélection plus précise de la charge utile, une meilleure stabilité du lieur, des ratios médicament/anticorps optimisés et des combinaisons avec des immunothérapies ou d'autres agents ciblés. Ces avancées pourraient élargir les fenêtres thérapeutiques et créer de nouvelles opportunités pour les tumeurs où les traitements conventionnels offrent un bénéfice limité. Les stratégies de combinaison pourraient également permettre une utilisation séquentielle ou périopératoire, élargissant ainsi les indications des thérapies à base d'anticorps. Le contexte concurrentiel dépendra donc à la fois de l'anticorps et des performances des technologies de charge utile et d'administration associées. Les entreprises disposant de capacités intégrées en chimie, biologie, essais cliniques et production devraient être mieux placées pour gérer ces produits de plus en plus complexes, tandis que les plus petites pourraient nouer des partenariats pour accéder à des technologies spécialisées.
Opportunités du marché de l'immunothérapie
Localisation régionale de la production et de la technologie
L'expansion de la production de produits biologiques en Asie-Pacifique offre aux entreprises la possibilité d'établir une production régionale, des accords de transfert de technologie et des partenariats de développement spécialisés. La Chine, l'Inde, la Corée du Sud et certains marchés d'Asie du Sud-Est renforcent leurs capacités biopharmaceutiques tout en cherchant à améliorer la résilience de leur chaîne d'approvisionnement. La localisation peut réduire la dépendance aux importations et raccourcir les circuits de distribution, notamment lorsque les systèmes de santé privilégient la production nationale. Les entreprises peuvent adopter des stratégies modulaires combinant le remplissage et le conditionnement régionaux, le développement clinique local et une production centralisée à haute valeur ajoutée. Les partenariats avec des entreprises pharmaceutiques locales peuvent accélérer l'entrée sur le marché. Pour les investisseurs, les opportunités ne se limitent pas aux capacités de production ; elles englobent le développement des procédés, les analyses, les services de chaîne du froid et l'accompagnement réglementaire, créant ainsi un écosystème autour de la commercialisation des anticorps plutôt que de se reposer uniquement sur les ventes de produits.
Extension du cycle de vie grâce à de nouvelles indications et de nouveaux modèles de distribution
Les anticorps existants offrent d'importantes opportunités de gestion de leur cycle de vie grâce à des indications supplémentaires, des schémas thérapeutiques combinés, l'optimisation des doses et des voies d'administration alternatives. Les développeurs peuvent s'appuyer sur les connaissances établies en matière de sécurité et de pharmacologie pour explorer des populations de patients adjacentes, tout en réduisant potentiellement le temps et les coûts associés à des programmes de recherche entièrement nouveaux. Les formulations sous-cutanées, les intervalles d'administration prolongés et des conditions de traitement plus pratiques peuvent améliorer l'expérience du patient et réduire la pression sur les infrastructures de perfusion. Les prévisions du marché des thérapies par anticorps dépendent donc de plus en plus de la capacité à extraire une valeur ajoutée des molécules validées plutôt que de se reposer exclusivement sur de nouvelles entités moléculaires. Les équipes stratégiques de gestion de portefeuille peuvent prioriser les indications pour lesquelles les besoins non satisfaits, la clarté des biomarqueurs, l'intensité concurrentielle et les conditions de remboursement constituent la justification commerciale la plus solide.
Développements récents
- Juillet 2026 : Merck & Co., Inc. a annoncé les résultats de l’étude de phase 3 KEYNOTE-C93, démontrant que KEYTRUDA améliore significativement la survie sans progression par rapport à une chimiothérapie à base de platine chez des patientes atteintes d’un cancer de l’endomètre avancé ou récidivant dMMR et n’ayant jamais reçu de traitement. Ces résultats renforcent les données probantes en faveur du blocage de PD-1 en monothérapie dans une population définie par des biomarqueurs.
- Juin 2026 : Merck & Co., Inc. a obtenu l’approbation de la FDA américaine pour KEYTRUDA et KEYTRUDA QLEX en association avec Trodelvy, en traitement de première ligne du cancer du sein triple négatif avancé PD-L1 positif. Cette décision représente une stratégie importante d’association d’un anticorps et d’un conjugué anticorps-médicament (ADC) et élargit l’utilisation clinique des traitements d’immuno-oncologie ciblés.
- Juillet 2025 : Regeneron Pharmaceuticals, Inc. a obtenu l’approbation accélérée de la FDA américaine pour le linvoseltamab, un activateur de lymphocytes T CD3 ciblant BCMA, chez les adultes atteints d’un myélome multiple en rechute ou réfractaire après au moins quatre lignes de traitement antérieures. Cette approbation illustre le développement continu des mécanismes d’action des anticorps modifiés dans les cancers hématologiques lourdement prétraités.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -