
Markt für Antikörper Therapie: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Antikörpertherapie (2021 - 2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Typ [monoklonale Antikörper (Onkologie, Autoimmunerkrankungen, Infektionskrankheiten, Sonstige), Antikörper-Wirkstoff-Konjugate], Endnutzer (Krankenhäuser, Fachzentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika sowie Süd- & Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00031447
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
330,07 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
965,51 Mrd. US$
Prognose bis 2034
CAGR 2026-2034
12,67 %
Wachstumsrate
Adressierbarer Markt
5.653,20 Mrd. US-Dollar
(2026–2034)
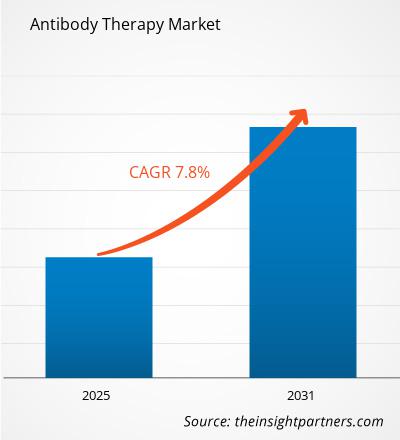
Der Markt für Antikörpertherapien entwickelt sich von der breiten Palette bestehender monoklonaler Antikörperbehandlungen hin zu fortschrittlicheren und präziseren Biologika. Der Markt hat 2025 ein Volumen von 330,07 Milliarden US-Dollar und soll bis 2034 auf 965,51 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,67 % von 2026 bis 2034 entspricht. Fortschritte in der Onkologie, Immunologie, Hämatologie und anderen Behandlungsbereichen steigern die Nachfrage nach antikörperbasierten Therapieansätzen.
Nordamerika wird aufgrund seiner Fähigkeit zur Entwicklung von Biologika, seiner umfassenden Infrastruktur für klinische Studien, der hohen Akzeptanzraten zielgerichteter Medikamente und der beträchtlichen Investitionen in die pharmazeutische Forschung und Entwicklung seine strategische Bedeutung behalten. Die durchschnittliche jährliche Wachstumsrate (CAGR) des Marktes für Antikörpertherapien in Nordamerika wird für den Zeitraum von 2026 bis 2034 auf 11,5–13,0 % geschätzt.
Marktanalyse und Einblicke zur Antikörpertherapie
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 38–42 % ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–13,0 % wachsen wird. Unterstützt wird dies durch eine etablierte Biologika-Herstellung, eine Infrastruktur für klinische Studien und eine starke Nachfrage im Bereich Onkologie.
- USA: Es wird geschätzt, dass die USA 82–86 % des Wertes Nordamerikas im Jahr 2025 ausmachen werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,7–13,2 % im Zeitraum 2026–2034, was die breite Anwendung therapeutischer Antikörper und die Aktivitäten in der Produktpipeline widerspiegelt.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Marktanteil von 25–29 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,8–12,3 % wachsen wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 20–24 % geschätzt, was einem jährlichen Wachstum von 13,5–15,0 % entspricht. China, Japan, Südkorea und Indien profitieren von den wachsenden Kapazitäten im Bereich Biologika.
- Größtes Segment: Es wird geschätzt, dass monoklonale Antikörper im Jahr 2025 einen Marktanteil von 91–94 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–13,0 % wachsen werden, was durch die breite klinische Anwendung unterstützt wird.
- Wachstumsstarkes Segment: Antikörper-Wirkstoff-Konjugate werden im Jahr 2025 voraussichtlich einen Marktanteil von 6–9 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5–17,5 % wachsen, angetrieben durch Innovationen im Bereich der Onkologie.
- Detaillierte Analyse der wichtigsten Unternehmen: Merck & Co., Inc.; Eli Lilly and Company; Seagen Inc.; Novartis AG; Takeda Pharmaceutical Company Limited; Bristol-Myers Squibb Company; Johnson & Johnson; AstraZeneca PLC; Regeneron Pharmaceuticals, Inc.; Roche Holding AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Antikörpertherapien hat sich von traditionellen murinen und chimären Antikörpern hin zu humanisierten, humanen Antikörpern, bispezifischen Antikörpern und Antikörper-Wirkstoff-Konjugaten entwickelt. Die Produktionsprozesse wurden in Richtung hochertragreicher Säugetierzellkulturen, intensivierter Prozesstechnologien, fortschrittlicher Aufreinigung und Charakterisierung optimiert. Diese Veränderungen führen zu einer höheren Konsistenz und ermöglichen gleichzeitig komplexere Wirkmechanismen. Die Onkologie ist einer der wichtigsten Anwendungsbereiche, während Immunologie und Hämatologie das therapeutische Spektrum erweitern.
Laut dem Marktbericht zur Antikörpertherapie werden die Investitionen in präzises Antikörperdesign, Verabreichungssysteme und Kombinationen zunehmen. Die Schwellenländer gewinnen aufgrund der wachsenden heimischen Produktion von Biologika und verbesserter Biosimilar-Richtlinien, die zu erschwinglichen Preisen führen, zunehmend an Bedeutung. Die Zulassungsbehörden legen zudem großen Wert auf Vergleichbarkeit, Immunogenitätstests, Herstellungskonsistenz und Patientenauswahl.
Berichtsumfang zum Markt für Antikörpertherapie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 330,07 Milliarden US-Dollar |
| Marktgröße bis 2034 | 965,51 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,67 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antikörpertherapie
Antikörper-Medikamente zeichnen sich durch ihre hohe Selektivität aus, insbesondere in der Onkologie, Autoimmunität und Hämatologie. Antikörpertherapeutika sind heute auf die Entwicklung validierter Zielstrukturen zu einzigartigen Produkten angewiesen, die langfristige Wirksamkeit, Sicherheit und eine skalierbare Herstellung gewährleisten. Dieses Ökosystem umfasst Forschungsplattformen, Antikörperentwicklung, Zelllinienentwicklung, klinische Entwicklung, kommerzielle Produktion, Vertrieb, Krankenhäuser und spezialisierte Zentren.
Die Verfügbarkeit von Antikörpern ist aufgrund ihres komplexen Herstellungsprozesses und der kontrollierten biologischen Produktion eingeschränkt. Zellkultur, Aufreinigung, Formulierung, Abfüllung und Kühlkettenlogistik stellen wichtige Qualitäts- und Kostenkontrollpunkte dar. Laut WHO zählen monoklonale Antikörper zu den wichtigsten Biologika. Im WHO-Bericht zur klinischen Forschung von 2025 wurden zwischen 2014 und 2023 2.066 Studien mit monoklonalen Antikörpern durchgeführt.
Der Wettbewerb wird durch Unterschiede in der Zielvalidierung, im Antikörperformat, in klinischen Daten, in der Herstellung und im Lebenszyklusmanagement bestimmt. Neben der Anzahl der Produkte werden daher bei der Analyse des Antikörpertherapiemarktes auch die Portfoliostärke und die kommerzielle Nachhaltigkeit berücksichtigt. Merck & Co., Inc. und Bristol-Myers Squibb Company verfügen über bedeutende Portfolios an Onkologie-Antikörpern, während AstraZeneca PLC, Novartis AG und Regeneron Pharmaceuticals, Inc. differenzierte Positionen in den Bereichen Onkologie, Immunologie und Spezialerkrankungen einnehmen.
Wettbewerber wie Eli Lilly and Company, Takeda Pharmaceutical Company Limited, Johnson & Johnson, Seagen Inc. und Roche Holding AG setzen weiterhin auf ihre fortschrittlichen zielgerichteten Biologika, Antikörper-Wirkstoff-Konjugate (ADCs) und ihre starke Entwicklungskompetenz. Investoren konzentrieren sich nun auf Plattformen, die verschiedene Antikörperformate mithilfe gängiger Technologien herstellen können. Partnerschaften, Lizenzen, Akquisitionen und Kooperationsvereinbarungen in der Entwicklung sind nach wie vor wichtig, da sie die Risiken der Wirkstoffforschung senken und die Validierung von Zielstrukturen und technischem Know-how beschleunigen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Antikörpertherapie: Strategische Einblicke

Regionale Einblicke
Markt für Antikörpertherapien in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 38–42 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–13,0 % wachsen. Die USA dominieren die regionale Nachfrage aufgrund ihrer fortschrittlichen Infrastruktur für die onkologische Behandlung, des hohen Verbrauchs von Biologika, umfangreicher klinischer Forschung und starker Investitionen in die Pharmaindustrie. Kanada trägt durch spezialisierte onkologische Zentren und den Ausbau des Zugangs zu Biologika dazu bei.
Die Region profitiert zudem von integrierter biopharmazeutischer Produktion, akademischer Forschung und regulatorischer Expertise. Der sich wandelnde Ansatz der US-amerikanischen FDA hinsichtlich Entwicklungsmethoden legt zunehmend Wert auf humanrelevante Tests und eine effiziente klinische Umsetzung. Die Nachfrage nach monoklonalen Antikörpern und Antikörper-Wirkstoff-Konjugaten (ADCs) in der Onkologie ist besonders hoch, während immunologische Anwendungen eine zusätzliche, wiederkehrende Einnahmequelle darstellen. Der Marktanteil der Antikörpertherapie wird daher sowohl durch etablierte Produkte als auch durch die kontinuierliche Erweiterung der Produktpipeline gestützt.
US-Markt für Antikörpertherapie
Die USA werden 2025 schätzungsweise 82–86 % des nordamerikanischen Marktes ausmachen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,7–13,2 % wachsen. Eine hohe Akzeptanz der Behandlungen, die Erstattungsfähigkeit, eine spezialisierte Infrastruktur und ein umfangreiches Ökosystem für klinische Studien bilden die Grundlage für die regionale Führungsrolle. Merck & Co., Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, Johnson & Johnson, AstraZeneca PLC und Regeneron Pharmaceuticals, Inc. sind in bedeutenden Entwicklungs- und Vermarktungsaktivitäten tätig.
Anwendungstrends begünstigen zunehmend biomarkerbasierte onkologische Therapien, Antikörperkombinationen und Antikörper-Wirkstoff-Konjugate (ADCs). Die FDA-Zulassungen belegen weiterhin die Ausweitung der Wirkmechanismen von Antikörpern auf verschiedene Krebsarten. Im Jahr 2025 genehmigte die Behörde Datopotamab Deruxtecan, ein gegen Trop-2 gerichtetes Antikörper-Topoisomerase-Inhibitor-Konjugat, für vorbehandelten, HR-positiven, HER2-negativen metastasierten Brustkrebs. Diese Entwicklungen unterstreichen die Bedeutung einer gezielten Patientenauswahl und begleitender Diagnostik.
Europäischer Markt für Antikörpertherapie
Es wird erwartet, dass Europa im Jahr 2025 einen Marktanteil von etwa 25–29 % erreichen und von 2025 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 10,8–12,3 % aufweisen wird. Deutschland dürfte aufgrund spezialisierter Krankenhäuser, biopharmazeutischer Produktion und der entsprechenden Infrastruktur für die Kostenerstattung der dominierende nationale Markt sein, gefolgt von Großbritannien, aufgrund seiner translationalen Forschung und seiner Onkologiespezialisten.
Deutschland profitiert von großen Produktionsstätten für Biopharmazeutika und klinische Forschung, während Großbritannien auf akademische Forschung in Kombination mit spezialisierten Behandlungseinrichtungen und dem nationalen Einkauf im Gesundheitswesen setzt. Frankreich nutzt Biologika in großem Umfang im Krankenhausbereich, vor allem in der Onkologie und bei Autoimmunerkrankungen. Italien und Spanien steigern den Einsatz von Biologika durch den Ausbau ihrer spezialisierten Behandlungseinrichtungen und die Erweiterung ihres Angebots an biologischen Produkten.
Markt für Antikörpertherapie im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) 2025 einen Marktanteil von 20–24 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–15,0 % wachsen wird, womit er die am schnellsten wachsende große Region darstellt. China dürfte dabei eine führende Rolle einnehmen, unterstützt durch inländische Investitionen in Biologika, klinische Entwicklung und den Ausbau der Produktion.
Japan und Südkorea verfügen über etablierte Ökosysteme für Biologika, während Indien seine lokalen Produktionsstätten und seine Biosimilar-Plattform aufbaut. Australien trägt durch Forschung und Entwicklung sowie spezialisierte Gesundheitsdienstleistungen seinen Teil dazu bei. Förderprogramme für die lokale Produktion und die steigende Zahl von Krebsdiagnosen kurbeln die Nachfrage in der Region an. Auch der Markt für Antikörpertherapien im asiatisch-pazifischen Raum profitiert vom verbesserten Zugang zu biologischen Arzneimitteln und Behandlungszentren.
Markt für Antikörpertherapien im Nahen Osten und Afrika
Der Nahe Osten und Afrika haben zwar einen geringeren Anteil an der globalen Nachfrage, bieten aber aufgrund von Investitionen in die Gesundheitsinfrastruktur steigende Perspektiven. Bis 2034 wird für den Markt ein jährliches Wachstum von 9,5 bis 11,0 % erwartet, wobei Saudi-Arabien die Nachfrage antreibt und die Vereinigten Arabischen Emirate und Südafrika folgen.
Sowohl Saudi-Arabien als auch die Vereinigten Arabischen Emirate werden spezialisierte Krankenhäuser, Krebszentren und eine moderne pharmazeutische Infrastruktur aufbauen. Südafrika bietet eine starke Ausgangslage in Subsahara-Afrika, während andere Märkte auf den Import von Biologika angewiesen sind. Investitionen in die Gesundheitsinfrastruktur im Nahen Osten und in den Golfstaaten werden durch Energieeinnahmen finanziert und ermöglichen so die Entwicklung hochspezialisierter Biologika.
Segmentierungsanalyse
Typ
Die Produktart bleibt die primäre strukturelle Unterteilung, wobei monoklonale Antikörper und Antikörper-Wirkstoff-Konjugate (ADCs) die vollständige Segmentierung darstellen. Für dieses Segment wird ein jährliches Wachstum von 12,0–13,5 % im Zeitraum 2026–2034 prognostiziert. Monoklonale Antikörper behalten ihre breite therapeutische Anwendbarkeit, während ADCs die gezielte zytotoxische Wirkstofffreisetzung und zunehmend anspruchsvolle onkologische Anwendungen ermöglichen. Die Produktdifferenzierung verlagert sich daher hin zu Zielspezifität, Wirkstoffauswahl, Linkerstabilität und therapeutischem Index.
- Monoklonale Antikörper: Monoklonale Antikörper behaupten ihre dominante Stellung aufgrund umfassender Zulassungen, etablierter Produktionsplattformen und vielfältiger Anwendungsgebiete in der Onkologie, Immunologie, Hämatologie und Infektionskrankheiten. Ihre etablierte Marktbasis sichert die stetige Nachfrage nach Behandlungen.
- Antikörper-Wirkstoff-Konjugate: Antikörper-Wirkstoff-Konjugate kombinieren Antigen-Erkennung mit gezielter Wirkstofffreisetzung und gewinnen dadurch in der Onkologie zunehmend an strategischer Bedeutung. Die Nachfrage wird durch Fortschritte in der Linkerchemie, der Wirkstoffpotenz, der Biomarker-Auswahl und der klinischen Validierung gestützt.
Endbenutzer
Der Endnutzermarkt ist in Krankenhäuser und Fachzentren unterteilt , wobei für dieses Segment ein jährliches Wachstum von 12,1–13,4 % im Zeitraum 2026–2034 erwartet wird. Verwaltungsanforderungen, Behandlungskomplexität, fachärztliche Überwachung und Erstattungsstrukturen bestimmen den Ort der Therapieerbringung. Krankenhäuser verfügen weiterhin über eine breite Nutzerbasis, während Fachzentren insbesondere für die Onkologie und andere Behandlungen, die spezialisierte multidisziplinäre Expertise und eine entsprechende Infusionsinfrastruktur erfordern, an Bedeutung gewinnen.
- Krankenhäuser: Krankenhäuser stellen einen wichtigen Behandlungsort dar, da sie eine multidisziplinäre Versorgung, eine pharmazeutische Infrastruktur, Notfallunterstützung, Laborüberwachung und Zugang zu komplexen infusionsbasierten Therapien bieten, die ein integriertes klinisches Management erfordern.
- Spezialzentren: Spezialzentren gewinnen für onkologische und hämatologische Therapien zunehmend an Bedeutung. Sie bieten krankheitsspezifische Expertise, optimierte Infusionswege, Biomarker-Tests und eine auf fortgeschrittene antikörperbasierte Behandlungsprotokolle zugeschnittene Patientenüberwachung.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Hoch |
Infusionstherapie |
Reifen |
|
Fachzentren |
Medium |
Präzisionsonkologie |
Skalierung |
Markt für Antikörpertherapie: Wachstumstreiber und Wirkungsanalyse
Ausweitung der zielgerichteten onkologischen Behandlung
Krebs bleibt ein wichtiger Treiber für die Antikörperentwicklung, da solche Therapien Tumorantigene selektiv erkennen und differenzierte Behandlungsmethoden ermöglichen können. Die US-amerikanische Arzneimittelbehörde FDA hat im Jahr 2025 eine Reihe von Antikörper-basierten Produkten und Antikörper-Wirkstoff-Konjugaten (ADCs) zugelassen, was erneut belegt, dass zielgerichtete Ansätze kontinuierlich in die klinische Anwendung überführt werden. Im Dezember 2025 genehmigte die FDA Trastuzumab Deruxtecan und Pertuzumab für HER2-positiven metastasierten Brustkrebs zusammen mit den dazugehörigen Begleitdiagnostika. Dies unterstreicht den Trend zur gemeinsamen Entwicklung von Therapie- und Diagnosesystemen. Die Auswirkungen auf den Markt reichen jedoch über einzelne Produkte hinaus, da sich bewährte Zielstrukturen als treibende Kraft für die Weiterentwicklung zusätzlicher Indikationen, Kombinationsstudien, Biomarkerstudien und den Ausbau der Produktionskapazitäten erweisen. Die Onkologie bietet Entwicklern große Chancen zur Schaffung von Franchise-Programmen auf Basis validierter Mechanismen.
Zunehmende klinische Validierung von fortschrittlichen Antikörperformaten
Die Trends im Markt für Antikörpertherapien deuten darauf hin, dass sich die Entwicklungspipeline von konventionellen monoklonalen Antikörpern hin zu Antikörper-Wirkstoff-Konjugaten (ADCs), multispezifischen Antikörpern und optimierten Formaten entwickelt, die eine verbesserte Zielbindung oder therapeutische Verabreichung ermöglichen. Die WHO stellt fest, dass Fortschritte in der rekombinanten Biotechnologie und der Proteinchemie das Interesse an Antikörperfragmenten, Einzeldomänen-Antikörpern und multispezifischen Antikörpern verstärkt haben. Diese Entwicklung verändert die Wettbewerbsanforderungen, da Unternehmen zunehmend integrierte Kompetenzen in den Bereichen Molekulartechnik, Pharmakologie, Analytik und Produktion benötigen. Fortschrittliche Formate können zudem Möglichkeiten für differenziertes geistiges Eigentum und Lebenszyklusmanagement schaffen. Für etablierte Hersteller können Plattformtechnologien mehrere Programme mithilfe einer gemeinsamen Entwicklungsinfrastruktur unterstützen. Für aufstrebende Entwickler kann die spezialisierte Antikörperentwicklung einen Einstieg in Lizenz- oder Kooperationsvereinbarungen ermöglichen, ohne dass vollständige kommerzielle Produktionskapazitäten erforderlich sind.
Breiterer Zugang zu biologischen Arzneimitteln und Biosimilars
Gesundheitssysteme müssen zunehmend den klinischen Nutzen von Biologika gegen die Anforderungen an die Bezahlbarkeit abwägen. Die WHO berichtete, dass ihre Liste der unentbehrlichen Arzneimittel im Jahr 2023 81 Biologika enthielt, was mehr als 15 % der gelisteten unentbehrlichen Arzneimittel ausmachte. Biosimilars von Trastuzumab und Rituximab haben in mehreren Ländern zu einem breiteren Zugang beigetragen. Obwohl Biosimilars den Wettbewerbsdruck auf Originalpräparate erhöhen können, können sie gleichzeitig die Gesamtzahl der behandelten Patienten vergrößern. Dies führt zu einem zweiseitigen Markteffekt: Etablierte Produkte können Preisverfall erfahren, während eine verbesserte Bezahlbarkeit die Behandlungszahlen erhöhen kann. Hersteller benötigen daher differenzierte Formulierungen, Verabreichungsformen, Indikationen und Lebenszyklusstrategien, um den Wert zu sichern und gleichzeitig den Zugang in kostensensiblen Gesundheitssystemen zu gewährleisten.
Markt für Antikörpertherapie – Zukunftstrends
Konvergenz der Antikörpertherapie mit personalisierter Medizin
Die nächste Phase der Antikörperentwicklung wird die Therapieauswahl zunehmend mit molekularer Profilierung, Begleitdiagnostik und longitudinalen Patientendaten verknüpfen. Biomarker-definierte Patientengruppen können die klinischen Ansprechraten verbessern und gleichzeitig die Exposition gegenüber Therapien reduzieren, die für bestimmte Patienten wahrscheinlich keinen Nutzen bringen. Dieser Ansatz wird Entwickler dazu anregen, Therapie- und Diagnosestrategien gemeinsam zu entwickeln, anstatt die Diagnostik als nachgelagerte Anforderung zu betrachten. Antikörperprodukte werden möglicherweise auch zunehmend Algorithmen zur Patientenauswahl in die klinische Entwicklung integrieren, insbesondere in der Onkologie. Spezialisierte Behandlungszentren könnten sich im Laufe der Zeit zu wichtigen Knotenpunkten für integrierte Tests, die Verabreichung von Therapien und die Überwachung der Behandlungsergebnisse entwickeln. Die kommerzielle Folge wird eine Verlagerung des Wettbewerbs von produktzentrierten Ansätzen hin zur Differenzierung von Behandlungspfaden sein, wobei die Generierung von Evidenz, die Kompatibilität der Diagnostik und messbare Patientenergebnisse die Akzeptanz beeinflussen.
Nutzlast- und Kombinationsstrategien der nächsten Generation
Die Innovationen im Bereich der Antikörper-Wirkstoff-Konjugate (ADCs) werden voraussichtlich auf eine präzisere Auswahl der Nutzlast, eine verbesserte Linkerstabilität, optimierte Wirkstoff-Antikörper-Verhältnisse und Kombinationen mit Immuntherapien oder anderen zielgerichteten Wirkstoffen abzielen. Diese Entwicklungen könnten das therapeutische Fenster erweitern und zusätzliche Behandlungsmöglichkeiten bei Tumoren schaffen, bei denen konventionelle Therapieansätze nur begrenzt wirksam sind. Kombinationsstrategien könnten zudem die sequentielle oder perioperative Anwendung unterstützen und so die Anwendungsgebiete antikörperbasierter Therapien erweitern. Der Wettbewerb wird daher sowohl von der Antikörperkomponente als auch von der Leistungsfähigkeit der zugehörigen Nutzlast und der Verabreichungstechnologien abhängen. Entwickler mit integrierten Kompetenzen in Chemie, Biologie, Klinik und Produktion dürften besser positioniert sein, um diese zunehmend komplexen Produkte zu managen, während kleinere Unternehmen Partnerschaften anstreben können, um Zugang zu spezialisierten Technologien zu erhalten.
Marktchancen für Antikörpertherapien
Regionale Fertigungs- und Technologielokalisierung
Die Ausweitung der Biologika-Produktion im asiatisch-pazifischen Raum eröffnet Unternehmen die Möglichkeit, regionale Produktionsstätten, Technologietransfervereinbarungen und spezialisierte Entwicklungspartnerschaften aufzubauen. China, Indien, Südkorea und ausgewählte südostasiatische Märkte stärken ihre biopharmazeutischen Kapazitäten und streben gleichzeitig eine höhere Resilienz ihrer Lieferketten an. Lokalisierung kann die Abhängigkeit von Importprodukten verringern und Vertriebswege verkürzen, insbesondere dort, wo Gesundheitssysteme der heimischen Produktion Priorität einräumen. Unternehmen können modulare Strategien verfolgen, die regionale Abfüllung, lokale klinische Entwicklung und zentralisierte, hochwertige Produktion kombinieren. Partnerschaften mit heimischen Pharmaunternehmen können den Markteintritt zusätzlich beschleunigen. Für Investoren bietet sich neben der Produktionskapazität auch die Möglichkeit, Prozessentwicklung, analytische Tests, Kühlkettendienstleistungen und regulatorische Unterstützung zu nutzen. So entsteht ein Ökosystem rund um die Vermarktung von Antikörpern, das über den reinen Produktabsatz hinausgeht.
Lebenszykluserweiterung durch neue Indikationen und Verabreichungsmodelle
Bestehende Antikörper-Wirkstoffe bieten erhebliche Möglichkeiten für das Lifecycle-Management durch zusätzliche Indikationen, Kombinationsbehandlungen, Dosierungsoptimierung und alternative Verabreichungswege. Entwickler können etablierte Sicherheits- und Pharmakologiekenntnisse nutzen, um angrenzende Patientengruppen zu erforschen und gleichzeitig Zeit und Kosten für völlig neue Forschungsprogramme zu reduzieren. Subkutane Formulierungen, verlängerte Dosierungsintervalle und komfortablere Behandlungsbedingungen können die Patientenerfahrung verbessern und die Belastung der Infusionsinfrastruktur verringern. Prognosen für den Markt der Antikörpertherapie hängen daher zunehmend von der Fähigkeit ab, zusätzlichen Wert aus validierten Molekülen zu generieren, anstatt sich ausschließlich auf neue Wirkstoffe zu stützen. Strategische Portfolio-Teams können Indikationen priorisieren, bei denen ungedeckter Bedarf, klare Biomarker, Wettbewerbsintensität und Erstattungsbedingungen die stärkste kommerzielle Begründung liefern.
Aktuelle Entwicklungen
- Juli 2026: Merck & Co., Inc. gab die Ergebnisse der Phase-3-Studie KEYNOTE-C93 bekannt. Diese zeigen, dass KEYTRUDA das progressionsfreie Überleben im Vergleich zu einer platinbasierten Doppelchemotherapie bei zuvor unbehandelten Patientinnen mit fortgeschrittenem oder rezidivierendem Endometriumkarzinom mit dMMR signifikant verbesserte. Diese Entwicklung stärkt die Evidenzbasis für die PD-1-Blockade als Monotherapie in einer durch Biomarker definierten Patientenpopulation.
- Juni 2026: Merck & Co., Inc. erhielt die FDA-Zulassung für KEYTRUDA und KEYTRUDA QLEX in Kombination mit Trodelvy zur Erstlinienbehandlung von PD-L1-positivem, fortgeschrittenem, dreifach negativem Brustkrebs. Diese Entscheidung stellt eine wichtige Strategie zur Kombination von Antikörpern und Antikörper-Wirkstoff-Konjugaten (ADCs) dar und erweitert den klinischen Einsatz zielgerichteter immunonkologischer Therapien.
- Juli 2025: Regeneron Pharmaceuticals, Inc. erhielt von der US-amerikanischen Arzneimittelbehörde FDA die beschleunigte Zulassung für Linvoseltamab, einen gegen BCMA gerichteten CD3-T-Zell-Engager, zur Behandlung von Erwachsenen mit rezidiviertem oder refraktärem multiplem Myelom nach mindestens vier Vortherapien. Die Zulassung verdeutlicht die kontinuierliche Erweiterung des Einsatzes von gentechnisch veränderten Antikörpern in der Therapie stark vorbehandelter hämatologischer Krebserkrankungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -