
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato della gestione degli asset software.
Dimensioni e previsioni del mercato della gestione degli asset software (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del report: per componente (soluzioni e servizi), tipo di implementazione (on-premise e basato su cloud), dimensione dell'organizzazione (PMI e grandi imprese) e settore verticale (BFSI, IT e telecomunicazioni, produzione, vendita al dettaglio e beni di consumo, pubblica amministrazione, sanità e scienze della vita, media e intrattenimento e altri).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012382
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 26, 2026


Dimensioni del mercato nel 2025
2,8 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
8,5 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,88 %
Tasso di crescita
Mercato di riferimento
51,03 miliardi di dollari USA
(2026-2034)
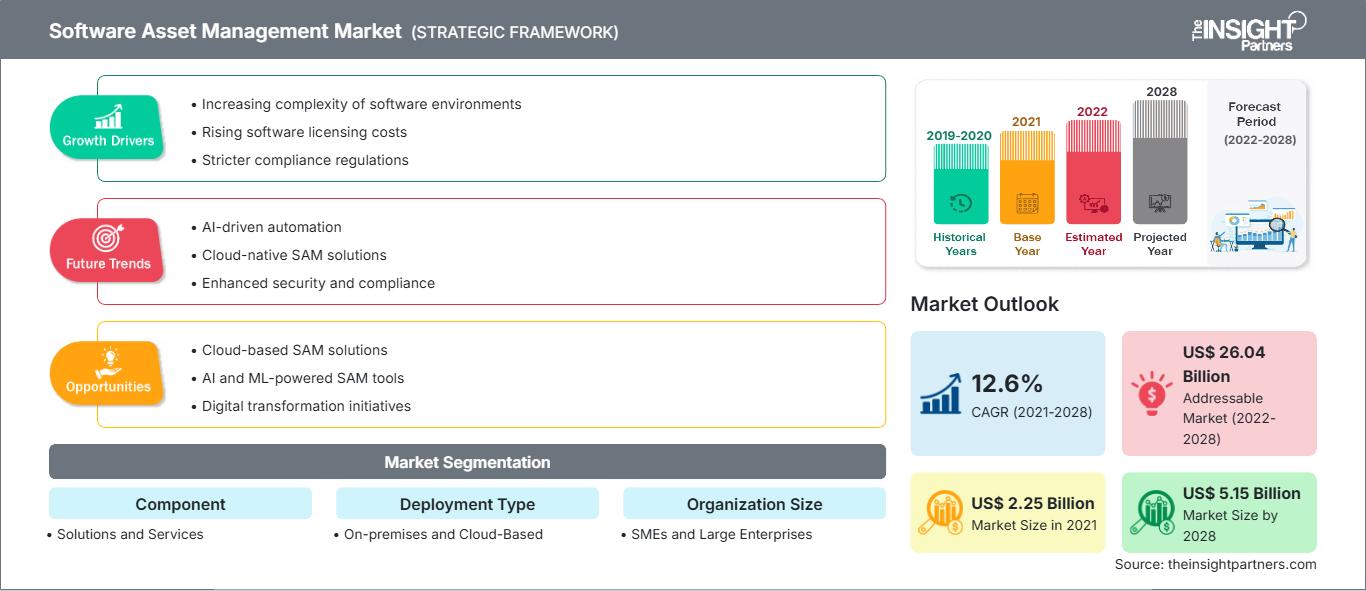
Il mercato della gestione degli asset software aveva un valore di 2,8 miliardi di dollari nel 2025 e si stima che raggiungerà gli 8,5 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 13,88% tra il 2026 e il 2034. Questa espansione è trainata dalla crescente dimensione dei portfolio software aziendali, dall'aumento degli audit di conformità delle licenze e dalla crescente adozione di ambienti IT ibridi. Le organizzazioni dei settori bancario, finanziario, assicurativo, sanitario e manifatturiero implementano sempre più strumenti di governance strutturati, rafforzando il mercato della gestione degli asset software come fattore chiave per il controllo dei costi e la mitigazione dei rischi nelle operazioni digitali.
Il Nord America continua a essere il motore della domanda globale, con un mercato della gestione degli asset software in costante espansione nella regione, grazie a rigorosi audit normativi, un'elevata concentrazione di software aziendale e una precoce adozione del cloud. Fattori strutturali come la forza lavoro ibrida, la proliferazione di infrastrutture IT e i crescenti obblighi in materia di sicurezza informatica stanno spingendo le grandi imprese a formalizzare i framework di governance degli asset, sostenendo una crescita regionale superiore alla media fino al 2034 in diversi settori.
Analisi e approfondimenti sul mercato della gestione degli asset software (Software Asset Management).
- Nord America : detiene una quota di fatturato stimata tra il 34% e il 38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,5-13,5% tra il 2026 e il 2034, grazie alla presenza di un'ampia infrastruttura software aziendale e a rigorosi audit di conformità.
- USA : Detengono circa l'85-90% della quota di mercato nordamericana nel 2025, con un'espansione a un tasso annuo composto (CAGR) del 12,3-13,2% fino al 2034, trainata dagli obblighi di governance del cloud.
- Europa : Rappresenta una quota di mercato pari a circa il 24-28% nel 2025, con una crescita annua composta (CAGR) del 13,0-14,0% tra il 2026 e il 2034, e Regno Unito, Germania e Francia sono in testa all'adozione regionale grazie a iniziative di armonizzazione normativa.
- Asia-Pacifico : Rappresenta una quota di mercato pari a circa il 20-24% nel 2025 e si prevede che crescerà al tasso annuo composto (CAGR) più rapido, del 15,5-16,8%, fino al 2034, trainata da Cina, India e Giappone, grazie alla rapida digitalizzazione delle imprese.
- Segmento più ampio : la componente Soluzioni deteneva una quota di mercato stimata tra il 58% e il 62% nel 2025 e si prevede che crescerà a un CAGR del 13,2-14,0% tra il 2026 e il 2034, trainata dagli strumenti di ottimizzazione delle licenze.
- Segmento ad alta crescita : la tipologia di implementazione basata sul cloud è il segmento in più rapida crescita, con una quota di mercato del 34-38% nel 2025 e un'espansione a un CAGR del 15,8-16,9% fino al 2034, trainata dalla proliferazione del SaaS.
- Aziende chiave analizzate nel dettaglio : Microsoft Corporation, Ivanti, Inc., Snow Software AB, BMC Software, Inc., Certero, Flexera Software LLC, IBM Corporation, Micro Focus International plc, ServiceNow, Inc., Broadcom Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il panorama IT aziendale è cambiato significativamente nell'ultimo decennio. L'ambiente si è allontanato dai portafogli di risorse software fisse e di proprietà permanente di licenze per approdare a una nuova era di patrimoni software altamente dinamici, costituiti da una combinazione di risorse software on-premise e ambienti multi-cloud. A sua volta, questo sviluppo ha aggiunto ulteriori livelli di complessità alla gestione delle licenze, dei diritti di utilizzo e dei rinnovi, spingendo le aziende ad abbandonare i fogli di calcolo a favore di soluzioni di rilevamento automatizzate.
Guardando al futuro, si prevede che l'adozione si estenderà oltre i settori tradizionali ad alta intensità di IT, raggiungendo la produzione, la vendita al dettaglio e le scienze della vita, man mano che le iniziative di trasformazione digitale matureranno, contribuendo alla crescita della quota di mercato del Software Asset Management . Le economie emergenti del Sud-est asiatico e dell'America Latina presentano opportunità inesplorate, poiché il controllo normativo sulle licenze software si intensifica. Gli investimenti dei fornitori in motori di ottimizzazione basati sull'intelligenza artificiale e l'espansione delle capacità di gestione SaaS accelereranno ulteriormente il consolidamento delle piattaforme e la penetrazione intersettoriale per tutto il periodo di previsione.
Ambito del rapporto sul mercato della gestione delle risorse software
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,8 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 8,5 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,88% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della gestione degli asset software
Il crescente rischio di non conformità delle licenze software rimane il principale fattore trainante della domanda, poiché le aziende si trovano ad affrontare sanzioni sempre più elevate derivanti dagli audit dei fornitori e costi di adeguamento non previsti a budget. La crescita del mercato della gestione degli asset software è ulteriormente rafforzata dalla diffusione degli abbonamenti cloud, che complica il monitoraggio dei diritti di licenza attraverso canali di approvvigionamento decentralizzati. Le aziende stanno consolidando i rapporti con i fornitori e centralizzando le funzioni di governance per ridurre le spese ridondanti e rafforzare il potere contrattuale durante i cicli di rinnovo.
L'ecosistema comprende diversi attori, tra cui aziende di software, integratori di sistemi, fornitori di servizi gestiti e società di sviluppo software SAM, che collaborano per fornire visibilità end-to-end. Le dinamiche dell'offerta del settore hanno generato una domanda di piattaforme in grado di automatizzare il rilevamento, la normalizzazione e l'analisi predittiva. I fornitori più piccoli stanno integrando funzionalità di intelligenza artificiale nei loro motori di riconciliazione, mentre le aziende di gestione dei servizi IT più grandi stanno aggiungendo moduli di governance degli asset alle proprie piattaforme di servizi.
L'analisi dell'intensità competitiva nel mercato della gestione degli asset software rivela un consolidamento tra i fornitori affermati di soluzioni di governance IT, che si espandono attraverso acquisizioni e integrazioni di piattaforme. Microsoft Corporation e IBM Corporation sfruttano la loro ampia presenza nelle aziende per integrare la gestione degli asset negli ambienti cloud, mentre Flexera Software LLC, Snow Software AB e Certero si distinguono per le loro capacità di ottimizzazione e il tracciamento preciso delle licenze multi-cloud.
Ora si pone maggiore enfasi sulle capacità di integrazione: ServiceNow, Inc. sta incorporando il SAM nei suoi processi di gestione dei servizi IT, mentre Ivanti, Inc. e BMC Software, Inc. si concentrano sulla visibilità di endpoint e asset. Le capacità relative alla conformità vengono ulteriormente rafforzate da Broadcom Inc. e Micro Focus International plc, mentre gli investimenti si concentrano principalmente sull'ottimizzazione delle licenze basata sull'intelligenza artificiale e sulle soluzioni di gestione delle spese SaaS offerte dai fornitori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della gestione degli asset software: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della gestione degli asset software
Nel 2025, il Nord America deteneva una quota di fatturato stimata tra il 34% e il 38% del mercato globale della gestione degli asset software e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,5-13,5% tra il 2026 e il 2034. La maturità raggiunta dalla regione deriva dall'elevata concentrazione di software aziendale, da cicli di audit dei fornitori rigorosi e dalla precoce istituzionalizzazione di programmi formali di governance delle licenze in aziende dei settori dei servizi finanziari, della tecnologia e della sanità che operano con infrastrutture ibride complesse.
Le forze strutturali in gioco includono le crescenti pressioni normative in materia di sicurezza informatica, la proliferazione delle risorse IT all'interno di una forza lavoro sempre più remota nelle grandi imprese e la centralizzazione degli acquisti. In Canada, tendenze di adozione simili stanno emergendo a causa della necessità di trasformazione digitale del settore pubblico e di modernizzazione delle medie imprese, mentre in Messico la crescente industria dei servizi tecnologici contribuisce alla domanda regionale.
Mercato statunitense della gestione degli asset software
Nel 2025, gli Stati Uniti detengono circa l'85-90% della quota di mercato nordamericana in termini di fatturato derivante dalla gestione degli asset software e si prevede che cresceranno a un tasso annuo composto (CAGR) del 12,3-13,2% fino al 2034. Questo predominio riflette la concentrazione della spesa in software aziendale nelle organizzazioni Fortune 500, la rigorosa applicazione delle normative e le reti mature dei fornitori di servizi gestiti (MSP) che supportano la riconciliazione continua delle licenze in ambienti multi-cloud estesi, secondo il rapporto sul mercato della gestione degli asset software .
La presenza di aziende come Microsoft Corporation, IBM Corporation, ServiceNow, Inc., BMC Software, Inc. e Broadcom Inc. rimane forte, con una presenza significativa nel paese d'origine e una solida clientela aziendale. Per quanto riguarda le tendenze applicative, si riscontrano strumenti di rilevamento basati sull'intelligenza artificiale, dashboard per l'ottimizzazione della spesa SaaS e piattaforme unificate per la gestione degli endpoint, poiché le grandi aziende e le amministrazioni pubbliche preferiscono il monitoraggio automatizzato della conformità alle vecchie procedure di audit.
Mercato europeo della gestione degli asset software
Nel 2025, l'Europa rappresentava circa il 24-28% del mercato globale della gestione degli asset software, con una crescita annua composta (CAGR) del 13-14% tra il 2026 e il 2034. Questa crescita regionale è sostenuta dall'armonizzazione normativa nell'ambito dei quadri di protezione dei dati e dalla crescente adozione da parte delle imprese di una governance IT centralizzata per gestire la complessità delle licenze software transfrontaliere in diversi settori, tra cui quello manifatturiero e dei servizi finanziari.
Il Regno Unito è in testa nella diffusione regionale di queste tecnologie, grazie anche alle normative sulla conformità dei servizi finanziari e alla presenza di fornitori di servizi gestiti che supportano i programmi di governance digitale delle medie imprese. Segue a ruota la Germania, la cui adozione è trainata dagli sforzi per digitalizzare il settore manifatturiero e integrare l'Industria 4.0, che richiede una rigorosa gestione degli asset software. Francia, Italia e Spagna hanno progressivamente adottato l'automazione nell'ottimizzazione delle licenze.
Mercato della gestione degli asset software nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del software per la gestione degli asset pari a circa il 20-24% e si prevede che crescerà al tasso di crescita annuo composto (CAGR) più rapido della regione, compreso tra il 15,5% e il 16,8%, fino al 2034. A guidare l'adozione di queste tecnologie nella regione è la Cina, grazie ai suoi sforzi di digitalizzazione aziendale su larga scala, seguita dal Giappone grazie al suo avanzato ecosistema di governance IT. Anche India, Corea del Sud e Australia contribuiscono alla domanda grazie ai crescenti sforzi di modernizzazione dei servizi tecnologici e del settore finanziario.
In termini di fattori abilitanti a livello industriale e politico, questi includono la spinta del governo verso la digitalizzazione dell'economia, la crescente regolamentazione della sicurezza informatica e gli investimenti effettuati nelle infrastrutture di cloud computing nei settori manifatturiero e delle telecomunicazioni. I crescenti sforzi di outsourcing IT in India, unitamente agli standard di governance dei dati in Australia, contribuiscono a posizionare l'area Asia-Pacifico come principale motore di crescita nel panorama globale.
Mercato della gestione degli asset software in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa sta registrando un'adozione costante, con l'Arabia Saudita che si afferma come mercato leader grazie alla trasformazione digitale allineata alla Vision 2030 e ai programmi di modernizzazione IT del governo. Secondo le previsioni del mercato della gestione degli asset software, si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 12,0-13,0% tra il 2026 e il 2034 , supportata dall'espansione degli investimenti nelle infrastrutture cloud aziendali e dai crescenti requisiti di conformità del settore pubblico .
Gli Emirati Arabi Uniti seguono a ruota, a causa della necessità di digitalizzare il proprio centro finanziario e di implementare programmi di governo intelligente, che richiedono una gestione centralizzata del software. Il Sudafrica e il resto del Medio Oriente e Africa si adeguano gradualmente, in base alla domanda, attraverso la costruzione di reti di telecomunicazioni e la crescente formalizzazione dell'IT aziendale.
Analisi di segmentazione
Componente
Si prevede che il sottosegmento Soluzioni crescerà a un CAGR del 13,2-14,0% tra il 2026 e il 2034. Questo definisce l'ambito principale del mercato della gestione degli asset software, che comprende piattaforme di rilevamento, riconciliazione e ottimizzazione che le aziende implementano per automatizzare il monitoraggio delle licenze, ridurre il rischio di non conformità e consolidare inventari software frammentati in ambienti infrastrutturali ibridi e multi-cloud.
- Soluzioni : Le piattaforme automatizzate di rilevamento e ottimizzazione delle licenze dominano gli acquisti aziendali, offrendo il monitoraggio dei diritti in tempo reale e riducendo la dipendenza dagli audit manuali negli ambienti IT distribuiti.
- Servizi : L'implementazione, la consulenza e i servizi gestiti di SAM supportano le aziende prive di competenze interne in materia di governance, generando una domanda costante tra le organizzazioni di medie dimensioni che cercano di esternalizzare la gestione della conformità.
Tipo di implementazione
Si prevede che le implementazioni basate sul cloud cresceranno a un CAGR del 15,8-16,9% tra il 2026 e il 2034 , riflettendo la crescente proliferazione del SaaS e le principali tendenze del mercato della gestione degli asset software . Le aziende prediligono sempre più le piattaforme cloud per la scalabilità, la riduzione dei costi infrastrutturali e la semplificazione dell'integrazione con gli ecosistemi multi-cloud esistenti, mentre le implementazioni on-premise mantengono la loro rilevanza nei settori regolamentati che richiedono un rigoroso controllo della residenza dei dati.
- On-premise : preferita dai settori altamente regolamentati che richiedono il controllo diretto dell'infrastruttura, la domanda rimane sostenuta tra le organizzazioni governative e del settore bancario e finanziario con rigidi obblighi di residenza dei dati.
- Basato sul cloud : la rapida adozione riflette la preferenza delle aziende per strumenti di governance scalabili e basati su abbonamento, che offrono un'integrazione perfetta tra ambienti multi-cloud distribuiti e infrastrutture per il lavoro da remoto.
Dimensioni dell'organizzazione
Si prevede che le grandi imprese nel mercato della gestione degli asset software cresceranno a un tasso di crescita annuo composto (CAGR) del 13,0-13,8% tra il 2026 e il 2034 , trainate da portafogli software complessi e multi-vendor che richiedono framework di governance centralizzati e risorse dedicate alla conformità in unità operative distribuite a livello globale. La crescente adozione di applicazioni cloud, ambienti IT ibridi e strategie di ottimizzazione delle licenze software continua a sostenere la domanda di soluzioni complete di gestione degli asset software tra le grandi organizzazioni.
- PMI : La crescente consapevolezza dei rischi di non conformità e la disponibilità di strumenti cloud a prezzi accessibili stanno favorendo un'adozione graduale tra le organizzazioni di piccole dimensioni, che in precedenza si affidavano a metodi di monitoraggio manuali.
- Grandi imprese : la complessità dei sistemi software multi-vendor e la rigorosa esposizione alle normative di audit mantengono alta la domanda di piattaforme di governance complete e integrate in tutte le sedi operative globali.
Verticale di settore
Si prevede che il settore IT e delle telecomunicazioni crescerà a un tasso annuo composto (CAGR) del 14,0-14,9% tra il 2026 e il 2034, a causa dell'elevata concentrazione di risorse software e della continua modernizzazione delle infrastrutture, che richiede una rigorosa gestione del ciclo di vita delle licenze in ambienti operativi ad alta intensità tecnologica.
- Settore bancario e finanziario : la rigorosa conformità normativa e l'ampio portafoglio di software generano una domanda costante di piattaforme automatizzate per la preparazione agli audit e il monitoraggio dei diritti da parte degli istituti finanziari.
- IT, Telecomunicazioni : L'elevata densità del software e i continui aggiornamenti dell'infrastruttura favoriscono un'adozione di alto livello, richiedendo una rigorosa governance del ciclo di vita in ambienti tecnologici distribuiti.
- Produzione : l'integrazione dell'Industria 4.0 e l'espansione dei software per la gestione operativa alimentano una crescente domanda di visibilità centralizzata degli asset e di monitoraggio della conformità.
- Vendita al dettaglio : la proliferazione delle piattaforme omnicanale e le fluttuazioni stagionali delle licenze favoriscono la crescente adozione di strumenti di governance flessibili e basati su abbonamento tra le imprese del settore retail.
- Beni di consumo : la crescente adozione di software per la catena di fornitura digitale sta generando una domanda crescente di sistemi centralizzati di tracciamento delle licenze tra i produttori di beni di consumo.
- Governo : La digitalizzazione del settore pubblico e i rigorosi requisiti di responsabilità negli appalti favoriscono la costante adozione di piattaforme di governance incentrate sulla conformità in tutte le agenzie governative.
- Settore sanitario e delle scienze della vita : i requisiti normativi in materia di protezione dei dati e l'ampliamento del portfolio di software clinici determinano una crescente domanda di strumenti rigorosi per la conformità e la preparazione agli audit.
- Media e intrattenimento : la crescente dipendenza dalle licenze per software creativi e di produzione favorisce l'adozione progressiva di piattaforme di tracciamento e ottimizzazione basate sull'utilizzo.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
BFSI |
Alto |
Preparazione all'audit |
Maturo |
|
IT, Telecom |
Alto |
Licenze cloud |
Maturo |
|
Produzione |
Mezzo |
Industria 4.0 |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
Tracciamento omnicanale |
Scalatura |
|
Beni di consumo |
Basso |
Supply Chain SAM |
Emergenti |
|
Governo |
Mezzo |
Appalti pubblici |
Scalatura |
|
Assistenza sanitaria, scienze della vita |
Alto |
Automazione della conformità |
Scalatura |
|
Media, intrattenimento |
Basso |
Licenze basate sull'utilizzo |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato della gestione degli asset software (Software Asset Management).
Aumento del rischio di non conformità delle licenze software e della frequenza degli audit dei fornitori.
Le aziende sono sempre più sotto pressione a causa degli audit formali condotti dai principali fornitori di software, che di solito si traducono in ingenti e imprevisti addebiti di conguaglio in assenza di una documentazione completa dei diritti di utilizzo. Ciò ha portato a un crescente interesse per le piattaforme automatizzate che riconciliano continuamente l'implementazione dei prodotti software con i relativi diritti di utilizzo. Le aziende prive di una struttura di governance sono esposte a rischi maggiori, pertanto la creazione di un'infrastruttura per la gestione della conformità diventa una priorità per i membri del consiglio di amministrazione. L'aumento del numero di schemi di licenza sofisticati, come gli abbonamenti a consumo o ibridi, complica ulteriormente il processo di tracciamento dei diritti di utilizzo, accrescendo l'importanza di strumenti specializzati. L'impatto di questa tendenza si fa sentire soprattutto sui fornitori che offrono soluzioni di preparazione agli audit in tempo reale, poiché le aziende considerano questo aspetto una componente imprescindibile della gestione del rischio.
Accelerare l'adozione del multi-cloud e del SaaS negli ambienti IT aziendali
Con la rapida diffusione delle applicazioni SaaS e la proliferazione di piattaforme cloud, la visibilità del software nell'IT aziendale sta diventando sempre più difficile da controllare a causa degli acquisti decentralizzati che consentono a diversi reparti di sottoscrivere servizi cloud senza la necessità di una governance IT. Questo problema genera numerose difficoltà nella governance IT e, di conseguenza, una crescente esigenza di prodotti che aiutino a individuare l'IT ombra e a conciliare i costi degli abbonamenti cloud con l'utilizzo effettivo. Le aziende di oggi si rendono conto che un'adozione incontrollata del SaaS si traduce in maggiori spese operative a causa di abbonamenti duplicati e licenze inutilizzate. I fornitori di SaaS che offrono ottimizzazione della spesa cloud insieme a funzionalità di tracciamento del software on-premise stanno registrando una domanda sproporzionata.
Crescente attenzione da parte delle aziende all'ottimizzazione dei costi IT e al consolidamento dei fornitori.
La crescente pressione sulle imprese affinché siano finanziariamente prudenti le ha rese più vigili nelle decisioni relative alla spesa discrezionale in ambito informatico (IT), dove hanno compreso il valore dell'utilizzo di piattaforme di gestione degli asset software (SAM) per individuare le licenze inutilizzate, ottimizzare gli accordi con i fornitori e unificare gli abbonamenti software duplicati tra le diverse divisioni. I professionisti della finanza e degli acquisti collaborano ora con l'IT per utilizzare i dati di governance al fine di ottimizzare i rinnovi dei contratti con i fornitori, ottenendo il massimo risparmio attraverso un'efficace negoziazione contrattuale. Questa collaborazione tra le figure finanziarie e tecniche ha portato a una maggiore importanza degli strumenti di governance, che vanno oltre il semplice ruolo di conformità IT e si estendono all'intera organizzazione.
Tendenze future del mercato della gestione degli asset software
Ottimizzazione predittiva delle licenze basata sull'intelligenza artificiale
Le tendenze emergenti del mercato della gestione degli asset software indicano una maggiore integrazione delle funzionalità di intelligenza artificiale e apprendimento automatico all'interno delle piattaforme di governance, consentendo la modellazione predittiva dei futuri requisiti di licenza sulla base dei modelli di utilizzo storici e delle traiettorie di crescita organizzativa. Anziché limitarsi a rispondere alle normative di conformità, le piattaforme del futuro offriranno proattivamente raccomandazioni per la ristrutturazione dei contratti, l'assegnazione delle licenze e la tempistica dei rinnovi. È così che le nuove piattaforme si trasformeranno in soluzioni di consulenza strategica in grado di cambiare radicalmente i criteri di differenziazione dei fornitori e gli approcci di approvvigionamento all'interno delle aziende per quanto riguarda l'acquisto di software nel periodo previsto, soprattutto per quelle che gestiscono centinaia di licenze software contemporaneamente.
Convergenza con ecosistemi più ampi di gestione dei servizi IT
Si osserva una crescente convergenza tra piattaforme di governance e ecosistemi di gestione unificata degli endpoint, gestione della postura di sicurezza informatica e gestione dei servizi IT, dovuta alla preferenza delle aziende per piattaforme tecnologiche integrate piuttosto che per tecnologie isolate. Questi sviluppi consentono di correlare le informazioni sul consumo di software con l'analisi delle vulnerabilità di sicurezza informatica e la gestione dei dispositivi, per ottenere una visibilità completa sulle operazioni. I fornitori che sviluppano l'interoperabilità tramite API aperte e integrazioni native con i principali fornitori di servizi cloud hanno buone probabilità di acquisire una quota di mercato sproporzionata, grazie alla preferenza delle aziende per il consolidamento dei rapporti con i fornitori e la semplificazione dei processi di integrazione.
Opportunità di mercato nella gestione delle risorse software
Espansione nei segmenti di mercato delle PMI e del segmento medio, finora poco penetrati.
Le PMI rappresentano un grande potenziale, poiché i vincoli di budget e la scarsa consapevolezza hanno ostacolato l'adozione di strumenti rispetto alle aziende più grandi. I costi e la complessità ridotti delle piattaforme cloud consentono ai fornitori di rivolgersi a questo mercato attraverso soluzioni scalabili a più livelli, in grado di soddisfare le esigenze specifiche delle PMI, caratterizzate da budget limitati e scarsa familiarità con le tematiche di governance. I fornitori di servizi gestiti che offrono soluzioni di governance tramite servizi IT rappresentano un canale di distribuzione efficace per il mercato frammentato delle PMI, spesso prive di personale interno dedicato alla conformità.
Sviluppo di piattaforme verticali specifiche per settori regolamentati
I settori sanitario, delle scienze della vita e governativo offrono significative opportunità ai fornitori che sviluppano funzionalità di governance specifiche per settore, in grado di rispondere ai requisiti normativi unici in materia di protezione dei dati e responsabilità negli appalti. Le piattaforme generiche spesso non sono in grado di affrontare adeguatamente i framework di conformità specializzati che regolano il software clinico o gli appalti del settore pubblico, creando un'opportunità di differenziazione per le soluzioni progettate su misura. I fornitori che investono in certificazioni specifiche di settore, allineamento normativo e funzionalità di reporting specializzate possono ottenere un posizionamento privilegiato in questi settori verticali storicamente trascurati. Con l'intensificarsi del controllo normativo sulla protezione dei dati sanitari e sui mandati di trasparenza negli appalti pubblici, le piattaforme che dimostrano una profonda competenza verticale, piuttosto che funzionalità orizzontali generiche, sono in grado di conquistare una quota di mercato sproporzionata in questi segmenti organizzativi ad alto valore e ad elevata conformità per tutto il periodo di previsione.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -