
人工知能(AI)用保険市場:動向・需要・予測 2034
保険市場における人工知能(AI)の市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(ソフトウェアおよびサービス)、テクノロジー別(機械学習および深層学習、自然言語処理(NLP)、マシンビジョン、ロボットオートメーション)、展開方法別(クラウドおよびオンプレミス)、アプリケーション別(クレーム管理、リスク管理およびコンプライアンス、チャットボット、その他)、エンドユーザー別(生命保険、健康保険、権利保険、自動車保険、その他)、地域別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010645
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
51億3000 万米ドル
基準年値
2034年の予測
769億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
35.11 %
成長率
対象市場
2,764億4,000 万米ドル
(2026年~2034年)
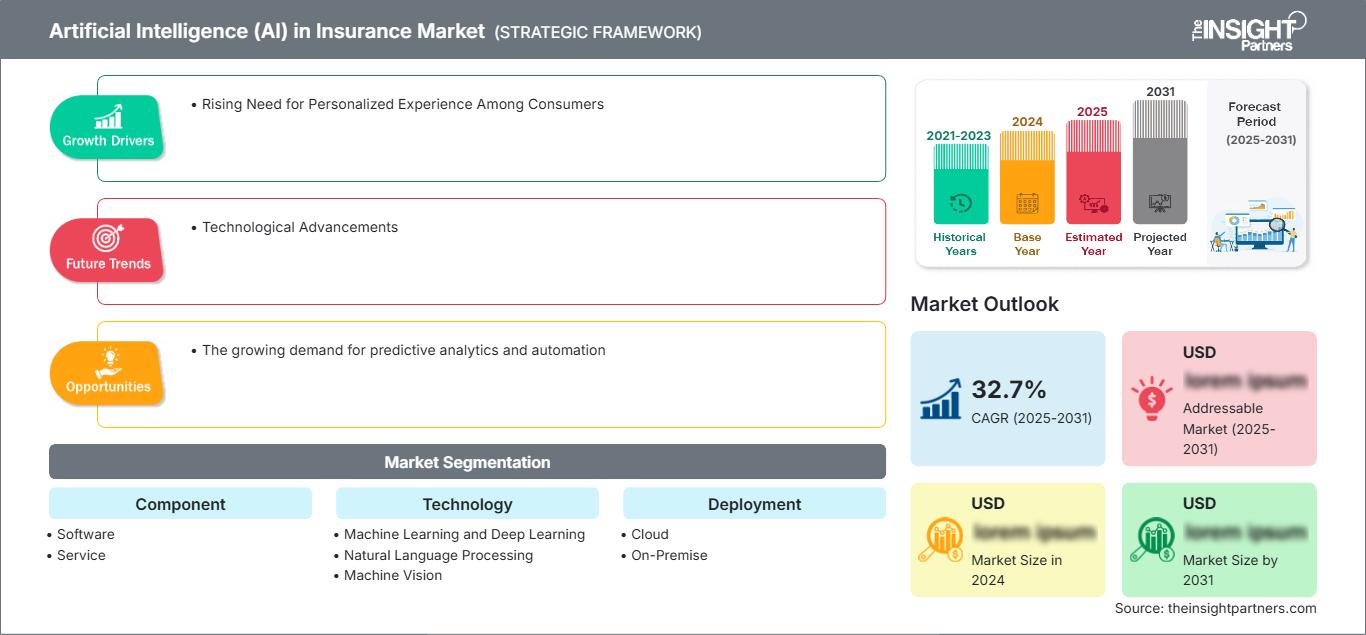
保険業界における人工知能(AI)市場は、2025年には51億3000万米ドルと評価され、2034年には769億8000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)35.11%で成長すると見込まれています。保険会社は、生命保険、健康保険、損害保険、商業保険など、あらゆる保険分野において、保険金請求の自動化、引受審査の精度向上、不正行為の検出、リスク管理の強化、デジタル顧客サポートの迅速化を図るため、AIを導入しています。
北米では、保険会社が基幹システムを近代化し、クラウドベースの分析を採用し、請求処理やサービスワークフローにAIを組み込むことで、AIの活用が急速に進んでいます。保険市場におけるAIの規模拡大は、成熟したデジタル保険インフラ、アルゴリズムガバナンスに対する規制当局の注目、そして不正分析への多額の投資によって支えられています。同地域は、2026年から2034年にかけて年平均成長率(CAGR)32.0~35.0%で成長すると予測されています。
保険市場における人工知能(AI)の評価と洞察
- 北米は2025年には38~41%のシェアを占め、請求処理の自動化、不正分析、クラウド型保険の近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)32.0~35.0%で成長すると予測されている。
- 米国は2025年には北米の80~84%を占め、大手保険会社、インシュアテックの導入、AIガバナンスに対する規制上の注目に牽引され、年平均成長率(CAGR)33.0~36.0%で成長すると予測されている。
- 2025年には欧州が24~27%のシェアを占め、年平均成長率(CAGR)は30.0~33.0%で成長すると予測されており、英国、ドイツ、フランス、イタリア、スペインがAI主導の保険変革を推進している。
- アジア太平洋地域は2025年には25~28%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアを筆頭に、年平均成長率(CAGR)36.0~39.0%で成長すると予測されている。
- 最大のセグメント:ソフトウェアは2025年に64~67%の市場シェアを占め、予測分析、請求プラットフォーム、不正検出ツールの需要を反映して、年平均成長率(CAGR)34.0~37.0%で成長すると予測されています。
- 高成長分野:クレーム管理は、2025年には市場シェアの35~38%を占め、文書自動化、画像解析、迅速な決済ワークフローに支えられ、年平均成長率(CAGR)38.0~41.0%で成長すると予測されています。
- 詳細に分析された主要企業:Amazon Web Services, Inc.、Avaamo、Cape Analytics, LLC、IBM Corporation、Microsoft Corporation、Shift Technology、Wipro Limited、Avenga International GmbH、SAS Institute Inc.、およびOpenText Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
保険業界におけるAIは、不正スコアリングやルールベースの自動化といった限定的な領域から、文書、画像、音声記録、請求履歴、第三者リスクデータなどを処理する統合プラットフォームへと進化を遂げています。保険会社が機械学習、自然言語処理、マシンビジョン、ロボットによる自動化を、保険契約管理、請求処理、顧客サポート、コンプライアンスシステムと連携させることで、保険市場における人工知能はますます発展しています。
今後の成長は、説明可能なAI、データガバナンス、クラウド移行、そして規制当局の要件を満たすモデル文書化にかかっています。新興地域では流通と保険金請求サービスのデジタル化が進み、拡張性の高い保険インテリジェンスへの需要が高まっています。投資は、複雑な引受、医療審査、および紛争のある保険金請求の決定において、人間の監視を維持しながら、精度と処理速度を向上させることができるベンダーに有利に働くでしょう。
保険市場における人工知能(AI)に関するレポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 51億3000万米ドル |
| 2034年までの市場規模 | 769億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 35.11% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
保険市場分析における人工知能(AI)
保険会社が処理しなければならない契約者データ、気候変動データ、医療記録、物件画像、顧客とのやり取りといった膨大なデータ量が増加しているため、需要が高まっています。保険市場の成長における人工知能の活用は、保険金請求漏れの削減、処理時間の短縮、リスク価格設定の改善といった圧力によってさらに強化されています。AIはまた、保険会社が手動審査チームが見落とす可能性のある疑わしい請求パターンを特定するのにも役立ちます。
このエコシステムには、クラウドプロバイダー、保険ソフトウェアベンダー、データサイエンス専門家、自動化プロバイダー、コンサルティング会社、および保険会社の技術チームが含まれます。保険市場における人工知能の分析によると、データ取り込み、モデルトレーニング、ワークフローオーケストレーション、コンプライアンスレビュー、顧客エンゲージメントを組み合わせた統合プラットフォームに価値がシフトしています。購入者は、既存の保険契約システムや請求システムと連携できるソリューションを好みます。
競争上の優位性は、インフラストラクチャとドメイン専門知識におけるリーダーによって決まります。Amazon Web Services, Inc.とMicrosoft Corporationは、拡張性の高いクラウドAIインフラストラクチャの提供においてリーダー的存在であり、IBM CorporationとSAS Institute Inc.はエンタープライズ分析とガバナンスに重点を置いています。Shift Technology、Cape Analytics, LLC、Avaamo、OpenText Corporation、Wipro Limited、およびAvenga International GmbHは、不正検出、不動産インテリジェンス、対話型AI、コンテンツ管理、実装、および保険ソフトウェアエンジニアリングを専門としています。
投資分野は、生成型AIアシスタント、保険金請求処理の自動化、引受業務のワークベンチ、コンプライアンス監視、ローコードによる保険業務の自動化へとシフトしている。ベンダー間の差別化要因としては、説明可能性、高度な統合機能、セキュリティ機能、そして既製の保険ソリューションなどが挙げられる。保険会社は、AIの価値はアルゴリズムの性能ではなくプロセスの変化から生まれるため、ワークフローの再設計のために導入パートナーを活用している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
保険市場における人工知能(AI):戦略的洞察
地域別分析
北米の保険市場における人工知能
北米は2025年には38~41%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)32.0~35.0%で成長すると予測されています。保険業界における人工知能の市場シェア拡大は、大手保険会社の大規模な技術予算、高度なクラウド導入、そして保険金請求、引受、不正検出における分析技術の成熟した活用によって支えられています。
規制当局の指針により、特に価格設定、引受、および健康関連の意思決定において、説明責任とガバナンスの重要性が高まっています。保険会社は、損失発生時の初回通知の迅速化、請求のトリアージ、不審な活動の特定、および顧客サービスの向上を目的として、AIを導入しています。Amazon Web Services、Microsoft Corporation、IBM Corporation、SAS Institute Inc.、およびShift Technologyといった企業の強力なプレゼンスが、地域展開を支えています。
米国における保険分野の人工知能市場
2025年には、北米の保険分野における人工知能市場の80~84%を米国が占め、年平均成長率(CAGR)は33.0~36.0%になると予測されています。損害保険、賠償責任保険、健康保険、生命保険など、大規模な保険ポートフォリオを持つ保険会社は、引受業務、保険金請求額の予測、不正検出、チャットボットによる顧客対応といったプロセスに人工知能を導入しています。
アプリケーションの必要性は、特に請求件数が多く、訴訟リスクが高く、デジタル機能の強化が必要な企業において高い。また、規制も購買プロセスに影響を与えており、保険会社は人的介入、追跡、文書化モデルを組み込む必要がある。
欧州における保険分野の人工知能市場
2025年には、保険業界における人工知能市場の24~27%を欧州が占め、年平均成長率(CAGR)は30.0~33.0%で成長すると予測されています。英国は、インシュアテック、専門保険分析、クレーム管理におけるイノベーションを通じて、保険業界をリードしています。一方、ドイツでは、生命保険と損害保険の両方において、リスクモデリング、製品コンプライアンス、業務自動化がAIの関心分野となっています。フランス、イタリア、スペインでは、不正検出、サービス自動化、クレーム文書処理などのアプリケーションでAIの活用が拡大しています。欧州では、データプライバシー、説明可能性、顧客の公平性への関心が高まっており、ガバナンス技術がサプライヤーのポートフォリオに広く取り入れられるようになっています。
アジア太平洋地域の保険分野における人工知能市場
アジア太平洋地域の保険分野における人工知能市場は、2025年には25~28%のシェアを占め、年平均成長率(CAGR)は36.0~39.0%で成長すると予測されている。中国は、デジタル保険エコシステム、モバイルプラットフォーム、AIを活用した流通を通じて、地域におけるAI導入をリードしている。日本と韓国は、保険金請求サポートとサービス自動化に注力している。
インドとオーストラリアでは、医療保険請求、自動車保険、コンプライアンス業務においてAIの活用が拡大している。保険普及率の上昇、モバイルファーストの顧客エンゲージメント、そして膨大な量の非構造化データが、この成長を支えている。保険会社はAIを活用することで、処理時間の短縮、不正検出の精度向上、そして人員を比例的に増やすことなくサービス規模を拡大できる。
中東・アフリカの保険分野における人工知能市場
中東・アフリカの保険分野における人工知能市場は、2026年から2034年にかけて年平均成長率(CAGR)27.0~30.0%で成長すると予測されています。アラブ首長国連邦とサウジアラビアでは、デジタル保険ソリューション、スマートモビリティ、金融セクターの近代化といった分野でAIの導入が進んでいます。一方、南アフリカでは、分析的な不正検出や健康保険といった分野でAIの活用が進んでいます。
この地域では、保険会社が迅速な保険金請求処理と、自動車保険、健康保険、商業保険のリスクに関するより詳細な情報を必要とする場合、AIの導入が進んでいるようだ。導入を阻む障害としては、データの断片化や専門知識の不足などが挙げられるが、これらはAIの地域的な導入を促進する機会となる。
セグメンテーション分析
成分
当該コンポーネントは、2026年から2034年にかけて年平均成長率(CAGR)34.0~37.0%で成長すると予測されています。保険会社がソフトウェアプラットフォームと統合、ガバナンス、モデル検証、変更管理のためのサービスを組み合わせることで、保険市場における人工知能の活用範囲はコンポーネント全体で拡大しています。ソフトウェアが主導権を握っているのは、保険会社が文書、画像、請求記録、契約者データを取り込むことができるツールを必要としているためです。
- 保険会社が予測分析、自動請求ツール、不正検出エンジン、対話型アシスタント、およびポリシーシステムや請求システムと統合されたワークフローオーケストレーションを必要とするため、ソフトウェアへの支出が圧倒的に多くなっています。
- 保険会社がAIを安全に運用するために、コンサルティング、データ準備、モデル調整、システム統合、コンプライアンスサポート、従業員研修などのサービス需要が増加している。
テクノロジー
テクノロジーは2026年から2034年にかけて、年平均成長率(CAGR)35.0~38.0%で成長すると予測されています。保険業界のユースケースでは、構造化された保険契約データだけでなく、非構造化文書、写真、音声文字起こし、通信記録なども管理するため、分析、言語処理、画像認識、自動化といった機能の組み合わせが求められます。
- 機械学習と深層学習は、過去および現在のデータセットの分析を通じて、リスクスコアリング、不正パターン認識、価格設定支援、請求額の深刻度予測、および引受ガイダンスを提供することを可能にする。
- 自然言語処理は、請求書類、法的文書、電子メール、電話、顧客とのやり取り、および保険約款の文言の解釈を支援し、審査を迅速化し、手作業による読解を最小限に抑えます。
- マシンビジョンは、画像やドローン画像から不動産、車両、損害を評価するのに役立ち、保険会社が保険金請求や引受業務をより適切に評価するのに役立ちます。
- ロボットによる自動化により、データ入力、文書処理、支払い、小切手発行、保険証券処理といった反復的なバックオフィス業務を自動化できる一方、AIは意思決定の質を向上させる。
デプロイメント
クラウド導入は、2026年から2034年にかけて年平均成長率(CAGR)33.0~36.0%で拡大すると予測されています。保険会社は、請求件数の急増やモデルの実験に対応できる拡張性の高い処理能力を必要としているため、クラウド導入が進んでいます。一方、機密性の高いワークロードや厳格な内部データ管理においては、オンプレミス環境が依然として有効です。
- クラウドは、柔軟な分析、より迅速なモデル展開、災害発生時の保険金請求のスケーリング、および外部データ、インシュアテックツール、顧客エンゲージメントプラットフォームとのAPIベースの統合をサポートします。
- オンプレミス環境は、厳格なデータ所在地の要件、レガシーシステムへの依存、あるいはより厳格な内部インフラストラクチャ管理を必要とする機密性の高い引受データや医療データを扱う保険会社にとって、依然として重要である。
応用
2026年から2034年にかけて、アプリケーションは年平均成長率(CAGR)36.0~39.0%で成長すると予測されています。クレーム管理は、経費率、決済速度、不正漏洩、顧客満足度に直接影響を与えるため、短期的な価値を牽引します。規制当局が自動意思決定システムを精査するにつれ、リスク管理とコンプライアンスの導入も増加しています。
- クレーム管理では、AIを活用して、損害発生の第一報を把握し、文書を分類し、損害を検出し、引当金を推奨し、不正行為の兆候を特定し、複雑なケースを専門家に振り分けます。
- リスク管理およびコンプライアンスでは、AIを活用して、規制上の義務の監視、リスクのモデル化、顧客の公平性、サイバーリスク、災害指標、およびポートフォリオレベルの引受実績の分析を行います。
- チャットボットは、保険契約に関する問い合わせ、請求状況の更新、見積もり支援、支払いリマインダー、およびサービストリアージをサポートし、可用性を向上させると同時に、コンタクトセンターの日常的な業務量を削減します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
クレーム管理 |
高い |
クレームトリアージ |
成熟した |
|
リスク管理とコンプライアンス |
高い |
モデルガバナンス |
スケーリング |
|
チャットボット |
中くらい |
サービスAI |
スケーリング |
保険市場における人工知能(AI)の成長要因と影響分析
より迅速かつ正確な保険金請求処理の必要性
保険金請求処理は、保険会社にとって主要な経費であり、コストを押し上げる要因の一つです。遅延、情報漏洩、非標準的な審査といった非効率性は、利益の損失や顧客からの信頼の喪失につながる可能性があるからです。この技術は、請求処理、トリアージ、データ抽出、画像評価、不正検出、引当金見積もりの迅速化を促進します。この効果は、自動車保険、不動産保険、健康保険といった分野で最も顕著に現れます。これらの分野では、取引量が多く、書類の形式も多岐にわたります。SASがスポンサーとなった2025年の調査によると、AIエージェントは、請求、引受、商品開発の分野で人間のスタッフと連携して業務を行うようになると予測されています。
不正行為、コンプライアンス、モデルガバナンスに対する圧力の高まり
保険会社がデジタルサービスを拡大する一方で、保険詐欺や規制当局による監視も強化されています。AIは異常な請求行動の検出や、より一貫性のあるコンプライアンス監視に役立ちますが、同時にモデルの文書化、バイアステスト、説明可能性の必要性も生み出します。この要因は、自動化された出力が顧客に重大な影響を与える可能性のある、健康保険、生命保険、価格設定、引受業務などの意思決定において特に重要です。そのため、保険会社は、正確性と監査可能性を兼ね備えたプラットフォームに投資し、ビジネスチーム、コンプライアンス担当者、規制当局が意思決定の根拠を理解できるようにしています。
レガシー保険システムのクラウド化
依然として多くの保険会社が旧来の保険契約管理、請求、および保険金請求システムに依存しており、分析の導入を阻害しています。クラウドは、データの一括処理、外部データソースの統合、機械学習パイプラインの実行、デジタルサービスの迅速な開発を可能にします。これは、災害や大規模な保険金請求が発生した場合に顕著に表れ、クラウドインフラストラクチャの柔軟性によって迅速な処理と分析が可能になります。クラウドAIは、保険会社が基幹システムを完全に再設計することなく、ユースケースを実装するのに役立ちます。
保険市場における人工知能(AI)の将来動向
保険業務ワークフロー向けエージェント型AI
保険市場における人工知能の動向は、人間の監督下で複数のステップからなる保険業務を実行できるAIエージェントの登場を示唆している。将来のシステムは、請求ファイルの情報を要約し、必要な証拠を特定し、顧客への返信を作成し、後続の対応策を提案し、ワークフローキューを管理できるようになるだろう。人間の査定担当者、引受担当者、コンプライアンス担当者が引き続き意思決定を行うものの、定型的な調整はますます自動化されていく。権限管理、監査ログ、説明可能性、請求/保険契約管理システムとの統合を提供するベンダーは、より高い導入率を獲得するだろう。
接続されたデータと外部データによるリスク予防
AIは、保険会社が損失発生後の請求処理だけでなく、損失を未然に防ぐための強力なツールとなるでしょう。コネクテッドカー技術、物件の写真、気象データ、サイバーリスク、健康データ、そしてモノのインターネット(IoT)を用いて収集されたデータは、保険会社が手遅れになる前にリスクの兆候を検知するのに役立ちます。
保険市場における人工知能(AI)の機会
規制対象となる保険意思決定のための、統制されたAIプラットフォーム
保険市場における人工知能の動向予測では、自動化とリスク管理を組み合わせたプラットフォームに大きなビジネスチャンスがあると指摘されています。保険会社は意思決定の迅速化のためにAIを必要としていますが、規制当局や顧客は説明責任、公平性、プライバシー、そして人間の監視を求めています。ベンダーは、モデル監視、バイアステスト、監査証跡、そして分かりやすい意思決定支援機能を提供することで、こうした需要を取り込むことができます。特に、不透明なアルゴリズムがコンプライアンス違反や評判リスクにつながる可能性がある引受業務、保険金請求拒否審査、健康保険、価格設定などの分野で、このビジネスチャンスは大きく広がります。
中規模保険会社向けAIを活用した保険金請求処理の近代化
中規模保険会社は、大手保険会社と同様に保険金請求処理に関して複雑な課題を抱えていますが、大規模なAIエンジニアリングチームを擁していません。パッケージ化された保険金請求自動化、管理された導入、クラウド分析を活用することで、基幹システム全体を再構築することなく、こうした保険会社の近代化を図ることができます。この事例は、段階的に投資に見合う具体的な成果が得られるという点で興味深いものです。例えば、ベンダーはワークフロー構成や保険テンプレートを活用できます。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -