
Markt für Zelle Harvesting Gerät: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Zellerntegeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Anwendung (Nabelschnur, Knochenmark, peripheres Blut, Fettgewebe, Sonstige); Endnutzer (Krankenhäuser, akademische Zentren, Biotechnologieunternehmen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014845
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
484,16 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
1.037,3 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,83 %
Wachstumsrate
Adressierbarer Markt
6.812,23 Mio. US$
(2026–2034)
Der Markt für Zellerntegeräte wurde 2025 auf 484,16 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.037,3 Millionen US-Dollar anwachsen. Dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,83 % im Zeitraum 2026–2034. Das Marktwachstum spiegelt den steigenden Bedarf an zuverlässiger Zellgewinnung, -trennung, -konzentration und -übertragung in den Bereichen Transplantation, regenerative Medizin, Entwicklung zellulärer Therapien, Biobanking und translationale Forschung wider.
In Nordamerika wird der Markt für Zellgewinnungsgeräte im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,7 % wachsen. Dieses Wachstum wird durch die etablierte Transplantationsinfrastruktur, die zunehmende Verwendung peripherer Blutstammzellen und Investitionen in die Biotechnologie für geschlossene Verarbeitungsprozesse begünstigt. Im Jahr 2024 wurden in den USA 22.579 hämatopoetische Zelltransplantationen durchgeführt, wobei peripheres Blut die am häufigsten verwendete Zellquelle war.
Marktanalyse und Einblicke für Zellerntegeräte
- Nordamerika: Hatte 2025 einen Anteil von 36–40 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,7 % wachsen, unterstützt durch Transplantationszentren, Biotechnologiecluster, die Einführung der automatisierten Apherese und die regulierte Zellproduktion.
- USA: Erwirtschaftete 2025 82–86 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,2–8,8 % verzeichnen, angeführt von der peripheren Blutgewinnung und der Herstellung von Zelltherapien.
- Europa: Hielt 2025 einen Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen. Deutschland ist führend bei der regionalen Einführung, gefolgt von Großbritannien und Frankreich.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 22–26 % und dürfte im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,6–10,2 % verzeichnen, wobei China, Japan, Südkorea und Indien Investitionen in klinische Studien und die Produktion unterstützen.
- Größtes Segment: Peripheres Blut hatte 2025 einen Marktanteil von 38–42 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,0 % wachsen, was seine etablierte Sammelleistung widerspiegelt.
- Wachstumsstarkes Segment: Biotechnologieunternehmen stellten im Jahr 2025 einen Marktanteil von 24–28 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,0–10,6 % verzeichnen, da die Zelltherapie-Pipelines in Richtung klinische Produktion gehen.
- Detaillierte Analyse der wichtigsten Unternehmen: Argos Technologies, Inc., Revvity, Inc., BRAND GMBH + CO KG, Arthrex, Inc., AVITA Medical, Inc., Tomtec Inc., Terumo Corporation, Teleflex Incorporated, Bertin Technologies SAS und Sartorius AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von mechanischen, manuellen Systemen für Aspiration, Zentrifugation und Manipulation hat sich die Gerätearchitektur hin zu programmierbaren, geschlossenen Systemen entwickelt, die die durch das Bedienpersonal verursachte Variabilität eliminieren. Immer mehr Hersteller integrieren sterile Einwegartikel, automatisierte Zentrifugation, Waschanlagen und Prozessdokumentationssysteme. Der Produktionsprozess entwickelt sich somit hin zu einem Geschäftsmodell, das auf Ausrüstung und Verbrauchsmaterialien basiert und bei dem validierte Einwegsysteme eine wiederkehrende Nachfrage generieren. Anlagen benötigen zudem skalierbare Lösungen, die verschiedene Zelltypen ohne kostspielige Umbauten oder zusätzliche Ausrüstung verarbeiten können.
Der Einsatz dieser Technologie wird in asiatischen Biotechnologiezentren, lokalen Transplantationszentren und Verarbeitungslaboren bis 2034 weiter zunehmen. Regulatorische Anforderungen an Rückverfolgbarkeit, Eignung der Spender, Kontaminationskontrolle und Reproduzierbarkeit in der Herstellung werden jene Anbieter begünstigen, die einen validierten Arbeitsablauf anstelle der Geräte allein anbieten. Staatliche Investitionen in Zelltherapiegeräte, nationale Spenderregister und Biobanking-Infrastruktur werden die Nachfrage ankurbeln, während die Zusammenarbeit zwischen Geräteherstellern, Therapieentwicklern und Auftragsherstellern die Qualifizierung des gesamten Prozesses von der Probenentnahme bis zur Formulierung beschleunigen wird.
Umfang des Marktberichts zu Zellerntegeräten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 484,16 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.037,3 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,83 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Zellerntegeräte
Der Hauptgrund für das Wachstum des Marktes für Zellgewinnungsgeräte liegt in der zunehmenden Verknüpfung von hämatopoetischer Stammzelltransplantation, regenerativer Medizin und der Herstellung autologer Therapien. Die Lieferkette beginnt auf der Nachfrageseite – von Spendern, Krankenhäusern, Blutbanken, Gewebelaboren und Zellbanken bis hin zu Auftragsherstellern und Therapieentwicklern. Diese Schritte umfassen die kontrollierte Gewinnung, Trennung, Aufbereitung, Konzentration und den Transfer der Zellen. Die Weltgesundheitsorganisation schätzt, dass weltweit 1,5 Millionen hämatopoetische Stammzelltransplantationen durchgeführt wurden; somit besteht eine klinisch etablierte Grundlage für die Zellgewinnung.
Die Lieferungen der Zulieferer basieren auf Präzisionsteilen, sterilen Kunststoffen, Pumpen, Zentrifugen, Sensoren, Einwegartikeln und weiterem anwendungsspezifischem Zubehör. Daher werden bei der Beschaffung Betriebszeit, Verfügbarkeit, technischer Support, Protokollflexibilität, Dokumentation und der Preis pro Erntecharge berücksichtigt. Technischer Support vor Ort ist für die Zulieferer besonders vorteilhaft, wenn die Gerätequalifizierung und Schulung die Installation beeinflussen.
Die Analyse des Marktberichts zu Zellerntegeräten zeigt den Wettbewerb zwischen verschiedenen Anbietern von Laborausrüstung, Medizintechnik und Bioprozessplattformen. Die Unternehmen Terumo Corporation und Sartorius AG nehmen eine wichtige Position im Bereich geschlossener Zellprozesse ein, während Teleflex Incorporated und Arthrex, Inc. auf verfahrensbasierte Zellgewinnungsgeräte spezialisiert sind. Firmen wie Argos Technologies, Inc., BRAND GMBH + CO KG, Bertin Technologies SAS, Tomtec Inc., Revvity, Inc. und AVITA Medical, Inc. sind im Bereich Laborausrüstung bzw. in der Verarbeitung/Analyse/regenerativen Medizin tätig.
Die Investitionen verlagern sich von der reinen Effizienz einzelner Produkte hin zu workfloworientierten Lösungen. Hersteller bieten ihre Systeme an, die auf reduziertem manuellem Handling, reproduzierbarer Gewinnung, digitaler Dokumentation und der Möglichkeit zur nachgelagerten Expansion/Kryokonservierung basieren. Sartorius stellte im März 2026 die Eveo Cell Therapy Platform vor, die Selektion, Aktivierung, Expansion, Waschen, Konzentrieren und Formulierung in einem geschlossenen Produktionsprozess vereinen soll.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
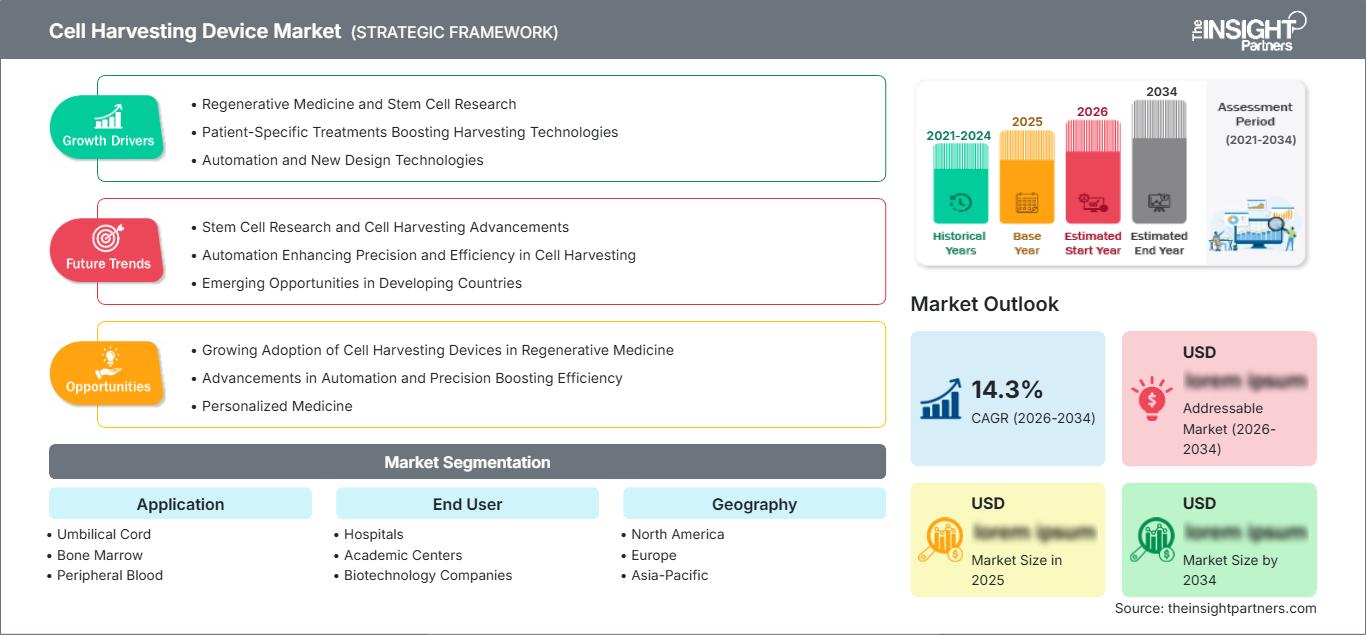
Markt für Zellerntegeräte: Strategische Einblicke
Regionale Einblicke
Markt für Zellerntegeräte in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 36–40 % am Markt für Zellgewinnungsgeräte und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 8,1–8,7 % verzeichnen. Die Region profitiert von etablierten Apherese-Netzwerken, akkreditierten Transplantationszentren, Nabelschnurblutregistern, fortschrittlichen Biotechnologieclustern und der breiten klinischen Anwendung peripherer Blutstammzellen. Die US-amerikanische Registerinfrastruktur umfasste im Geschäftsjahr 2025 mehr als 9,4 Millionen potenzielle erwachsene Spender und über 247.900 Nabelschnurbluteinheiten, wodurch ein regelmäßiger Bedarf an Entnahme- und Verarbeitungsgeräten entsteht.
Kanadas Beitrag besteht aus öffentlich finanzierten Organtransplantationsprogrammen, Universitätskliniken und der Zellverarbeitungsforschung, während Mexiko über private Krankenhäuser und klinische Labore ausgewählte Möglichkeiten bietet. Automatisierte, geschlossene und digitalisierte Systeme haben sich aufgrund der Verfügbarkeit von Arbeitskräften und der Chargenrückverfolgbarkeit, die sich positiv auf die Wirtschaftlichkeit auswirken, bei der Beschaffung als bevorzugte Optionen etabliert. Regionale Anbieter profitieren zudem vom Bedarf an sterilen Einwegsets, vorbeugender Wartung, Verfahrensentwicklung und Personalschulungen.
US-Markt für Zellerntegeräte
Die USA erwirtschaften 82–86 % des Umsatzes in Nordamerika und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,8 % wachsen. Das Anwendungsgebiet umfasst Zentren für umfassende Krebsbehandlungen, Blutspendezentren, Biotechnologiezentren, Universitätskliniken und kommerzielle Zelltherapiezentren. Im Jahr 2024 führten die US-amerikanischen Zentren 22.579 hämatopoetische Stammzelltransplantationen durch, darunter 6.646 Transplantationen von nicht verwandten und 3.756 von verwandten Spendern. Dabei kamen weiterhin Apherese-Verfahren sowie Geräte zur Knochenmarkgewinnung und -verarbeitung zum Einsatz.
Peripheres Blut dominiert weiterhin die regulären Blutspenden, da es laut HRSA 77 % der Blutspenden von verwandten und 86 % der Blutspenden von nicht verwandten Spendern ausmacht. Terumo Corporation, Sartorius AG, Revvity, Inc., Teleflex Incorporated, Arthrex, Inc. und Argos Technologies, Inc. sind im kommerziellen Bereich tätig. Die FDA-Aufsicht über Zelltherapien und die zugehörigen Geräte fördert geschlossene Systemlösungen, elektronische Rückverfolgbarkeit, validierte Einwegartikel und skalierbare Plattformen, wodurch die klinische und kommerzielle Entwicklung miteinander verknüpft werden können.
Markt für Zellerntegeräte in Europa
Europa erreichte 2025 einen Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,8–8,4 % verzeichnen. Im Jahr 2023 wurden in der Region 47.731 hämatopoetische Stammzelltransplantationen und 6.042 Behandlungen mit fortgeschrittenen Zelltherapien durchgeführt, was auf eine etablierte Nachfrage nach Entnahme- und Verarbeitungsprozessen hinweist. Deutschland ist aufgrund seiner Krankenhäuser, seiner Infrastruktur für Bioprozesse und der Implementierung qualitätskontrollierter Zellproduktion führend auf dem Markt.
In Großbritannien sind Expertise im Bereich Transplantation sowie translationale Forschung und die Herstellung fortschrittlicher Therapien vorhanden. Die Beschaffungskultur in Großbritannien begünstigt modulare Anlagen, die die akademische Bearbeitung vor der Produktionsphase ermöglichen. Die führende Position in Deutschland wird durch Life-Science-Engineering, Auftragsfertigung und technische Dienstleistungen ergänzt.
Frankreich verfügt über Kapazitäten für Krankenhaustransplantationen und die Herstellung biotechnologischer Produkte, Italien über spezialisierte Einrichtungen für Hämatologie. Spanien leistet einen wichtigen Beitrag durch exzellente Spender- und Transplantationskoordination. Diese Märkte legen Wert auf die Einhaltung regulatorischer Vorgaben gemäß der Medizinprodukteverordnung, sterile Verbrauchsmaterialien, die Sicherheit des Personals und eine lückenlose Dokumentation der Prozesse. Deutschland, Großbritannien und Frankreich sind die führenden Länder.
Markt für Zellerntegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 22 % bis 26 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 9,6 % bis 10,2 % verzeichnen. China ist dank seiner wachsenden Kompetenzen im Bereich Biotechnologie, der steigenden Krankenhauskapazitäten und seiner eigenen Pipeline für Zelltherapien führend. Japan bietet mit seinen regulatorischen Rahmenbedingungen für regenerative Medizin ein günstiges Umfeld für die klinische Anwendung.
Südkorea nutzt die Kombination aus fortschrittlichen Krankenhäusern und Expertise in der Herstellung von Biologika. Indien bietet vielversprechende Perspektiven durch den wachsenden Transplantationsmarkt und die kostengünstige Laborautomatisierung. Australien bietet akkreditierte klinische Forschung und Spenderdienste. Zu den steigenden Anforderungen der Region gehören kompakte Automatisierungslösungen, lokal verfügbare Verbrauchsmaterialien und Systeme, die sowohl in der Forschung als auch in der klinischen Praxis eingesetzt werden können.
Markt für Zellerntegeräte im Nahen Osten und Afrika
Die prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) von MEA für den Zeitraum 2026–2034 wird auf 7,0 %–7,6 % geschätzt. Zu den wichtigsten Investitionstätigkeiten zählen Krankenhäuser der Maximalversorgung, onkologische Dienstleistungen und der Ausbau der Gesundheitsinfrastruktur in Saudi-Arabien; die Unterstützung privater medizinischer Zentren und spezialisierter Labore in den VAE; sowie Transplantationen in Subsahara-Afrika und akademische Forschung in Südafrika.
In anderen Ländern des Nahen Ostens und Afrikas beschränkt sich die Anwendung der Technologie aufgrund begrenzter Finanzmittel, Fachkräftemangels und des Imports von Verbrauchsmaterialien auf spezialisierte Krankenhäuser. Geschäftsmöglichkeiten werden im Bereich langlebiger Geräte und eines vertriebspartnerorientierten Geschäftsmodells erwartet.
Segmentierungsanalyse
Anwendung
Der Markt für Zellgewinnungsgeräte variiert je nach Anwendungsquelle hinsichtlich Sammelvolumen, Zellkonzentration, Verfahrenseinstellungen, Belastung der Spender und nachgelagerter Verarbeitung. Für dieses Anwendungssegment wird ein jährliches Wachstum von 8,5–9,1 % im Zeitraum 2026–2034 prognostiziert. Peripheres Blut bleibt die wichtigste Quelle, da die mobilisierte Zellgewinnung in der Transplantation und Zelltherapie etabliert ist. Fettgewebe gewinnt in regenerativen Verfahren an strategischer Bedeutung, während Knochenmark und Nabelschnurblut weiterhin spezialisierte klinische Anwendungen haben.
- Nabelschnurblut: Nabelschnurblut unterstützt die allogene Transplantation und das Biobanking, da die Entnahme nicht-invasiv ist und die Einheiten für zukünftige Spenderpaarungen gelagert werden können. Die Nachfrage konzentriert sich auf sterile Entnahmesets, Volumenreduzierung, Kryokonservierungsvorbereitung und Rückverfolgbarkeit.
- Knochenmark: Die Knochenmarkgewinnung ist weiterhin von strategischer Bedeutung für die hämatologische Transplantation, orthopädische Biologika und regenerative Verfahren. Bei der Geräteauswahl liegt der Fokus auf Aspirationskontrolle, geringer Verdünnung, Zellgewinnung, Verfahrenseffizienz und Kompatibilität mit Konzentrationssystemen.
- Peripheres Blut: Aufgrund der wiederholbaren Apherese-Gewinnung, etablierter Mobilisierungsprotokolle und Eignung für autologe und allogene Therapien ist peripheres Blut der am häufigsten nachgefragte Wirkstoff. Dies führt zu einer hohen Auslastung der Entnahmesets und Verarbeitungsmaterialien.
- Fettgewebe: Fettgewebe stellt eine leicht zugängliche Quelle für stromale vaskuläre und regenerative Forschungsabläufe dar. Die Anwendung hängt von einer standardisierten Gewebedissoziation, einer geschlossenen Verarbeitung, der Zellviabilität, der regulatorischen Klassifizierung und der reproduzierbaren Trennung von heterogenem Material ab.
Endbenutzer
Im Marktsegment der Endnutzer von Zellerntegeräten wird für den Zeitraum 2026–2034 ein jährliches Wachstum von 8,9–9,5 % prognostiziert. Krankenhäuser stellen die größte Nutzerbasis dar, da Transplantationen und die Entnahme von Zellen unter klinischer Aufsicht durchgeführt werden müssen. Biotechnologieunternehmen verzeichnen das schnellste Nutzerwachstum, da Therapiesponsoren die Prozessentwicklung und Pilotproduktion intern durchführen. Akademische Einrichtungen tragen zur Protokollinnovation und frühen Validierung bei und schaffen so nachgelagerte Geschäftsmöglichkeiten, wenn die Arbeitsabläufe in die kommerzielle Produktion überführt werden.
- Krankenhäuser: Krankenhäuser benötigen zuverlässige Systeme für die Spenderorgangewinnung, Knochenmarkaspiration, perioperative Aufbereitung und therapeutische Zellaufbereitung. Bei der Beschaffung werden klinische Evidenz, Benutzerfreundlichkeit, Infektionsschutz, Serviceabdeckung und Kompatibilität mit bestehenden Arbeitsabläufen priorisiert.
- Akademische Zentren: Akademische Zentren generieren Nachfrage durch translationale Studien, investigatorgeleitete Studien und Prozessentwicklungsprogramme. Flexible Plattformen sind bevorzugt, da in den Laboren diverse Zelltypen, kleine Chargen und häufig wechselnde Versuchsprotokolle verarbeitet werden.
- Biotechnologieunternehmen suchen nach geschlossenen, skalierbaren und digital rückverfolgbaren Plattformen, die den Technologietransfer von der Entwicklung bis zur klinischen Herstellung unterstützen. Ihre Kaufentscheidungen legen Wert auf Reproduzierbarkeit, regulatorische Dokumentation, Automatisierung und Integration mit nachgelagerten Prozessen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Krankenhäuser |
Hoch |
Geschlossene Sammlung |
Reifen |
|
Akademische Zentren |
Medium |
Translationsworkflows |
Skalierung |
|
Biotechnologieunternehmen |
Hoch |
Ausweitung der Therapie |
Skalierung |
|
Andere |
Niedrig |
Verteilte Verarbeitung |
Aufkommen |
Markt für Zellerntegeräte: Wachstumstreiber und Wirkungsanalyse
Ausbau der Infrastruktur für hämatopoetische Transplantation und Spenderversorgung
Etablierte Transplantationsaktivitäten schaffen einen stetigen Bedarf an Entnahmeinstrumenten, Entnahmesets, Aspirationsinstrumenten und Verbrauchsmaterialien für die Zellverarbeitung. Die HRSA berichtete für das Geschäftsjahr 2025 über mehr als 8.400 nicht verwandte Blutstammzelltransplantationen, darunter über 7.200 für Patienten in den USA. Peripheres Blut, Knochenmark und Nabelschnurblut erfordern unterschiedliche Entnahmemethoden, weshalb Krankenhäuser mehrere validierte Arbeitsabläufe pflegen. Der Ausbau von Spenderregistern erhöht zudem die Möglichkeiten für passende Spender und die Anzahl der durchgeführten Entnahmen. Die wirtschaftlichen Auswirkungen reichen über die anfänglichen Geräteanschaffungen hinaus, da für jeden Eingriff sterile Schläuche, Beutel, Filter, gerinnungshemmende Komponenten und Qualitätskontrollmaterialien benötigt werden. Hersteller, die Protokollunterstützung, Schulungen für das Personal und eine zuverlässige Lieferkette gewährleisten, können Kunden über lange Austauschzyklen hinweg binden und gleichzeitig wiederkehrende Einnahmen durch den Verkauf von Verbrauchsmaterialien generieren.
Kommerzialisierung autologer und allogener Zelltherapien
Mit dem Übergang zellulärer Therapien von klinischen Studien zur Routinebehandlung wird die Zellgewinnung zu einem kontrollierten Herstellungsschritt und nicht mehr zu einem isolierten klinischen Verfahren. Die Liste der von der FDA zugelassenen Produkte umfasst autologe Therapien, Nabelschnurblutprodukte, gentechnisch veränderte Immunzellen und andere Zellprodukte, was auf wachsende regulatorische Erfahrung mit zellbasierten Therapien hindeutet. Entwickler von Therapien benötigen konsistentes Ausgangsmaterial, die Gewinnung lebensfähiger Zellen, eine dokumentierte Identitätskette und ein minimales Kontaminationsrisiko. Diese Anforderungen sprechen für geschlossene Sammel- und Verarbeitungssysteme mit elektronischer Dokumentation und validierten Einwegmaterialien. Die Marktauswirkungen sind bei Biotechnologieunternehmen und spezialisierten Behandlungszentren am größten, da fehlgeschlagene Zellgewinnungen Produktionszeiten oder die Patientendosierung verzögern können. Gerätehersteller können einen Mehrwert generieren, indem sie die Zellgewinnung mit Waschen, Konzentrieren, Expandieren, Formulieren und der Kryokonservierung integrieren.
Umstellung auf geschlossene, automatisierte und wiederholbare Verarbeitungsprozesse
Arbeitsintensive, offene Verarbeitungsprozesse setzen Hersteller der Variabilität des Bedienpersonals, Kontaminationsrisiken, einem hohen Dokumentationsaufwand und begrenzten Durchsatzkapazitäten aus. Geschlossene Automatisierungssysteme beheben diese Einschränkungen durch die Standardisierung von Flüssigkeitsbewegung, Zentrifugation, Waschen, Konzentrierung und Transfer. Terumo Blood and Cell Technologies demonstrierte einen integrierten CAR-T-Workflow, der in sieben bis acht Tagen über 12 Milliarden Zellen produziert und die Transduktionseffizienz im Vergleich zur manuellen Kultivierung verdoppelt. Obwohl die Leistung vom gesamten Workflow abhängt, verdeutlicht diese Entwicklung, warum Anwender vernetzte Plattformen evaluieren. Automatisierung kann Reinraumeingriffe reduzieren, Parallelverarbeitung ermöglichen und dezentrale Fertigung unterstützen. Dieser Wandel erhöht die Nachfrage nach Sensoren, Software, Einweg-Flusssystemen und interoperabler Ausrüstung und steigert gleichzeitig die Erwartungen an Cybersicherheit, Datenintegrität und technischen Service.
Markt für Zellerntegeräte: Zukunftstrends
Integrierte Arbeitsabläufe von der Probenentnahme bis zur Rezeptur
Die Marktentwicklung für Zellerntegeräte wird zunehmend Plattformen begünstigen, die die Zellgewinnung mit Selektion, Waschen, Konzentrieren, Expansion und der finalen Formulierung verknüpfen. Hersteller werden voraussichtlich Schnittstellen, Datenformate, Einweganschlüsse und Prozesssteuerungen standardisieren, um den Materialtransfer ohne wiederholtes Öffnen der Systeme zu ermöglichen. Integrierte Systeme könnten die manuelle Dokumentation, die Reinraumbelegung und Chargenvariabilität reduzieren und gleichzeitig die Transparenz der Lieferkette verbessern. Sartorius berichtete, dass seine Eveo-Konfiguration es einem Bediener ermöglicht, acht Patientenchargen auf einer Fläche zu verarbeiten, die üblicherweise für zwei Chargen genutzt wird – ein Hinweis auf die zukünftige Entwicklung dieser Plattform. Die Akzeptanz wird sich zunächst auf Hersteller kommerzieller Therapien und akademische Zentren mit hohem Probenaufkommen konzentrieren, bevor sie sich auf regionale Behandlungsnetzwerke ausweitet.
Dezentrale und patientennahe Zellverarbeitung
Dezentrale Fertigung wird das Gerätedesign beeinflussen, da Therapieanbieter kürzere Transportzeiten und einen besseren Zugang jenseits großer Produktionszentren anstreben. Zukünftige Ernteplattformen benötigen weniger Platz, vereinfachte Schulungen, Fernüberwachung, automatisierte Freigabeprüfungen und vorkonfigurierte Protokolle. Krankenhäuser können patientenspezifisches Ausgangsmaterial in der Nähe der Behandlungsorte verarbeiten, während zentrale Teams Daten und Qualität überwachen. Dieses Modell ist besonders relevant, wenn die Zellviabilität während der Logistik abnimmt oder der kryogene Transport zusätzliche Kosten verursacht. Der kommerzielle Erfolg hängt von der behördlichen Akzeptanz standardisierter, standortübergreifender Abläufe, robusten Identitätskontrollen und einer kontinuierlichen Versorgung mit Verbrauchsmaterialien ab. Anbieter, die Ausrüstung, Software, Validierungspakete und Fernsupport kombinieren können, werden für die Versorgung verteilter Netzwerke optimal positioniert sein.
Marktchancen für Zellerntegeräte
Lokalisierung von Systemen und Verbrauchsmaterialien im asiatisch-pazifischen Raum
Prognosen zufolge bietet der asiatisch-pazifische Raum das schnellste regionale Wachstumspotenzial für Zellerntegeräte mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,2 % im Zeitraum 2026–2034. Hersteller können diesem Wachstum durch die lokale Produktion steriler Verbrauchsmaterialien, regionale Reparaturzentren, mehrsprachige Software und an die Arbeitsabläufe in Krankenhäusern und Biotechnologieunternehmen angepasste Protokolle begegnen. China, Japan, Südkorea, Indien und Australien unterscheiden sich erheblich in Bezug auf Regulierung, Kostenerstattung, klinische Kapazität und Kaufkraft, weshalb eine länderspezifische Vermarktung unerlässlich ist. Partnerschaften mit Distributoren, Transplantationszentren und Auftragsherstellern können die Qualifizierungszyklen verkürzen. Investitionen sollten eine zuverlässige Versorgung, die Schulung von Technikern und modulare Systeme priorisieren, die es Kunden ermöglichen, mit Forschungsanwendungen zu beginnen und bei steigender Nutzung regulierte Verarbeitungskapazitäten hinzuzufügen.
Workflow-Services für aufstrebende Biotechnologieunternehmen
Schnell wachsende Biotechnologieunternehmen benötigen mehr als nur Ausrüstung, da es frühen Entwicklungsteams oft an internem Fachwissen in den Bereichen Protokolloptimierung, Gerätequalifizierung und Technologietransfer mangelt. Anbieter können durch Prozesscharakterisierung, Auswahl von Verbrauchsmaterialien, Schulung der Anwender, Validierungsdokumentation und Bewertung der Produktionsbereitschaft differenzierte Umsatzströme generieren. Das größte Potenzial besteht, wenn eine Therapie von der akademischen Forschung in multizentrische Studien übergeht, da uneinheitliche Probenentnahme die Vergleichbarkeit beeinträchtigen kann. Anbieter können sich langfristige Marktpositionen sichern, indem sie die Protokollentwicklung vor Zulassungsstudien unterstützen und die Hardwarekontinuität bis zur Kommerzialisierung gewährleisten. Ein serviceorientiertes Modell reduziert zudem die Kundenabwanderung, da validierte Verfahren, digitale Vorlagen und geschulte Anwender in das Produktionssystem integriert werden und so die wiederkehrende Nachfrage nach kompatiblen Einwegmaterialien stärken.
Aktuelle Entwicklungen
- Mai 2026: Die Terumo Corporation ist über Terumo Blood and Cell Technologies eine strategische Kooperation mit Steminent Biotherapeutics eingegangen, um die Herstellung von Therapien mit mesenchymalen Stammzellen in der späten Phase voranzutreiben. Die Zusammenarbeit konzentriert sich auf die automatisierte, skalierbare Zellvermehrung mithilfe der Terumo-Plattform und befasst sich mit Prozessreproduzierbarkeit, klinischer Skalierung und dem Übergang zur kommerziellen Produktion.
- März 2026: Die Sartorius AG brachte die Eveo Zelltherapie-Plattform für die integrierte Produktion und Qualitätskontrolle autologer Zelltherapien auf den Markt. Das modulare System vereint Selektion, Aktivierung, Genmodifikation, Expansion, Waschen, Konzentrierung und Formulierung. Laut Sartorius ermöglicht die kompakte, parallele Konfiguration eine Steigerung der Produktivität im vorhandenen Reinraum und senkt die Herstellungskosten von CAR-T-Zelltherapien.
- Juni 2025: Die Terumo Corporation veröffentlichte über Terumo Blood and Cell Technologies einen integrierten 3-in-1-CAR-T-Zell-Workflow, der Aktivierung, virale Transduktion und Expansion auf ihrer Quantum-Plattform kombiniert. Das Protokoll produzierte innerhalb von sieben bis acht Tagen konsistent mehr als 12 Milliarden CAR-T-Zellen und zeigte eine höhere Transduktionseffizienz als die manuelle Kultivierung.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -