
Mercado de dispositivos de recolección celular: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de dispositivos de recolección de células y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (cordón umbilical, médula ósea, sangre periférica, tejido adiposo, otros); usuario final (hospitales, centros académicos, empresas de biotecnología, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014845
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
484,16 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.037,3 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,83 %
Índice de crecimiento
Mercado potencial
6.812,23 millones de dólares estadounidenses
(2026-2034)
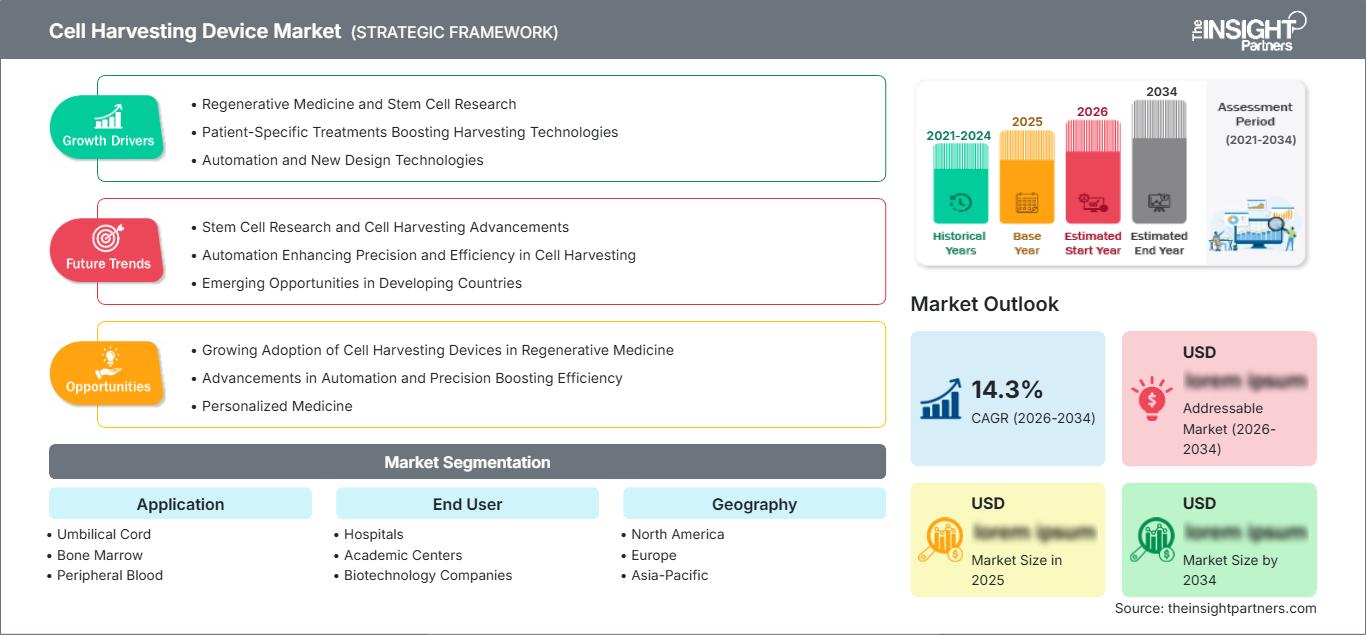
El mercado de dispositivos para la recolección de células alcanzó un valor de 484,16 millones de dólares estadounidenses en 2025 y se prevé que alcance los 1.037,3 millones de dólares estadounidenses en 2034. Se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 8,83 % durante el período 2026-2034. La expansión del mercado refleja la creciente demanda de métodos fiables para la recolección, separación, concentración y transferencia de células en los flujos de trabajo de trasplantes, medicina regenerativa, desarrollo de terapias celulares, biobancos e investigación traslacional.
En Norteamérica, se estima que el mercado de dispositivos para la recolección de células crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,7 % entre 2026 y 2034. Este crecimiento se ve impulsado por la infraestructura de trasplantes ya establecida, el creciente uso de células madre de sangre periférica y la inversión en biotecnología para el procesamiento en laboratorio cerrado. En 2024, se registraron 22 579 trasplantes de células hematopoyéticas en Estados Unidos, siendo la sangre periférica la fuente celular más utilizada.
Evaluación y perspectivas del mercado de dispositivos para la recolección de células
- América del Norte: Representó una participación del 36-40% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,1-8,7% entre 2026 y 2034, gracias al apoyo de los centros de trasplante, los clústeres de biotecnología, la adopción de la aféresis automatizada y la fabricación celular regulada.
- EE. UU.: Representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,8 % durante el período 2026-2034, impulsada por la recolección de sangre periférica y la fabricación de terapias celulares.
- Europa: En 2025, representaba entre el 27 % y el 31 % del mercado, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 % durante el periodo 2026-2034. Alemania lidera la adopción regional, seguida del Reino Unido y Francia.
- Asia Pacífico: Capturó una participación del 22-26% en 2025 y es probable que registre una tasa de crecimiento anual compuesta (CAGR) del 9,6-10,2% durante el período 2026-2034, con China, Japón, Corea del Sur e India apoyando la inversión en investigación clínica y fabricación.
- Segmento más importante: La sangre periférica representó una cuota de mercado del 38-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,4-9,0% durante el período 2026-2034, lo que refleja su eficiencia de recolección ya establecida.
- Segmento de alto crecimiento: Las empresas de biotecnología representaron una cuota de mercado del 24-28% en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 10,0-10,6% durante el período 2026-2034, a medida que los proyectos de terapia celular avancen hacia la producción clínica.
- Empresas clave analizadas en detalle: Argos Technologies, Inc., Revvity, Inc., BRAND GMBH + CO KG, Arthrex, Inc., AVITA Medical, Inc., Tomtec Inc., Terumo Corporation, Teleflex Incorporated, Bertin Technologies SAS y Sartorius AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde sistemas mecánicos manuales para aspiración, centrifugación y manipulación, la arquitectura de los dispositivos ha evolucionado hacia sistemas cerrados programables que eliminan la variabilidad introducida por los operadores. Cada vez más fabricantes integran consumibles estériles de un solo uso, centrifugación automatizada, lavado y sistemas de documentación de procesos. De este modo, el proceso de producción se orienta hacia un modelo de negocio de consumibles, donde los sistemas de un solo uso validados generan demanda recurrente. Las instalaciones también requerirán soluciones escalables capaces de procesar múltiples tipos de células sin costosas renovaciones ni equipos adicionales.
El uso de esta tecnología seguirá creciendo hasta 2034 en centros de biotecnología asiáticos, centros locales de trasplante y laboratorios de procesamiento. Las exigencias regulatorias sobre trazabilidad, idoneidad de los donantes, control de la contaminación y reproducibilidad en la fabricación favorecerán a los proveedores que ofrezcan un flujo de trabajo validado, en lugar de solo los dispositivos. La inversión gubernamental en equipos de terapia celular, el registro nacional de donantes y la infraestructura de biobancos impulsará la demanda, mientras que el desarrollo colaborativo entre el proveedor de dispositivos, el desarrollador de la terapia y el fabricante por contrato agilizará la cualificación del proceso de recolección y formulación.
Alcance del informe de mercado de dispositivos de recolección de células
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 484,16 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.037,3 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,83% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos para la recolección de células
El principal impulsor de la expansión del mercado de dispositivos de recolección celular se debe a la creciente convergencia entre el trasplante hematopoyético, la medicina regenerativa y la fabricación de terapias autólogas. La cadena de suministro comienza con la demanda, desde los donantes, hospitales, bancos de sangre, laboratorios de tejidos y bancos de células, hasta las organizaciones de fabricación por contrato y los desarrolladores de terapias. Estas etapas se caracterizan por la recolección, separación, lavado, concentración y transferencia controladas. La Organización Mundial de la Salud estima que se han realizado 1,5 millones de trasplantes de células madre hematopoyéticas; por lo tanto, existe una base clínicamente establecida para la recolección.
El suministro de los proveedores se basará en piezas de precisión, plásticos estériles, bombas, centrífugas, sensores, consumibles y otros accesorios específicos para cada aplicación. Por lo tanto, la adquisición tendrá en cuenta el tiempo de actividad, la disponibilidad, el soporte técnico, la flexibilidad de los protocolos, la documentación y el precio por lote. El soporte técnico regional para los proveedores será más beneficioso cuando la cualificación y la formación de los equipos influyan en la instalación.
El análisis del informe de mercado de dispositivos de recolección celular revela una competencia entre diversas empresas dedicadas al suministro de equipos para laboratorios, empresas de tecnología médica y proveedores de plataformas de bioprocesamiento. Las empresas Terumo Corporation y Sartorius AG ocupan una posición importante en flujos de trabajo celulares cerrados, mientras que Teleflex Incorporated y Arthrex, Inc. se especializan en dispositivos de recolección celular basados en procedimientos. Empresas como Argos Technologies, Inc., BRAND GMBH + CO KG, Bertin Technologies SAS, Tomtec Inc., Revvity, Inc. y AVITA Medical, Inc. operan en el segmento de equipos de laboratorio o en el de procesamiento/análisis/medicina regenerativa.
Las inversiones están pasando de centrarse únicamente en la eficiencia de los productos individuales a soluciones orientadas al flujo de trabajo. Los fabricantes ofrecen sistemas que reducen la manipulación directa, permiten una recuperación repetible, cuentan con documentación digital y son compatibles con la expansión y criopreservación posteriores. Sartorius presentó la plataforma de terapia celular Eveo en marzo de 2026, diseñada para combinar la selección, activación, expansión, lavado, concentración y formulación en un proceso de producción cerrado.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos para la recolección de células: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de dispositivos para la recolección de células
América del Norte representó entre el 36 % y el 40 % de la cuota de mercado de dispositivos de recolección celular en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,7 % durante el período 2026-2034. La región se beneficia de redes de aféresis consolidadas, centros de trasplante acreditados, registros de sangre del cordón umbilical, clústeres de biotecnología avanzada y un amplio uso clínico de células madre de sangre periférica. La infraestructura de registro de EE. UU. contaba con más de 9,4 millones de donantes adultos potenciales y más de 247 900 unidades de sangre del cordón umbilical en el año fiscal 2025, lo que respalda las necesidades recurrentes de equipos de recolección y procesamiento.
La contribución de Canadá se materializa a través de programas de trasplante de órganos financiados con fondos públicos, hospitales universitarios e investigación en procesamiento celular, mientras que México ofrece oportunidades selectas mediante hospitales privados y laboratorios clínicos. Los sistemas automatizados, cerrados y digitalizados se han convertido en la opción preferida para la adquisición de insumos debido a la disponibilidad de mano de obra y la trazabilidad de lotes, factores que influyen en la rentabilidad de las operaciones. Los proveedores regionales también se benefician de la necesidad de equipos desechables estériles, mantenimiento preventivo, desarrollo de procedimientos y capacitación de personal.
Mercado estadounidense de dispositivos para la recolección de células
Estados Unidos representa entre el 82 % y el 86 % de los ingresos en Norteamérica y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,8 % entre 2026 y 2034. El ámbito de aplicación incluye centros que ofrecen servicios oncológicos integrales, centros de donación de sangre, centros de biotecnología, centros académicos de medicina y centros comerciales de terapia celular. En 2024, los centros de Estados Unidos realizaron 22 579 trasplantes de células hematopoyéticas, de los cuales 6646 procedían de donantes no emparentados y 3756 de donantes emparentados, continuando con el uso de aféresis, extracción de médula ósea y máquinas de procesamiento.
La sangre periférica sigue predominando en las donaciones regulares, ya que constituye el 77 % de las fuentes de donantes emparentados y el 86 % de las fuentes de donantes no emparentados, según la HRSA. Terumo Corporation, Sartorius AG, Revvity, Inc., Teleflex Incorporated, Arthrex, Inc. y Argos Technologies, Inc. tienen presencia en operaciones comerciales. La supervisión de la FDA sobre las terapias celulares y los dispositivos involucrados promueve soluciones de sistemas cerrados, trazabilidad electrónica, consumibles validados y plataformas escalables, lo que podría vincular el desarrollo clínico con el comercial.
Mercado europeo de dispositivos para la recolección de células
Europa representó una cuota de mercado del 27-31% en 2025 y se prevé que tenga una tasa de crecimiento anual compuesta (TCAC) del 7,8-8,4% para el periodo 2026-2034. En 2023, la región realizó 47.731 trasplantes de células hematopoyéticas y atendió a 6.042 pacientes que recibieron terapia celular avanzada, lo que indica una demanda consolidada de procesos de recolección y procesamiento. Alemania domina el mercado gracias a sus hospitales, su infraestructura de bioprocesamiento y la implementación de procesos de fabricación celular con control de calidad.
El Reino Unido cuenta con experiencia en trasplantes, investigación traslacional y capacidades avanzadas de fabricación de terapias. La cultura de adquisiciones en el Reino Unido favorece la maquinaria modular, capaz de facilitar el procesamiento académico antes de pasar a la producción. El liderazgo en Alemania se complementa con la ingeniería de ciencias biológicas, la fabricación por contrato y los servicios técnicos en el país.
Francia aporta capacidades de trasplante hospitalario y fabricación de biotecnología, e Italia cuenta con instalaciones especializadas en hematología. España contribuye mediante una excelente coordinación de donantes y trasplantes. Estos mercados priorizan el cumplimiento normativo según el Reglamento de Dispositivos Médicos, el uso de consumibles estériles, la seguridad de los operadores y la documentación sistemática de los procesos. Los países líderes son Alemania, el Reino Unido y Francia.
Mercado de dispositivos de recolección de células en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) de entre el 9,6 % y el 10,2 % entre 2026 y 2034. China lidera el mercado gracias al aumento de sus capacidades biotecnológicas, la capacidad hospitalaria y su propia cartera de productos para la terapia celular. Japón cuenta con un marco regulatorio favorable para la medicina regenerativa y, por lo tanto, ofrece un entorno propicio para su aplicación clínica.
Corea del Sur aprovecha la combinación de hospitales de vanguardia y experiencia en la fabricación de productos biológicos. India ofrece perspectivas prometedoras gracias a la expansión del mercado de trasplantes y la automatización de laboratorios a precios accesibles. Australia proporciona investigación clínica y servicios de donación acreditados. Las crecientes demandas de la región incluyen automatización compacta, consumibles disponibles localmente y sistemas que puedan funcionar tanto en entornos de investigación como clínicos.
Mercado de dispositivos de recolección de células en Oriente Medio y África
Se estima que la tasa de crecimiento anual compuesta (TCAC) prevista para MEA entre el 7,0 % y el 7,6 % para el período 2026-2034. Las principales actividades de inversión incluyen hospitales de atención terciaria, servicios oncológicos y desarrollo de infraestructura sanitaria en Arabia Saudita; apoyo a centros médicos privados y laboratorios especializados en los Emiratos Árabes Unidos; y trasplantes en el África subsahariana e investigación académica en Sudáfrica.
En otros países de Oriente Medio y África, la adopción de esta tecnología se limita a hospitales de referencia debido a la financiación restringida, la escasez de especialistas y la importación de consumibles. Se prevé que surjan oportunidades de negocio en el ámbito de los dispositivos con una vida útil prolongada y un modelo de negocio orientado a la distribución.
Análisis de segmentación
Solicitud
El alcance del mercado de dispositivos de recolección celular, según las fuentes de aplicación, refleja diferencias en el volumen de recolección, la concentración celular, el entorno del procedimiento, la carga del donante y el procesamiento posterior. Se prevé que este segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,1 % durante el período 2026-2034. La sangre periférica sigue siendo la principal fuente, ya que la recolección movilizada está consolidada en trasplantes y terapia celular. El tejido adiposo está adquiriendo relevancia estratégica en los flujos de trabajo regenerativos, mientras que la médula ósea y la sangre del cordón umbilical conservan funciones clínicas especializadas.
- Cordón umbilical: La sangre del cordón umbilical facilita los trasplantes alogénicos y los biobancos, ya que su recolección es mínimamente invasiva y las unidades pueden almacenarse para su futura compatibilidad. La demanda se centra en kits de recolección estériles, reducción de volumen, preparación para criopreservación y trazabilidad.
- Médula ósea: La obtención de médula ósea sigue siendo de vital importancia estratégica para los trasplantes hematológicos, los productos biológicos ortopédicos y los procedimientos regenerativos. La selección del dispositivo prioriza el control de la aspiración, la reducción de la dilución, la recuperación celular, la eficiencia del procedimiento y la compatibilidad con los sistemas de concentración.
- Sangre periférica: La sangre periférica lidera la demanda de aplicaciones debido a la posibilidad de realizar aféresis repetible, los protocolos de movilización establecidos y su idoneidad para terapias autólogas y alogénicas. Su posición favorece una alta utilización de los kits de recolección y los consumibles de procesamiento.
- Tejido adiposo: El tejido adiposo constituye una fuente accesible para los flujos de trabajo de investigación estromal vascular y regenerativa. Su adopción depende de la disociación estandarizada del tejido, el procesamiento en circuito cerrado, la viabilidad celular, la clasificación regulatoria y la separación reproducible del material heterogéneo.
Usuario final
Se prevé que el segmento de usuarios finales en el mercado de dispositivos de recolección celular registre una tasa de crecimiento anual compuesta (TCAC) del 8,9 % al 9,5 % durante el período 2026-2034. Los hospitales representan la principal base instalada, ya que los trasplantes y la recolección de células requieren supervisión clínica. Las empresas de biotecnología son los usuarios de mayor crecimiento, dado que los patrocinadores de terapias internalizan el desarrollo de procesos y la fabricación piloto. Los centros académicos influyen en la innovación de protocolos y la validación temprana, lo que genera oportunidades posteriores cuando los flujos de trabajo se transfieren a la producción comercial.
- Hospitales: Los hospitales requieren sistemas fiables para la recolección de órganos para trasplantes, la aspiración de médula ósea, el procesamiento perioperatorio y la preparación de células terapéuticas. La adquisición prioriza la evidencia clínica, la facilidad de uso para el personal, el control de infecciones, la cobertura del servicio y la compatibilidad con los flujos de trabajo existentes.
- Centros académicos: Los centros académicos generan demanda a través de estudios traslacionales, ensayos clínicos dirigidos por investigadores y programas de desarrollo de procesos. Se prefieren las plataformas flexibles porque los laboratorios procesan diversos tipos de células, lotes pequeños y protocolos experimentales que cambian con frecuencia.
- Empresas de biotecnología: Las empresas de biotecnología buscan plataformas cerradas, escalables y con trazabilidad digital que faciliten la transferencia de tecnología desde el desarrollo hasta la fabricación clínica. Sus decisiones de compra priorizan la reproducibilidad, la documentación regulatoria, la automatización y la integración con los procesos posteriores.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Día de las tendencias |
Etapa de adopción (emergente/en expansión/madura) |
|
hospitales |
Alto |
Colección cerrada |
Maduro |
|
Centros académicos |
Medio |
Flujos de trabajo de traducción |
Escalada |
|
Empresas de biotecnología |
Alto |
Ampliación de la terapia |
Escalada |
|
Otros |
Bajo |
Procesamiento distribuido |
Emergente |
Factores que impulsan el crecimiento del mercado de dispositivos de recolección de células y análisis de su impacto
Expansión de la infraestructura para trasplantes hematopoyéticos y donantes.
La actividad de trasplantes establecida genera una demanda recurrente de instrumental de extracción, kits de recolección, herramientas de aspiración y consumibles para el procesamiento celular. La HRSA informó que se realizaron más de 8400 trasplantes de células madre sanguíneas de donantes no emparentados durante el año fiscal 2025, incluyendo más de 7200 para pacientes estadounidenses. La sangre periférica, la médula ósea y la sangre del cordón umbilical requieren métodos de recolección específicos, lo que incentiva a los hospitales a mantener múltiples flujos de trabajo validados. La expansión de los registros de donantes también aumenta las oportunidades de compatibilidad y el número de extracciones realizadas. El impacto comercial va más allá de la compra inicial de equipos, ya que cada procedimiento consume tubos estériles, bolsas, filtros, componentes compatibles con anticoagulantes y materiales de control de calidad. Los fabricantes que brindan apoyo en el protocolo, capacitación para operadores y un suministro continuo y confiable pueden retener clientes durante largos ciclos de reemplazo, a la vez que generan ingresos recurrentes por consumibles.
Comercialización de terapias celulares autólogas y alogénicas
A medida que las terapias celulares avanzan de los ensayos clínicos al tratamiento rutinario, la recolección se convierte en un paso de fabricación controlado en lugar de un procedimiento clínico aislado. La lista de productos autorizados por la FDA incluye terapias autólogas, productos de sangre del cordón umbilical, células inmunitarias modificadas genéticamente y otros productos celulares, lo que indica una creciente experiencia regulatoria en diversas modalidades basadas en células. Los desarrolladores de terapias requieren material de partida consistente, recuperación de células viables, cadena de identidad documentada y un riesgo mínimo de contaminación. Estos requisitos favorecen los sistemas cerrados de recolección y procesamiento con registros electrónicos y consumibles validados. El impacto en el mercado es mayor entre las empresas de biotecnología y los centros de tratamiento especializados, donde las recolecciones fallidas pueden retrasar la producción o la administración de dosis a los pacientes. Los proveedores de equipos pueden obtener valor adicional integrando la recolección con el lavado, la concentración, la expansión, la formulación y la preparación para la criopreservación.
Transición hacia un procesamiento cerrado, automatizado y repetible.
El procesamiento abierto, que requiere mucha mano de obra, expone a los fabricantes a la variabilidad del operador, eventos de contaminación, cargas de documentación y limitaciones en el rendimiento de las instalaciones. La automatización cerrada aborda estas limitaciones al estandarizar el movimiento de fluidos, la centrifugación, el lavado, la concentración y la transferencia. Terumo Blood and Cell Technologies demostró un flujo de trabajo CAR-T integrado capaz de producir más de 12 mil millones de células en siete u ocho días, con un aumento del doble en la eficiencia de transducción en comparación con el cultivo manual. Si bien el rendimiento depende del flujo de trabajo completo, este desarrollo ilustra por qué los usuarios están evaluando plataformas conectadas. La automatización puede reducir las intervenciones en salas blancas, permitir el procesamiento en paralelo y respaldar la fabricación descentralizada. Este cambio aumenta la demanda de sensores, software, vías de flujo desechables y equipos interoperables, al tiempo que eleva las expectativas en materia de ciberseguridad, integridad de datos y servicio técnico.
Tendencias futuras del mercado de dispositivos de recolección de células
Flujos de trabajo integrados desde la recopilación hasta la formulación
Las tendencias del mercado de dispositivos de recolección celular favorecerán cada vez más las plataformas que conectan la recolección con la selección, el lavado, la concentración, la expansión y la formulación final. Se espera que los fabricantes estandaricen las interfaces, los formatos de datos, los conectores desechables y los controles de proceso para que los operadores puedan transferir el material sin manipulación abierta repetida. Los sistemas integrados podrían reducir la documentación manual, la ocupación de salas blancas y la variabilidad entre lotes, al tiempo que mejoran la visibilidad de la cadena de custodia. Sartorius informó que su configuración Eveo permite a un solo operador procesar ocho lotes de pacientes en un espacio que tradicionalmente se utiliza para dos lotes, lo que ilustra la dirección del desarrollo de la plataforma. La adopción se concentrará inicialmente entre los fabricantes de terapias comerciales y los centros académicos de alto volumen antes de extenderse a las redes de tratamiento regionales.
Procesamiento celular descentralizado y en el punto de atención
La fabricación descentralizada influirá en el diseño de dispositivos, ya que los patrocinadores de terapias buscan reducir los tiempos de transporte y mejorar el acceso más allá de los principales centros de producción. Las futuras plataformas de recolección requerirán menor tamaño, capacitación simplificada, monitoreo remoto, controles de liberación automatizados y protocolos preconfigurados. Los hospitales podrán procesar el material de partida específico del paciente cerca de los centros de tratamiento, mientras que equipos centralizados supervisarán los datos y el rendimiento de calidad. Este modelo es particularmente relevante cuando la viabilidad celular disminuye durante la logística o el transporte criogénico aumenta los costos. El éxito comercial dependerá de la aceptación regulatoria de operaciones estandarizadas en múltiples sitios, controles de identidad sólidos y un suministro constante de consumibles. Los proveedores capaces de combinar equipos, software, paquetes de validación y soporte remoto estarán en posición de atender redes distribuidas.
Oportunidades de mercado para dispositivos de recolección de células
Localización de sistemas y consumibles en Asia Pacífico
Las previsiones del mercado de dispositivos de recolección celular identifican a Asia Pacífico como la región con mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 9,6 % al 10,2 % entre 2026 y 2034. Los fabricantes pueden aprovechar esta expansión mediante la producción localizada de consumibles estériles, centros de reparación regionales, software multilingüe y protocolos adaptados a los flujos de trabajo hospitalarios y biotecnológicos. China, Japón, Corea del Sur, India y Australia presentan diferencias sustanciales en cuanto a regulación, reembolso, capacidad clínica y poder adquisitivo, lo que hace esencial la comercialización específica para cada país. Las alianzas con distribuidores, instituciones de trasplante y fabricantes por contrato pueden acortar los ciclos de cualificación. La inversión debe priorizar el suministro fiable, la formación de técnicos y los sistemas modulares que permitan a los clientes comenzar con aplicaciones de investigación y añadir capacidades de procesamiento reguladas a medida que aumenta su utilización.
Servicios de gestión de flujos de trabajo para empresas biotecnológicas emergentes
Las empresas de biotecnología de rápido crecimiento requieren más que equipos, ya que los equipos de desarrollo inicial pueden carecer de experiencia interna en la optimización de protocolos de recolección, la cualificación de dispositivos y la transferencia de tecnología. Los proveedores pueden generar flujos de ingresos diferenciados mediante la caracterización de procesos, la selección de consumibles, la capacitación de operadores, la documentación de validación y las evaluaciones de preparación para la fabricación. La oportunidad es mayor cuando una terapia avanza de la investigación académica a ensayos multicéntricos, donde la inconsistencia en la recolección puede comprometer la comparabilidad. Los proveedores pueden establecer posiciones a largo plazo al brindar soporte en el diseño de protocolos antes de los estudios clave y mantener la continuidad del hardware durante la comercialización. Un modelo centrado en el servicio también reduce la rotación de clientes, ya que los procedimientos validados, las plantillas digitales y los operadores capacitados se integran en el sistema de fabricación, lo que fortalece la demanda recurrente de materiales desechables compatibles.
Novedades recientes
- Mayo de 2026: Terumo Corporation, a través de Terumo Blood and Cell Technologies, firmó un acuerdo de colaboración estratégica con Steminent Biotherapeutics para impulsar la preparación para la fabricación en fase avanzada de terapias con células madre mesenquimales. Esta colaboración se centra en la expansión celular automatizada y escalable mediante la plataforma de Terumo y aborda la repetibilidad del proceso, la ampliación a escala clínica y la transición hacia la fabricación comercial.
- Marzo de 2026: Sartorius AG lanzó la plataforma de terapia celular Eveo para la producción integrada de terapia celular autóloga y el control de calidad. El sistema modular combina selección, activación, modificación genética, expansión, lavado, concentración y formulación. Sartorius afirmó que su configuración compacta y multiparalela podría aumentar la productividad dentro del espacio de sala limpia existente y reducir los costos de fabricación en los procesos CAR-T.
- Junio de 2025: Terumo Corporation, a través de Terumo Blood and Cell Technologies, publicó un protocolo integrado tres en uno para células CAR-T que combina activación, transducción viral y expansión en su plataforma Quantum. Este protocolo produjo de forma consistente más de 12 mil millones de células CAR-T en un plazo de siete a ocho días y demostró una mayor eficiencia de transducción que el cultivo manual.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -