
細胞回収機器市場:規模・シェア・予測 2034
細胞採取装置市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:用途別(臍帯、骨髄、末梢血、脂肪組織、その他)、エンドユーザー別(病院、学術センター、バイオテクノロジー企業、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014845
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
4億8416 万米ドル
基準年値
2034年の予測
10億3,730 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.83 %
成長率
対象市場
68億1223 万米ドル
(2026年~2034年)
細胞採取装置市場は、2025年には4億8,416万米ドルと評価され、2034年には10億3,730万米ドルに達すると予測されています。2026年から2034年にかけて、年平均成長率(CAGR)は8.83%になると見込まれています。市場の拡大は、移植、再生医療、細胞療法開発、バイオバンク、トランスレーショナルリサーチといったワークフロー全体において、信頼性の高い細胞採取、分離、濃縮、移送に対するニーズの高まりを反映しています。
北米における細胞採取装置市場規模は、2026年から2034年にかけて年平均成長率(CAGR)8.1~8.7%で拡大すると予測されています。この成長は、確立された移植インフラ、末梢血幹細胞の利用増加、および閉鎖型処理へのバイオテクノロジー投資によって支えられています。2024年には、米国で22,579件の造血幹細胞移植が報告され、末梢血が最も頻繁に使用された細胞源でした。
細胞採取装置市場の評価と洞察
- 北米: 2025年には36~40%のシェアを占め、移植センター、バイオテクノロジー・クラスター、自動アフェレーシスの導入、規制された細胞製造に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.1~8.7%で成長すると予測されている。
- 米国: 2025年には北米の収益の82~86%を占め、末梢血採取と細胞療法製造に牽引され、2026~2034年には年平均成長率(CAGR)8.2~8.8%を記録すると予想されている。
- ヨーロッパ: 2025年には27~31%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.8~8.4%で拡大すると予測されている。地域別ではドイツが導入をリードし、次いで英国、フランスとなっている。
- アジア太平洋地域: 2025年には22~26%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)9.6~10.2%を記録すると予想され、中国、日本、韓国、インドが臨床および製造投資を支えている。
- 最大のセグメント:末梢血は2025年に市場シェアの38~42%を占め、確立された採取効率を反映して、2026~2034年には年平均成長率(CAGR)8.4~9.0%で成長すると予測されている。
- 高成長分野:バイオテクノロジー企業は2025年には市場シェアの24~28%を占め、細胞療法パイプラインが臨床生産へと移行するにつれて、2026~2034年には年平均成長率(CAGR)10.0~10.6%を記録すると予想されている。
- 詳細に分析された主要企業: Argos Technologies, Inc.、Revvity, Inc.、BRAND GMBH + CO KG、Arthrex, Inc.、AVITA Medical, Inc.、Tomtec Inc.、テルモ株式会社、Teleflex Incorporated、Bertin Technologies SAS、およびSartorius AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
吸引、遠心分離、操作のための機械式手動システムから、装置のアーキテクチャは、オペレーターによるばらつきを排除するプログラム可能な閉鎖型システムへと移行しています。多くのメーカーが、滅菌済みの使い捨て使い捨て製品、自動遠心分離、洗浄、およびプロセス文書化システムを統合しています。このように、生産プロセスは、検証済みの使い捨てシステムがリピート需要を生み出す、機器・消耗品ビジネスモデルへと移行しつつあります。また、施設は、高額な改修や追加設備なしに、複数の種類の細胞を処理できる拡張性の高いソリューションを必要とするでしょう。
アジアのバイオテクノロジーセンター、地域の移植センター、および処理ラボでは、このような技術の利用は2034年まで拡大し続けるでしょう。トレーサビリティ、ドナーの適格性、汚染管理、製造における再現性に関する規制上の懸念から、機器単体ではなく、検証済みのワークフローを提供するサプライヤーが有利になります。細胞治療機器、全国的なドナー登録、およびバイオバンクのインフラへの政府投資は需要を押し上げ、機器サプライヤー、治療開発者、および受託製造業者間の共同開発は、収集から製剤化までのプロセスの認証を加速させるでしょう。
細胞採取装置市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 4億8416万米ドル |
| 2034年までの市場規模 | 10億3,730万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.83% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
細胞採取装置市場分析
細胞採取装置市場の拡大に寄与する主な要因は、造血幹細胞移植、再生医療、自家細胞療法製造の分野間の連携の拡大にある。サプライチェーンは、ドナー、病院、血液バンク、組織研究所、細胞バンクといった需要側から始まり、受託製造組織や治療法開発者へと続く。これらの段階は、制御された採取、分離、洗浄、濃縮、移送によって特徴づけられる。世界保健機関は、これまでに150万件の造血幹細胞移植が行われたと推定しており、したがって、採取には臨床的に確立された根拠がある。
サプライヤーからの供給品は、精密部品、滅菌済みプラスチック、ポンプ、遠心分離機、センサー、使い捨て製品、その他用途別アクセサリをベースとします。したがって、調達においては、稼働時間、入手可能性、技術サポート、プロトコルの柔軟性、ドキュメント、および収穫バッチあたりの価格が考慮されます。機器の認定とトレーニングが設置に影響を与える場合、サプライヤーに対する地域における技術サポートはより有益となります。
細胞採取装置市場レポートの分析によると、研究室向け機器、医療技術企業、バイオプロセスプラットフォームベンダーなど、さまざまな企業間で競争が繰り広げられていることが明らかになりました。テルモ株式会社とサルトリウスAGは、閉鎖型細胞ワークフローにおいて重要な地位を占めており、一方、テレフレックス社とアーセレックス社は、手順ベースの細胞採取装置を専門としています。アルゴス・テクノロジーズ社、ブランドGMBH + CO KG、ベルティン・テクノロジーズSAS、トムテック社、レヴィティ社、アビタ・メディカル社などの企業は、研究室機器セグメント、または処理/分析/再生医療分野で事業を展開しています。
投資は、個々の製品の効率性だけに着目するのではなく、ワークフロー指向のソリューションへとシフトしている。メーカー各社は、オープンハンドリングの削減、再現性の高い回収、デジタル文書化、そして下流工程の増殖/凍結保存に対応できる機能を備えたシステムを提供している。ザルトリウスは2026年3月に、選択、活性化、増殖、洗浄、濃縮、製剤化を密閉生産プロセスに統合することを目的としたEveo細胞療法プラットフォームを発表した。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
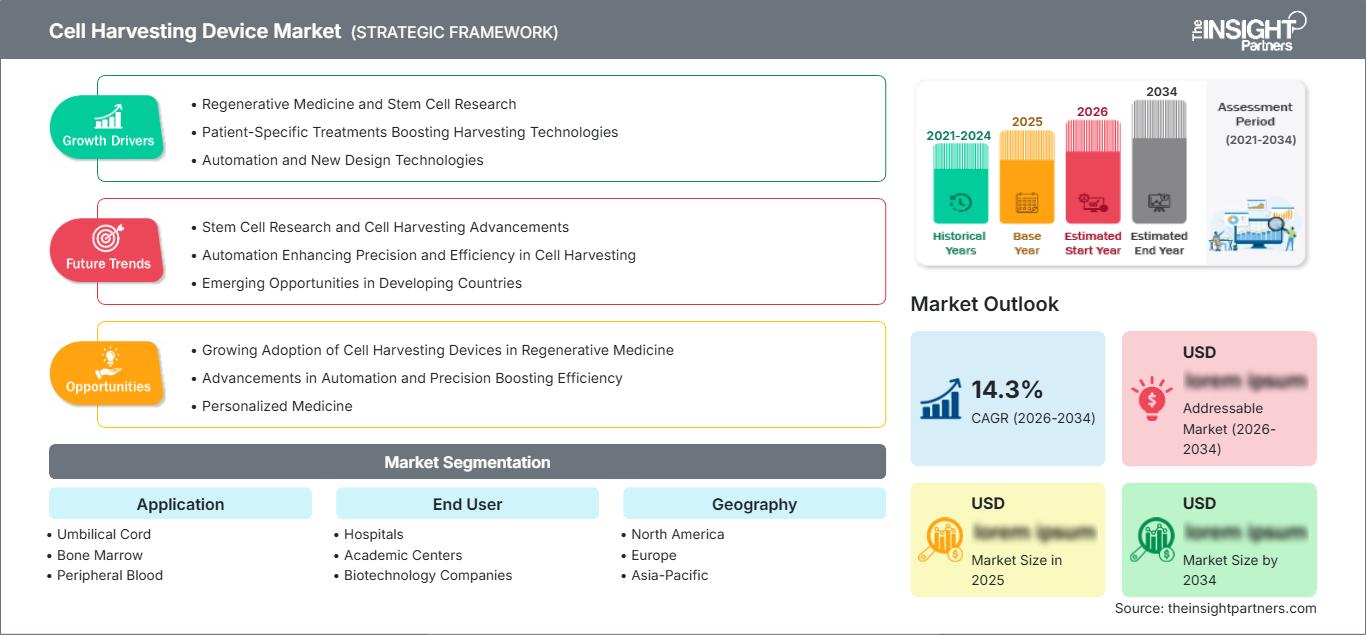
細胞採取装置市場:戦略的洞察
地域別分析
北米細胞採取装置市場
北米は2025年に細胞採取装置市場の36~40%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.1~8.7%を記録すると予測されています。この地域は、成熟したアフェレーシスネットワーク、認定移植センター、臍帯血登録機関、先進バイオテクノロジークラスター、末梢血幹細胞の幅広い臨床利用といった恩恵を受けています。米国の登録インフラには、2025会計年度時点で940万人以上の成人潜在ドナーと24万7900ユニット以上の臍帯血が登録されており、採取および処理機器に対する継続的な需要を支えています。
カナダの貢献は、公的資金による臓器移植プログラム、大学病院、細胞処理研究を通じて行われており、一方メキシコは、私立病院や臨床検査室を通じて限られた機会を提供している。労働力の確保とバッチ追跡が運用経済に影響を与えるため、調達においては自動化された閉鎖型デジタルシステムが好まれるようになっている。地域のサプライヤーは、滅菌済み使い捨てセット、予防保守、手順開発、および人材育成の必要性からも恩恵を受けている。
米国における細胞採取装置市場
米国は北米の収益の82~86%を占めており、2026年から2034年の間に年平均成長率(CAGR)8.2~8.8%で成長すると予測されています。適用範囲には、総合がん治療サービスを提供するセンター、血液採取センター、バイオテクノロジーセンター、医学の学術センター、細胞療法の商業センターが含まれます。2024年には、米国のセンターで22,579件の造血幹細胞移植が実施され、そのうち6,646件は非血縁ドナーからの移植、3,756件は血縁ドナーからの移植であり、アフェレーシス、骨髄採取、処理装置の使用が継続されました。
HRSAによると、末梢血は関連ドナー源の77%、非関連ドナー源の86%を占めているため、通常の採血では末梢血が依然として主流となっている。テルモ株式会社、サルトリウスAG、Revvity, Inc.、Teleflex Incorporated、Arthrex, Inc.、およびArgos Technologies, Inc.は商業活動を行っている。FDAによる細胞療法および関連機器の監督は、臨床開発と商業開発を結びつけることができる、閉鎖型システムソリューション、電子トレーサビリティ、検証済みの使い捨て製品、および拡張可能なプラットフォームを促進する。
欧州細胞採取装置市場
欧州は2025年に市場シェアの27~31%を占め、2026~2034年の期間で年平均成長率(CAGR)7.8~8.4%が見込まれています。2023年には、同地域で47,731件の造血幹細胞移植と6,042件の先進細胞療法が実施され、採取・処理プロセスに対する確固たる需要が示されています。ドイツは、病院、バイオプロセスインフラ、品質管理された細胞製造の導入により、市場を牽引しています。
英国には、移植医療に関する専門知識に加え、トランスレーショナルリサーチや先進的な治療法の製造能力が存在する。英国の調達文化は、生産業務に移行する前に学術的なプロセスを円滑に進めることができるモジュール式機械を好む傾向にある。ドイツにおける優位性は、ライフサイエンス工学、受託製造、および技術サービスによって補完されている。
フランスは病院での移植医療とバイオテクノロジー製造能力を提供し、イタリアは専門的な血液学施設を維持している。スペインは優れたドナーおよび移植コーディネーションを通じて貢献している。これらの市場は、医療機器規制に準拠した規制遵守、滅菌済み消耗品、オペレーターの安全、および一貫したプロセス文書化を重視している。これらの分野における主要国はドイツ、英国、フランスである。
アジア太平洋地域の細胞採取装置市場
アジア太平洋地域は2025年に22%~26%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9.6%~10.2%で成長すると予測されている。中国はバイオテクノロジー能力の向上、病院の収容能力の拡大、そして細胞治療に関する独自のパイプライン構築により、主導的な地位を占めている。日本は再生医療に対する規制体制が整備されており、臨床応用への好ましい環境が整っている。
韓国は、先進的な病院と生物製剤製造の専門知識を融合させている。インドは、移植市場の拡大と手頃な価格の検査室自動化によって将来性を示している。オーストラリアは、認定を受けた臨床研究およびドナーサービスを提供している。この地域における需要の高まりには、コンパクトな自動化システム、現地で入手可能な消耗品、そして研究環境と臨床環境の両方で使用できるシステムが含まれる。
中東・アフリカの細胞採取装置市場
MEAの2026年から2034年までの予測年平均成長率(CAGR)は7.0%~7.6%と推定されています。主な投資活動としては、サウジアラビアにおける三次医療病院、腫瘍治療サービス、医療インフラ開発、アラブ首長国連邦における民間医療センターおよび専門検査機関への支援、サハラ以南アフリカにおける臓器移植、南アフリカにおける学術研究などが挙げられます。
中東・アフリカ諸国では、資金不足、専門医不足、消耗品の輸入といった要因から、この技術の導入は専門病院に限られている。今後は、耐用年数の長い機器や、販売代理店を基盤としたビジネスモデルにおいて、ビジネスチャンスが生まれると予想される。
セグメンテーション分析
応用
細胞採取装置市場の用途別範囲は、採取量、細胞濃度、手順設定、ドナーの負担、および下流処理の違いを反映しています。用途別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.1%で拡大すると予測されています。末梢血は、移植および細胞療法において動員採取が確立されているため、依然として最大の供給源です。脂肪組織は再生医療ワークフローにおいて戦略的重要性を増しており、骨髄および臍帯血は専門的な臨床的役割を維持しています。
- 臍帯血:臍帯血は、採取が非侵襲的であり、将来の適合のために保存できるため、同種移植やバイオバンクを支えています。需要の中心は、滅菌採取キット、容量削減、凍結保存準備、およびトレーサビリティです。
- 骨髄:骨髄採取は、造血幹細胞移植、整形外科用生物製剤、再生医療において戦略的に重要な役割を担っています。採取器具の選定においては、吸引制御、希釈率の低減、細胞回収率、処置効率、濃縮システムとの適合性が重視されます。
- 末梢血:末梢血は、繰り返し可能なアフェレーシス採取、確立された動員プロトコル、および自家移植および同種移植療法への適合性から、アプリケーション需要を牽引しています。その位置づけは、採取セットおよび処理消耗品の高い利用率を支えています。
- 脂肪組織:脂肪組織は、間質血管および再生医療の研究ワークフローにおいて、容易に利用できる供給源となる。その利用は、標準化された組織解離、密閉処理、細胞生存率、規制上の分類、および異種材料からの再現性のある分離に依存する。
エンドユーザー
細胞採取装置市場のエンドユーザーセグメントの需要は、2026年から2034年にかけて年平均成長率(CAGR)8.9~9.5%で成長すると予測されています。移植や処置に伴う細胞採取には臨床的な監督が必要なため、病院が主な設置場所となっています。バイオテクノロジー企業は、治療薬開発企業がプロセス開発やパイロット生産を社内で行うようになるにつれて、最も急速に成長しているユーザーとなっています。学術機関はプロトコルの革新と早期検証に影響を与え、ワークフローが商業生産に移行する際に下流の機会を生み出しています。
- 病院:病院では、移植検体採取、骨髄穿刺、周術期処理、治療用細胞調製のための信頼性の高いシステムが求められます。調達においては、臨床的エビデンス、スタッフの使いやすさ、感染管理、サービス提供範囲、既存のワークフローとの互換性が優先されます。
- 学術研究機関:学術研究機関は、トランスレーショナル研究、研究者主導の臨床試験、およびプロセス開発プログラムを通じて需要を生み出します。研究室では多様な細胞タイプ、少量バッチ、および頻繁に変更される実験プロトコルを処理するため、柔軟なプラットフォームが好まれます。
- バイオテクノロジー企業:バイオテクノロジー企業は、開発から臨床製造までの技術移転を支援する、クローズドで拡張性があり、デジタル追跡可能なプラットフォームを求めています。彼らの購買決定においては、再現性、規制関連文書、自動化、および下流工程との統合が重視されます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階(初期段階/拡大段階/成熟段階) |
|
病院 |
高い |
非公開コレクション |
成熟した |
|
学術センター |
中くらい |
翻訳ワークフロー |
スケーリング |
|
バイオテクノロジー企業 |
高い |
治療規模拡大 |
スケーリング |
|
その他 |
低い |
分散処理 |
新興 |
細胞採取装置市場の成長要因と影響分析
造血幹細胞移植およびドナーインフラの拡充
移植活動が定着すると、採取器具、採取セット、吸引器具、細胞処理消耗品に対する継続的な需要が生じます。HRSAは、2025会計年度中に8,400件以上の非血縁者間血液幹細胞移植が実施され、そのうち7,200件以上が米国患者向けであったと報告しています。末梢血、骨髄、臍帯血はそれぞれ異なる採取方法を必要とするため、病院は複数の検証済みワークフローを維持することが推奨されます。ドナー登録の拡大は、適合機会と採取件数の増加にもつながります。各処置で滅菌チューブ、バッグ、フィルター、抗凝固剤対応部品、品質管理材料が消費されるため、商業的な影響は初期機器の購入にとどまりません。プロトコルのサポート、オペレーター教育、信頼性の高い供給継続性を提供するメーカーは、長期にわたる交換サイクルにわたって顧客を維持し、継続的な消耗品収益を生み出すことができます。
自家細胞療法および同種細胞療法の商業化
細胞療法が臨床試験から日常的な治療へと進むにつれ、採取は独立した臨床手順ではなく、管理された製造工程へと変化しています。FDAの認可製品リストには、自家細胞療法、臍帯血製剤、遺伝子操作された免疫細胞、その他の細胞製品が含まれており、細胞ベースの治療法全体にわたる規制経験の拡大を示しています。治療開発者は、一貫した出発材料、生存可能な細胞の回収、文書化された同一性管理、および最小限の汚染リスクを必要とします。これらの要件は、電子記録と検証済みの使い捨て製品を備えた閉鎖的な収集および処理システムを有利にします。市場への影響は、バイオテクノロジー企業や専門治療センターで最も大きく、これらの施設では、採取の失敗が生産枠や患者への投与の遅延につながる可能性があります。機器サプライヤーは、採取を洗浄、濃縮、増殖、製剤化、凍結保存準備と統合することで、さらなる価値を獲得できます。
閉鎖型、自動化型、反復可能な処理への移行
労働集約型のオープンプロセスでは、製造業者はオペレーターのばらつき、汚染事故、文書作成の負担、および施設のスループットの制限にさらされます。クローズドオートメーションは、流体の移動、遠心分離、洗浄、濃縮、および移送を標準化することで、これらの制約に対処します。テルモ血液細胞技術は、7~8日間で120億個以上の細胞を生産できる統合CAR-Tワークフローを実証し、手動培養と比較して形質導入効率が2倍に向上しました。パフォーマンスはワークフロー全体に依存しますが、この開発は、ユーザーがコネクテッドプラットフォームを評価する理由を示しています。オートメーションは、クリーンルームでの介入を減らし、並列処理を可能にし、分散型製造をサポートできます。この変化により、センサー、ソフトウェア、使い捨てフローパス、および相互運用可能な機器の需要が増加するとともに、サイバーセキュリティ、データインテグリティ、および技術サービスに対する期待も高まります。
細胞採取装置市場の将来動向
統合された収集から製剤化までのワークフロー
細胞採取装置市場のトレンドは、採取、選択、洗浄、濃縮、増殖、最終製剤化を連携させるプラットフォームをますます重視するようになるだろう。製造業者は、インターフェース、データ形式、使い捨てコネクタ、プロセス制御を標準化し、オペレーターが繰り返し開封操作を行うことなく材料を移送できるようにすることが期待されている。統合システムは、手作業による文書作成、クリーンルームの占有、バッチ間のばらつきを削減し、保管管理の可視性を向上させる可能性がある。サルトリウス社は、同社のEveo構成により、従来2バッチ分に使用されていたスペースで1人のオペレーターが8患者分のバッチを処理できるようになったと報告しており、これはプラットフォーム開発の方向性を示している。導入は当初、商業治療薬メーカーと大量生産を行う学術センターに集中し、その後、地域治療ネットワークへと拡大していくと予想される。
分散型およびポイントオブケア型細胞処理
分散型製造は、治療薬開発企業が輸送時間の短縮と主要生産拠点以外へのアクセス向上を求めるにつれて、デバイス設計に影響を与えるでしょう。将来の細胞採取プラットフォームには、設置面積の縮小、トレーニングの簡素化、遠隔監視、自動リリースチェック、および事前設定済みのプロトコルが求められます。病院は、治療現場の近くで患者固有の出発材料を処理し、中央チームがデータと品質パフォーマンスを監視する可能性があります。このモデルは、物流中に細胞の生存率が低下したり、極低温輸送にコストがかかったりする場合に特に有効です。商業的な成功は、標準化された複数拠点での運用、堅牢な識別管理、および一貫した消耗品供給に対する規制当局の承認にかかっています。機器、ソフトウェア、検証パッケージ、および遠隔サポートを組み合わせることができるサプライヤーは、分散型ネットワークに対応できる立場になるでしょう。
細胞採取装置市場の機会
アジア太平洋地域におけるシステムおよび消耗品の現地化
細胞採取装置市場の予測では、アジア太平洋地域が最も急速に成長している地域であり、2026年から2034年にかけて年平均成長率(CAGR)9.6~10.2%で成長すると予測されています。メーカーは、滅菌消耗品の現地生産、地域修理センター、多言語ソフトウェア、病院やバイオテクノロジーのワークフローに合わせたプロトコルなどを通じて、この拡大に対応できます。中国、日本、韓国、インド、オーストラリアは、規制、償還、臨床能力、購買力において大きく異なるため、国別の商業化が不可欠です。販売代理店、移植機関、受託製造業者とのパートナーシップにより、認証サイクルを短縮できます。投資においては、信頼性の高い供給、技術者のトレーニング、顧客が研究用途から始め、利用の増加に応じて規制された処理機能を追加できるモジュール式システムを優先すべきです。
新興バイオテクノロジー企業向けワークフローサービス
急成長中のバイオテクノロジー企業は、初期開発チームに収集プロトコルの最適化、デバイスの認定、技術移転に関する社内専門知識が不足している可能性があるため、機器以上のものを必要としています。サプライヤーは、プロセス特性評価、消耗品の選定、オペレーターのトレーニング、検証文書の作成、製造準備状況の評価を通じて、差別化された収益源を創出できます。この機会は、治療法が学術研究から多施設共同試験へと進む際に最も大きくなります。多施設共同試験では、採取方法のばらつきが比較可能性を損なう可能性があるためです。ベンダーは、重要な試験の前にプロトコル設計を支援し、製品化までハードウェアの継続性を維持することで、長期的な地位を確立できます。サービス主導型モデルは、検証済みの手順、デジタルテンプレート、訓練されたオペレーターが製造システムに組み込まれるため、顧客の乗り換えを減らし、互換性のある使い捨て材料に対する継続的な需要を強化します。
最近の動向
- 2026年5月:テルモ株式会社は、テルモ血液細胞技術部門を通じて、ステミネント・バイオセラピューティクス社と戦略的提携を締結し、間葉系幹細胞療法における後期製造段階の準備を推進します。この提携は、テルモのプラットフォームを用いた自動化されたスケーラブルな細胞増殖に焦点を当て、プロセスの再現性、臨床規模へのスケールアップ、および商業生産への移行に対応します。
- 2026年3月:サルトリウスAGは、自家細胞療法の製造と品質管理を統合したEveo細胞療法プラットフォームを発表しました。このモジュール式システムは、細胞の選択、活性化、遺伝子改変、増殖、洗浄、濃縮、製剤化を統合しています。サルトリウスは、このコンパクトなマルチパラレル構成により、既存のクリーンルームスペース内で生産量を増やし、CAR-T細胞療法の製造コストを削減できると述べています。
- 2025年6月:テルモ株式会社は、テルモ血液細胞技術部門を通じて、活性化、ウイルス形質導入、増殖をQuantumプラットフォーム上で統合した3in1のCAR-T細胞ワークフローを発表しました。このプロトコルは、7~8日以内に120億個以上のCAR-T細胞を安定して生産し、手動培養よりも高い形質導入効率を示しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -