
Marché des dispositifs de récolte cellulaire : taille, part de marché et prévisions 2034
Taille et prévisions du marché des dispositifs de prélèvement cellulaire (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par application (cordon ombilical, moelle osseuse, sang périphérique, tissu adipeux, autres) ; utilisateur final (hôpitaux, centres universitaires, entreprises de biotechnologie, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014845
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
484,16 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 037,3 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
8,83 %
taux de croissance
Marché adressable
6 812,23 millions de dollars américains
(2026-2034)
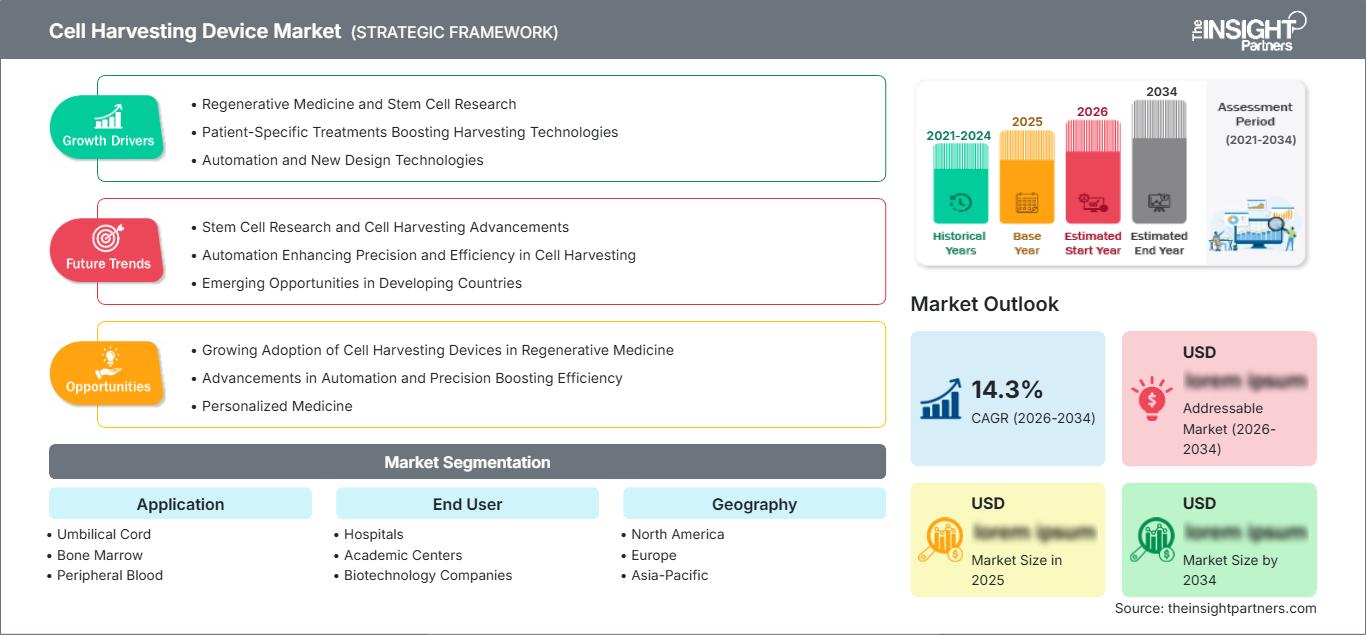
Le marché des dispositifs de prélèvement cellulaire était évalué à 484,16 millions de dollars américains en 2025 et devrait atteindre 1 037,3 millions de dollars américains d’ici 2034. Il devrait enregistrer un TCAC de 8,83 % entre 2026 et 2034. L’expansion du marché reflète les besoins croissants en matière de prélèvement, de séparation, de concentration et de transfert fiables de cellules dans les domaines de la transplantation, de la médecine régénérative, du développement de thérapies cellulaires, des biobanques et de la recherche translationnelle.
En Amérique du Nord, le marché des dispositifs de prélèvement cellulaire devrait connaître une croissance annuelle composée (TCAC) de 8,1 % à 8,7 % entre 2026 et 2034. Cette croissance est soutenue par une infrastructure de transplantation bien établie, l'utilisation croissante des cellules souches du sang périphérique et les investissements en biotechnologie dans les procédés de traitement en circuit fermé. En 2024, 22 579 greffes de cellules hématopoïétiques ont été recensées aux États-Unis, le sang périphérique étant la source cellulaire la plus fréquemment utilisée.
Analyse et perspectives du marché des dispositifs de prélèvement cellulaire
- Amérique du Nord : Elle représentait une part de 36 à 40 % en 2025 et devrait croître à un TCAC de 8,1 à 8,7 % entre 2026 et 2034, soutenue par les centres de transplantation, les pôles de biotechnologie, l'adoption de l'aphérèse automatisée et la production cellulaire réglementée.
- États-Unis : Ils représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 8,2 à 8,8 % entre 2026 et 2034, tirés par la collecte de sang périphérique et la fabrication de thérapies cellulaires.
- Europe : Elle détenait une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034. L’Allemagne est en tête en matière d’adoption régionale, suivie du Royaume-Uni et de la France.
- Asie-Pacifique : Elle a capté une part de marché de 22 à 26 % en 2025 et devrait enregistrer un TCAC de 9,6 à 10,2 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l’Inde soutenant les investissements cliniques et manufacturiers.
- Segment le plus important : le sang périphérique représentait une part de marché de 38 à 42 % en 2025 et devrait croître à un TCAC de 8,4 à 9,0 % entre 2026 et 2034, reflétant son efficacité de collecte établie.
- Segment à forte croissance : Les sociétés de biotechnologie représentaient une part de marché de 24 à 28 % en 2025 et devraient enregistrer un TCAC de 10,0 à 10,6 % entre 2026 et 2034, à mesure que les pipelines de thérapie cellulaire progressent vers la production clinique.
- Principales sociétés analysées en détail : Argos Technologies, Inc., Revvity, Inc., BRAND GMBH + CO KG, Arthrex, Inc., AVITA Medical, Inc., Tomtec Inc., Terumo Corporation, Teleflex Incorporated, Bertin Technologies SAS et Sartorius AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les systèmes mécaniques manuels d'aspiration, de centrifugation et de manipulation ont laissé place à des systèmes fermés programmables qui éliminent la variabilité liée aux opérateurs. De plus en plus de fabricants intègrent des dispositifs stériles à usage unique, la centrifugation automatisée, le lavage et des systèmes de documentation des processus. Le processus de production évolue ainsi vers un modèle économique basé sur les équipements et les consommables, où les systèmes à usage unique validés génèrent une demande récurrente. Les installations auront également besoin de solutions évolutives capables de gérer différents types de cellules sans rénovations coûteuses ni équipements supplémentaires.
L'utilisation de cette technologie continuera de croître jusqu'en 2034 dans les centres de biotechnologie asiatiques, les centres de transplantation locaux et les laboratoires de traitement. Les exigences réglementaires en matière de traçabilité, d'adéquation des donneurs, de contrôle de la contamination et de reproductibilité de la production favoriseront les fournisseurs proposant un flux de travail validé plutôt que les seuls dispositifs. Les investissements publics dans les équipements de thérapie cellulaire, le registre national des donneurs et les infrastructures de biobanques stimuleront la demande, tandis que le développement collaboratif entre le fournisseur de dispositifs, le développeur de thérapies et le fabricant sous contrat accélérera la qualification du processus, du prélèvement à la formulation.
Rapport sur le marché des dispositifs de prélèvement cellulaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 484,16 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 037,3 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 8,83% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de prélèvement cellulaire
Le principal facteur contribuant à l'expansion du marché des dispositifs de prélèvement cellulaire est l'intersection croissante entre la transplantation hématopoïétique, la médecine régénérative et la production de thérapies autologues. La chaîne d'approvisionnement débute du côté de la demande, depuis les donneurs, les hôpitaux, les banques de sang, les laboratoires de tissus et les banques de cellules jusqu'aux entreprises de fabrication à façon et aux développeurs de thérapies. Ces étapes comprennent le prélèvement, la séparation, le lavage, la concentration et le transfert contrôlés. L'Organisation mondiale de la Santé estime à 1,5 million le nombre de greffes de cellules souches hématopoïétiques réalisées à ce jour ; le prélèvement de cellules est donc cliniquement justifié.
L'approvisionnement des fournisseurs reposera sur des pièces de précision, des plastiques stériles, des pompes, des centrifugeuses, des capteurs, des consommables et autres accessoires spécifiques à l'application. Par conséquent, les achats tiendront compte de la disponibilité, du support technique, de la flexibilité des protocoles, de la documentation et du prix par lot produit. Un support technique régional pour les fournisseurs sera d'autant plus avantageux que la qualification des équipements et la formation du personnel influencent leur installation.
L'analyse du rapport sur le marché des dispositifs de prélèvement cellulaire révèle une forte concurrence entre différentes entreprises fournissant des équipements aux laboratoires, aux sociétés de technologies médicales et aux fournisseurs de plateformes de bioprocédés. Terumo Corporation et Sartorius AG occupent une position importante dans les flux de travail cellulaires fermés, tandis que Teleflex Incorporated et Arthrex, Inc. se spécialisent dans les dispositifs de prélèvement cellulaire basés sur des procédures spécifiques. Des entreprises telles qu'Argos Technologies, Inc., BRAND GMBH + CO KG, Bertin Technologies SAS, Tomtec Inc., Revvity, Inc. et AVITA Medical, Inc. opèrent dans le secteur des équipements de laboratoire ou dans les domaines du traitement, de l'analyse et de la médecine régénérative.
Les investissements se déplacent de la simple optimisation des produits individuels vers des solutions axées sur les flux de travail. Les fabricants proposent des systèmes basés sur la réduction des manipulations, la récupération reproductible, la documentation numérique et la capacité d'intervenir en aval dans les étapes d'expansion et de cryoconservation. Sartorius a lancé la plateforme de thérapie cellulaire Eveo en mars 2026, conçue pour combiner la sélection, l'activation, l'expansion, le lavage, la concentration et la formulation au sein d'un processus de production fermé.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de prélèvement cellulaire : Perspectives stratégiques
Perspectives régionales
Marché des dispositifs de prélèvement cellulaire en Amérique du Nord
L'Amérique du Nord représentait 36 à 40 % du marché des dispositifs de prélèvement cellulaire en 2025 et devrait enregistrer un TCAC de 8,1 à 8,7 % entre 2026 et 2034. La région bénéficie de réseaux d'aphérèse bien établis, de centres de transplantation agréés, de registres de sang de cordon, de pôles de biotechnologie de pointe et d'une utilisation clinique répandue des cellules souches du sang périphérique. Aux États-Unis, l'infrastructure des registres recensait plus de 9,4 millions de donneurs adultes potentiels et plus de 247 900 unités de sang de cordon au cours de l'exercice 2025, ce qui engendre des besoins récurrents en équipements de prélèvement et de traitement.
La contribution du Canada se manifeste par ses programmes de transplantation d'organes financés par l'État, ses hôpitaux universitaires et ses recherches sur le traitement cellulaire, tandis que le Mexique offre des opportunités plus ciblées via ses hôpitaux privés et ses laboratoires d'analyses médicales. Les systèmes automatisés, fermés et numérisés sont devenus privilégiés pour l'approvisionnement, notamment en raison de la disponibilité de la main-d'œuvre et de la traçabilité des lots, qui ont un impact sur la rentabilité des opérations. Les fournisseurs régionaux bénéficient également de la demande en dispositifs médicaux stériles à usage unique, en maintenance préventive, en développement de procédures et en formation du personnel.
Marché américain des dispositifs de prélèvement cellulaire
Les États-Unis représentent 82 à 86 % des revenus en Amérique du Nord et devraient connaître une croissance annuelle composée (TCAC) de 8,2 à 8,8 % entre 2026 et 2034. Le champ d'application comprend les centres offrant une prise en charge complète du cancer, les centres de prélèvement sanguin, les centres de biotechnologie, les centres hospitalo-universitaires et les centres commerciaux de thérapie cellulaire. En 2024, les centres américains ont réalisé 22 579 greffes de cellules souches hématopoïétiques, dont 6 646 à partir de donneurs non apparentés et 3 756 à partir de donneurs apparentés, en continuant d'utiliser les appareils d'aphérèse, de prélèvement et de traitement de la moelle osseuse.
Le sang périphérique reste prédominant dans les prélèvements réguliers, représentant 77 % des dons provenant de donneurs apparentés et 86 % de ceux provenant de donneurs non apparentés, selon la HRSA. Les entreprises Terumo Corporation, Sartorius AG, Revvity, Inc., Teleflex Incorporated, Arthrex, Inc. et Argos Technologies, Inc. sont présentes sur le marché. Le contrôle exercé par la FDA sur les thérapies cellulaires et les dispositifs associés favorise les solutions en système clos, la traçabilité électronique, les consommables validés et les plateformes évolutives, ce qui pourrait faciliter le lien entre le développement clinique et commercial.
Marché européen des dispositifs de prélèvement cellulaire
L'Europe représentait une part de marché de 27 à 31 % en 2025 et devrait connaître un TCAC de 7,8 à 8,4 % sur la période 2026-2034. En 2023, la région a réalisé 47 731 greffes de cellules souches hématopoïétiques et pris en charge 6 042 patients ayant bénéficié de thérapies cellulaires avancées, ce qui témoigne d'une demande établie pour les procédés de prélèvement et de traitement. L'Allemagne domine ce marché grâce à ses hôpitaux, ses infrastructures de bioprocédés et la mise en œuvre d'une production cellulaire soumise à un contrôle qualité rigoureux.
Le Royaume-Uni possède une expertise en transplantation, ainsi que des capacités de recherche translationnelle et de fabrication de thérapies avancées. Sa culture d'approvisionnement privilégie les machines modulaires, capables de faciliter les étapes de traitement en milieu académique avant le passage à la production. En Allemagne, sa position dominante est complétée par des services d'ingénierie des sciences de la vie, de fabrication à façon et de services techniques.
La France fournit des services de transplantation hospitalière et de production biotechnologique, tandis que l'Italie dispose d'infrastructures spécialisées en hématologie. L'Espagne contribue à ce secteur grâce à une excellente coordination des donneurs et des transplantations. Ces marchés privilégient la conformité réglementaire, notamment en matière de dispositifs médicaux, de consommables stériles, de sécurité des opérateurs et de documentation rigoureuse des processus. L'Allemagne, le Royaume-Uni et la France sont les pays leaders.
Marché des dispositifs de récolte cellulaire en Asie-Pacifique
La région Asie-Pacifique détenait entre 22 % et 26 % des parts de marché en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 9,6 % à 10,2 % entre 2026 et 2034. La Chine occupe une position de leader grâce à ses capacités biotechnologiques croissantes, à ses infrastructures hospitalières renforcées et à son propre programme de développement de thérapies cellulaires. Le Japon bénéficie d'un cadre réglementaire favorable à la médecine régénérative, créant ainsi un environnement propice à la mise en application clinique.
La Corée du Sud tire parti de la combinaison d'hôpitaux de pointe et d'une expertise reconnue dans la fabrication de produits biologiques. L'Inde offre des perspectives prometteuses grâce à l'expansion du marché des transplantations et à l'automatisation abordable des laboratoires. L'Australie propose des services de recherche clinique et de don d'organes accrédités. Les besoins croissants de la région incluent une automatisation compacte, des consommables disponibles localement et des systèmes capables de fonctionner aussi bien en recherche qu'en milieu clinique.
Marché des dispositifs de prélèvement cellulaire au Moyen-Orient et en Afrique
Le taux de croissance annuel composé (TCAC) prévisionnel de MEA pour la période 2026-2034 est estimé entre 7,0 % et 7,6 %. Les principaux investissements concernent les hôpitaux de soins tertiaires, les services d'oncologie et le développement des infrastructures de santé en Arabie saoudite ; le soutien aux centres médicaux privés et aux laboratoires spécialisés aux Émirats arabes unis ; et la transplantation en Afrique subsaharienne et la recherche universitaire en Afrique du Sud.
Dans d'autres pays du Moyen-Orient et d'Afrique, l'adoption de cette technologie se limite aux hôpitaux de référence en raison de financements restreints, d'une pénurie de spécialistes et de l'importation de consommables. Des perspectives commerciales devraient se dessiner dans le domaine des dispositifs à durée de vie prolongée et d'un modèle commercial axé sur la distribution.
Analyse de segmentation
Application
Le marché des dispositifs de prélèvement cellulaire, selon les applications, présente des différences en termes de volume de prélèvement, de concentration cellulaire, de protocole opératoire, de charge pour le donneur et de traitement en aval. Ce segment d'application devrait connaître une croissance annuelle composée (TCAC) de 8,5 % à 9,1 % entre 2026 et 2034. Le sang périphérique demeure la principale source, le prélèvement mobilisé étant une pratique courante en transplantation et en thérapie cellulaire. Le tissu adipeux acquiert une importance stratégique croissante dans les protocoles de médecine régénérative, tandis que la moelle osseuse et le sang de cordon conservent des rôles cliniques spécifiques.
- Sang de cordon ombilical : Le sang de cordon est utilisé pour la transplantation allogénique et la constitution de biobanques, car le prélèvement est non invasif et les unités peuvent être conservées en vue de futures compatibilités. La demande porte principalement sur les kits de prélèvement stériles, la réduction du volume, la préparation à la cryoconservation et la traçabilité.
- Moelle osseuse : Le prélèvement de moelle osseuse demeure une étape stratégique pour les greffes de cellules souches hématopoïétiques, les thérapies biologiques orthopédiques et les procédures de médecine régénérative. Le choix du dispositif repose sur le contrôle de l’aspiration, la réduction de la dilution, la récupération cellulaire, l’efficacité de la procédure et la compatibilité avec les systèmes de concentration.
- Sang périphérique : Le sang périphérique est l’application la plus demandée grâce à la possibilité de réaliser des prélèvements par aphérèse reproductibles, à des protocoles de mobilisation établis et à son adéquation aux thérapies autologues et allogéniques. Cette position favorise une utilisation intensive des kits de prélèvement et des consommables de traitement.
- Tissu adipeux : Le tissu adipeux constitue une source accessible pour les protocoles de recherche sur le stroma vasculaire et la régénération. Son utilisation repose sur une dissociation tissulaire standardisée, un traitement en circuit fermé, la vérification de la viabilité cellulaire, une classification réglementaire et une séparation reproductible à partir de matériaux hétérogènes.
Utilisateur final
Le segment des utilisateurs finaux du marché des dispositifs de prélèvement cellulaire devrait enregistrer un TCAC de 8,9 % à 9,5 % entre 2026 et 2034. Les hôpitaux constituent la principale base installée, car la transplantation et le prélèvement de cellules nécessitent une supervision clinique. Les entreprises de biotechnologie sont les utilisateurs dont la croissance est la plus rapide, les promoteurs de thérapies internalisant le développement des procédés et la production pilote. Les centres universitaires influencent l'innovation des protocoles et la validation précoce, créant ainsi des opportunités en aval lors du passage à la production commerciale.
- Hôpitaux : Les hôpitaux ont besoin de systèmes fiables pour le prélèvement d’organes pour les greffes, l’aspiration de moelle osseuse, le traitement périopératoire et la préparation des cellules thérapeutiques. Les achats privilégient les données cliniques, la facilité d’utilisation pour le personnel, la prévention des infections, la couverture du service et la compatibilité avec les flux de travail existants.
- Centres de recherche universitaires : Les centres de recherche universitaires génèrent de la demande par le biais d’études translationnelles, d’essais cliniques menés par des chercheurs et de programmes de développement de procédés. Les plateformes flexibles sont privilégiées car les laboratoires traitent divers types cellulaires, de petits lots et des protocoles expérimentaux en constante évolution.
- Entreprises de biotechnologie : Les entreprises de biotechnologie recherchent des plateformes fermées, évolutives et à traçabilité numérique permettant le transfert de technologie du développement à la production clinique. Leurs décisions d’achat privilégient la reproductibilité, la documentation réglementaire, l’automatisation et l’intégration aux processus en aval.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hôpitaux |
Haut |
Collection fermée |
Mature |
|
Centres universitaires |
Moyen |
Flux de travail de traduction |
Mise à l'échelle |
|
Entreprises de biotechnologie |
Haut |
Développement à grande échelle de la thérapie |
Mise à l'échelle |
|
Autres |
Faible |
Traitement distribué |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de prélèvement cellulaire
Développement des infrastructures de transplantation hématopoïétique et de don de cellules souches hématopoïétiques
L'activité de transplantation établie génère une demande récurrente en instruments de prélèvement, kits de collecte, outils d'aspiration et consommables pour le traitement cellulaire. La HRSA a recensé plus de 8 400 greffes de cellules souches hématopoïétiques non apparentées réalisées au cours de l'exercice 2025, dont plus de 7 200 pour des patients américains. Le sang périphérique, la moelle osseuse et le sang de cordon nécessitent des méthodes de prélèvement distinctes, incitant les hôpitaux à maintenir plusieurs protocoles validés. L'élargissement des registres de donneurs accroît également les possibilités de compatibilité et le nombre de prélèvements effectués. L'impact commercial dépasse le simple cadre des achats initiaux d'équipement, car chaque procédure consomme des tubulures stériles, des poches, des filtres, des composants compatibles avec les anticoagulants et des produits de contrôle qualité. Les fabricants qui assurent un soutien en matière de protocoles, la formation des opérateurs et un approvisionnement fiable et continu peuvent fidéliser leurs clients sur de longs cycles de remplacement tout en générant des revenus récurrents grâce aux consommables.
Commercialisation des thérapies cellulaires autologues et allogéniques
À mesure que les thérapies cellulaires passent des essais cliniques aux traitements de routine, la récolte devient une étape de fabrication contrôlée plutôt qu'une procédure clinique isolée. La liste des produits autorisés par la FDA comprend les thérapies autologues, les produits dérivés du sang de cordon, les cellules immunitaires modifiées et d'autres produits cellulaires, témoignant d'une expérience réglementaire de plus en plus large dans le domaine des thérapies cellulaires. Les développeurs de thérapies exigent un matériel de départ homogène, une récupération de cellules viables, une traçabilité complète et documentée, ainsi qu'un risque de contamination minimal. Ces exigences favorisent les systèmes de collecte et de traitement fermés, avec enregistrement électronique et utilisation de consommables validés. L'impact sur le marché est le plus marqué chez les entreprises de biotechnologie et les centres de traitement spécialisés, où les échecs de collecte peuvent retarder la production ou l'administration des traitements aux patients. Les fournisseurs d'équipements peuvent générer une valeur ajoutée en intégrant la récolte aux étapes de lavage, de concentration, d'expansion, de formulation et de préparation à la cryoconservation.
Transition vers un traitement fermé, automatisé et reproductible
Les procédés ouverts, gourmands en main-d'œuvre, exposent les fabricants à la variabilité des opérateurs, aux risques de contamination, aux lourdeurs de documentation et aux limitations de la capacité de production. L'automatisation fermée pallie ces contraintes en standardisant la circulation des fluides, la centrifugation, le lavage, la concentration et le transfert. Terumo Blood and Cell Technologies a démontré qu'un flux de travail CAR-T intégré permet de produire plus de 12 milliards de cellules en sept à huit jours, avec une efficacité de transduction deux fois supérieure à celle de la culture manuelle. Bien que les performances dépendent de l'ensemble du flux de travail, ce développement illustre pourquoi les utilisateurs évaluent les plateformes connectées. L'automatisation peut réduire les interventions en salle blanche, permettre le traitement en parallèle et soutenir la production décentralisée. Cette évolution accroît la demande en capteurs, logiciels, circuits de production à usage unique et équipements interopérables, tout en renforçant les exigences en matière de cybersécurité, d'intégrité des données et de support technique.
Tendances futures du marché des dispositifs de prélèvement cellulaire
Flux de travail intégrés de la collecte à la formulation
Le marché des dispositifs de prélèvement cellulaire devrait privilégier les plateformes intégrant le prélèvement, la sélection, le lavage, la concentration, l'expansion et la formulation finale. Les fabricants devraient standardiser les interfaces, les formats de données, les connecteurs à usage unique et les contrôles de processus afin de permettre aux opérateurs de transférer le matériel sans manipulations répétées. Les systèmes intégrés pourraient réduire la documentation manuelle, l'occupation des salles blanches et la variabilité inter-lots, tout en améliorant la traçabilité. Sartorius a indiqué que sa configuration Eveo permet à un seul opérateur de traiter huit lots de patients dans un espace habituellement réservé à deux lots, illustrant ainsi l'orientation du développement de ces plateformes. L'adoption se concentrera initialement parmi les fabricants de thérapies commerciales et les centres hospitalo-universitaires à fort volume d'activité, avant de s'étendre aux réseaux de soins régionaux.
Traitement cellulaire décentralisé et au point de soins
La production décentralisée influencera la conception des dispositifs, les promoteurs de thérapies recherchant des délais de transport plus courts et un accès facilité au-delà des grands centres de production. Les futures plateformes de récolte nécessiteront un encombrement réduit, une formation simplifiée, une surveillance à distance, des contrôles de libération automatisés et des protocoles préconfigurés. Les hôpitaux pourront traiter le matériel de départ spécifique au patient à proximité des lieux de traitement, tandis que des équipes centralisées superviseront les données et la qualité. Ce modèle est particulièrement pertinent lorsque la viabilité cellulaire diminue pendant la logistique ou que le transport cryogénique engendre des coûts supplémentaires. Le succès commercial dépendra de l'acceptation réglementaire d'opérations multisites standardisées, de contrôles d'identité rigoureux et d'un approvisionnement constant en consommables. Les fournisseurs capables de combiner équipements, logiciels, outils de validation et assistance à distance seront en mesure de desservir les réseaux distribués.
Opportunités du marché des dispositifs de prélèvement cellulaire
Localisation des systèmes et des consommables en Asie-Pacifique
Les prévisions du marché des dispositifs de prélèvement cellulaire identifient la région Asie-Pacifique comme la zone de croissance la plus rapide, avec un TCAC projeté de 9,6 % à 10,2 % entre 2026 et 2034. Les fabricants peuvent tirer parti de cette expansion grâce à une production locale de consommables stériles, des centres de réparation régionaux, des logiciels multilingues et des protocoles adaptés aux flux de travail hospitaliers et biotechnologiques. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie présentent des différences importantes en matière de réglementation, de remboursement, de capacités cliniques et de pouvoir d'achat, ce qui rend la commercialisation adaptée à chaque pays essentielle. Les partenariats avec des distributeurs, des centres de transplantation et des sous-traitants peuvent raccourcir les cycles de qualification. Les investissements doivent privilégier un approvisionnement fiable, la formation des techniciens et des systèmes modulaires permettant aux clients de commencer par des applications de recherche et d'ajouter des capacités de traitement réglementées à mesure que l'utilisation augmente.
Services de gestion des flux de travail pour les entreprises émergentes de biotechnologie
Les entreprises de biotechnologie à forte croissance ont besoin de bien plus que d'équipements, car leurs équipes de développement initiales peuvent manquer d'expertise interne en matière d'optimisation des protocoles de prélèvement, de qualification des dispositifs et de transfert de technologie. Les fournisseurs peuvent générer des sources de revenus différenciées grâce à la caractérisation des procédés, la sélection des consommables, la formation des opérateurs, la documentation de validation et les évaluations de préparation à la production. Cette opportunité est particulièrement intéressante lorsque le développement d'une thérapie passe de la recherche académique aux essais multicentriques, où des prélèvements non homogènes peuvent nuire à la comparabilité des résultats. Les fournisseurs peuvent consolider leur position à long terme en accompagnant la conception des protocoles avant les études pivots et en assurant la continuité du matériel jusqu'à la commercialisation. Un modèle axé sur les services réduit également le taux de changement de fournisseur, car les procédures validées, les modèles numériques et les opérateurs formés sont intégrés au système de production, renforçant ainsi la demande récurrente de matériaux compatibles à usage unique.
Développements récents
- Mai 2026 : Terumo Corporation, par l’intermédiaire de Terumo Blood and Cell Technologies, a conclu une collaboration stratégique avec Steminent Biotherapeutics afin d’accélérer la production en phase finale de thérapies à base de cellules souches mésenchymateuses. Cette collaboration porte sur l’expansion cellulaire automatisée et à grande échelle grâce à la plateforme de Terumo et vise à garantir la reproductibilité des procédés, le passage à l’échelle clinique et la transition vers une production commerciale.
- Mars 2026 : Sartorius AG a lancé la plateforme de thérapie cellulaire Eveo pour la production intégrée et le contrôle qualité des thérapies cellulaires autologues. Ce système modulaire combine la sélection, l’activation, la modification génétique, l’expansion, le lavage, la concentration et la formulation. Sartorius a indiqué que sa configuration compacte et multiparallèle permettrait d’accroître la productivité dans les salles blanches existantes et de réduire les coûts de fabrication des procédés CAR-T.
- Juin 2025 : Terumo Corporation, par l’intermédiaire de Terumo Blood and Cell Technologies, a publié un protocole intégré de production de cellules CAR-T en trois étapes, combinant activation, transduction virale et expansion sur sa plateforme Quantum. Ce protocole a permis de produire de manière constante plus de 12 milliards de cellules CAR-T en sept à huit jours et a démontré une efficacité de transduction supérieure à celle de la culture manuelle.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -