
Mercato dei dispositivi di recoleczione cellulare: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi per la raccolta di cellule (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (cordone ombelicale, midollo osseo, sangue periferico, tessuto adiposo, altri); utente finale (ospedali, centri accademici, aziende biotecnologiche, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014845
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
484,16 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.037,3 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,83 %
Tasso di crescita
Mercato di riferimento
6.812,23 milioni di dollari USA
(2026-2034)
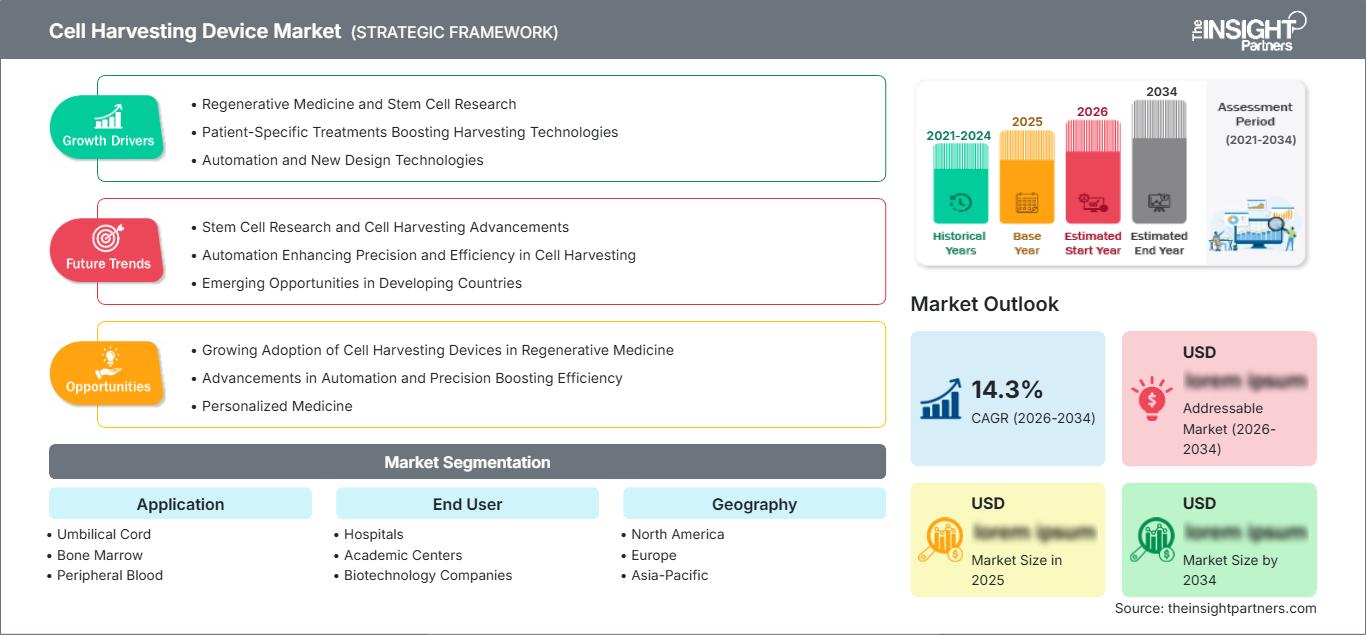
Il mercato dei dispositivi per la raccolta di cellule aveva un valore di 484,16 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.037,3 milioni di dollari entro il 2034. Si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,83% nel periodo 2026-2034. L'espansione del mercato riflette la crescente necessità di metodi affidabili per la raccolta, la separazione, la concentrazione e il trasferimento di cellule nei flussi di lavoro di trapianto, medicina rigenerativa, sviluppo di terapie cellulari, biobanche e ricerca traslazionale.
In tutto il Nord America, si stima che il mercato dei dispositivi per la raccolta di cellule crescerà a un tasso annuo composto (CAGR) dell'8,1-8,7% nel periodo 2026-2034. Questa crescita è supportata da infrastrutture consolidate per i trapianti, dal crescente utilizzo di cellule staminali del sangue periferico e dagli investimenti biotecnologici nei processi a circuito chiuso. Nel 2024, negli Stati Uniti sono stati segnalati 22.579 trapianti di cellule ematopoietiche, e il sangue periferico è stata la fonte cellulare più utilizzata.
Analisi e approfondimenti sul mercato dei dispositivi per la raccolta di cellule
- Nord America: Nel 2025 rappresentava una quota del 36-40% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,1-8,7% tra il 2026 e il 2034, grazie ai centri di trapianto, ai cluster biotecnologici, all'adozione dell'aferesi automatizzata e alla produzione cellulare regolamentata.
- USA: Nel 2025 ha rappresentato l'82-86% del fatturato nordamericano e si prevede che registrerà un CAGR dell'8,2-8,8% nel periodo 2026-2034, trainato dalla raccolta di sangue periferico e dalla produzione di terapie cellulari.
- Europa: nel 2025 deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,4% nel periodo 2026-2034. La Germania è leader nell'adozione a livello regionale, seguita da Regno Unito e Francia.
- Asia Pacifico: ha conquistato una quota di mercato del 22-26% nel 2025 e probabilmente registrerà un CAGR del 9,6-10,2% nel periodo 2026-2034, con Cina, Giappone, Corea del Sud e India a supporto degli investimenti clinici e produttivi.
- Segmento più ampio: il sangue periferico ha rappresentato una quota di mercato del 38-42% nel 2025 e si prevede che crescerà a un CAGR dell'8,4-9,0% nel periodo 2026-2034, a testimonianza della consolidata efficienza della raccolta.
- Segmento ad alta crescita: le aziende biotecnologiche rappresentavano una quota di mercato del 24-28% nel 2025 e si prevede che registreranno un CAGR del 10,0-10,6% nel periodo 2026-2034, man mano che i progetti di terapia cellulare si avviano alla produzione clinica.
- Aziende chiave analizzate nel dettaglio: Argos Technologies, Inc., Revvity, Inc., BRAND GMBH + CO KG, Arthrex, Inc., AVITA Medical, Inc., Tomtec Inc., Terumo Corporation, Teleflex Incorporated, Bertin Technologies SAS e Sartorius AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dai sistemi meccanici manuali per aspirazione, centrifugazione e manipolazione, l'architettura dei dispositivi si è evoluta verso sistemi chiusi programmabili che eliminano la variabilità introdotta dagli operatori. Sempre più produttori stanno integrando materiali di consumo sterili monouso, centrifugazione automatizzata, lavaggio e sistemi di documentazione di processo. Il processo produttivo si sta quindi spostando verso un modello di business basato su apparecchiature e materiali di consumo, in cui i sistemi monouso validati generano una domanda ripetuta. Gli impianti richiederanno inoltre soluzioni scalabili in grado di gestire diverse tipologie di cellule senza costose ristrutturazioni o apparecchiature aggiuntive.
L'utilizzo di tale tecnologia continuerà a crescere fino al 2034 nei centri biotecnologici asiatici, nei centri trapianti locali e nei laboratori di elaborazione dati. Le normative in materia di tracciabilità, idoneità dei donatori, controllo della contaminazione e riproducibilità nella produzione favoriranno i fornitori che offrono flussi di lavoro validati, piuttosto che i soli dispositivi. Gli investimenti governativi nelle apparecchiature per la terapia cellulare, nel registro nazionale dei donatori e nelle infrastrutture per le biobanche alimenteranno la domanda, mentre lo sviluppo collaborativo tra fornitore di dispositivi, sviluppatore di terapie e produttore a contratto accelererà la qualificazione del processo, dalla raccolta alla formulazione.
Ambito del rapporto sul mercato dei dispositivi per la raccolta cellulare
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 484,16 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.037,3 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,83% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi per la raccolta di cellule
Il principale fattore trainante per l'espansione del mercato dei dispositivi per la raccolta di cellule staminali è attribuibile alla crescente interconnessione tra trapianto ematopoietico, medicina rigenerativa e produzione di terapie autologhe. La catena di approvvigionamento inizia dal lato della domanda, partendo da donatori, ospedali, banche del sangue, laboratori di tessuti e banche cellulari, fino ad arrivare alle organizzazioni di produzione a contratto e agli sviluppatori di terapie. Queste fasi sono caratterizzate da raccolta controllata, separazione, lavaggio, concentrazione e trasferimento. L'Organizzazione Mondiale della Sanità ha stimato che sono stati effettuati 1,5 milioni di trapianti di cellule staminali ematopoietiche; pertanto, esiste una base clinicamente consolidata per la raccolta.
L'offerta dei fornitori si baserà su componenti di precisione, plastiche sterili, pompe, centrifughe, sensori, materiali monouso e altri accessori specifici per l'applicazione. Pertanto, gli acquisti terranno conto dei tempi di attività, della disponibilità, del supporto tecnico, della flessibilità dei protocolli, della documentazione e del prezzo per lotto raccolto. Il supporto tecnico regionale per i fornitori sarà più vantaggioso quando la qualificazione delle apparecchiature e la formazione influenzeranno l'installazione.
L'analisi del mercato dei dispositivi per la raccolta cellulare rivela la concorrenza tra diverse aziende impegnate nella fornitura di apparecchiature per laboratori, aziende di tecnologia medica e fornitori di piattaforme di bioprocessamento. Le aziende Terumo Corporation e Sartorius AG detengono una posizione importante nei flussi di lavoro cellulari chiusi, mentre Teleflex Incorporated e Arthrex, Inc. sono specializzate in dispositivi per la raccolta cellulare basati su procedure. Aziende come Argos Technologies, Inc., BRAND GMBH + CO KG, Bertin Technologies SAS, Tomtec Inc., Revvity, Inc. e AVITA Medical, Inc. operano nel segmento delle apparecchiature di laboratorio o di elaborazione/analisi/medicina rigenerativa.
Gli investimenti si stanno spostando dalla mera efficienza dei singoli prodotti a soluzioni orientate al flusso di lavoro. I produttori offrono sistemi basati su una riduzione della manipolazione a cielo aperto, un recupero ripetibile, la documentazione digitale e la capacità di operare nelle fasi successive di espansione/crioconservazione. Sartorius ha presentato la piattaforma Eveo Cell Therapy nel marzo 2026, progettata per combinare selezione, attivazione, espansione, lavaggio, concentrazione e formulazione in un processo produttivo chiuso.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi per la raccolta di cellule: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi per la raccolta di cellule
Nel 2025, il Nord America deteneva una quota di mercato del 36-40% nel settore dei dispositivi per la raccolta di cellule staminali e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,1-8,7% nel periodo 2026-2034. La regione beneficia di reti di aferesi consolidate, centri trapianto accreditati, registri del sangue cordonale, cluster di biotecnologie avanzate e un ampio utilizzo clinico delle cellule staminali del sangue periferico. L'infrastruttura dei registri statunitensi contava oltre 9,4 milioni di potenziali donatori adulti e oltre 247.900 unità di sangue cordonale nell'anno fiscale 2025, supportando le esigenze ricorrenti di apparecchiature per la raccolta e la lavorazione.
Il contributo del Canada si concretizza attraverso programmi di trapianto di organi finanziati con fondi pubblici, ospedali universitari e ricerca sulla lavorazione cellulare, mentre il Messico offre opportunità selezionate tramite ospedali privati e laboratori clinici. I sistemi automatizzati, chiusi e digitalizzati sono diventati le opzioni preferite in termini di approvvigionamento, grazie alla disponibilità di manodopera e alla tracciabilità dei lotti, che incidono sull'economia operativa. I fornitori regionali traggono inoltre vantaggio dalla necessità di set sterili monouso, manutenzione preventiva, sviluppo di procedure e formazione del personale.
Mercato statunitense dei dispositivi per la raccolta di cellule
Gli Stati Uniti rappresentano l'82-86% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,2-8,8% tra il 2026 e il 2034. L'ambito di applicazione comprende centri che offrono servizi oncologici completi, centri di raccolta del sangue, centri di biotecnologia, centri medici universitari e centri commerciali di terapia cellulare. Nel 2024, i centri statunitensi hanno effettuato 22.579 trapianti di cellule ematopoietiche, di cui 6.646 da donatori non imparentati e 3.756 da donatori imparentati, continuando a utilizzare l'aferesi, la raccolta del midollo osseo e le apparecchiature per la sua lavorazione.
Il sangue periferico continua a essere predominante nelle raccolte regolari, poiché costituisce il 77% delle fonti da donatori imparentati e l'86% di quelle da donatori non imparentati, secondo l'HRSA. Terumo Corporation, Sartorius AG, Revvity, Inc., Teleflex Incorporated, Arthrex, Inc. e Argos Technologies, Inc. sono presenti nelle attività commerciali. La supervisione della FDA sulle terapie cellulari e sui dispositivi coinvolti promuove soluzioni a sistema chiuso, tracciabilità elettronica, materiali monouso validati e piattaforme scalabili, che potrebbero collegare lo sviluppo clinico e commerciale.
Mercato europeo dei dispositivi per la raccolta di cellule
Nel 2025, l'Europa deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,4% nel periodo 2026-2034. Nel 2023, la regione ha effettuato 47.731 trapianti di cellule ematopoietiche e 6.042 trattamenti di terapia cellulare avanzata, a dimostrazione di una consolidata domanda di processi di raccolta e lavorazione. La Germania domina il settore grazie alla presenza di ospedali, infrastrutture per la bioelaborazione e all'implementazione di processi di produzione cellulare con controllo di qualità.
Nel Regno Unito sono presenti competenze nel campo dei trapianti, unitamente a capacità di ricerca traslazionale e di produzione di terapie avanzate. La cultura degli acquisti nel Regno Unito privilegia macchinari modulari, in grado di agevolare la fase di ricerca accademica prima di passare alla produzione su scala industriale. La posizione dominante in Germania è rafforzata dalla presenza nel paese di aziende specializzate in ingegneria delle scienze biologiche, produzione conto terzi e servizi tecnici.
La Francia offre servizi di trapianto ospedaliero e capacità di produzione biotecnologica, mentre l'Italia dispone di strutture specializzate in ematologia. La Spagna contribuisce grazie all'eccellente coordinamento dei donatori e dei trapianti. Questi mercati pongono l'accento sulla conformità normativa in base al Regolamento sui dispositivi medici, sull'utilizzo di materiali di consumo sterili, sulla sicurezza degli operatori e sulla documentazione accurata dei processi. I paesi leader sono Germania, Regno Unito e Francia.
Mercato dei dispositivi per la raccolta di cellule nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 22% e il 26% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,6%-10,2% tra il 2026 e il 2034. La Cina detiene la posizione di leadership grazie alle crescenti capacità biotecnologiche, alla capacità ospedaliera e alla propria pipeline di ricerca e sviluppo nel campo della terapia cellulare. Il Giappone vanta un quadro normativo favorevole alla medicina rigenerativa e, di conseguenza, un ambiente propizio per la traslazione clinica.
La Corea del Sud sfrutta la combinazione di ospedali all'avanguardia e competenze nella produzione di farmaci biologici. L'India offre prospettive promettenti grazie all'espansione del mercato dei trapianti e all'automazione di laboratorio a prezzi accessibili. L'Australia fornisce servizi di ricerca clinica e di gestione dei donatori con accreditamento. Le crescenti esigenze della regione includono automazione compatta, materiali di consumo reperibili localmente e sistemi in grado di funzionare sia in ambito di ricerca che clinico.
Mercato dei dispositivi per la raccolta di cellule in Medio Oriente e Africa
Il tasso di crescita annuo composto (CAGR) previsto per la regione Medio Oriente e Africa (MEA) per il periodo 2026-2034 è stimato tra il 7,0% e il 7,6%. Le principali attività di investimento includono ospedali di terzo livello, servizi oncologici e sviluppo di infrastrutture sanitarie in Arabia Saudita; supporto a centri medici privati e laboratori specializzati negli Emirati Arabi Uniti; e trapianti nell'Africa subsahariana e ricerca accademica in Sudafrica.
In altri paesi del Medio Oriente e dell'Africa, l'adozione di questa tecnologia è limitata agli ospedali di riferimento a causa di finanziamenti limitati, carenza di specialisti e importazione di materiali di consumo. Si prevede che le prospettive commerciali si svilupperanno nel settore dei dispositivi con una durata di vita prolungata e in un modello di business orientato alla distribuzione.
Analisi di segmentazione
Applicazione
Il mercato dei dispositivi per la raccolta di cellule, a seconda delle fonti di applicazione, riflette le differenze in termini di volume di raccolta, concentrazione cellulare, contesto della procedura, carico per il donatore e processi a valle. Si prevede che il segmento delle applicazioni crescerà a un CAGR dell'8,5-9,1% nel periodo 2026-2034. Il sangue periferico rimane la fonte principale, poiché la raccolta di cellule mobilizzate è una pratica consolidata nei trapianti e nella terapia cellulare. Il tessuto adiposo sta acquisendo rilevanza strategica nei flussi di lavoro rigenerativi, mentre il midollo osseo e il sangue del cordone ombelicale mantengono ruoli clinici specializzati.
- Cordone ombelicale: il sangue del cordone ombelicale supporta i trapianti allogenici e le biobanche perché la raccolta è non invasiva e le unità possono essere conservate per futuri trapianti. La domanda si concentra su kit di raccolta sterili, riduzione del volume, preparazione per la crioconservazione e tracciabilità.
- Midollo osseo: il prelievo di midollo osseo rimane strategicamente importante per i trapianti ematologici, i farmaci biologici ortopedici e le procedure rigenerative. La scelta del dispositivo privilegia il controllo dell'aspirazione, la riduzione della diluizione, il recupero cellulare, l'efficienza della procedura e la compatibilità con i sistemi di concentrazione.
- Sangue periferico: Il sangue periferico è il principale prodotto richiesto grazie alla possibilità di effettuare prelievi tramite aferesi in modo ripetibile, ai protocolli di mobilizzazione consolidati e all'idoneità per terapie autologhe e allogeniche. La sua posizione sul mercato favorisce un elevato utilizzo di set per la raccolta e di materiali di consumo per la lavorazione.
- Tessuto adiposo: Il tessuto adiposo rappresenta una fonte accessibile per i flussi di lavoro di ricerca stromale vascolare e rigenerativa. La sua adozione dipende dalla dissociazione standardizzata del tessuto, dalla lavorazione in ambiente chiuso, dalla vitalità cellulare, dalla classificazione normativa e dalla separazione riproducibile da materiale eterogeneo.
Utente finale
Si prevede che il segmento degli utenti finali nel mercato dei dispositivi per la raccolta cellulare registrerà un CAGR (tasso di crescita annuale composto) dell'8,9-9,5% nel periodo 2026-2034. Gli ospedali rappresentano la principale base installata, poiché i trapianti e la raccolta di cellule richiedono una supervisione clinica. Le aziende biotecnologiche sono gli utenti in più rapida crescita, in quanto gli sponsor delle terapie internalizzano lo sviluppo dei processi e la produzione pilota. I centri accademici influenzano l'innovazione dei protocolli e la validazione precoce, creando opportunità a valle quando i flussi di lavoro vengono trasferiti alla produzione commerciale.
- Ospedali: Gli ospedali necessitano di sistemi affidabili per la raccolta di organi per trapianti, l'aspirazione del midollo osseo, la lavorazione perioperatoria e la preparazione di cellule terapeutiche. Gli acquisti danno priorità alle evidenze cliniche, alla facilità d'uso per il personale, al controllo delle infezioni, alla copertura del servizio e alla compatibilità con i flussi di lavoro esistenti.
- Centri accademici: I centri accademici generano domanda attraverso studi traslazionali, sperimentazioni cliniche condotte da ricercatori e programmi di sviluppo dei processi. Le piattaforme flessibili sono preferite perché i laboratori elaborano diversi tipi di cellule, piccoli lotti e protocolli sperimentali in continua evoluzione.
- Aziende biotecnologiche: Le aziende biotecnologiche ricercano piattaforme chiuse, scalabili e tracciabili digitalmente che supportino il trasferimento tecnologico dallo sviluppo alla produzione clinica. Le loro decisioni di acquisto privilegiano la riproducibilità, la documentazione normativa, l'automazione e l'integrazione con i processi a valle.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Ospedali |
Alto |
Collezione chiusa |
Maturo |
|
Centri accademici |
Mezzo |
Flussi di lavoro traduttivi |
Scalatura |
|
Aziende biotecnologiche |
Alto |
Aumento della scala della terapia |
Scalatura |
|
Altri |
Basso |
Elaborazione distribuita |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei dispositivi per la raccolta cellulare.
Espansione delle infrastrutture per il trapianto ematopoietico e la gestione dei donatori.
L'attività di trapianto consolidata crea una domanda ricorrente di strumenti per la raccolta, set di prelievo, strumenti di aspirazione e materiali di consumo per la lavorazione cellulare. L'HRSA ha segnalato oltre 8.400 trapianti di cellule staminali ematopoietiche da donatore non correlato effettuati durante l'anno fiscale 2025, di cui oltre 7.200 per pazienti statunitensi. Il sangue periferico, il midollo osseo e il sangue del cordone ombelicale richiedono metodi di raccolta specifici, il che incoraggia gli ospedali a mantenere molteplici flussi di lavoro validati. L'espansione dei registri dei donatori aumenta anche le opportunità di compatibilità e il numero di prelievi effettuati. L'impatto commerciale va oltre l'acquisto iniziale delle apparecchiature, poiché ogni procedura consuma tubi sterili, sacche, filtri, componenti compatibili con anticoagulanti e materiali per il controllo qualità. I produttori che forniscono supporto sui protocolli, formazione per gli operatori e una fornitura continua e affidabile possono fidelizzare i clienti per lunghi cicli di sostituzione, generando al contempo entrate ricorrenti dai materiali di consumo.
Commercializzazione delle terapie cellulari autologhe e allogeniche
Con il passaggio delle terapie cellulari dalle sperimentazioni cliniche al trattamento di routine, la raccolta delle cellule si trasforma in una fase di produzione controllata, anziché in una procedura clinica isolata. L'elenco dei prodotti autorizzati dalla FDA include terapie autologhe, prodotti derivati dal sangue del cordone ombelicale, cellule immunitarie ingegnerizzate e altri prodotti cellulari, a testimonianza di una crescente esperienza normativa in ambito di terapie cellulari. Gli sviluppatori di terapie richiedono materiale di partenza costante, recupero di cellule vitali, tracciabilità documentata e rischio minimo di contaminazione. Questi requisiti favoriscono sistemi chiusi di raccolta e lavorazione con registrazioni elettroniche e materiali monouso validati. L'impatto sul mercato è maggiore per le aziende biotecnologiche e i centri di trattamento specializzati, dove le raccolte non riuscite possono ritardare la produzione o la somministrazione del farmaco ai pazienti. I fornitori di apparecchiature possono ottenere un valore aggiunto integrando la raccolta con le fasi di lavaggio, concentrazione, espansione, formulazione e preparazione alla crioconservazione.
Passaggio a processi chiusi, automatizzati e ripetibili
I processi aperti ad alta intensità di manodopera espongono i produttori alla variabilità degli operatori, a eventi di contaminazione, a oneri di documentazione e a limitazioni della produttività degli impianti. L'automazione a circuito chiuso affronta questi vincoli standardizzando il movimento dei fluidi, la centrifugazione, il lavaggio, la concentrazione e il trasferimento. Terumo Blood and Cell Technologies ha dimostrato un flusso di lavoro CAR-T integrato in grado di produrre oltre 12 miliardi di cellule in sette-otto giorni, con un raddoppio dell'efficienza di trasduzione rispetto alla coltura manuale. Sebbene le prestazioni dipendano dall'intero flusso di lavoro, questo sviluppo illustra il motivo per cui gli utenti stanno valutando piattaforme connesse. L'automazione può ridurre gli interventi in camera bianca, consentire l'elaborazione parallela e supportare la produzione decentralizzata. Questo cambiamento aumenta la domanda di sensori, software, percorsi di flusso monouso e apparecchiature interoperabili, innalzando al contempo le aspettative in termini di sicurezza informatica, integrità dei dati e assistenza tecnica.
Tendenze future del mercato dei dispositivi per la raccolta di cellule
Flussi di lavoro integrati dalla raccolta alla formulazione
Le tendenze del mercato dei dispositivi per la raccolta cellulare (Cell Harvesting Device Device, CAD) favoriranno sempre più piattaforme che integrano la raccolta con la selezione, il lavaggio, la concentrazione, l'espansione e la formulazione finale. Si prevede che i produttori standardizzeranno interfacce, formati dati, connettori monouso e controlli di processo, in modo che gli operatori possano trasferire il materiale senza dover ricorrere a manipolazioni manuali ripetute. I sistemi integrati potrebbero ridurre la documentazione manuale, l'occupazione delle camere bianche e la variabilità tra i lotti, migliorando al contempo la tracciabilità della catena di custodia. Sartorius ha riferito che la sua configurazione Eveo consente a un singolo operatore di elaborare otto lotti di pazienti in uno spazio convenzionalmente utilizzato per due lotti, illustrando la direzione dello sviluppo delle piattaforme. L'adozione si concentrerà inizialmente tra i produttori di terapie commerciali e i centri accademici ad alto volume, per poi estendersi alle reti di trattamento regionali.
Elaborazione cellulare decentralizzata e sul punto di cura
La produzione decentralizzata influenzerà la progettazione dei dispositivi, poiché gli sponsor delle terapie cercheranno tempi di trasporto più brevi e un migliore accesso al di fuori dei principali centri di produzione. Le future piattaforme di raccolta richiederanno dimensioni ridotte, formazione semplificata, monitoraggio remoto, controlli di rilascio automatizzati e protocolli preconfigurati. Gli ospedali potranno processare il materiale di partenza specifico del paziente in prossimità dei siti di trattamento, mentre team centralizzati supervisioneranno i dati e le prestazioni di qualità. Questo modello è particolarmente rilevante laddove la vitalità cellulare diminuisce durante la logistica o il trasporto criogenico comporta costi aggiuntivi. Il successo commerciale dipenderà dall'accettazione da parte degli enti regolatori di operazioni multisito standardizzate, da solidi controlli di identità e da una fornitura costante di materiali di consumo. I fornitori in grado di combinare apparecchiature, software, pacchetti di validazione e supporto remoto saranno in grado di servire reti distribuite.
Opportunità di mercato per i dispositivi di raccolta cellulare
Localizzazione di sistemi e materiali di consumo nella regione Asia-Pacifico
Le previsioni di mercato per i dispositivi di raccolta cellulare identificano l'Asia-Pacifico come l'area regionale con la crescita più rapida, con un CAGR previsto del 9,6-10,2% nel periodo 2026-2034. I produttori possono affrontare questa espansione attraverso la produzione locale di materiali di consumo sterili, centri di riparazione regionali, software multilingue e protocolli adattati ai flussi di lavoro ospedalieri e biotecnologici. Cina, Giappone, Corea del Sud, India e Australia differiscono sostanzialmente in termini di regolamentazione, rimborso, capacità clinica e potere d'acquisto, rendendo essenziale una commercializzazione specifica per ciascun paese. Le partnership con distributori, istituti di trapianto e produttori a contratto possono abbreviare i cicli di qualificazione. Gli investimenti dovrebbero dare priorità a una fornitura affidabile, alla formazione dei tecnici e a sistemi modulari che consentano ai clienti di iniziare con applicazioni di ricerca e aggiungere capacità di elaborazione regolamentate man mano che l'utilizzo aumenta.
Servizi di gestione dei flussi di lavoro per aziende emergenti nel settore delle biotecnologie.
Le aziende biotecnologiche in rapida crescita necessitano di qualcosa di più delle semplici attrezzature, poiché i team di sviluppo iniziali potrebbero non possedere le competenze interne necessarie per ottimizzare i protocolli di raccolta, qualificare i dispositivi e trasferire la tecnologia. I fornitori possono creare flussi di entrate differenziati attraverso la caratterizzazione dei processi, la selezione dei materiali di consumo, la formazione degli operatori, la documentazione di convalida e le valutazioni di idoneità alla produzione. L'opportunità è maggiore quando una terapia passa dalla ricerca accademica agli studi multicentrici, dove una raccolta non uniforme può compromettere la comparabilità. I fornitori possono consolidare la propria posizione a lungo termine supportando la progettazione dei protocolli prima degli studi pivotal e garantendo la continuità dell'hardware durante la commercializzazione. Un modello basato sui servizi riduce inoltre il turnover dei clienti, poiché procedure convalidate, modelli digitali e operatori qualificati vengono integrati nel sistema di produzione, rafforzando la domanda ricorrente di materiali monouso compatibili.
Sviluppi recenti
- Maggio 2026: Terumo Corporation, tramite Terumo Blood and Cell Technologies, ha avviato una collaborazione strategica con Steminent Biotherapeutics per accelerare la fase di produzione avanzata delle terapie con cellule staminali mesenchimali. La collaborazione si concentra sull'espansione cellulare automatizzata e scalabile utilizzando la piattaforma di Terumo e affronta i problemi di ripetibilità del processo, scalabilità clinica e transizione verso la produzione commerciale.
- Marzo 2026: Sartorius AG ha lanciato la piattaforma Eveo Cell Therapy per la produzione e il controllo qualità integrati di terapie cellulari autologhe. Il sistema modulare combina selezione, attivazione, modificazione genetica, espansione, lavaggio, concentrazione e formulazione. Sartorius ha affermato che la sua configurazione compatta e multi-parallela potrebbe aumentare la produttività all'interno degli spazi esistenti delle camere bianche e ridurre i costi di produzione nei processi CAR-T.
- Giugno 2025: Terumo Corporation, tramite Terumo Blood and Cell Technologies, ha pubblicato un flusso di lavoro CAR-T integrato tre in uno che combina attivazione, trasduzione virale ed espansione sulla sua piattaforma Quantum. Il protocollo ha prodotto costantemente più di 12 miliardi di cellule CAR-T in sette-otto giorni e ha dimostrato un'efficienza di trasduzione superiore rispetto alla coltura manuale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -