
Croissance, taille, part, tendances, analyse des principaux acteurs et prévisions du marché du système de suivi des candidats (ATS) jusqu’en 2025
Analyse de la taille et des prévisions du marché des systèmes de suivi des candidatures (ATS) (2021-2031), des parts mondiales et régionales, des tendances et des opportunités de croissance : par modèle de déploiement (cloud et sur site), composant (solution et services) et utilisateur final (BFSI, informatique et télécommunications, industrie et administration publique).
- Statut : Données publiées
- Code du rapport : ATIPTE100001362
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 164
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


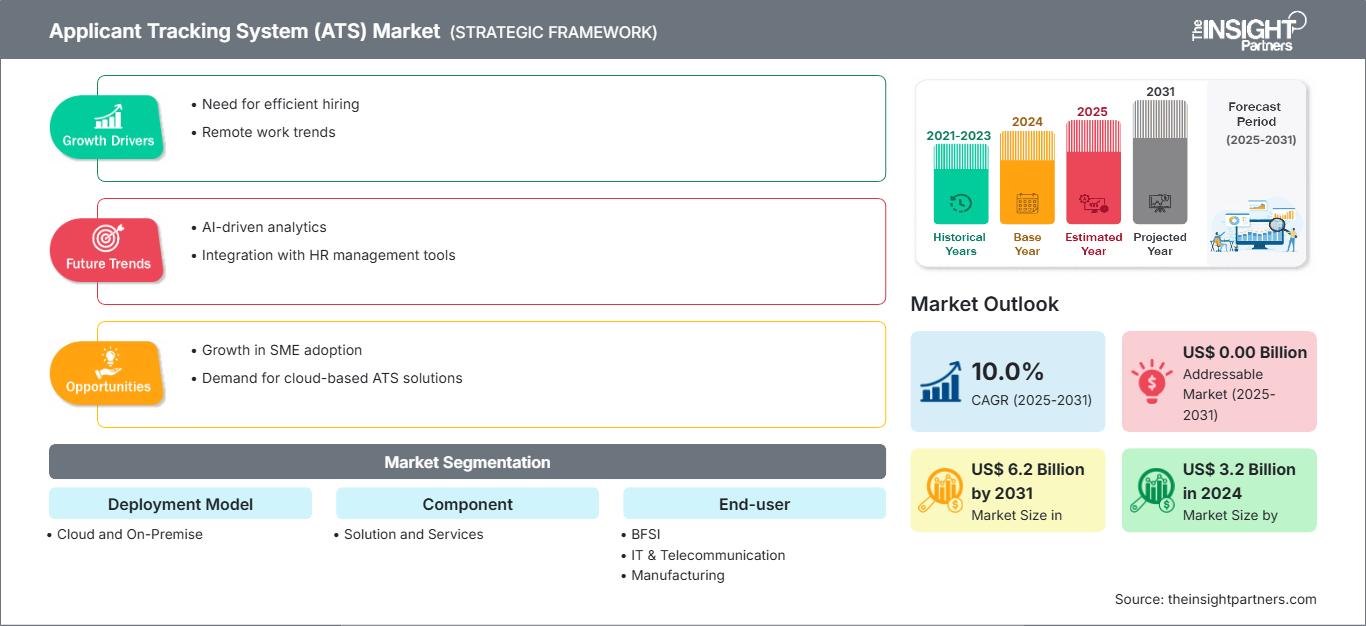
Taille du marché en 2025
3,52 $ US milliards
valeur de l'année de base
Prévisions pour 2034
8,23 $ US milliards
Prévisions pour 2034
TCAC 2026-2034
10.0 %
taux de croissance
Marché adressable
52,58 $ US milliards
(2026-2034)
Le marché des systèmes de suivi des candidatures était évalué à 3,52 milliards de dollars américains en 2025 et devrait atteindre 8,23 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 10,0 % entre 2026 et 2034. Cette expansion reflète les dépenses soutenues des entreprises en matière d'automatisation du recrutement, de gestion des relations avec les candidats, de suivi des flux de travail axé sur la conformité et de décisions de recrutement basées sur l'analyse de données dans les secteurs de la banque, de la finance et de l'assurance, des technologies de l'information et des télécommunications, de la fabrication et du gouvernement.
En Amérique du Nord, le niveau de maturité des acheteurs reste élevé, les employeurs modernisant leurs outils de recrutement pour la planification des effectifs hybrides, le recrutement réglementé et la présélection à grande échelle. La taille du marché des systèmes de suivi des candidatures dans la région est soutenue par la transformation des RH axée sur le cloud, l'intégration avec les progiciels de paie et de gestion du capital humain (HCM) et la demande croissante de solutions d'appariement des candidats auditables grâce à l'IA. La région devrait connaître une croissance annuelle composée (TCAC) de 8,6 % à 9,4 % entre 2026 et 2034.
Évaluation et perspectives du marché des systèmes de suivi des candidatures (ATS)
- Amérique du Nord : La région représentait une part de 34 à 36 % en 2025 et connaît une croissance annuelle composée de 8,6 à 9,4 % entre 2026 et 2034, tirée par les cycles de renouvellement des solutions SaaS d'entreprise, le contrôle de la conformité et les opérations de recrutement basées sur l'analyse de données.
- NOUS : Le pays représentait 78 à 82 % de l'Amérique du Nord en 2025 et connaît une croissance annuelle composée de 8,8 à 9,6 % entre 2026 et 2034, soutenue par une forte adoption par les employeurs et une concentration des fournisseurs.
- Europe : L'Europe détenait une part de marché de 24 à 26 % en 2025 et connaît une croissance annuelle composée de 8,0 à 8,8 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne étant en tête de l'adoption des logiciels de recrutement axés sur la conformité.
- Asie-Pacifique : La région Asie-Pacifique a capté une part de marché de 22 à 24 % en 2025 et connaît une croissance annuelle composée de 11,8 à 12,8 % entre 2026 et 2034, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie étant les principaux moteurs des déploiements de recrutement dans le cloud à grande échelle.
- Segment le plus important : Le cloud représentait 68 à 72 % de parts de marché en 2025 et connaît une croissance annuelle composée de 10,6 à 11,6 % entre 2026 et 2034, grâce à une intégration flexible et à une charge d'infrastructure réduite.
- Segment à forte croissance : Les services détenaient une part de marché de 25 à 29 % en 2025 et connaissent une croissance annuelle composée de 11,2 à 12,2 % entre 2026 et 2034, à mesure que la demande de services de mise en œuvre, de configuration et de conseil en matière de conformité augmente.
- Principales entreprises analysées en détail : ApplicantStack, Oracle Corporation, iCIMS, Inc., Workable Software Limited, Hyrell, Bullhorn, Inc., ClearCompany, LLC, Greenhouse Software, Inc., Employ Inc., Automatic Data Processing, Inc., SAP SE, 4Talent, Grupo Navent SRL, Gupy Tecnologia em Recrutamento LTDA, Kenoby, Pemasys.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les logiciels de recrutement ont évolué, passant du simple stockage de CV à l'analyse des flux de travail, au tri automatisé, aux sites carrières personnalisés et à la gestion structurée des entretiens. L'architecture cloud a transformé la dynamique de production en réduisant les cycles de déploiement personnalisés et en permettant des mises à jour fréquentes des modules d'intégration, d'analyse et de conformité. Désormais, les fournisseurs se disputent la richesse de leur écosystème, la gouvernance de l'IA, l'engagement des candidats et les modèles sectoriels plutôt que le simple suivi des demandes de recrutement, ce qui permet au marché des systèmes de suivi des candidatures de s'inscrire dans une modernisation plus globale des processus de gestion du capital humain (GCH).
On prévoit une forte demande dans les pays en développement, où les processus de recrutement formels, la vérification d'identité et les services liés à la main-d'œuvre se généralisent. Les réglementations favorisant l'équité en matière d'embauche, la protection des données et la traçabilité sensibilisent les acheteurs à la transparence des processus. Des investissements sont réalisés dans les plateformes technologiques multilingues, les taxonomies de compétences, la planification et l'analyse du recrutement pour les équipes distribuées, notamment en Asie-Pacifique et en Amérique latine, régions qui connaissent une forte croissance de l'adoption du cloud.
Rapport sur le marché des systèmes de suivi des candidatures (ATS) : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,52 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,23 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,0% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de suivi des candidatures (ATS)
La croissance du marché des systèmes de suivi des candidatures (ATS) est liée à trois facteurs clés : des cycles de recrutement plus rapides, des dossiers de conformité plus rigoureux et une communication améliorée avec les candidats. Les employeurs sont confrontés à un afflux massif de candidatures pour des postes numériques, malgré la documentation stricte exigée par les secteurs réglementés. Les solutions ATS centralisent le processus de publication des offres d’emploi, de présélection, de planification des entretiens, de gestion des offres, d’intégration et de reporting, devenant ainsi un élément essentiel du flux de travail RH. Elles connectent les équipes RH, les responsables du recrutement, les diffuseurs d’offres d’emploi, les fournisseurs de vérification des antécédents et les logiciels de paie.
Du point de vue de l'offre, les fournisseurs capables de s'intégrer aux solutions HCM, de collaboration, de vérification d'identité et d'évaluation par IA sans cloisonnement sont privilégiés. Les services cloud permettent des mises à niveau modulaires, et les demandes d'infrastructures sur site restent importantes de la part des agences gouvernementales et des organisations fortement réglementées. Le chiffre d'affaires des services est en hausse, car les acheteurs ont besoin de solutions de gestion du changement, de configuration, de migration des données, de localisation et d'évaluation des risques de biais.
L'analyse du marché des systèmes de suivi des candidatures révèle une structure concurrentielle fragmentée, où les fournisseurs de suites logicielles d'entreprise et les plateformes de recrutement spécialisées ciblent différents segments de clientèle. Oracle Corporation, SAP SE et Automatic Data Processing, Inc. privilégient l'intégration de leurs suites logicielles, tandis que iCIMS, Inc., Greenhouse Software, Inc., Bullhorn, Inc., ClearCompany, LLC, Workable Software Limited et Employ Inc. misent sur la profondeur de leurs fonctionnalités de recrutement, l'expérience utilisateur et la rapidité de mise en œuvre.
Le positionnement stratégique est de plus en plus défini par l'explicabilité de l'IA, le soutien à la mobilité interne et les flux de travail verticaux. ApplicantStack, Hyrell, 4Talent, Grupo Navent SRL, Gupy Tecnologia em Recrutamento LTDA, Kenoby et Pemasys renforcent la concurrence sur le marché du recrutement pour les PME, au niveau régional et local. Les investissements privilégient les plateformes qui transforment les données des candidats en informations exploitables pour la planification des effectifs, et non plus seulement en dossiers de candidature.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de suivi des candidatures (ATS) : Perspectives stratégiques
Perspectives régionales
marché des systèmes de suivi des candidats en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 34 à 36 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,6 à 9,4 % entre 2026 et 2034. La part de marché des systèmes de suivi des candidatures est principalement due aux cycles de remplacement des grandes entreprises, aux analyses de recrutement sophistiquées et à la demande de plateformes prenant en charge la documentation relative à l'égalité des chances en matière d'emploi, les pistes d'audit et la gouvernance de la confidentialité dans le cadre d'opérations de recrutement multi-états.
Les solutions cloud sont à l'origine de nouveaux investissements de la part des organisations qui privilégient les tableaux de bord en libre-service, l'automatisation des communications, la gestion de la paie, les vérifications d'antécédents et les outils de collaboration. Les secteurs des services financiers, des technologies, de la santé et les administrations publiques restent de grands consommateurs de ces technologies. Par ailleurs, la forte présence de fournisseurs dans la région stimule le développement de nouvelles fonctionnalités, notamment dans les domaines du recrutement assisté par l'IA, de la planification des entretiens et de la gestion des candidats.
Marché des systèmes de suivi des candidats aux États-Unis
En 2025 , les États-Unis représentaient 78 à 82 % du marché nord-américain des systèmes de suivi des candidatures (ATS) et ce marché devrait connaître une croissance annuelle composée (TCAC) de 8,8 à 9,6 % entre 2026 et 2034. Les grandes entreprises adoptent les ATS pour fédérer leurs équipes de recrutement dispersées, automatiser l'approbation des demandes d'embauche et gérer la communication avec les candidats dans un environnement fortement réglementé. La présence d'acteurs tels qu'Oracle Corporation, iCIMS, Inc., Greenhouse Software, Inc., Bullhorn, Inc., ClearCompany, LLC, Employ Inc. et Automatic Data Processing, Inc. contribue à l'essor de ces systèmes en entreprise.
Les tendances en matière de candidatures au niveau national s'orientent vers une sélection basée sur les compétences, la redécouverte de candidats et l'utilisation de l'IA encadrée. Les recruteurs exigent une meilleure qualité des candidatures, car de plus en plus de candidatures sont reçues via les plateformes de recrutement numérique. On observe également une demande croissante de la part des entreprises de taille moyenne qui recherchent un recrutement structuré sans être alourdies par des processus trop personnalisés.
Marché européen des systèmes de suivi des candidatures
L'Europe représentait 24 à 26 % du marché des systèmes de suivi des candidatures en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 8,8 % entre 2026 et 2034. Le Royaume-Uni conserve sa position de leader grâce à sa préparation au recrutement numérique, aux besoins de recrutement dans le secteur des services professionnels et à l'adoption des systèmes RH en nuage. Les employeurs sont attentifs au consentement des candidats, au contrôle de la conservation des données, à leur accessibilité et aux flux de travail du processus de sélection, car la législation sur la protection de la vie privée et le droit du travail influencent le choix des logiciels.
En Allemagne, la demande est soutenue de la part des fabricants, des sociétés d'ingénierie, des établissements financiers et des organismes du secteur public qui ont besoin d'une gestion structurée des postes vacants et de son intégration aux systèmes de planification des effectifs. Les acheteurs apprécient les flux de travail configurables, le contrôle d'accès basé sur les rôles et les options d'hébergement sécurisées, tant pour le cloud que pour certaines solutions sur site.
La France, l'Italie et l'Espagne se développent grâce aux plateformes de recrutement multilingues, à l'intégration des job boards et à la digitalisation des embauches dans le secteur public. La France privilégie la conformité et la communication avec les candidats, l'Italie opte pour des solutions cloud adaptées aux PME et l'Espagne tire parti de la reprise des embauches dans le secteur des services.
Marché des systèmes de suivi des candidats de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 22 à 24 % sur le marché des systèmes de suivi des candidatures. en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 11,8 % à 12,8 % entre 2026 et 2034, ce qui en fait la région majeure à la croissance la plus rapide. La Chine domine le marché régional, tandis que l'Inde contribue fortement à cette croissance grâce aux services informatiques, à l'expansion du secteur de la banque, de la finance et de l'assurance (BFSI) et au recrutement massif sur les campus universitaires.
Le Japon, la Corée du Sud et l'Australie stimulent la demande en raison du vieillissement de leur population active, de la mise en place de réglementations strictes et de la modernisation de leurs solutions RH dans le cloud. La numérisation des services publics, l'expansion du secteur manufacturier et la prestation de services transfrontaliers favorisent l'adoption de plateformes multilingues. Le marché des systèmes de suivi des candidatures bénéficie de la volonté des acheteurs d'uniformiser leurs processus entre leurs différents bureaux et d'accélérer le processus de sélection des candidats sans pour autant augmenter proportionnellement leurs effectifs de recruteurs.
Marché des systèmes de suivi des candidatures au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 9,2 % à 10,2 % entre 2026 et 2034, les Émirats arabes unis étant à la pointe de l'adoption de ces technologies. Les grands programmes de transformation des infrastructures, de l'aviation, de l'énergie et des services publics nécessitent un approvisionnement transparent, des politiques de localisation et des dispositifs d'intégration numérique pour les effectifs composés de personnel national et expatrié.
L’Arabie saoudite déploie ses technologies de recrutement à grande échelle grâce à des programmes nationaux de main-d’œuvre et au recrutement pour les grands projets, tandis que l’Afrique du Sud manifeste une forte demande dans les secteurs de la banque, de la finance et de l’assurance, des télécommunications et des services partagés. Ailleurs au Moyen-Orient et en Afrique, l’adoption reste inégale, mais s’améliore là où les employeurs centralisent leurs processus de recrutement, de suivi de la conformité et d’embauche de sous-traitants dans des systèmes basés sur le cloud.
Analyse de segmentation
Modèle de déploiement
Le modèle de déploiement devrait connaître une croissance annuelle composée (TCAC) de 9,8 % à 10,8 % entre 2026 et 2034. L'étendue du marché des systèmes de suivi des candidatures, selon le mode de déploiement, est déterminée par le compromis entre évolutivité et contrôle. Le cloud domine les nouvelles adoptions grâce à sa capacité à faciliter les mises à jour fréquentes, les plateformes d'intégration, l'accès à distance pour les recruteurs et le déploiement simplifié des outils d'analyse. L'infrastructure sur site reste quant à elle pertinente pour les organisations aux politiques d'hébergement strictes.
- Cloud : Les solutions cloud occupent la position la plus forte sur le marché, car les entreprises recherchent une mise en œuvre plus rapide, une réduction des coûts d'infrastructure, des mises à niveau continues et une intégration avec les suites RH numériques sur plusieurs sites.
- Sur site : Les systèmes sur site restent stratégiquement importants pour les entreprises gouvernementales, celles liées à la défense et celles fortement réglementées qui nécessitent un contrôle direct de l’infrastructure, des couches de sécurité personnalisées et une gouvernance interne des dossiers d’embauche sensibles.
Composant
Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 10,0 à 11,0 % entre 2026 et 2034. Si les dépenses liées aux solutions demeurent la principale source de revenus, les services acquièrent une importance stratégique croissante à mesure que les entreprises configurent leurs flux de travail, migrent leurs données de candidats historiques et mettent en œuvre une automatisation responsable. Les acheteurs évaluent de plus en plus le succès global de l'adoption plutôt que les seules licences logicielles.
- Solution : Les solutions constituent la couche technologique centrale, incluant la gestion des demandes, l'analyse des CV, les flux de travail d'entretien, la communication avec les candidats, l'analyse et les capacités d'intégration qui standardisent les processus d'embauche.
- Services : Les services se développent à mesure que les acheteurs demandent des conseils en matière de mise en œuvre, un soutien à l'intégration, une formation des administrateurs, une configuration de conformité et des analyses d'optimisation pour les flux de travail de recrutement à volume élevé assistés par l'IA.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 9,7 % à 10,7 % entre 2026 et 2034. La demande varie selon le rythme des embauches, l'exposition à la réglementation et la structure des effectifs. Les secteurs de la banque, de la finance et de l'assurance (BFSI) et des technologies de l'information et des télécommunications (IT & Telecommunications) demeurent les principaux utilisateurs, tandis que les déploiements dans les secteurs manufacturier et gouvernemental progressent grâce à la digitalisation de la planification des effectifs, du recrutement de contractuels et de la transparence des processus de sélection.
- BFSI : Les acheteurs du secteur BFSI privilégient les dossiers de recrutement conformes aux réglementations, les approbations basées sur les rôles, les pistes d’audit et l’intégration avec les vérifications des antécédents en raison de l’embauche réglementée et de la demande récurrente de talents numériques, de gestion des risques et de relation client.
- Informatique et télécommunications : Les entreprises du secteur des technologies de l'information et des télécommunications ont besoin de viviers de candidats évolutifs, d'une adéquation des compétences, d'une gestion du recrutement sur les campus et d'outils de productivité pour les recruteurs afin de pouvoir attirer des talents techniques spécialisés et des profils adaptés aux projets.
- Production : L’adoption de cette approche dans le secteur manufacturier est soutenue par les besoins en main-d’œuvre au niveau de l’usine, le recrutement d’apprentis, la sélection des candidats pour les postes sensibles en matière de sécurité et la nécessité de coordonner de manière centralisée le recrutement des ouvriers et des ingénieurs.
- Secteur public : Les utilisateurs du secteur public mettent l’accent sur la transparence, la documentation relative à l’égalité des chances, les règles de localisation et la sécurité des dossiers des candidats, ce qui fait des flux de travail configurables et des historiques de décisions vérifiables des facteurs d’approvisionnement essentiels.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum, spécifique) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
BFSI |
Haut |
Recrutement conforme |
Mature |
|
Technologies de l'information et télécommunications |
Haut |
Appariement des compétences |
Mise à l'échelle |
|
Fabrication |
Moyen |
Location de matériel |
Mise à l'échelle |
|
Gouvernement |
Moyen |
Recrutement public |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de suivi des candidatures (ATS)
L'automatisation du recrutement grâce à l'IA améliore la productivité du recrutement
Face à l'augmentation du nombre de candidatures, la sélection manuelle ne sera plus envisageable pour les grandes et moyennes entreprises. Les modules ATS intégrant l'intelligence artificielle permettent l'analyse des CV, le classement des candidats, l'adéquation aux postes, la planification des entretiens et la communication automatisée, allégeant ainsi la charge de travail des recruteurs. Ce phénomène impacte tous les employeurs confrontés à des milliers de candidatures pour des postes dans le secteur technologique, notamment pour les postes opérationnels et parmi les jeunes diplômés. Toutefois, l'utilisation de cette technologie dépendra de sa transparence, de la possibilité d'une sélection humaine et du contrôle des biais liés aux risques inhérents au recrutement. Les fournisseurs qui offriront une transparence totale du système de notation, une flexibilité dans les critères de sélection et des pistes d'audit complètes sont susceptibles de gagner la confiance des acheteurs.
La conformité et la traçabilité deviennent des critères d'achat essentiels
Les entreprises considèrent désormais les systèmes de recrutement comme des infrastructures de conformité, et non plus comme de simples systèmes administratifs. Avec les obligations en matière de protection des données, les exigences de conservation des données relatives à l'égalité et à l'action positive, les politiques de conservation des dossiers et la conformité aux réglementations sectorielles en matière de recrutement, il est indispensable de disposer d'un historique complet des décisions, de la publication de l'offre d'emploi jusqu'à son acceptation. Il en résulte un besoin de solutions ATS capables de centraliser, dans un processus unique, les consentements, les approbations, les échanges avec les candidats, les notes des évaluateurs et les motifs de refus. Ce besoin est particulièrement visible dans les secteurs de la banque, de la finance et de l'assurance (BFSI), du gouvernement, de l'industrie et des multinationales, où les décisions d'embauche peuvent faire l'objet d'audits internes ou externes. Par ailleurs, l'accent est davantage mis sur les services en raison des achats axés sur la gouvernance.
La transformation des RH dans le cloud accélère le remplacement des systèmes
De nombreuses entreprises modernisent actuellement leurs logiciels de recrutement dispersés dans le cadre de leurs initiatives de transformation HCM. Elles privilégient les solutions ATS cloud, plus faciles à intégrer aux applications de paie, de formation, de planification des effectifs, de communication, de gestion des identités et d'analyse que les solutions existantes. Ceci permettra d'accroître la portée des recruteurs au sein d'équipes pluridisciplinaires et de réduire le délai de déploiement des nouvelles fonctionnalités. Sur le marché, on observe une consolidation croissante des plateformes. En effet, les organisations multi-sites ou multi-entités recherchent une intégration ATS cloud pour rationaliser la publication des offres d'emploi, les sites carrières, les formats d'entretien et la taxonomie des rapports. De ce fait, les fournisseurs proposant des API ouvertes, des connecteurs intégrés et une gouvernance robuste auront davantage d'opportunités de tirer profit des investissements liés à la transformation.
Tendances futures du marché des systèmes de suivi des candidatures (ATS)
Une gouvernance responsable de l'IA définira la différenciation des plateformes.
La prochaine phase des tendances du marché des systèmes de suivi des candidatures sera déterminée par des contrôles responsables de l'IA, et non par le seul volume d'automatisation. Les employeurs exigeront des fournisseurs qu'ils documentent la manière dont leurs modèles contribuent au sourcing, au classement, à la préparation aux entretiens et à la communication avec les candidats. Des fonctionnalités telles que des recommandations explicables, des tests de biais, la possibilité de faire appel à un humain, des journaux d'utilisation des modèles et des exclusions configurables deviendront des critères d'achat. Le contrôle réglementaire accru des outils automatisés de décision en matière d'emploi incitera probablement les acheteurs à privilégier les plateformes qui dissocient l'assistance au flux de travail des décisions de sélection finales. Les fournisseurs capables d'allier productivité, équité, transparence et traçabilité des processus seront privilégiés par les entreprises, les administrations et les multinationales à la recherche d'une technologie de recrutement évolutive et responsable.
L'analyse des compétences permettra de relier le recrutement et la planification des effectifs
L'intelligence des compétences représente l'avenir des ATS, car de plus en plus d'entreprises intègrent les candidats externes à leurs programmes de mobilité interne et de perfectionnement. Au lieu de créer une offre d'emploi pour chaque poste, le système formulera une recommandation selon que le poste soit pourvu en interne, par d'anciens élèves, des candidats ayant obtenu une médaille d'argent ou par un sourcing externe. Ceci impliquera une meilleure taxonomie, la redécouverte de candidats potentiels, l'intégration de profils d'employés et des analyses permettant d'identifier les lacunes en compétences avant la publication des offres. Il en résultera une importance stratégique accrue des plateformes de recrutement dans les discussions sur la planification des effectifs. Les fournisseurs proposant des référentiels de compétences performants et interopérables avec les systèmes d'apprentissage pourront aller au-delà de la simple gestion des transactions.
Opportunités de marché des systèmes de suivi des candidatures (ATS)
La migration vers le cloud pour les entreprises de taille moyenne crée un espace inexploité pour les fournisseurs, offrant ainsi des opportunités de croissance.
Les entreprises de taille moyenne représentent une opportunité majeure, car nombre d'entre elles s'appuient encore sur des tableurs, des échanges d'e-mails, des modules RH basiques ou des outils ponctuels et disparates pour la coordination des recrutements. Ces organisations ont besoin d'une structure de niveau entreprise, mais ne peuvent pas absorber des implémentations complexes. Les fournisseurs peuvent exploiter ce créneau grâce à des modèles configurables, des intégrations prêtes à l'emploi, un accompagnement à l'intégration et une tarification par abonnement transparente. Les prévisions du marché des systèmes de suivi des candidatures indiquent que les meilleurs retours sur investissement proviendront des solutions alliant simplicité d'utilisation, reporting conforme aux normes et engagement des candidats. Les partenariats avec les prestataires de paie, les fournisseurs de services gérés et les consultants RH régionaux peuvent accélérer l'adoption. Cette opportunité est particulièrement intéressante en Asie-Pacifique, en Amérique latine et dans certaines régions d'Europe.
Les plateformes verticales peuvent améliorer la pertinence des achats
Les configurations ATS spécifiques à chaque secteur représentent une opportunité d'investissement encore largement inexploitée. Le secteur de la banque, de la finance et de l'assurance (BFSI) a besoin d'approbations prêtes pour les audits et de processus de vérification des antécédents ; le secteur manufacturier exige le recrutement en usine et le contrôle des postes à risque ; le secteur des technologies de l'information et des télécommunications a besoin d'une adéquation des compétences et de filières de recrutement sur les campus ; et les acheteurs gouvernementaux privilégient la transparence de l'évaluation et la localisation. Les fournisseurs peuvent se différencier en proposant des modèles, des intégrations, des tableaux de bord analytiques et des paramètres de conformité adaptés à chaque secteur vertical, plutôt que de vendre une automatisation générique des flux de travail. Cette approche raccourcit les cycles de vente, car les acheteurs peuvent constater plus rapidement l'adéquation opérationnelle. Elle soutient également les revenus des services grâce à la cartographie des politiques et à la migration des données. Les entreprises qui combinent une expertise sectorielle à une architecture cloud flexible peuvent améliorer la fidélisation de leurs clients et la valeur moyenne de leurs contrats.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -